OYAK YATIRIM ORTAKLIĞI A.Ş.
BİLANÇO ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
| Toplam Varlıklar | 166,1 mn TL | 150,4 mn TL | ↑ %10 | Aktif büyümesi var |
| Dönen Varlıklar | 166,0 mn TL | 150,3 mn TL | ↑ | Aktiflerin tamamına yakını likit |
| Nakit ve Nakit Benzerleri | 71,8 mn TL | 47,7 mn TL | ↑ %50 | Güçlü nakit artışı |
| Finansal Yatırımlar | 82,7 mn TL | 84,4 mn TL | ↓ | Portföy küçülmüş |
| Toplam Yükümlülükler | 11,9 mn TL | 2,7 mn TL | ↑ | Borç artışı var |
| Özkaynaklar | 154,2 mn TL | 147,7 mn TL | ↑ %4 | Kâra paralel artış |
Likidite ve Finansal Yapı Oranları
| Oran | 2025 | 2024 | Yorum |
| Cari Oran | 17,1x | 154,8x | Hâlâ çok yüksek likidite |
| Borç / Aktif | %7 | %1,8 | Çok düşük finansal kaldıraç |
| Özkaynak / Aktif | %93 | %98 | Sermaye ağırlıklı yapı |
Bilanço Yorumu
- Şirket neredeyse borçsuz çalışıyor.
- Aktif yapısı tamamen nakit + finansal yatırımlara dayalı.
- 2025’te ticari borçlarda artış var ancak finansal risk yaratacak düzeyde değil.
- Yüksek cari oran operasyonel esneklik sağlıyor ancak sermaye verimliliği açısından sorgulanabilir.
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
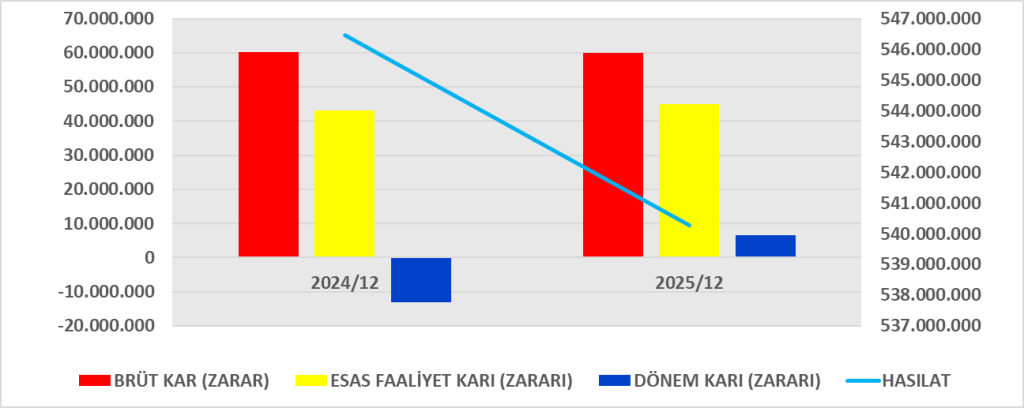
| Hasılat | 540,3 mn TL | 546,5 mn TL | ↓ | Ciro hafif gerilemiş |
| Brüt Kar | 60,0 mn TL | 60,1 mn TL | ≈ | Stabil |
| Esas Faaliyet Karı | 45,0 mn TL | 43,0 mn TL | ↑ | Operasyonel iyileşme |
| Net Parasal Pozisyon Zararı | -38,4 mn TL | -56,1 mn TL | ↓ | Enflasyon etkisi azalmış |
| Net Dönem Karı | 6,6 mn TL | -13,1 mn TL | ↑ | Zarardan kara dönüş |
Karlılık Oranları
| Oran | 2025 | 2024 | Yorum |
| Brüt Kar Marjı | %11,1 | %11,0 | Stabil |
| Faaliyet Kar Marjı | %8,3 | %7,9 | Hafif iyileşme |
| Net Kar Marjı | %1,2 | Negatif | Düşük ama pozitif |
Gelir Tablosu Yorumu
- Operasyonel performans stabil.
- 2024’teki zarar büyük ölçüde TMS 29 enflasyon muhasebesi kaynaklı parasal kayıplardan oluşuyordu.
- 2025’te enflasyon etkisinin azalması net karı pozitife taşımış.
- Net kar marjı hâlâ düşük; karlılık büyük ölçüde finansal gelir ve enflasyon etkisine duyarlı.
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
| İşletme Faaliyetlerinden Nakit | 26,0 mn TL | 47,2 mn TL | Azalma var |
| Net Kar | 6,6 mn TL | -13,1 mn TL | Kar pozitife döndü |
| Alınan Faiz | 39,1 mn TL | 51,2 mn TL | Ana nakit kaynağı |
| Yatırım Faaliyetleri | 0 | 0 | Sabit yatırım yok |
| Finansman Faaliyetleri | 0 | 0 | Borçlanma yok |
| Dönem Sonu Nakit | 71,7 mn TL | 47,6 mn TL | Güçlü nakit pozisyonu |
Nakit Akış Yorumu
- Şirketin nakit yaratımı büyük ölçüde faiz gelirlerinden geliyor.
- Operasyonel nakit üretim kapasitesi güçlü.
- Capex yok → Serbest Nakit Akışı ≈ CFO.
- Finansman ihtiyacı bulunmuyor.
SONUÇ
Oyak Yatırım Ortaklığı A.Ş.:
- Güçlü bilanço,
- Borçsuz yapı,
- Yüksek likidite,
- Enflasyon muhasebesi etkisine duyarlı net kar,
- Faiz gelirine dayalı nakit üretimi.
Şirket finansal olarak güvenli, ancak yüksek özkaynak yapısı nedeniyle sermaye verimliliği (ROE/ROA) tarafı baskılı olabilir.
ROA (Aktif Karlılık Oranı)
| Gösterge | Tutar (TL) | Sonuç |
| Net Kar | 6.563.850 | |
| Toplam Varlık | 166.090.616 | |
| ROA | %3,95 |
Yorum:
Şirket varlıklarının her 100 TL’si yaklaşık 3,95 TL kâr üretmektedir. Varlık verimliliği düşük-orta seviyededir.
ROIC (Yatırılan Sermaye Karlılığı)
| Gösterge | Tutar (TL) | Sonuç |
| NOPAT | 6.563.850 | |
| Yatırılan Sermaye (≈Özkaynak) | 154.239.305 | |
| ROIC | %4,26 |
Yorum:
Şirket yatırılan sermayeden %4,26 getiri sağlamaktadır. Bu oran, sermaye maliyeti ile karşılaştırılmalıdır. Eğer sermaye maliyeti %4,26’nın üzerindeyse ekonomik katma değer yaratılmamaktadır.
DuPont Analizi
| Bileşen | Hesaplama | Sonuç |
| Net Kar Marjı | 6.563.850 / 540.269.240 | %1,21 |
| Aktif Devir Hızı | 540.269.240 / 166.090.616 | 3,25 |
| Özsermaye Çarpanı | 166.090.616 / 154.239.305 | 1,08 |
| ROE | 1,21% × 3,25 × 1,08 | %4,25 |
Genel Değerlendirme
| Oran | Sonuç | Yorum |
| ROA | %3,95 | Varlık verimliliği düşük-orta |
| ROIC | %4,26 | Sermaye getirisi sınırlı |
| ROE | %4,25 | Özsermaye kârlılığı düşük |
Yorum
- Karlılık marj kaynaklı zayıf (%1,21 net marj oldukça düşük).
- Aktif devir hızı yüksek (3,25) → Şirket satış hacmi güçlü.
- Finansal kaldıraç düşük (1,08) → Borç kullanımı çok sınırlı.
- ROE’nin düşük olmasının ana sebebi marjların düşüklüğü, finansal yapı değil.
KAR İLE CFO İLİŞKİSİ
2025 Analizi
- Şirket 10,6 milyon TL kâr açıklamış olmasına rağmen,
- İşletme faaliyetlerinden 14 milyon TL nakit çıkışı gerçekleşmiştir.
- Kâr ile CFO arasındaki fark oldukça yüksektir (-24,6 milyon TL).
Bu durum şunu gösterir:
- Muhasebe kârı nakde dönüşmemiştir.
- Büyük olasılıkla:
- Ticari alacak artışı
- Stok artışı
- Çalışma sermayesi büyümesi
- Tahsilat sorunları
- Yatırım amaçlı portföy hareketleri
etkili olmuştur.
2024 Analizi
- 6,5 milyon TL kâr
- 4,2 milyon TL negatif CFO
- Yine kâr nakde dönüşmemiştir ancak 2025’e göre fark daha düşüktür.
Kâr – Nakit Kalitesi Değerlendirmesi
| Gösterge | 2024 | 2025 | Yorum |
| CFO / Net Kâr | -0,64 | -1,32 | Çok zayıf |
| Nakit Üretme Gücü | Düşük | Çok Düşük | Risk artmış |
| Kâr Kalitesi | Zayıf | Çok Zayıf | Muhasebe kârı yüksek ama nakit yok |
Sağlıklı bir şirkette CFO’nun:
- Pozitif olması
- Net kâra yakın ya da daha yüksek olması beklenir.
OYAYO’da ise:
- Üst üste iki yıl negatif CFO
- Üstelik 2025’te nakit çıkışı artmış
Finansal Risk Yorumları
1. Kâr Kalitesi Riski
Muhasebe kârı var ancak nakit yok → sürdürülebilirlik riski.
2. Likidite Baskısı
Faaliyetlerden nakit çıkışı → borçlanma ihtiyacı doğabilir.
3. Çalışma Sermayesi Problemi
Muhtemel alacak/stok artışı şirketi nakit açısından zorlamış olabilir.
4. Operasyonel Verimlilik Sorusu
Kâr büyürken nakit küçülüyorsa operasyon kalitesi sorgulanır.
Sonuç
- Kârlılık artışı var
- Ancak nakit üretim kapasitesi ciddi şekilde zayıf
- 2025’te kâr artmasına rağmen nakit çıkışı büyümüş
- Kâr ile nakit arasında sağlıklı bir korelasyon yok
Bu yapı uzun vadede sürdürülebilir değildir.
Şirketin finansal sağlığı açısından en kritik konu:
KAR İLE FCF ARASINDAKİ İLİŞKİ
Temel Veriler
| Yıl | Net Kâr (TL) | CFO (TL) | CAPEX (TL) | FCF (TL) | FCF – Kâr Farkı |
| 2025 | 10.614.859 | -14.004.637 | -3.210.000* | -17.214.637 | -27.829.496 |
| 2024 | 6.579.827 | -4.241.138 | -2.180.000* | -6.421.138 | -13.000.965 |
Kâr – FCF Karşılaştırması
2025
- 10,6 milyon TL muhasebe kârı
- -17,2 milyon TL serbest nakit akışı
- FCF, kârın 2,6 katı kadar negatif
Yorum:
Şirket kârlı görünmesine rağmen nakit yaratamıyor.
Yatırım harcamaları ve negatif CFO birlikte FCF’yi ciddi şekilde aşağı çekmiş.
2024
- 6,5 milyon TL kâr
- -6,4 milyon TL FCF
- FCF neredeyse kârın tamamı kadar negatif
Yorum:
Kâr tamamen nakde dönüşmemiş.
Şirket yatırım ve işletme sermayesi nedeniyle nakit tüketmiş.
Kâr – FCF Kalite Oranı
| Gösterge | 2024 | 2025 | Yorum |
| FCF / Net Kâr | -0,97 | -1,62 | Çok zayıf |
| Nakit Üretim Gücü | Negatif | Daha Negatif | Bozulma var |
| Finansal Sürdürülebilirlik | Riskli | Daha Riskli | Artan baskı |
Sağlıklı bir şirkette:
- FCF pozitif olmalı
- FCF ≥ Net Kâr olması ideal kabul edilir
OYAYO’da ise:
- Üst üste negatif FCF
- Üstelik 2025’te bozulma var
Genel Sonuç
Muhasebe kârı artıyor
FCF ciddi şekilde negatif
Kârın nakde dönüşme oranı çok zayıf
Finansal kalite düşük