FADE GIDA YATIRIM SANAYİ TİCARET A.Ş.
BİLANÇO ANALİZİ
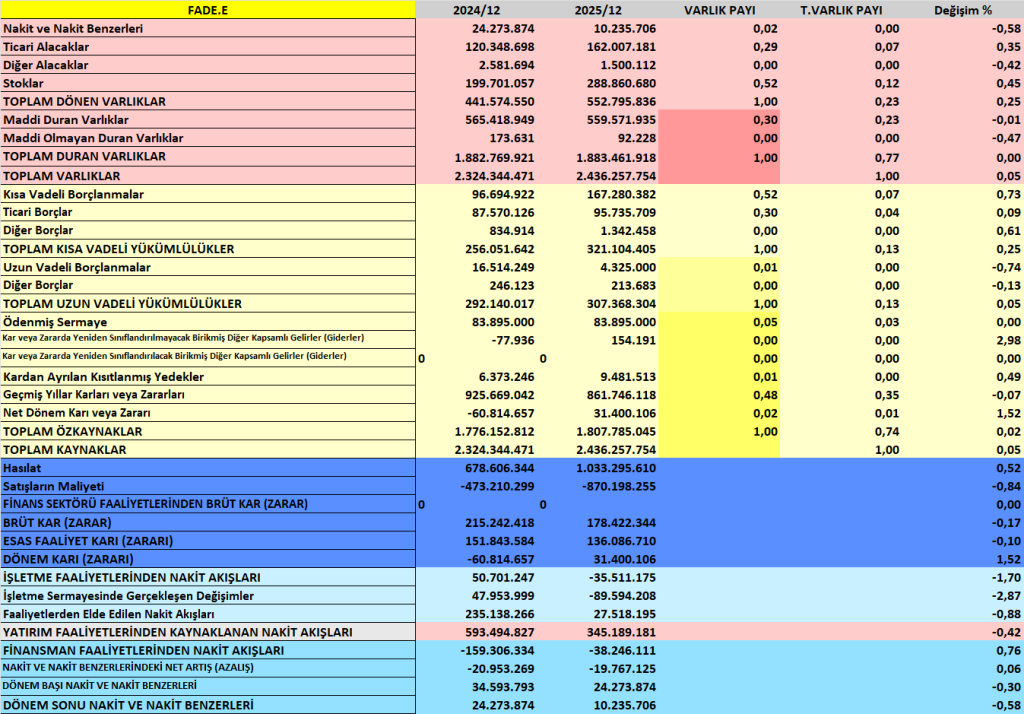
| Kalem | 2025 | 2024 | Değişim | Yorum |
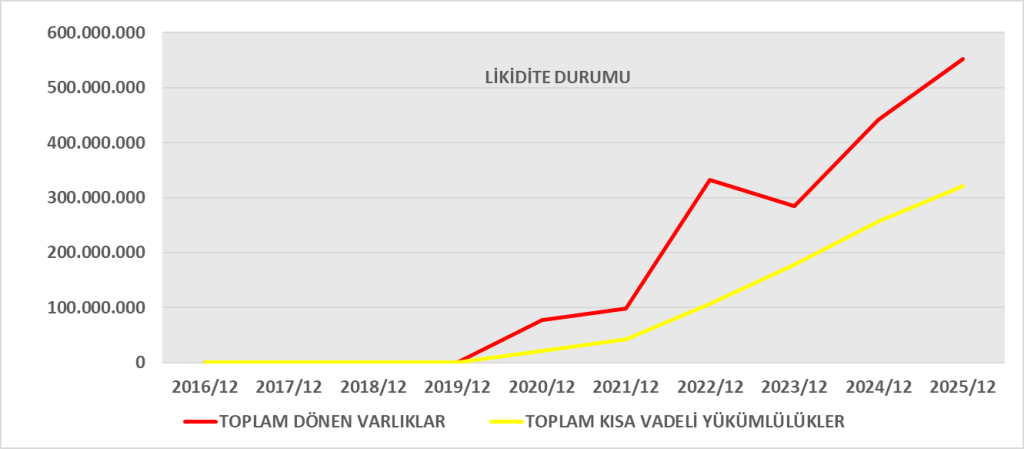
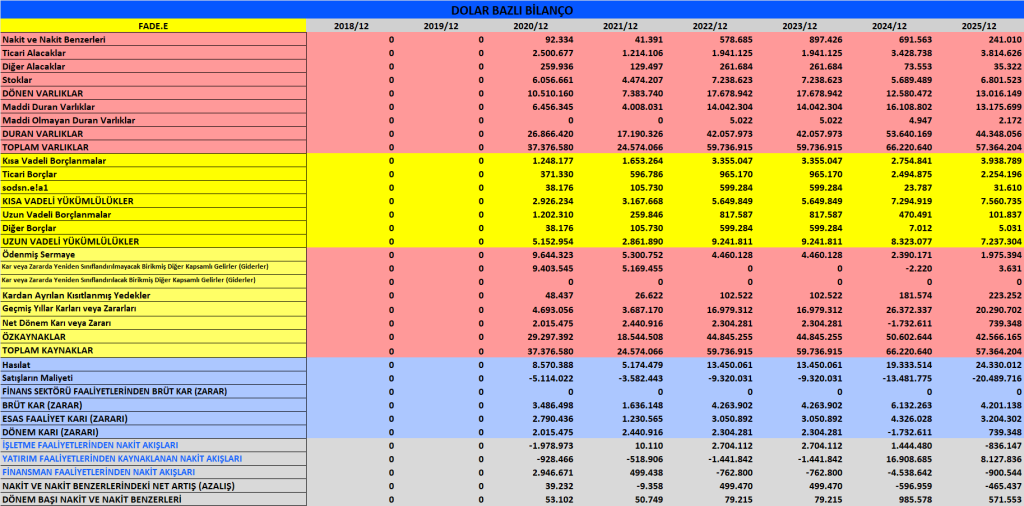
| Dönen Varlıklar | 552.795.836 | 441.574.550 | ▲ %25 | İşletme sermayesi ihtiyacı artmış |
| Duran Varlıklar | 1.883.461.918 | 1.882.769.921 | ≈ | Sabit varlık ağırlıklı yapı korunuyor |
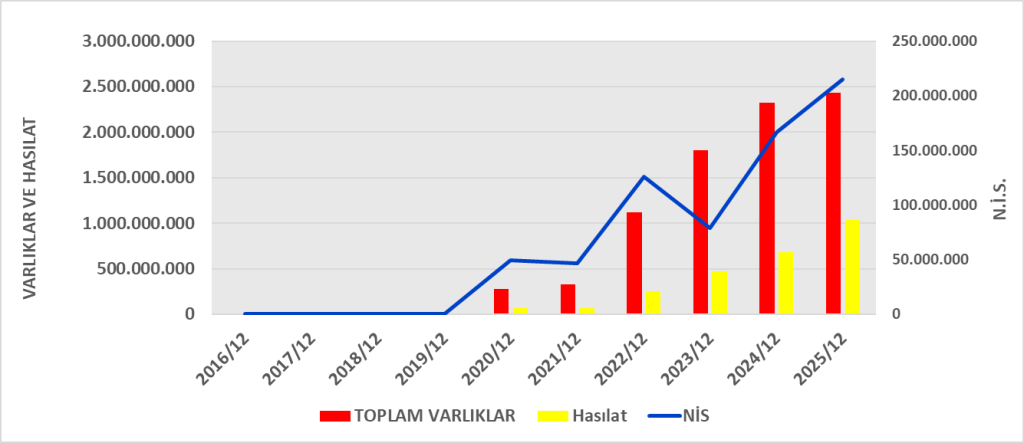
| Toplam Varlık | 2.436.257.754 | 2.324.344.471 | ▲ %4,8 | Kontrollü büyüme |
Dikkat Çeken Noktalar
- Stoklar: 288,8 mn TL (▲ %45) → Ciddi stok artışı (nakit baskısı yaratıyor)
- Ticari Alacaklar: 162 mn TL (▲ %35) → Satış artışıyla paralel ancak tahsilat riski artabilir
- Yatırım Amaçlı Gayrimenkuller: 1,29 milyar TL → Toplam varlıkların %53’ü (varlık bazlı şirket yapısı)
Likidite Analizi
| Oran | 2025 | 2024 | Yorum |
| Cari Oran | 1,72 | 1,72 | Dengeli |
| Net İşletme Sermayesi | 231,7 mn TL | 185,5 mn TL | Güçlenmiş |
Kısa vadeli ödeme gücü yeterli ancak stok ve alacak artışı nakit baskısı yaratıyor.
Finansal Yapı Analizi
| Oran | 2025 | 2024 | Yorum |
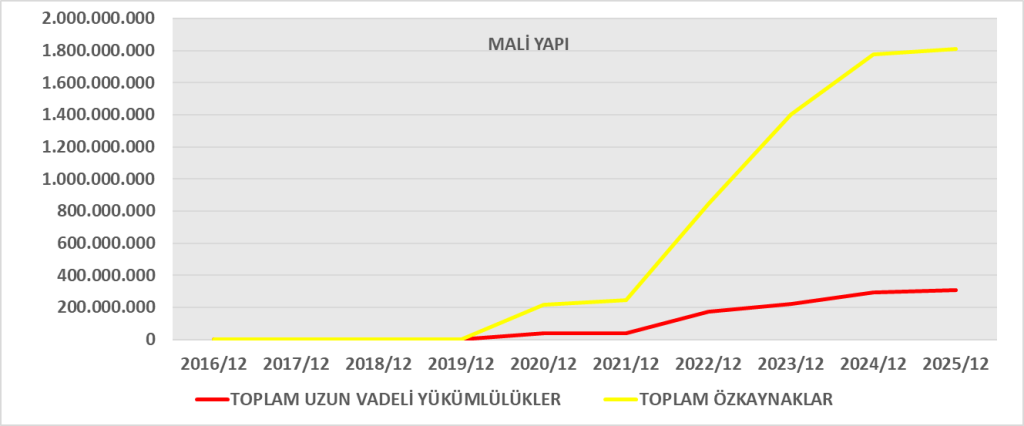
| Borç / Varlık | %25,8 | %23,6 | Borç artışı var |
| Borç / Özkaynak | %35 | %31 | Kaldıraç artmış |
| Özkaynak Oranı | %74 | %76 | Hala güçlü sermaye yapısı |
Finansal risk düşük seviyede ancak borçlanma artışı dikkat çekiyor.
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
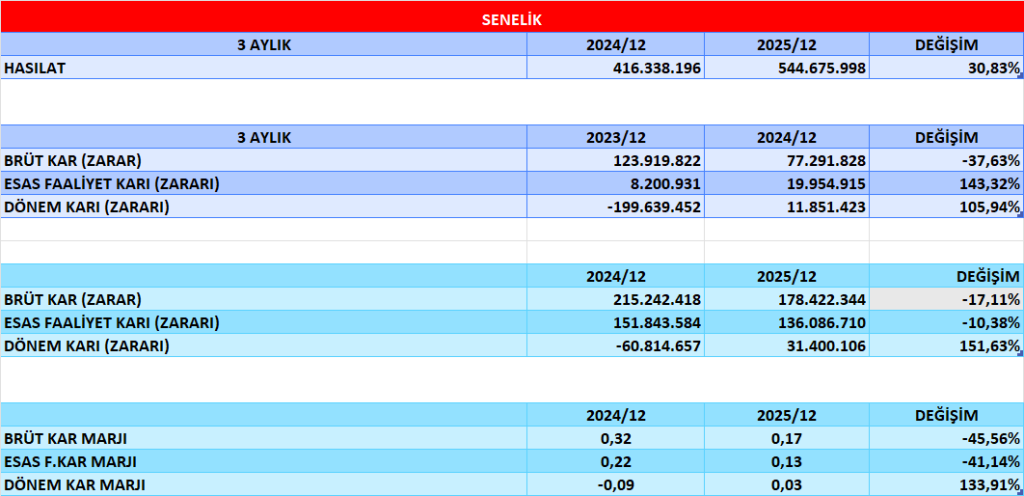
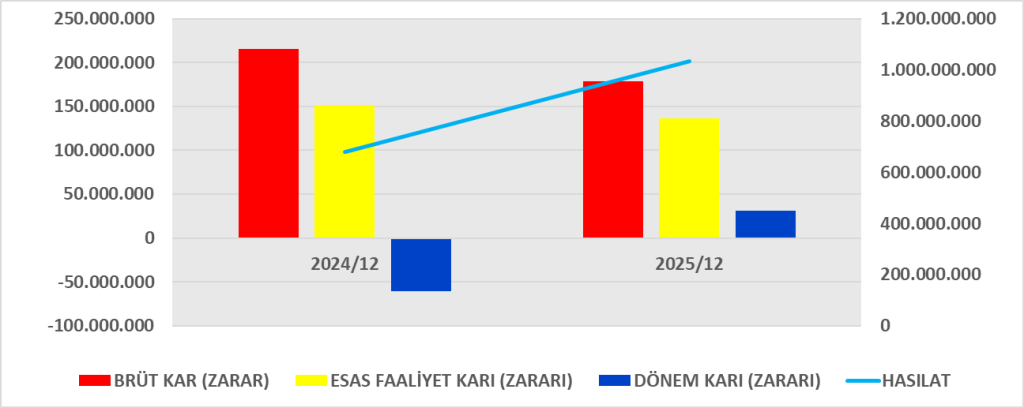
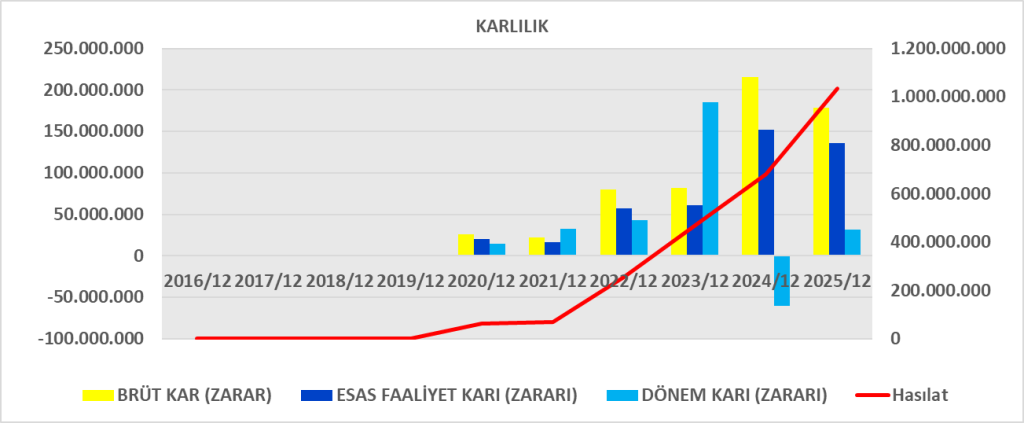
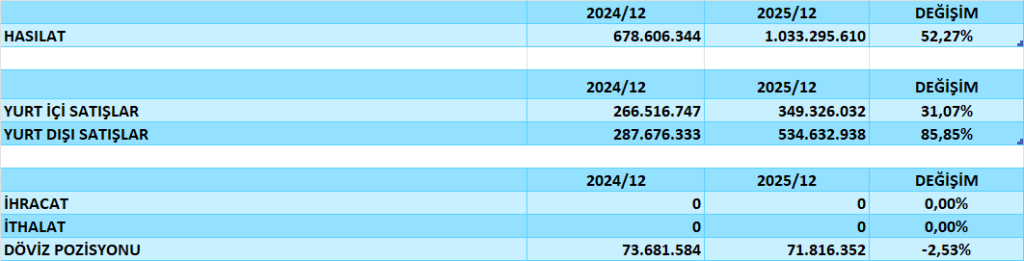
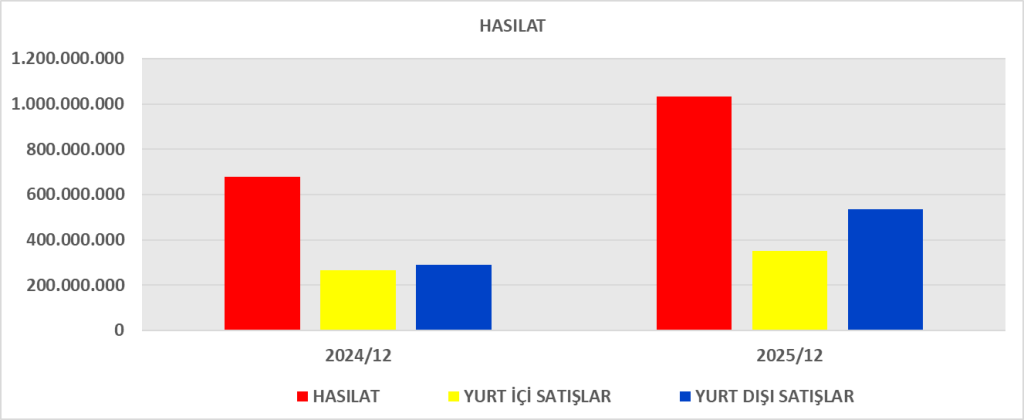
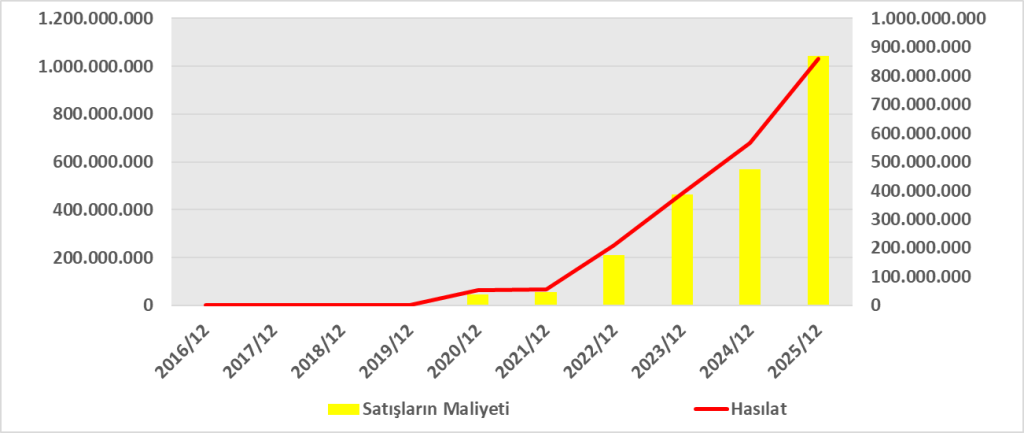
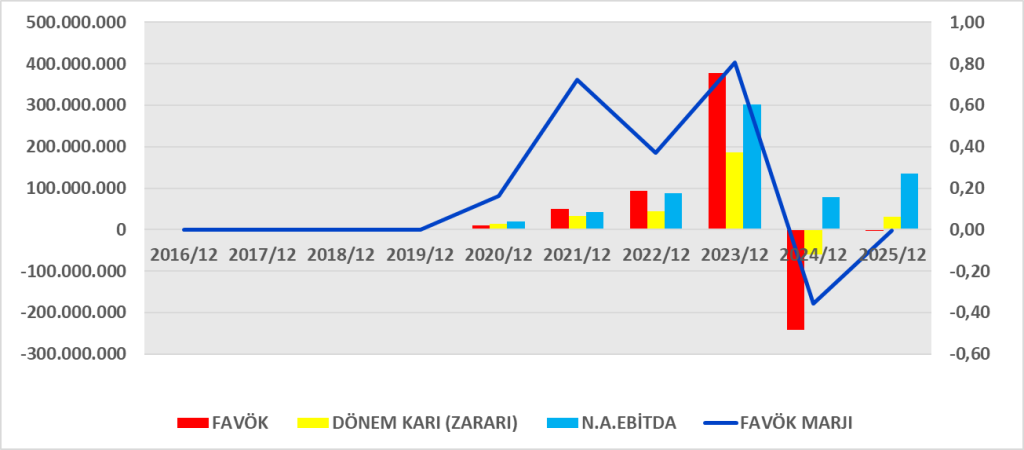
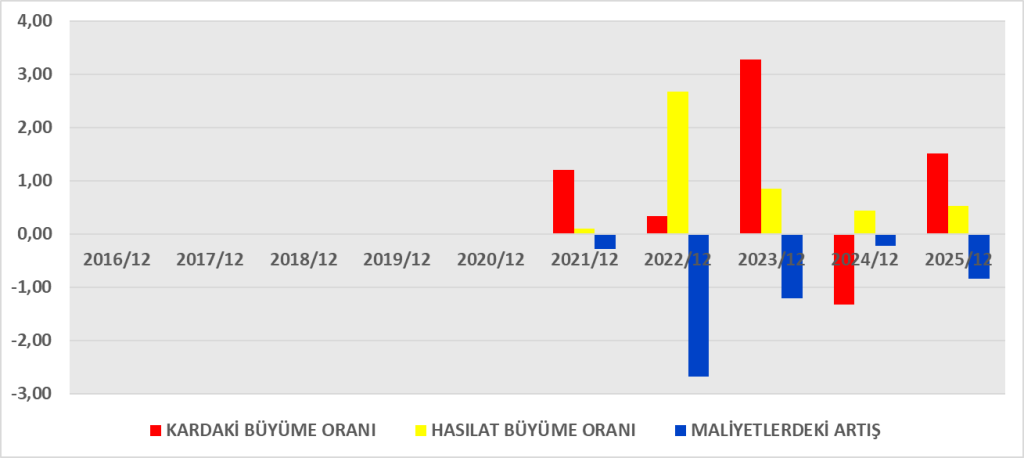
| Hasılat | 1.033 mn | 678 mn | ▲ %52 | Güçlü büyüme |
| Brüt Kar | 178 mn | 215 mn | ▼ | Marj daralması |
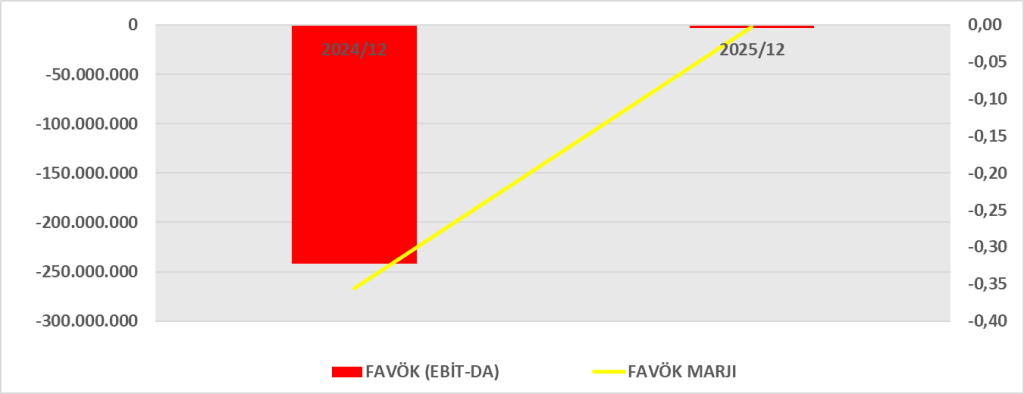
| Esas Faaliyet Karı | 136 mn | 151 mn | ▼ | Operasyonel baskı |
| Net Kar | 31,4 mn | -60,8 mn | İyileşme | Zarar → Kara dönüş |
Karlılık Oranları
| Oran | 2025 | 2024 | Yorum |
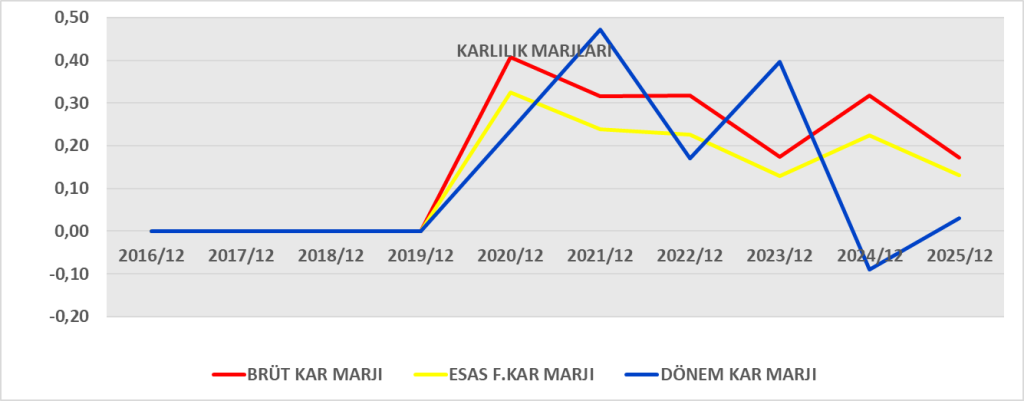
| Brüt Kar Marjı | %17,3 | %31,7 | Ciddi düşüş |
| Faaliyet Kar Marjı | %13,1 | %22,4 | Daralma |
| Net Kar Marjı | %3,0 | -%9 | Zayıf ama pozitif |
Satış büyümesine rağmen maliyet baskısı var. Karlılık ciddi şekilde düşmüş.
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
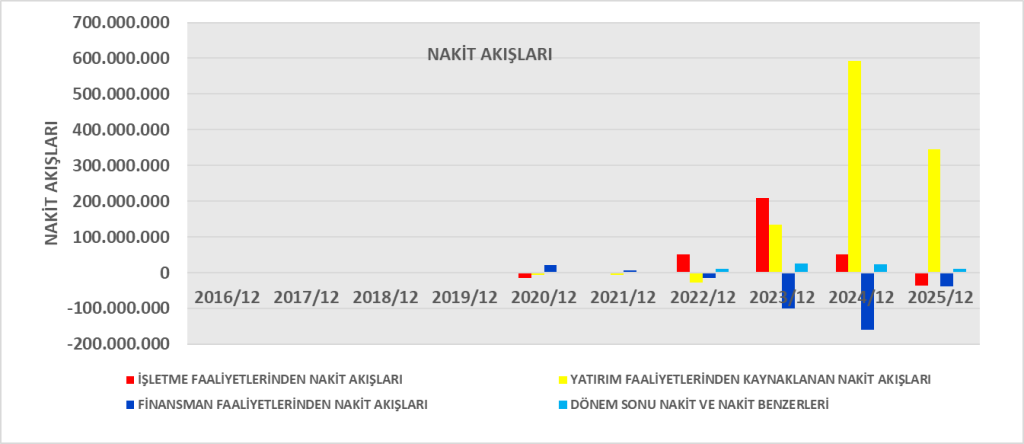
| İşletme Faaliyet Nakit Akışı | -35,5 mn | +50,7 mn | Negatife dönmüş |
| Yatırım Faaliyetleri | +427 mn | +593 mn | Varlık satış & enflasyon etkisi |
| Finansman Faaliyetleri | -38,2 mn | -159 mn | Borç geri ödeme |
| Net Nakit Değişimi | -19,7 mn | -20,9 mn | Nakit azalmış |
Nakit Kalitesi Analizi
| Gösterge | 2025 | Yorum |
| Net Kar | 31,4 mn | Pozitif |
| CFO | -35,5 mn | Negatif |
| Net Kar / CFO | Negatif | Kar nakde dönüşmüyor |
En kritik nokta: Kar var ama nakit yok.
Sebep:
- Stok artışı (-59 mn)
- Alacak artışı (-27 mn)
- Ertelenmiş gelir azalışı
| Nakit Kalitesi | Zayıf |
| Varlık Yapısı | Gayrimenkul ağırlıklı |
SONUÇ
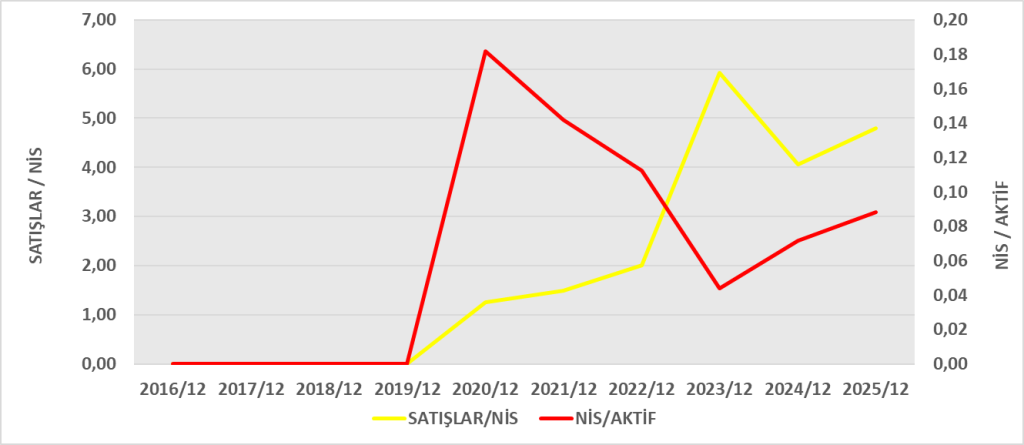
Satışlarını güçlü artırmış
Zarardan kara geçmiş
Sermaye yapısı güçlü
Ancak:
Karlılık marjları düşmüş
İşletme faaliyetlerinden nakit üretimi negatif
Stok ve alacak artışı nakit akışını bozuyor
| 2025 | 2024 | |
| Net Kar | 31.400.106 | -60.814.657 |
| Toplam Varlık | 2.436.257.754 | 2.324.344.471 |
| ROA | %1,29 | -%2,6 |
Yorum
- 2024’te zarar nedeniyle negatif ROA.
- 2025’te pozitife dönüş var ancak %1,3 oldukça düşük.
- Şirket varlık ağırlıklı (özellikle yatırım amaçlı gayrimenkul), bu da ROA’yı aşağı çekiyor.
- Operasyonel verimlilik zayıf.
ROIC
| Kalem | 2025 |
| Özkaynak | 1.807.785.045 |
| Toplam Faizli Borç | 177.732.049 |
| Nakit | 10.235.706 |
| Yatırılan Sermaye | ≈ 1.975.281.388 |
ROIC Yorumu
- %5,2 → Orta-düşük seviyede
- Türkiye gibi yüksek enflasyon ortamında reel olarak zayıf
- Eğer WACC %25-30 civarındaysa (muhtemel), şirket değer yaratmıyor olabilir
DUPONT ANALİZİ
| Bileşen | Durum | Yorum |
| Net Kar Marjı | Düşük (%3) | Karlılık baskı altında |
| Varlık Devir Hızı | Çok düşük (0,42) | Varlıklar verimsiz kullanılıyor |
| Kaldıraç | Düşük (1,35) | Risk düşük ama getiri de düşük |
ROE’nin düşük olmasının ana nedeni:
- Düşük marj
- Düşük varlık devir hızı
- Gayrimenkul ağırlıklı yapı
Stratejik Yorum
Finansal olarak sağlam
Zarardan kara geçmiş
Ancak sermaye verimliliği zayıf
Gayrimenkul ağırlığı operasyonel getiriyi düşürüyor
Temel Veriler
| 2025 | 2024 | |
| Net Kar | 31.400.106 | -60.814.657 |
| CFO | -35.511.175 | 50.701.247 |
| Net Kar – CFO Farkı | -66.911.281 | +111.515.904 |
| CFO / Net Kar | Negatif | Negatif (zıt yönlü) |
2025: Kar Var, Nakit Yok
- 31,4 mn TL net kar açıklamış
- Ancak -35,5 mn TL CFO üretmiş
Bu durum “karın nakde dönüşmediğini” gösterir.
CFO’yu Negatife Çeken Unsurlar
İşletme Sermayesi Etkisi: -89,6 mn TL
| Kalem | Nakit Etkisi |
| Stok Artışı | -59,2 mn |
| Ticari Alacak Artışı | -27,6 mn |
| Ertelenmiş Gelir Azalışı | -26,7 mn |
| Ticari Borç Azalışı | -5,5 mn |
Satış büyümesi (%52) işletme sermayesi ihtiyacını artırmış.
Nakit Dışı Karlılık Unsurları
| Kalem | Etki |
| Amortisman | +29,3 mn |
| Gerçeğe Uygun Değer Gelirleri | +18,3 mn |
| Ertelenmiş Vergi Gideri | -27,5 mn |
| Net Parasal Pozisyon Kaybı | -40,3 mn |
Özellikle enflasyon muhasebesi kaynaklı parasal pozisyon kaybı karlılığı aşağı çekiyor.
| 2024 | 2025 | |
| Net Kar | -60,8 mn | +31,4 mn |
| CFO | +50,7 mn | -35,5 mn |
2024’te:
- Şirket zarar etmiş
- Ama nakit üretmiş
2025’te:
- Şirket kar etmiş
- Ama nakit tüketmiş
Bu, kazanç kalitesinin zayıf olduğunu gösterir.
Yorum
Muhasebe karlılığı var
Operasyonel nakit üretimi yok
Bu sürdürülebilir değildir. Eğer:
- Stok devir hızı iyileşmezse
- Tahsilat süreleri kısalmazsa
- Marjlar toparlanmazsa
2026’da likidite baskısı artabilir.
Net Kar – FCF Karşılaştırması
| 2025 | 2024 | |
| Net Kar | 31,4 mn | -60,8 mn |
| CFO | -35,5 mn | +50,7 mn |
| FCF | -74,4 mn | +39,1 mn |
2025: Kar Var Ama Serbest Nakit Yok
2025’te:
- Net Kar = +31,4 mn
- FCF = -74,4 mn
Aradaki fark: 105,8 milyon TL
Bu çok yüksek bir sapmadır.
İşletme Sermayesi Baskısı
- Stok artışı: -59 mn
- Alacak artışı: -27 mn
- Ertelenmiş gelir azalışı: -26 mn
Yatırım Harcamaları
- Capex: -38,8 mn
Enflasyon Muhasebesi Etkisi
- Parasal pozisyon kaybı: -40 mn
Net Kar – FCF Kalite Analizi
- Muhasebe karlılığı var
- Ancak nakit yaratılmıyor
- Büyüme nakit tüketerek finanse ediliyor
| Yıl | Durum |
| 2024 | Zarar var ama güçlü FCF |
| 2025 | Kar var ama negatif FCF |
Bu, kazanç kalitesinin düştüğünü gösterir.