BANTAŞ BANDIRMA AMBALAJ SANAYİ VE TİCARET A.Ş.
BİLANÇO ANALİZİ
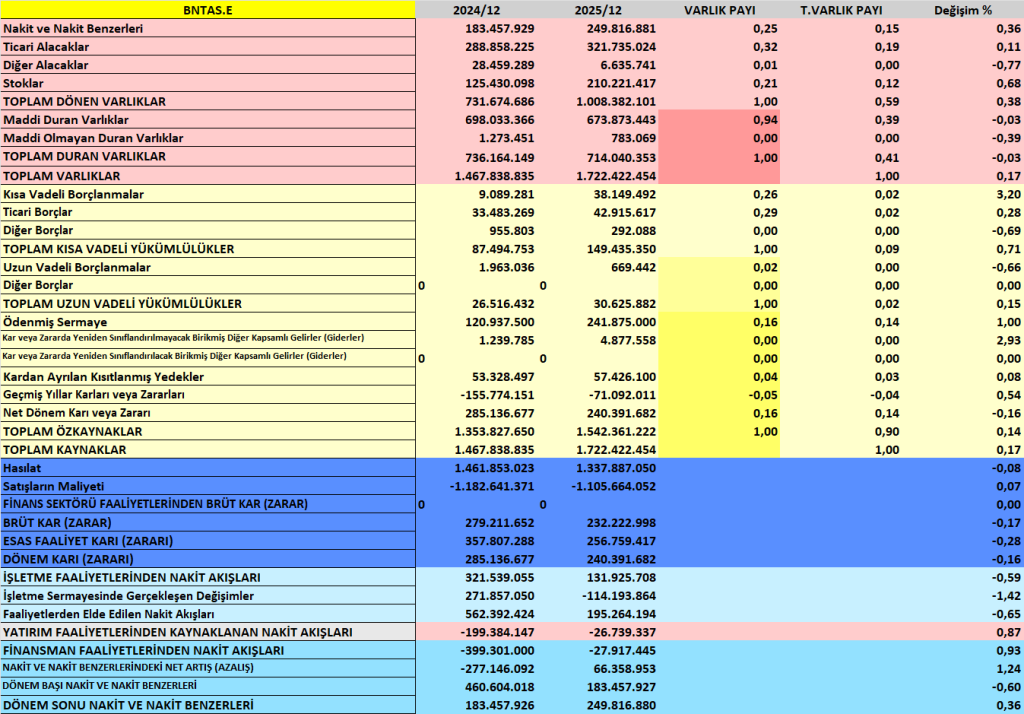
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Yorum |
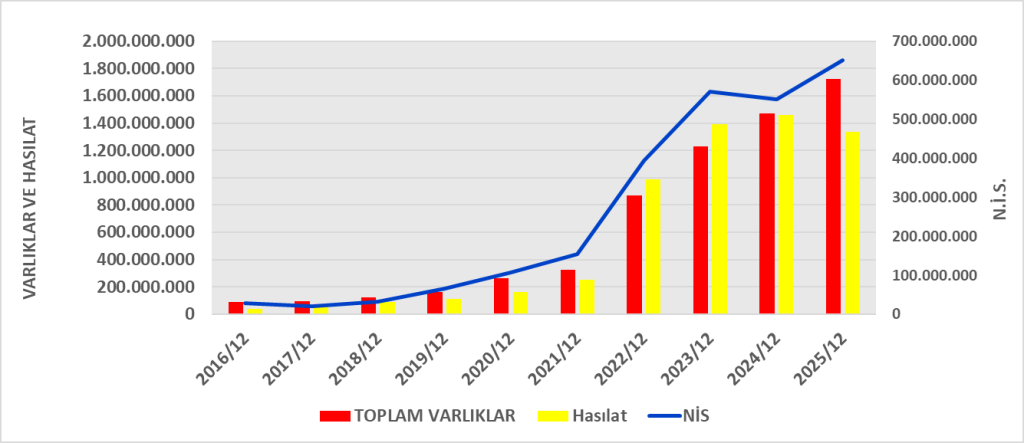
| Toplam Varlıklar | 1.722.422.454 | 1.467.838.835 | ▲ %17 | Enflasyon muhasebesi ve işletme büyümesi etkili |
| Dönen Varlıklar | 1.008.382.101 | 731.674.686 | ▲ %38 | Likidite artışı güçlü |
| Nakit | 249.816.881 | 183.457.929 | ▲ %36 | Operasyonel nakit üretimi pozitif |
| Ticari Alacaklar | 321.735.024 | 288.858.225 | ▲ %11 | Satışlara paralel artış |
| Stoklar | 210.221.417 | 125.430.098 | ▲ %68 | İşletme sermayesi ihtiyacı artmış |
| Duran Varlıklar | 714.040.353 | 736.164.149 | ▼ %3 | Yeni yatırım sınırlı |
Aktif Yapı Yorumu
- Şirket daha likit ve dönen varlık ağırlıklı yapıya geçmiş.
- Stok artışı dikkat çekici (talep beklentisi veya maliyet artışı).
- Duran varlıkta büyük yatırım yok → 2025 yatırım yılı değil.
| Kalem | 2025 | 2024 | Değişim | Yorum |
| Toplam Yükümlülük | 180.061.232 | 114.011.185 | ▲ %58 | Borç artışı var |
| Toplam Özkaynak | 1.542.361.222 | 1.353.827.650 | ▲ %14 | Karlılık destekli artış |
| Borç / Aktif | %10 | %8 | Hafif artış | Çok düşük borçluluk |
| Özkaynak / Aktif | %90 | %92 | Güçlü yapı | Finansal risk çok düşük |
Finansal Yapı Yorumu
- Şirket neredeyse borçsuz.
- Finansman gideri dramatik şekilde azalmış.
- Sermaye artırımı yapılmış (ödenmiş sermaye iki katına çıkmış).
- Çok güçlü özkaynak finansmanı mevcut.
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
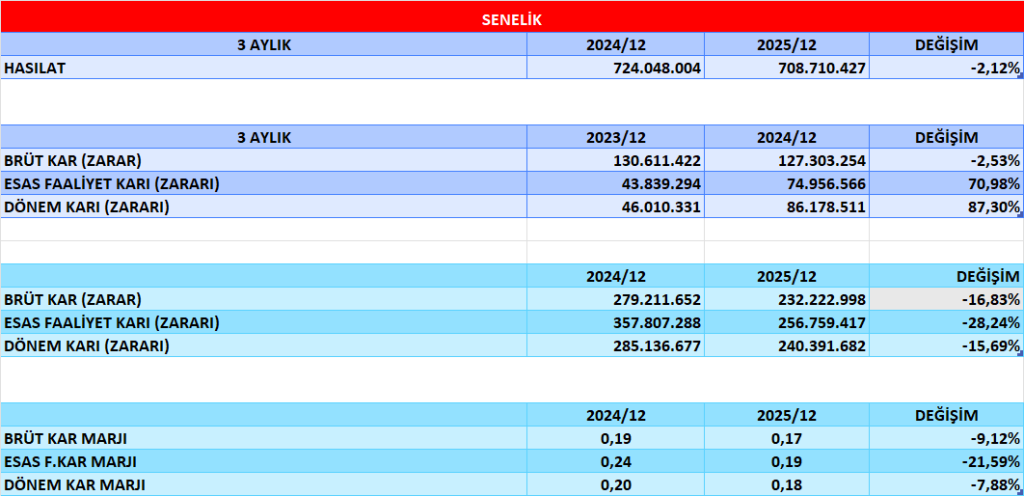
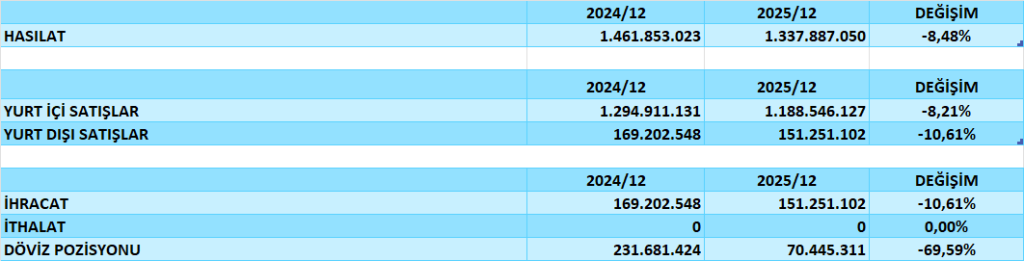
| Hasılat | 1.337.887.050 | 1.461.853.023 | ▼ %8 | Reel daralma olabilir |
| Brüt Kar | 232.222.998 | 279.211.652 | ▼ %17 | Marj baskısı |
| Brüt Kar Marjı | %17,3 | %19,1 | Düşüş | Maliyet baskısı |
| Esas Faaliyet Karı | 256.759.417 | 357.807.288 | ▼ %28 | Diğer gelir azalması etkili |
| Net Kar | 240.391.682 | 285.136.677 | ▼ %16 | Karlılık gerilemiş |
| Net Kar Marjı | %18 | %19,5 | Hafif düşüş | Hala güçlü |
Karlılık Yorumu
- Satış hacmi gerilemiş.
- Brüt marj ve faaliyet karı düşmüş.
- Finansman giderleri ciddi azalmış (2024: -43,6m → 2025: -5,9m).
- Net kar güçlü ama düşüş trendinde.
NAKİT AKIŞ ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
| İşletme Faaliyetlerinden Nakit | 131.925.708 | 321.539.055 | Azalmış |
| Net Kar | 240.391.682 | 285.136.677 | CFO < Net Kar |
| Yatırım Faaliyetleri | -37.649.310 | -199.384.147 | Yatırım harcaması az |
| Finansman Faaliyetleri | -27.917.445 | -399.301.000 | Borç geri ödemesi yüksek |
| Nakit Artışı | +66.358.953 | -277.146.092 | Likidite toparlandı |
Nakit Yorumu
- CFO net kardan düşük → işletme sermayesi artışı etkili.
- 2024’te nakit çıkışı çok sertmiş.
- 2025’te nakit dengesi toparlanmış.
- Büyük yatırım yapılmamış.
- Serbest nakit akışı pozitif.
YORUM
Güçlü özkaynak yapısına sahip
Borç riski yok denecek kadar az
Karlı
Nakit üretmeye devam ediyor
Ancak:
Satış ve marjlarda daralma var
Stok artışı dikkat edilmeli
Karlılık trendi aşağı yönlü
SONUÇ
Bantaş Bandırma Ambalaj Sanayi ve Ticaret A.Ş. finansal açıdan çok sağlam, düşük riskli, yüksek özkaynaklı bir şirket görünümünde.
- Büyüme yılı değil,
- Karlılıkta normalleşme yılı,
- Likidite toparlanma yılı.
ROA
| 2025 | 2024 | |
| Net Kar | 240.391.682 | 285.136.677 |
| Toplam Varlık | 1.722.422.454 | 1.467.838.835 |
| ROA | %13,96 | %19,43 |
ROA Yorumu
- ROA ciddi düşmüş (%19,4 → %14).
- Varlık büyümesine rağmen karlılık düşmüş.
- Şirket varlıklarını hâlâ verimli kullanıyor ama momentum zayıflamış.
ROIC
| 2025 | 2024 | |
| NOPAT | 248.3m | 351.8m |
| Yatırılan Sermaye | 1.33bn | 1.18bn |
| ROIC | %18,6 | %29,7 |
ROIC Yorumu
- ROIC ciddi düşmüş.
- 2024 çok güçlü bir yılmış.
- 2025 normalleşme yılı.
- Yine de %18,6 oldukça iyi bir seviye.
DUPONT ANALİZİ
| 2025 | 2024 | |
| Net Marj | 17,96% | 19,50% |
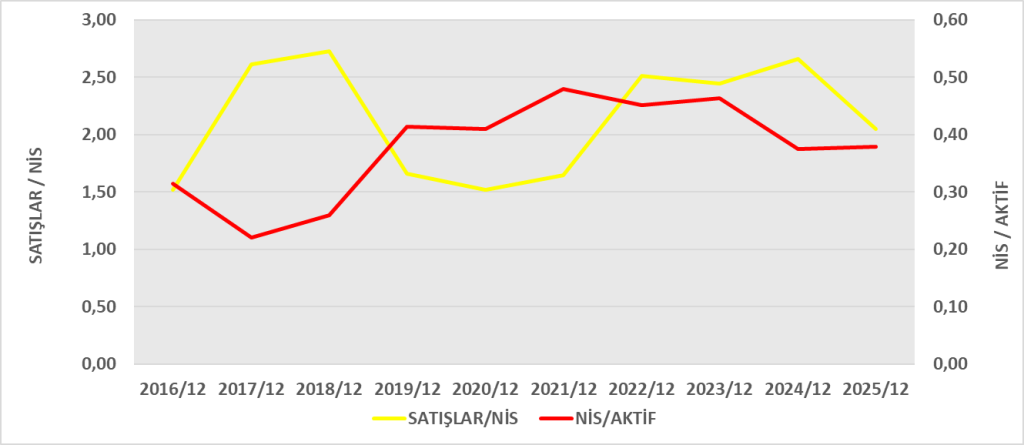
| Aktif Devir | 0,78 | 1,00 |
| Kaldıraç | 1,12 | 1,08 |
| ROE | %15,7 | %21,1 |
DuPont Yorumu
ROE düşüşünün nedeni:
Kaldıraç artmamış (şirket borçlanmıyor)
Net marj düşmüş
Aktif devir hızı ciddi düşmüş
YORUM
- Hâlâ yüksek kârlı
- Borçsuz
- Sermaye verimliliği iyi
- Ancak 2025’te momentum kaybı var
En kritik gösterge:
Aktif devir hızındaki düşüş
Eğer satış büyümesi tekrar hızlanmazsa ROIC ve ROE daha da düşebilir.
Temel Veriler
| 2025 | 2024 | |
| Net Kar | 240.391.682 | 285.136.677 |
| CFO | 131.925.708 | 321.539.055 |
| CFO / Net Kar | 0,55 | 1,13 |
Kalite Analizi
🔹 2024
- CFO > Net Kar
- Oran: 1,13
- Muhasebe karından daha fazla nakit üretmiş.
- Yüksek kazanç kalitesi
🔹 2025
- CFO < Net Kar
- Oran: 0,55
- Karın yarısı kadar nakit üretilmiş.
- Kazanç kalitesi zayıflamış
İşletme Sermayesi Değişimi
| Kalem | Etki |
| Stok artışı | -56,8m |
| Ticari alacak değişimi | +147,3m |
| Diğer işletme sermayesi kalemleri | -128,4m |
| Toplam işletme sermayesi etkisi | -114,1m |
Stok artışı nakdi bağlamış.
Diğer dönen kalemlerde ciddi nakit çıkışı var.
Enflasyon Etkisi (TMS 29)
| 2025 | 2024 | |
| İşletme faaliyetlerine enflasyon etkisi | -63,3m | -240,8m |
2025’te enflasyon etkisi daha düşük ama hâlâ nakdi baskılıyor.
STRATEJİK YORUM
Kar üretme kabiliyeti devam ediyor
Nakit yaratma kabiliyeti 2024’e göre düşmüş
Ancak borçsuz yapı sayesinde risk düşük
2025
- CFO: 131.925.708
- CAPEX: 37.228.641
- FCF = 94.697.067 TL
2024
- CFO: 321.539.055
- CAPEX: 362.406.865
- FCF = -40.867.810 TL
Kar – FCF Karşılaştırması
| 2025 | 2024 | |
| Net Kar | 240.391.682 | 285.136.677 |
| FCF | 94.697.067 | -40.867.810 |
| FCF / Net Kar | %39 | -%14 |
Yorum
2024
- Net kar yüksek
- Ancak büyük yatırım yapılmış (CAPEX 362m)
- FCF negatif
- Bu büyüme yatırımı yılı
Karlılık var ama nakit yatırımda kullanılmış.
2025
- Net kar düşmüş
- Yatırım harcaması ciddi azalmış
- FCF pozitife dönmüş
Hasat yılı / nakit toplama yılı
STRATEJİK OKUMA
- 2024 → yatırım ve genişleme dönemi
- 2025 → nakit dengelenme dönemi
Şirket:
Karlı
Nakit üretmeye başlamış
Borçsuz