TERA YATIRIM MENKUL DEĞERLER A.Ş.
BİLANÇO ANALİZİ
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Analiz |
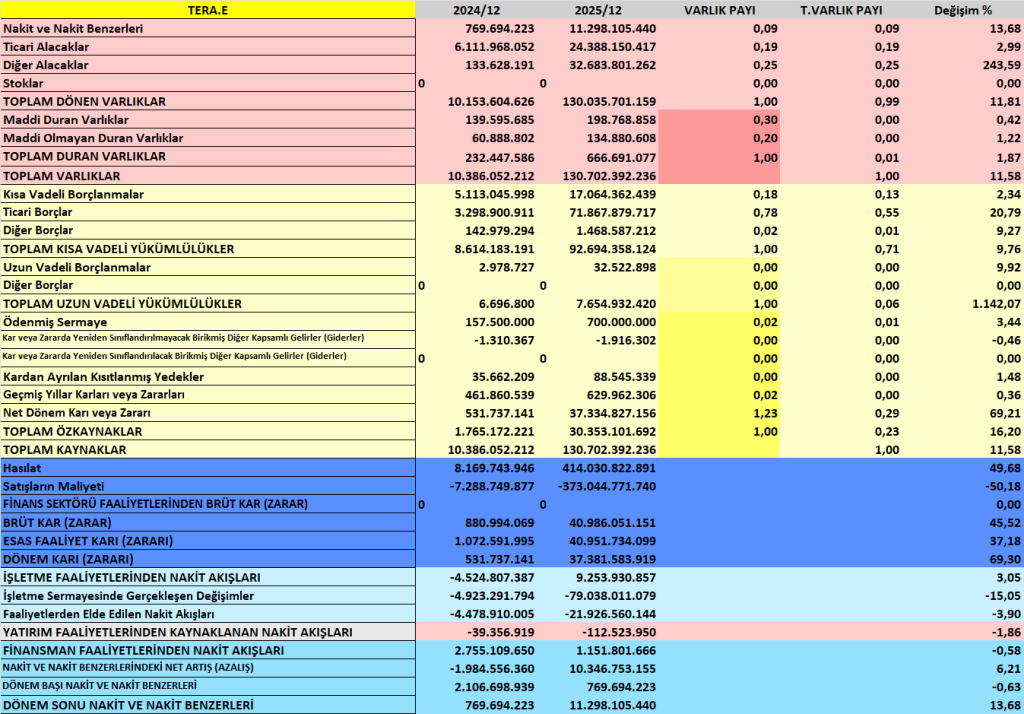
| Toplam Varlık | 130,7 mlr | 10,4 mlr | ↑ Çok güçlü artış | Operasyon hacminde sıçrama |
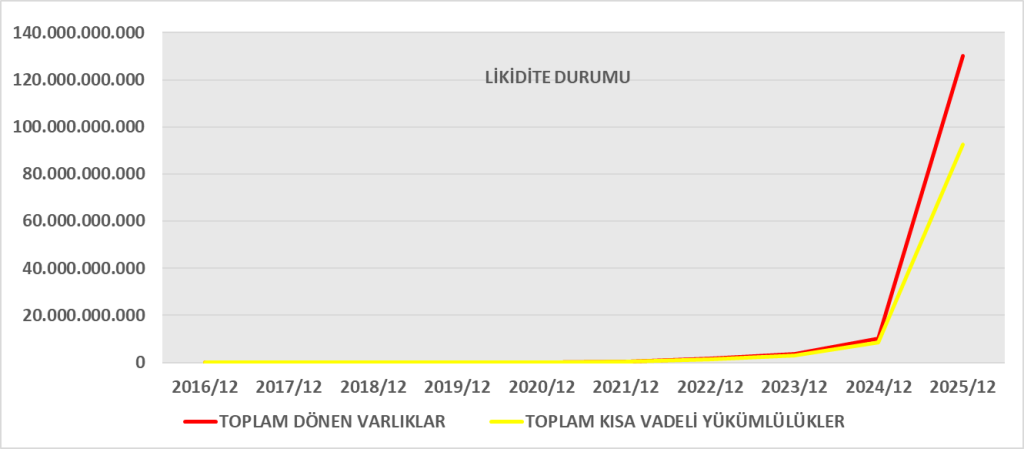
| Dönen Varlık | 130,0 mlr | 10,15 mlr | ↑ | İş modeli gereği yüksek likit yapı |
| Nakit | 11,3 mlr | 0,77 mlr | ↑ 14 kat | Güçlü nakit üretimi |
| Finansal Yatırımlar | 59,3 mlr | 3,0 mlr | ↑ | İşlem hacmi büyümesi |
| Ticari Alacaklar | 24,4 mlr | 6,1 mlr | ↑ | Müşteri işlem hacmi artışı |
| Toplam Yükümlülük | 100,3 mlr | 8,6 mlr | ↑ | Operasyonel genişleme |
| Özkaynak | 30,35 mlr | 1,76 mlr | ↑ 17 kat | Net kar etkisi |
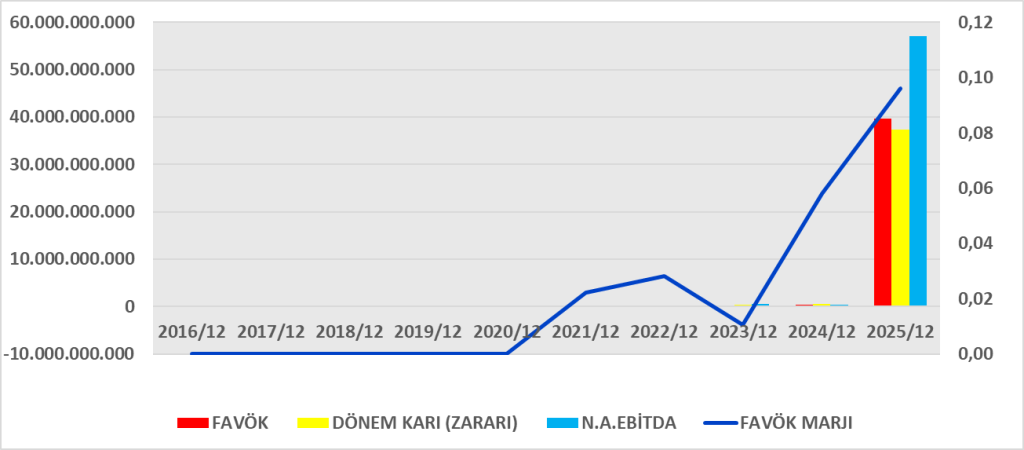
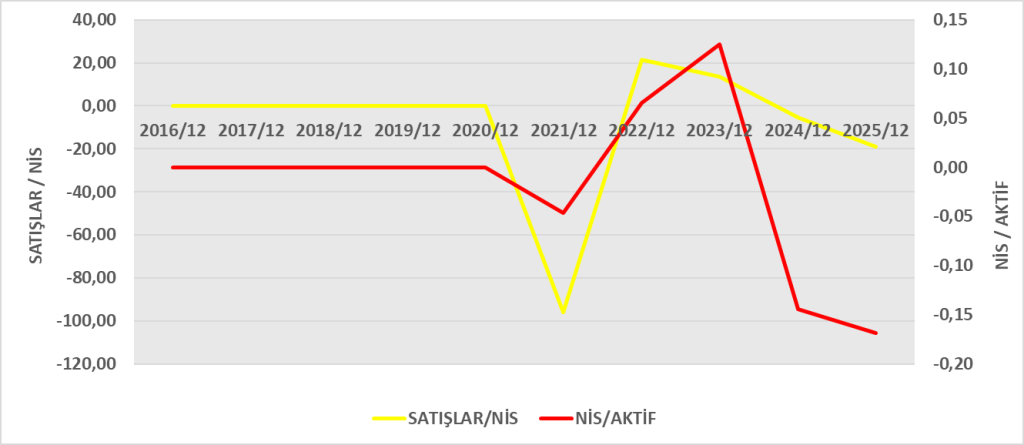
| Net Dönem Karı | 37,33 mlr | 0,53 mlr | ↑ Olağanüstü | Karlılık patlaması |
| Oran | 2025 | 2024 | Yorum |
| Cari Oran (DV/KVY) | 1,40 | 1,18 | Güçlü likidite |
| Borç / Varlık | %77 | %83 | Risk azalmış |
| Özkaynak / Varlık | %23 | %17 | Sermaye güçlenmiş |
| Kaldıraç (Varlık/Özkaynak) | 4,3x | 5,9x | Finansal risk düşmüş |
Yorum:
- Şirket ciddi şekilde büyümüş.
- Karlılık artışı özkaynakları dramatik biçimde büyütmüş.
- Kaldıraç düşmesine rağmen aracı kurum doğası gereği borç yüksek.
- Finansal yapı 2024’e göre daha sağlıklı.
GELİR TABLOSU ANALİZİ
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Yorum |
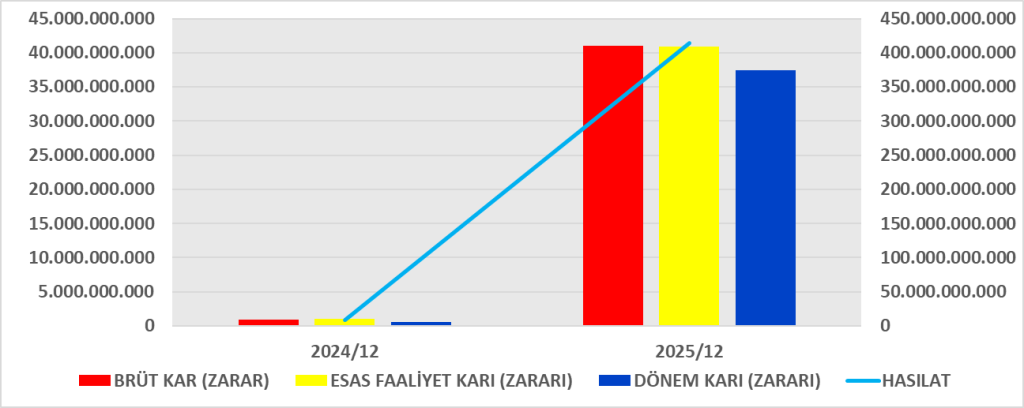
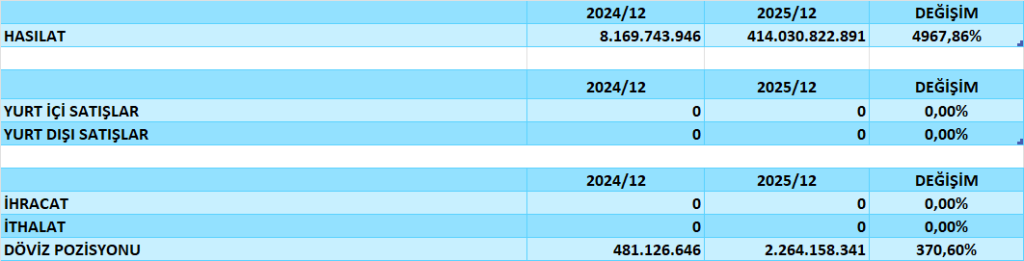
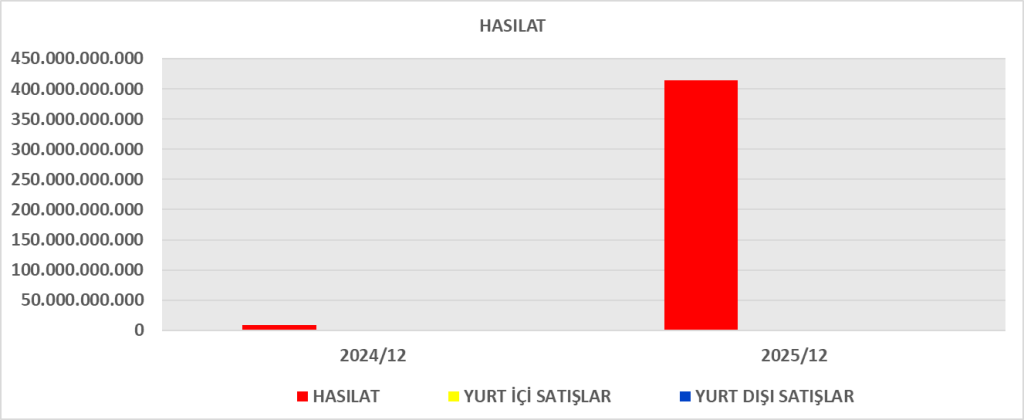
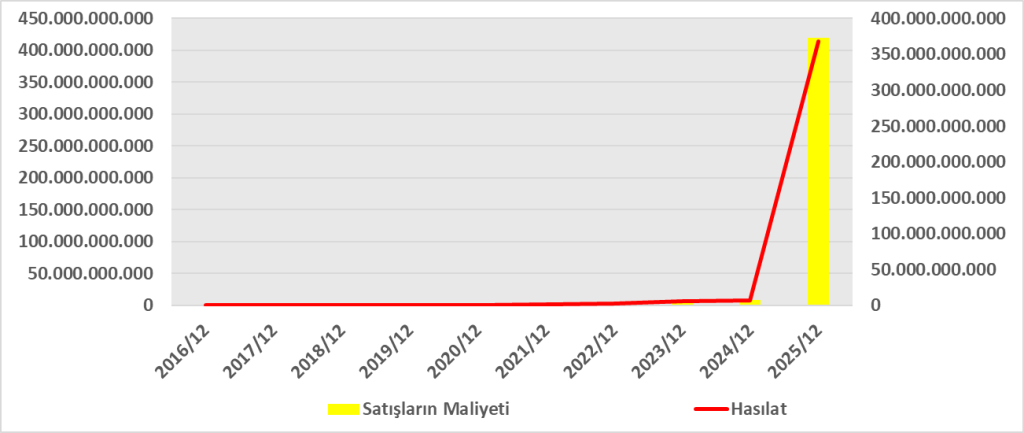
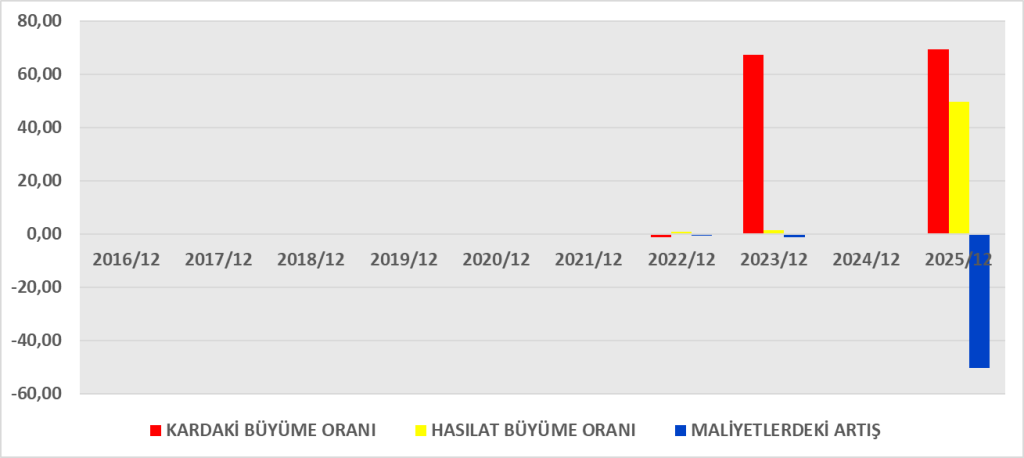
| Hasılat | 414,03 mlr | 8,17 mlr | ↑ ~50x | İşlem hacmi patlaması |
| Satışların Maliyeti | -373,04 mlr | -7,29 mlr | ↑ | Hacim artışına paralel |
| Brüt Kar | 40,99 mlr | 0,88 mlr | ↑ Çok güçlü | Karlılık sıçraması |
| Genel Yönetim Giderleri | -2,41 mlr | -0,74 mlr | ↑ | Ölçek büyümesi |
| Pazarlama Giderleri | -0,33 mlr | -0,06 mlr | ↑ | Büyüme yatırımı |
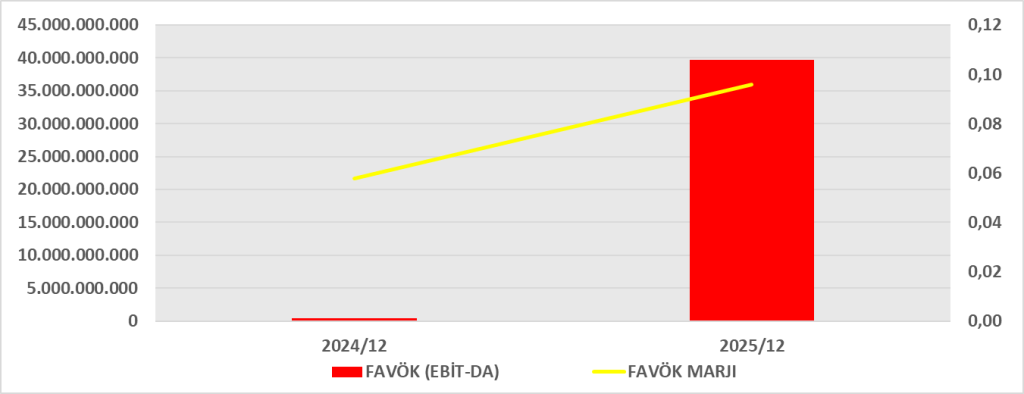
| Esas Faaliyet Karı | 40,95 mlr | 1,07 mlr | ↑ | Operasyonel sıçrama |
| Yatırım Gelirleri | 32,27 mlr | 1,10 mlr | ↑ | Finansal pozisyon katkısı |
| Finansman Giderleri | -16,58 mlr | -1,64 mlr | ↑ | Borçlanma etkisi |
| Vergi Öncesi Kar | 52,08 mlr | 0,58 mlr | ↑ | Olağanüstü |
| Net Kar | 37,38 mlr | 0,53 mlr | ↑ | Rekor yıl |
KARLILIK MARJ ANALİZİ
| Oran | 2025 | 2024 | Yorum |
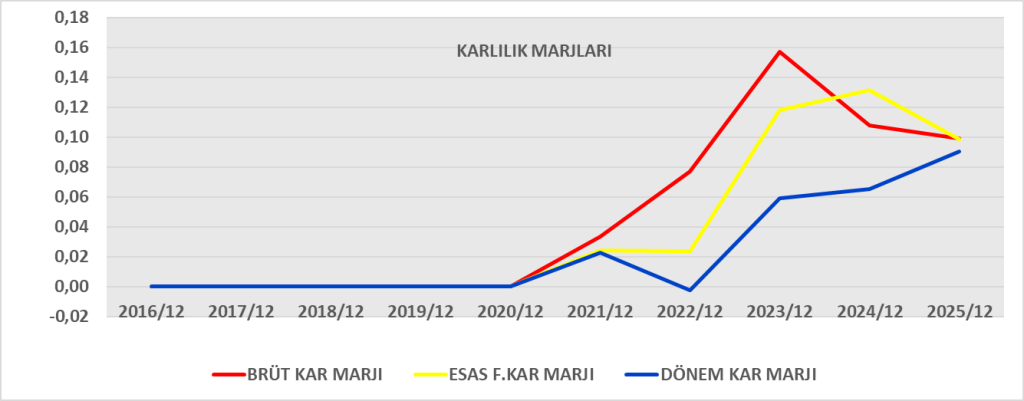
| Brüt Kar Marjı | %9,9 | %10,8 | Hafif düşüş |
| Faaliyet Kar Marjı | %9,9 | %13,1 | Hacim etkisi |
| Net Kar Marjı | %9,0 | %6,5 | Artış |
GİDER ANALİZİ
| Gider Türü | Hasılata Oranı (2025) | Yorum |
| Genel Yönetim | %0,58 | Ölçek avantajı |
| Pazarlama | %0,08 | Düşük |
| Finansman Gideri | %4,0 | Borçlanma etkisi |
Yorum:
- Operasyonel giderler hasılata oranla çok düşük.
- Şirket ölçek ekonomisi yakalamış.
- Finansman giderleri yüksek ama karlılığı baskılamıyor.
KAR YAPISI ANALİZİ
| Kar Kaynağı | Tutar | Değerlendirme |
| Esas Faaliyet Karı | 40,95 mlr | Ana kaynak |
| Yatırım Gelirleri | 32,27 mlr | Ek katkı |
| Finansman Giderleri | -16,58 mlr | Kısmi baskı |
| Net Parasal Pozisyon | -5,87 mlr | Enflasyon etkisi |
2025 karlılığı hem: Operasyonel büyümeden, Finansal yatırımlardan
beslenmiş.
YORUM
İşlem hacmi sıçramış
Ölçek büyümüş
Karlılık rekor seviyeye çıkmış
Vergi yükü ciddi artmış
Ancak dikkat edilmesi gerekenler:
Karlılık döngüsel olabilir
Piyasa hacmine bağımlı yapı
Yatırım gelirlerinin sürdürülebilirliği
NAKİT AKIŞ TABLOSU ANALİZİ
| Nakit Akış Kalemi | 2025 (TL) | 2024 (TL) | Yorum |
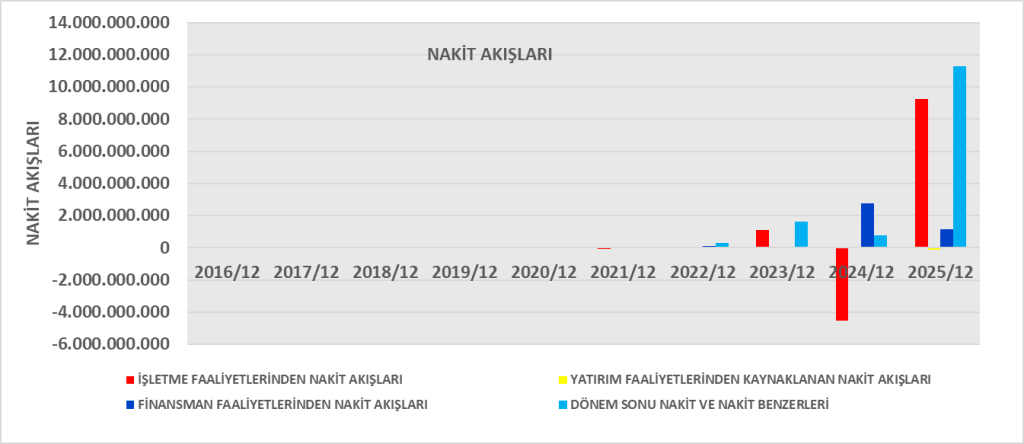
| İşletme Faaliyetleri | +9,25 mlr | -4,52 mlr | Güçlü toparlanma |
| Yatırım Faaliyetleri | -306 mn | -39 mn | Kontrollü yatırım |
| Finansman Faaliyetleri | +1,15 mlr | +2,75 mlr | Borçlanma kaynaklı |
| Net Nakit Artışı | +10,34 mlr | -1,98 mlr | Büyük iyileşme |
| Dönem Sonu Nakit | 11,3 mlr | 0,77 mlr | Likidite patlaması |
- Net kar çok yüksek.
- Ancak işletme nakit akışı karın %25’i seviyesinde.
- Bunun nedeni:
- Finansal yatırımlardaki artış
- Ticari alacaklardaki büyüme
- İşletme sermayesi ihtiyacı
Bu durum büyüyen aracı kurumlarda normaldir.
BİLANÇO – NAKİT AKIŞ UYUM ANALİZİ
| Alan | Bulgular | Yorum |
| Nakit Artışı | 10,3 mlr | Bilanço ile uyumlu |
| Ticari Alacak Artışı | -36,5 mlr nakit etkisi | Büyüme kaynaklı |
| Finansal Yatırım Artışı | -112,6 mlr | İş modeli gereği |
| Ticari Borç Artışı | +137 mlr | Operasyon hacmi artışı |
| Vergi Yükü | 14,7 mlr | Karlılık sürdürülebilir mi incelenmeli |
YORUM
Güçlü Yönler
Olağanüstü karlılık artışı
Özkaynak güçlenmesi
Likidite artışı
Ölçek büyümesi
Risk Alanları
Net kar ile nakit akışı arasındaki fark
İşletme sermayesi bağımlılığı
Yüksek işlem hacmine bağlı volatilite
Enflasyon düzeltmesi etkileri
ROA
| 2025 | 2024 | |
| Net Kar | 37,33 mlr TL | 0,53 mlr TL |
| Toplam Varlık | 130,70 mlr TL | 10,39 mlr TL |
| ROA | %28,6 | %5,1 |
Yorum:
- ROA %5’ten %28,6’ya çıkmış.
- Varlık verimliliği dramatik artmış.
- Aracı kurum ölçeğinde bu oran oldukça yüksek.
- 2025 yılı kârlılık açısından olağanüstü.
ROIC
- %80+ ROIC olağanüstü.
- Şirket sermayesini çok yüksek getiriyle kullanmış.
- Bu düzey sürdürülebilir mi?
→ Büyük ölçüde piyasa hacmine bağlı.
DUPONT ANALİZİ
| Bileşen | Güçlü mü? | Yorum |
| Net Kar Marjı | Orta-Yüksek | Aracı kurum için iyi |
| Varlık Devir Hızı | Çok Yüksek | İşlem hacmi patlaması |
| Finansal Kaldıraç | Yüksek ama kontrol altında | 2024’e göre düşmüş |
Kritik Nokta:
ROE’nin ana kaynağı:
- ✔ Yüksek işlem hacmi
- ✔ Yüksek varlık devir hızı
- ✔ Karlılık sıçraması
Kaldıraç etkisi var ama tek başına belirleyici değil.
Sonuç
- Karlılık açısından zirve yıl
- Sermaye kullanım etkinliği olağanüstü
- Operasyonel ölçek patlamış
- Ancak bu oranlar döngüsel olabilir
1️⃣ NET KAR – CFO KARŞILAŞTIRMASI
| 2025 | 2024 | |
| Net Kar | 37,33 mlr TL | 0,53 mlr TL |
| CFO (İşletme Nakit Akışı) | 9,25 mlr TL | -4,52 mlr TL |
| CFO / Net Kar | %25 | Negatif |
2025’te net kar olağanüstü artmış.
Ancak CFO, net karın sadece %25’i seviyesinde.
Bu durum kar kalitesi analizi açısından incelenmelidir.
İşletme Sermayesi Etkisi
| Kalem | Nakit Etkisi (2025) |
| Finansal yatırımlardaki artış | -112,6 mlr TL |
| Ticari alacak artışı | -36,5 mlr TL |
| Diğer alacak artışı | -65,1 mlr TL |
| Ticari borç artışı | +137,1 mlr TL |
Yorum:
- Şirket çok hızlı büyümüş.
- Müşteri işlemleri arttıkça alacaklar ve finansal varlıklar artmış.
- Bu artış nakdi geçici olarak bağlamış.
- Ticari borçlar artışı CFO’yu dengelemiş.
Bu tip yapı aracı kurumlarda hacim büyümesi dönemlerinde normaldir.
KAR KALİTESİ ANALİZİ
CFO / Net Kar = %25
Genel referans aralığı:
- %80 – %100 → Çok sağlıklı
- %50 – %80 → Orta kalite
- %50 altı → İşletme sermayesi baskısı
Burada oran düşük.
Ancak kritik nokta:
Bu düşük oran zarar değil, büyüme kaynaklıdır.
Şirket:
- Finansal yatırımlarını büyütmüş
- İşlem hacmini artırmış
- Operasyonel ölçeği genişletmiş
YORUM
Kar güçlü
Nakit üretimi pozitif
2024’e göre dramatik iyileşme
Ancak net karın tamamı nakde dönüşmemiş
Bu durum:
- Hızlı büyüme yılına işaret eder.
- Sürdürülebilirlik analizi gerektirir.
- İşlem hacmine bağlı risk barındırır.
| Kalem | Tutar (TL) |
| Net Kar | 37,33 mlr |
| CFO (İşletme Nakit Akışı) | 9,25 mlr |
| CAPEX (Maddi + Maddi Olmayan Yatırım) | 200,9 mn |
| FCF | ≈ 9,05 mlr TL |
Kar – FCF Karşılaştırması
| 2025 | |
| Net Kar | 37,33 mlr |
| FCF | 9,05 mlr |
| FCF / Net Kar | %24 |
Temel Gözlem
Net kar çok yüksek.
Ancak serbest nakit akışı karın sadece %24’ü.
İşletme Sermayesi Büyümesi
- Finansal yatırımlar ↑ 112,6 mlr TL
- Ticari alacaklar ↑ 36,5 mlr TL
- Diğer alacaklar ↑ 65,1 mlr TL
Bu kalemler nakdi geçici olarak bağlamıştır.
CAPEX Etkisi
- Yatırım harcaması düşük (≈200 mn TL)
- Dolayısıyla FCF düşüklüğü yatırım kaynaklı değil
Karlılık Kalitesi Analizi
| Oran | Değer | Yorum |
| CFO / Net Kar | %25 | Orta-düşük |
| FCF / Net Kar | %24 | Benzer |
| CAPEX yoğunluğu | Çok düşük | Varlık hafif model |
Önemli Nokta:
Şirket varlık hafif bir modelle çalışıyor.
Bu nedenle normal şartlarda FCF’nin kara daha yakın olması beklenir.
Aşırı büyüme yılı
İşlem hacmi patlaması
İşletme sermayesi şişmesi
Aracı Kurum Perspektifi
Aracı kurumlarda:
- Kar hacme duyarlıdır
- Nakit akışı dalgalıdır
- İşletme sermayesi çok oynaktır
Bu nedenle FCF düşük görünse de:
Bu kalıcı zayıflık değil
Döngüsel büyüme etkisi
Risk Analizi
Eğer:
- İşlem hacmi düşerse
- Finansal yatırımlar küçülürse
- Alacaklar normalize olursa
→ FCF hızla yükselebilir.
Ancak:
- Piyasa daralırsa
- Karlılık düşerse
→ Hem kar hem FCF birlikte gerileyebilir.
📌 Sonuç
Şirket ciddi kâr üretmiş
Nakit üretimi pozitif
Ancak karın büyük kısmı işletme sermayesine gitmiş
FCF karın dörtte biri seviyesinde
Bu tablo:
“Agresif büyüme yılı”na işaret eder,
“Zayıf nakit üretimi” anlamına gelmez.