PLASTİKKART AKILLI KART İLETİŞİM SİSTEMLERİ SANAYİ VE TİCARET A.Ş.
BİLANÇO ANALİZİ
| Kalem | 2025 (TL) | 2024 (TL) | Değişim | Yorum |
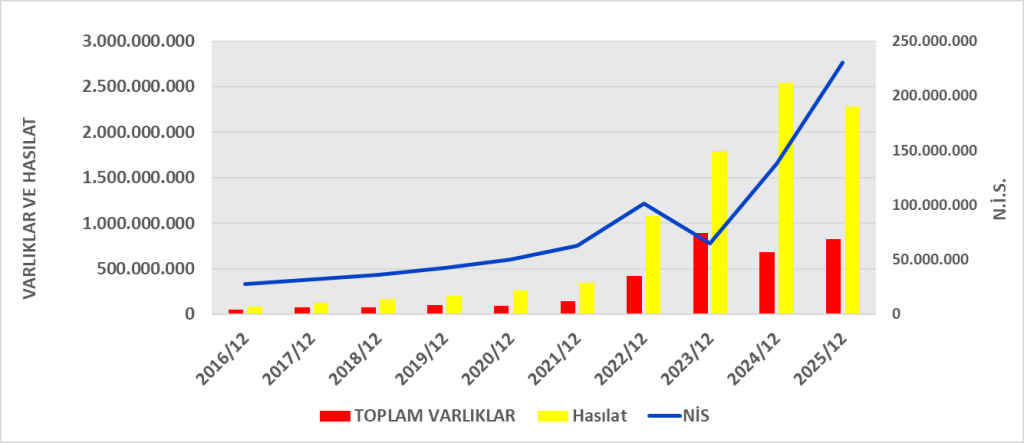
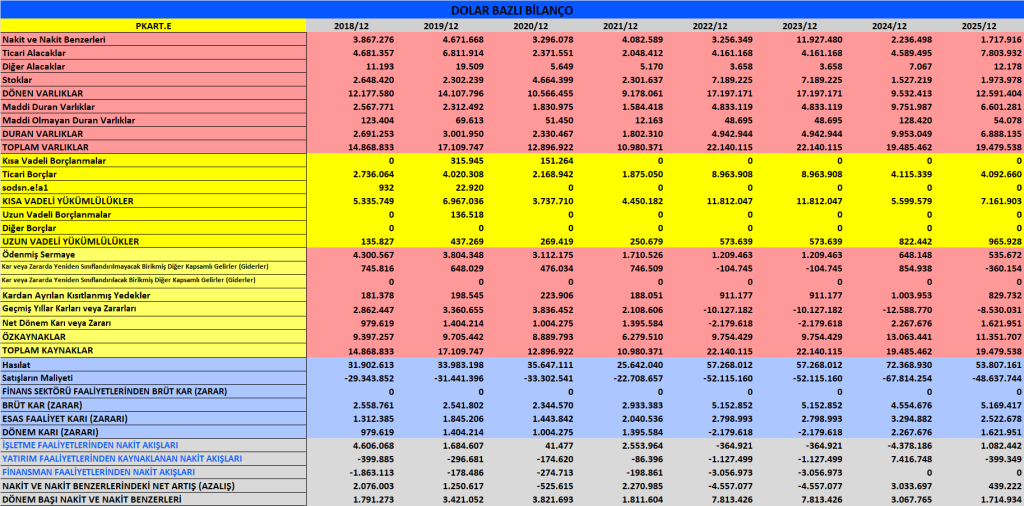
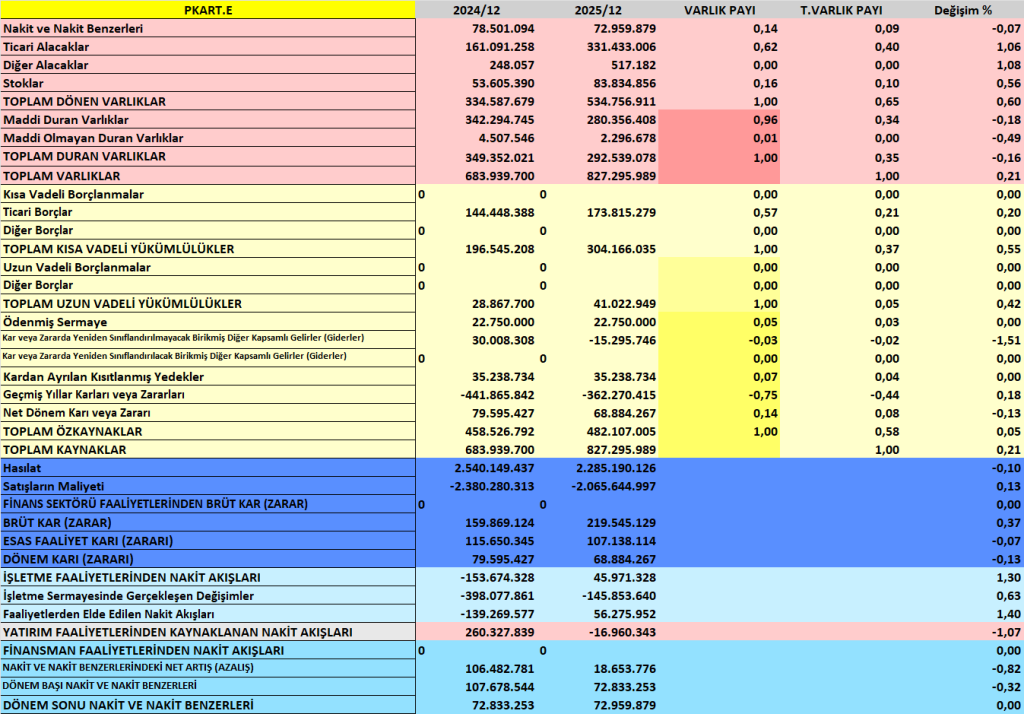
| Toplam Varlıklar | 827,3 mn | 683,9 mn | ▲ %21 | Güçlü büyüme |
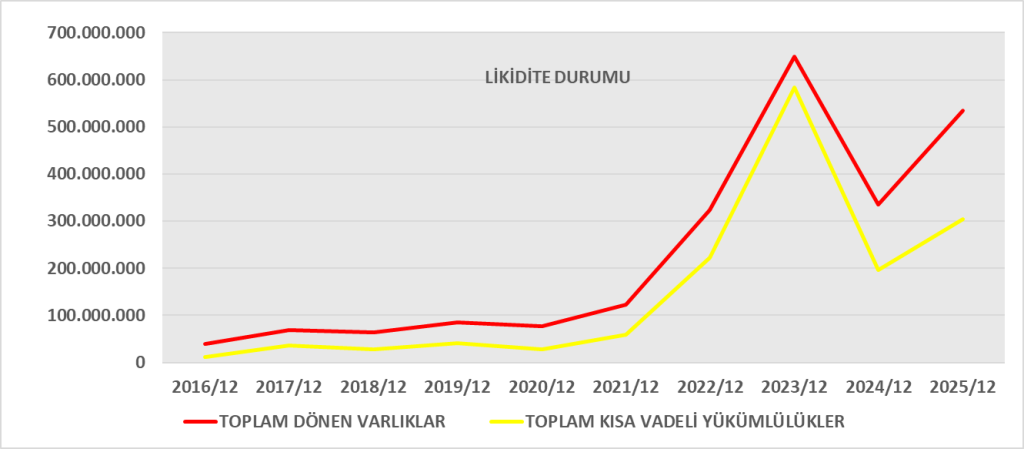
| Dönen Varlıklar | 534,8 mn | 334,6 mn | ▲ %60 | İşletme sermayesi artışı |
| Ticari Alacaklar | 331,4 mn | 161,1 mn | ▲ %106 | Tahsilat riski artıyor |
| Stoklar | 83,8 mn | 53,6 mn | ▲ %56 | Satış hacmine bağlı artış |
| Nakit | 73,0 mn | 78,5 mn | ▼ | Nakit korunmuş |
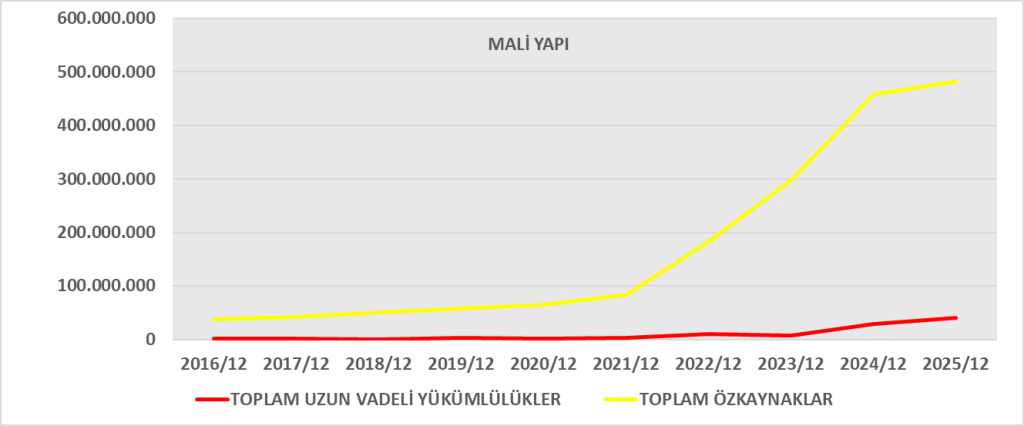
| Toplam Yükümlülükler | 345,2 mn | 225,4 mn | ▲ %53 | Borçlanma artışı |
| Özkaynak | 482,1 mn | 458,5 mn | ▲ %5 | Karlılık katkısı |
Finansal Oranlar
| Oran | 2025 | 2024 | Yorum |
| Cari Oran | 1,76 | 1,70 | Likidite yeterli |
| Borç / Aktif | %41,7 | %33,0 | Finansal risk artmış |
| Özsermaye Oranı | %58 | %67 | Sermaye gücü azalmış |
Bilanço Yorumu
- Ticari alacaklardaki %106 artış, satış büyümesinden daha yüksek → tahsilat kalitesi dikkatle izlenmeli.
- İşletme sermayesi ciddi büyümüş.
- Uzun vadeli karşılıkta 10,5 mn TL oluşmuş → potansiyel risk unsuru.
- Borçluluk oranı yükselmiş ancak halen makul seviyede.
- Özkaynak büyümesi sınırlı kalmış.
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
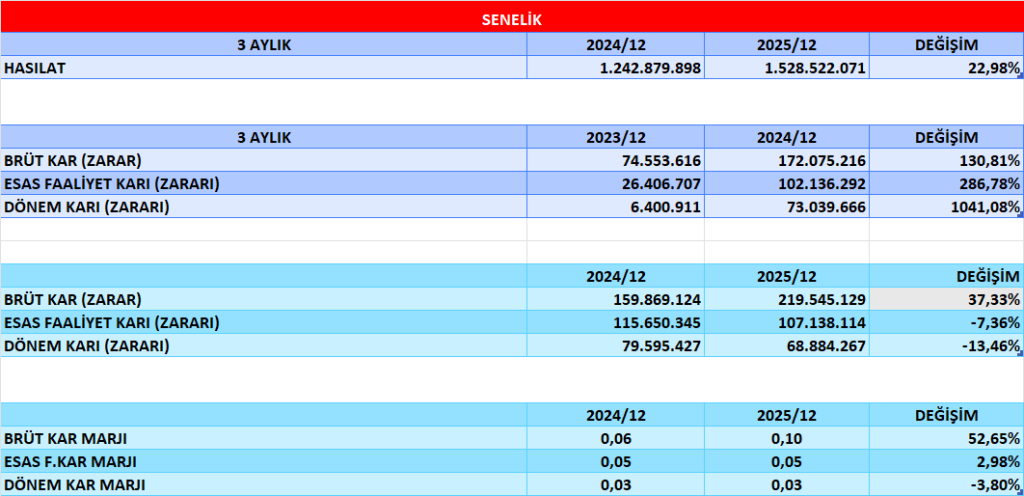
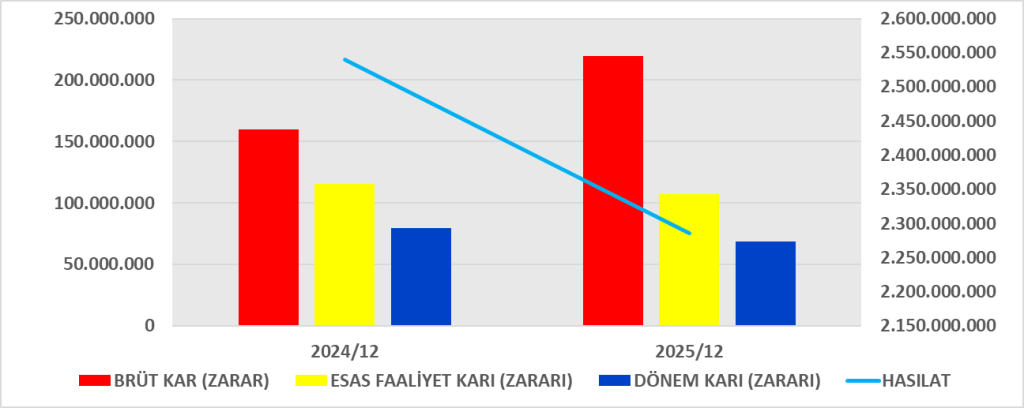
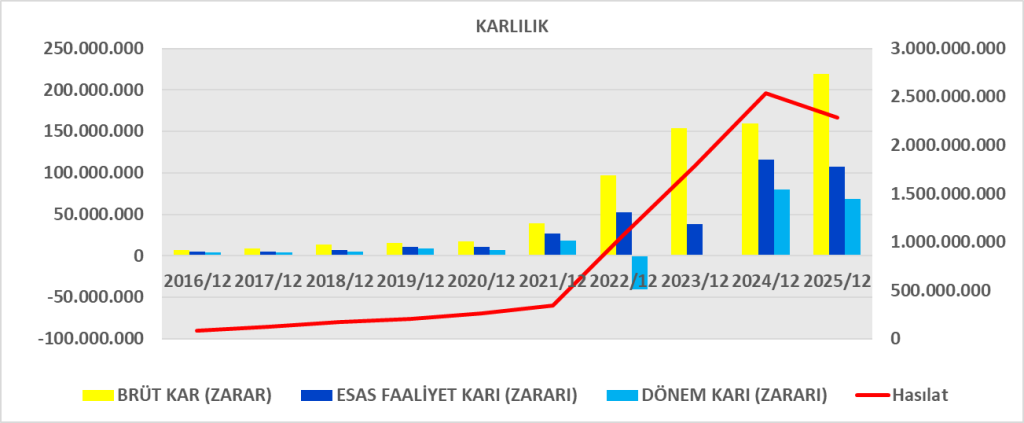
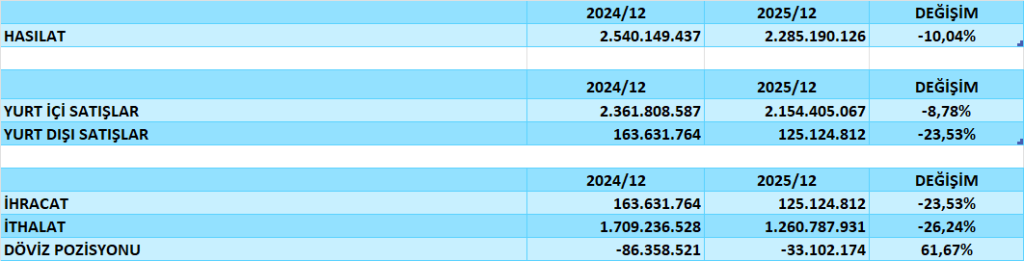
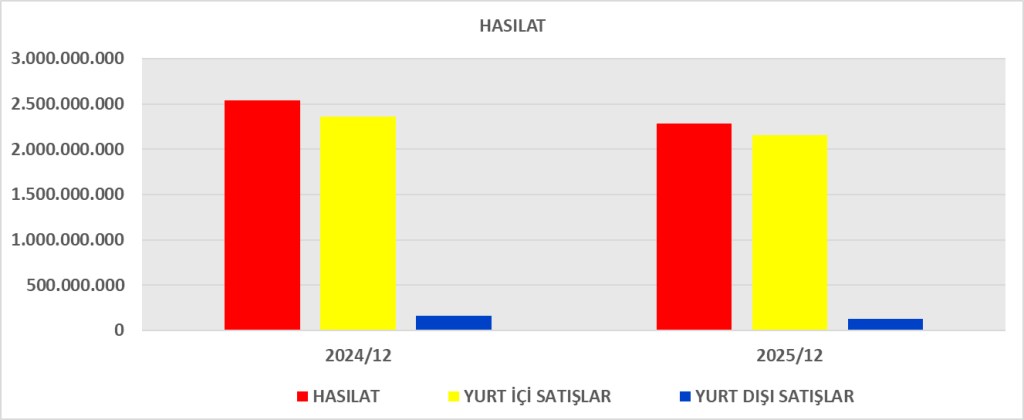
| Hasılat | 2,29 mlr | 2,54 mlr | ▼ %10 | Ciro daralması |
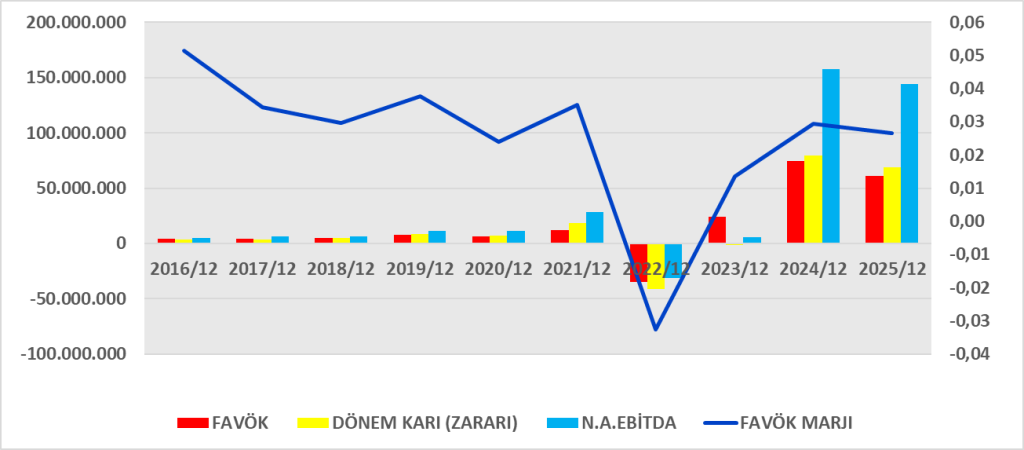
| Brüt Kar | 219,5 mn | 159,9 mn | ▲ %37 | Karlılık artışı |
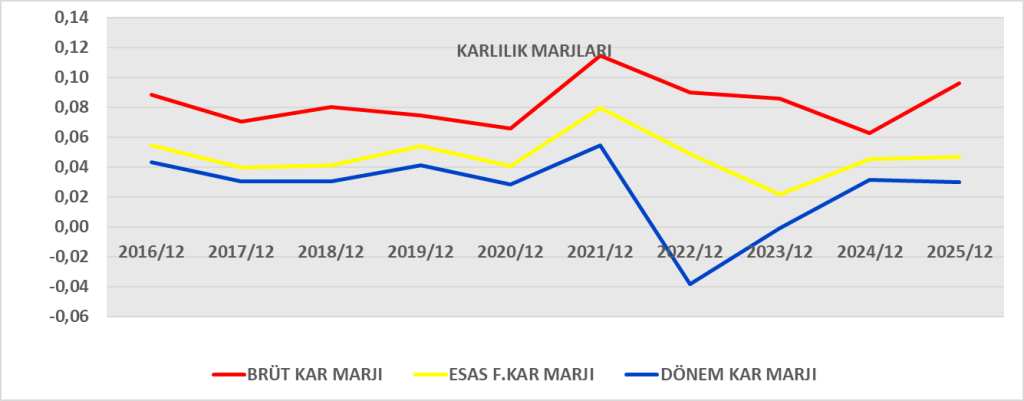
| Brüt Kar Marjı | %9,6 | %6,3 | ▲ | Operasyonel iyileşme |
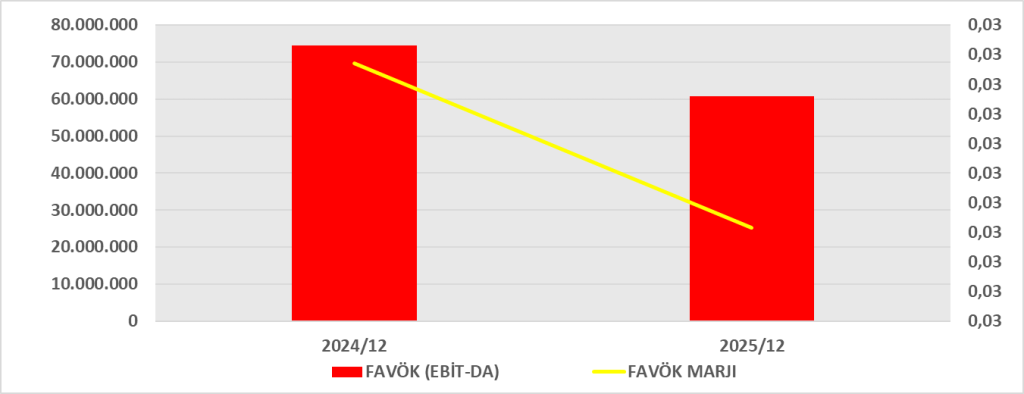
| Esas Faaliyet Karı | 107,1 mn | 115,6 mn | ▼ | Gider baskısı |
| Net Kar | 68,9 mn | 79,6 mn | ▼ %13 | Net kâr düşmüş |
| Net Kar Marjı | %3,0 | %3,1 | Hafif gerileme |
Gelir Tablosu Yorumu
- Ciro düşmesine rağmen brüt marj ciddi iyileşmiş → maliyet kontrolü güçlü.
- Genel yönetim ve diğer faaliyet giderleri artmış.
- Net parasal pozisyon kazancı 2024’e göre düşmüş.
- Net kar düşmesine rağmen operasyonel yapı güçlenmiş görünüyor.
NAKİT AKIŞ ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
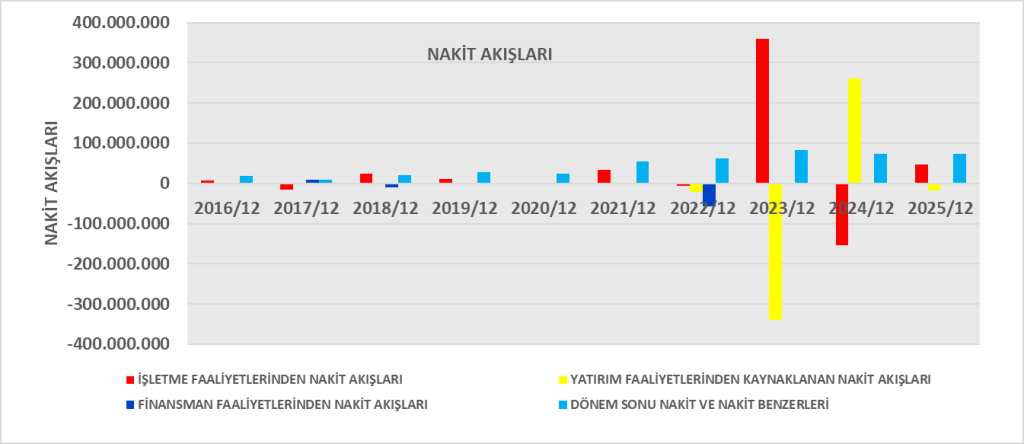
| İşletme Faaliyet Nakit Akışı | +45,9 mn | -153,7 mn | Büyük iyileşme |
| Net Kar | 68,9 mn | 79,6 mn | |
| Ticari Alacak Artışı | -208,6 mn | -9,2 mn | Nakit emmiş |
| Stok Artışı | -40,2 mn | +66,7 mn | Nakit çıkışı |
| Yatırım Nakit Akışı | -23,0 mn | +260,3 mn | 2024’te varlık satışı vardı |
| Dönem Sonu Nakit | 73,0 mn | 72,8 mn | Stabil |
Nakit Yorumu
- 2024’teki negatif CFO tersine dönmüş → olumlu.
- Ancak ticari alacak artışı nakdi ciddi şekilde tüketiyor.
- Yatırım harcamaları devam ediyor.
- Net kar > CFO değil → karın nakde dönüşüm oranı orta seviyede.
Sonuç
PKART 2025 yılında:
- Ciro daralmasına rağmen operasyonel verimlilik artırmış
- İşletme nakit akışı toparlanmış
- Ancak büyüme büyük ölçüde ticari alacak finansmanı ile sağlanmış
ROA
| 2025 | 2024 | |
| Net Kar (mn TL) | 68,9 | 79,6 |
| Toplam Aktif (mn TL) | 827,3 | 683,9 |
| ROA | %8,3 | %11,6 |
Yorum
- ROA düşmüş (%11,6 → %8,3).
- Aktifler %21 büyürken net kar %13 azalmış.
- Aktif büyümesi (özellikle ticari alacaklar) kârlılıktan daha hızlı.
- Varlık verimliliğinde zayıflama var.
ROIC
Hesaplama
| 2025 | 2024 | |
| EBIT (mn TL) | 107,1 | 115,7 |
| Vergi Oranı | %38 | %34 |
| NOPAT (mn TL) | 66,4 | 76,4 |
| Yatırılan Sermaye* (mn TL) | 523,1 | 487,4 |
| ROIC | %12,7 | %15,7 |
*Yatırılan Sermaye ≈ Özkaynak + Net Borç (şirket net borçsuz yapıya yakın)
Yorum
- ROIC düşmüş (%15,7 → %12,7).
- Karlılık azalırken yatırılan sermaye artmış.
- Sermaye verimliliğinde gerileme var.
- Ancak %12–13 seviyesi hâlâ makul ve sektör için fena değil.
DUPONT ANALİZİ
🔹 2025 DuPont
| Bileşen | Hesap | Sonuç |
| Net Kar Marjı | 68,9 / 2.285 | %3,0 |
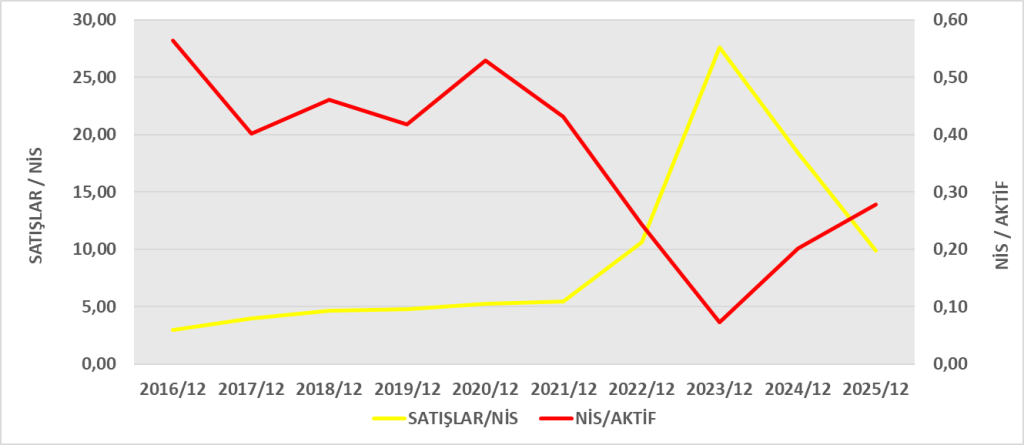
| Aktif Devir Hızı | 2.285 / 827 | 2,76 |
| Finansal Kaldıraç | 827 / 482 | 1,72 |
| ROE | 0,03 × 2,76 × 1,72 | %14,2 |
2024 DuPont
| Bileşen | Hesap | Sonuç |
| Net Kar Marjı | %3,1 | |
| Aktif Devir Hızı | 3,71 | |
| Finansal Kaldıraç | 1,49 | |
| ROE | %17,1 |
DuPont Karşılaştırma
| 2025 | 2024 | Yorum | |
| Net Kar Marjı | %3,0 | %3,1 | Stabil |
| Aktif Devir Hızı | 2,76 | 3,71 | Ciddi düşüş |
| Finansal Kaldıraç | 1,72 | 1,49 | Artmış |
| ROE | %14,2 | %17,1 | Gerilemiş |
Stratejik Yorum
ROE düşüşünün ana nedeni:
Aktif devir hızındaki sert düşüş
(Alacak artışı ve aktif büyümesi)
- Daha fazla varlıkla çalışıyor
- Ancak aynı hızda ciro üretmiyor
- Karlılık marjı korunuyor
- Kaldıraç artışı ROE’yi kısmen desteklemiş
KAR İLE CFO ARASINDAKİ İLİŞKİ
| 2025 | 2024 | |
| Net Kar (mn TL) | 68,9 | 79,6 |
| CFO (mn TL) | 45,9 | -153,7 |
| CFO / Net Kar | %67 | -193% |
Gözlem
- Net kar: 68,9 mn TL
- CFO: 45,9 mn TL
- CFO, net karın %67’si seviyesinde
Neden CFO net kardan düşük?
CFO’yu aşağı çeken ana kalemler:
| İşletme Sermayesi Kalemi | Etki (mn TL) |
| Ticari alacak artışı | -208,6 |
| Stok artışı | -40,2 |
| Diğer alacak artışı | -24,0 |
| Ticari borç artışı | +63,3 |
| Diğer borç artışı | +63,5 |
Şirket satış yapmış ama nakdi henüz tahsil etmemiş.
Kar var, fakat nakde dönüşüm gecikmeli.
Yorum
- Operasyonel karlılık var.
- Ancak büyüme büyük ölçüde alacak finansmanı ile sağlanıyor.
- Nakit dönüşüm kalitesi orta seviyede.
2024 Analizi
| 2024 | |
| Net Kar | 79,6 mn TL |
| CFO | -153,7 mn TL |
Problem Nerede?
- İşletme sermayesi değişimi: -398 mn TL
- Özellikle diğer borçlardaki azalış (-389 mn TL) büyük nakit çıkışı yaratmış.
Muhasebe karı var
Ama nakit akışı ciddi negatif
Bu durum genelde:
- Enflasyon muhasebesi etkisi
- İşletme sermayesi düzeltmeleri
- Geçmiş dönem yükümlülük ödemeleri
kaynaklı olur.
Kar Kalitesi Analizi
| 2025 | 2024 | |
| Net Kar – CFO | 22,9 mn | 233,3 mn |
- 2025: Makul fark
- 2024: Çok yüksek fark → kar kalitesi zayıf
Sonuç
2025 yılında:
- Şirket karını nakde çevirebilmiş.
- Ancak ticari alacak artışı ciddi risk.
- Eğer tahsilatlar hızlanmazsa CFO baskı altında kalabilir.
2024’te:
- Kar ile nakit arasında kopukluk vardı.
- 2025’te bu kopukluk azalmış.
KAR İLE FCF ARASINDAKİ İLİŞKİ
2025
- CFO: +45,97 mn TL
- Capex: -28,73 mn TL
- 👉 FCF = +17,24 mn TL
2024
- CFO: -153,67 mn TL
- Capex: -87,56 mn TL
- 👉 FCF = -241,23 mn TL
Net Kar vs FCF Karşılaştırması
| 2025 | 2024 | |
| Net Kar | 68,9 mn | 79,6 mn |
| CFO | 45,9 mn | -153,7 mn |
| FCF | 17,2 mn | -241,2 mn |
| FCF / Net Kar | %25 | Negatif |
2025 Analizi
Gözlem
- Net kar: 68,9 mn TL
- FCF: 17,2 mn TL
- Karın sadece %25’i serbest nakde dönüşmüş.
Neden?
CFO’yu aşağı çeken faktör:
- Ticari alacak artışı (-208 mn TL)
- Stok artışı (-40 mn TL)
Capex ise:
- 28,7 mn TL (makul yatırım seviyesi)
Operasyonel olarak kar var
Ancak büyüme işletme sermayesi gerektiriyor
Nakit yaratımı sınırlı
2024 Analizi
2024’te durum çok daha zayıf:
- Kar var (79,6 mn TL)
- CFO ciddi negatif
- Capex de yüksek
Sonuç:
Şirket nakit tüketmiş
Kar ile gerçek nakit üretimi arasında kopukluk oluşmuş
Kar Kalitesi
| 2025 | 2024 | |
| Net Kar – FCF | 51,6 mn | 320,8 mn |
2024’te karın büyük kısmı tahakkuk (accrual) bazlı
2025’te iyileşme var ama hâlâ tam güçlü değil
Yorum
2025
Pozitif FCF var
Yatırımlar nakitle karşılanabiliyor
Ancak karın tamamı nakde dönüşmüyor
İşletme sermayesi büyümesi baskı yaratıyor
Sonuç
2025’te kar ile FCF arasındaki kopukluk azalmış.
Ancak şirket hâlâ “kar eden ama nakdi sınırlı” bir yapı gösteriyor.
Asıl belirleyici faktör: tahsilat hızı.