
İNTEMA İNŞAAT VE TESİSAT MALZEMELERİ YATIRIM VE PAZARLAMA A.Ş.
Bilanço Analizi
| Kalem (TL) | 30.09.2025 | 31.12.2024 | Değişim (%) | Yorum |
| Dönen Varlıklar | 2.826.611.752 | 1.622.556.648 | +74% | Ticari alacaklardaki ciddi artış nedeniyle dönen varlıklar neredeyse ikiye katlanmış. Bu artış, satışların vadeli yapıldığını ve tahsilat sürecinin uzadığını gösteriyor. |
| Nakit ve Nakit Benzerleri | 3.186.897 | 59.613.501 | -95% | Nakit mevcudu çok ciddi azalmış. Şirket faaliyetlerinden nakit yaratmakta zorlanıyor. |
| Ticari Alacaklar | 2.588.234.972 | 1.292.170.589 | +100% | Alacaklardaki artış, satış hacminin artmasıyla birlikte tahsilatların yavaşladığını gösteriyor. |
| Stoklar | 191.322.312 | 212.133.552 | -10% | Stoklarda sınırlı azalma, stok yönetiminde bir miktar etkinlik sağlandığını gösteriyor. |
| Duran Varlıklar | 230.900.615 | 268.393.372 | -14% | Maddi duran varlıklar azalmış; amortisman etkisi veya satış kaynaklı olabilir. |
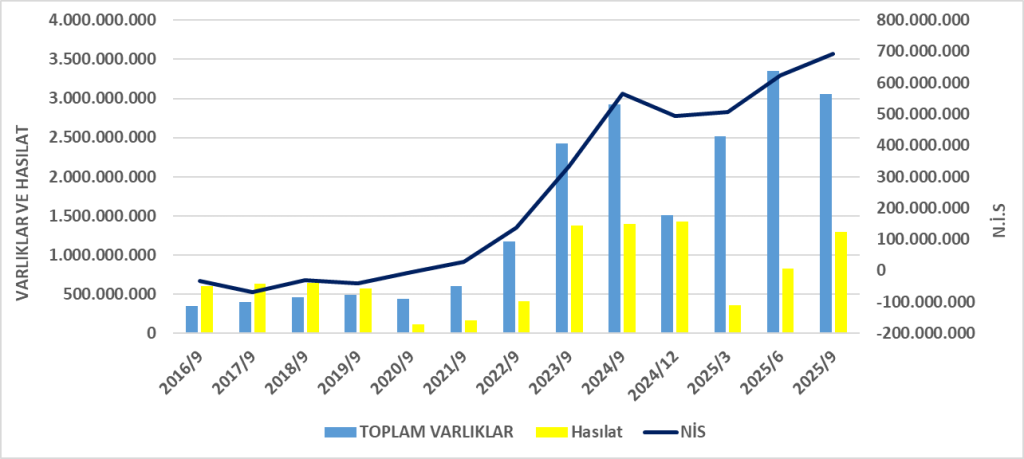
| Toplam Varlıklar | 3.057.512.367 | 1.890.950.020 | +62% | Aktif büyüklükte önemli artış; finansman yükümlülükleriyle desteklenmiş. |
Kaynaklar
| Kalem | 30.09.2025 | 31.12.2024 | Değişim (%) | Yorum |
| Kısa Vadeli Yükümlülükler | 2.132.857.922 | 1.003.469.599 | +113% | Ticari borçlardaki büyük artış, tedarikçilere daha fazla vadeli borç kullanıldığını gösteriyor. |
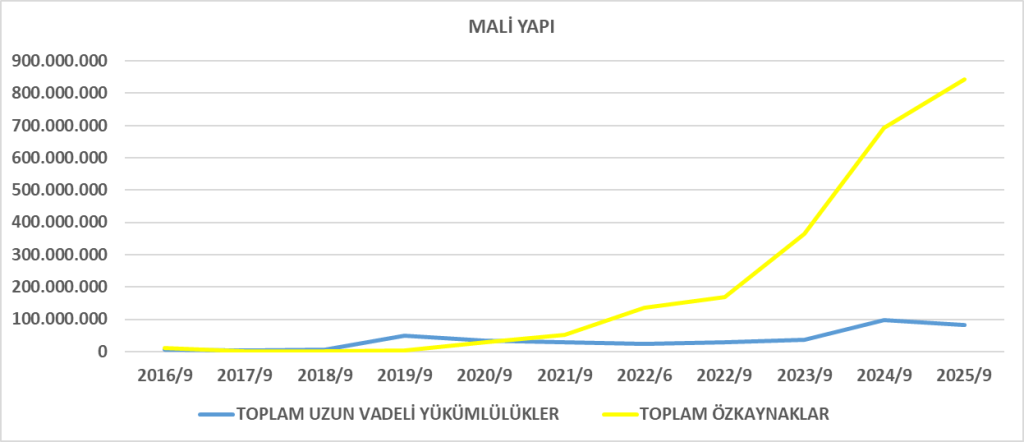
| Uzun Vadeli Yükümlülükler | 81.891.698 | 64.838.368 | +26% | Uzun vadeli borçlarda artış sınırlı, finansman ağırlığı kısa vadede. |
| Özkaynaklar | 842.762.747 | 822.642.053 | +2% | Dönem karı ile özkaynaklar küçük bir artış göstermiştir. |
| Borç/Özkaynak Oranı | 2.214.749.620 / 842.762.747 = 2,63 | 1.068.307.967 / 822.642.053 = 1,30 | Kaldıraç oranı neredeyse ikiye çıkmış; borçluluk ciddi şekilde artmış. |
Bilanço Yorumu:
- Şirketin bilançosu büyümüş ancak büyüme ağırlıklı olarak ticari alacak ve borçlardan kaynaklanıyor.
- Nakit pozisyonu zayıflamış, likidite riski artmış.
- Borçluluk oranı yükselmiş, finansal kaldıraç dikkat çekici boyutta.
Gelir Tablosu Analizi
| Kalem | 2025 (TL) | 2024 (TL) | Değişim (%) | Yorum |
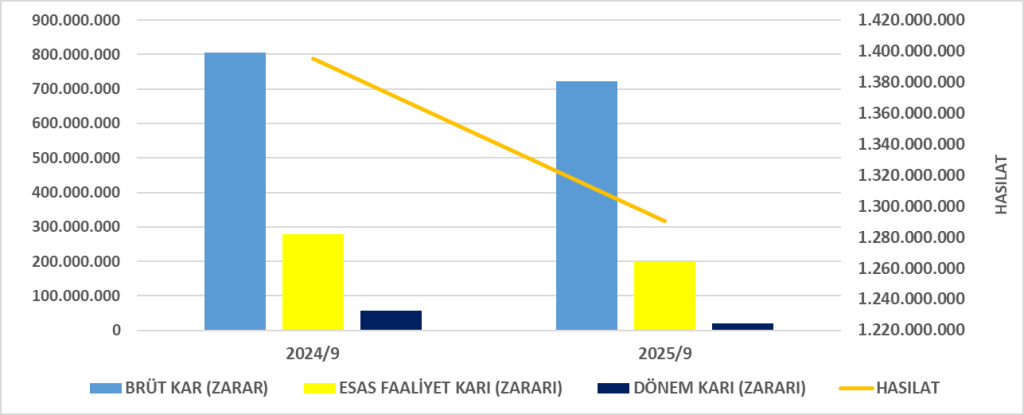
| Hasılat | 1.290.292.546 | 1.395.243.742 | -7,5% | Satış gelirlerinde azalma var; talep düşüşü veya fiyat baskısı olabilir. |
| Brüt Kar | 723.172.703 | 806.524.000 | -10% | Karlılık düşmüş; maliyet baskısı etkili. |
| Esas Faaliyet Karı | 197.238.060 | 278.685.287 | -29% | Operasyonel verimlilik azalmış. |
| Net Dönem Karı | 20.458.995 | 57.367.709 | -64% | Kâr önemli ölçüde azalmış. Finansman giderleri ve parasal kayıplar etkili. |
| Net Kâr Marjı | 1,6% | 4,1% | ▼ | Karlılık zayıflamış. |
Gelir Tablosu Yorumu:
- Satış hacmi ve kârlılık düşerken, finansman yükü ve parasal kayıplar kârı eritmiş.
- Brüt marj korunmaya çalışılmış ama faaliyet giderleri (özellikle pazarlama ve yönetim) yüksek kalmış.
- 2025’te enflasyon muhasebesi etkisiyle net kârın önemli kısmı erimiş.
Nakit Akış Tablosu Analizi
| Kalem | 2025 (TL) | 2024 (TL) | Değişim (%) | Yorum |
| İşletme Faaliyetlerinden Nakit Akışı | 5.797.894 | 38.536.791 | -85% | Faaliyetlerden yaratılan nakit ciddi şekilde azalmış. |
| Yatırım Faaliyetlerinden Nakit Akışı | 699.395 | 1.076.135 | -35% | Duran varlık alımları azalmış. |
| Finansman Faaliyetlerinden Nakit Akışı | -54.075.614 | -68.405.340 | +21% | Borç geri ödemeleri devam ediyor. |
| Dönem Sonu Nakit | 3.186.897 | 59.613.501 | -95% | Nakit mevcudu tükenme noktasına yaklaşmış. |
Nakit Akışı Yorumu:
- Faaliyetlerden nakit yaratma gücü çok zayıflamış; alacaklardaki artış nakit akışını bozmuş.
- Net nakit çıkışı 56,4 milyon TL, işletmenin finansman ihtiyacının arttığını gösteriyor.
- Şirket, kısa vadeli borçlarla nakit açığını kapatıyor gibi görünüyor.
Genel Değerlendirme ve Sonuç
| Alan | Değerlendirme |
| Likidite | Zayıf – Nakit azalmış, alacaklar çok artmış. |
| Finansal Kaldıraç | Yüksek – Borç/Özkaynak oranı 2,6’ya yükseldi. |
| Kârlılık | Düşüşte – Net kâr %64 azaldı. |
| Faaliyet Verimliliği | Düşük – CFO azaldı, stok ve alacak yönetimi sıkıntılı. |
| Yatırım Faaliyetleri | Düşük düzeyde – yeni yatırım faaliyeti sınırlı. |
| Genel Görünüm | Şirketin büyümesi borçla finanse edilmiş, fakat operasyonel kârlılık ve nakit üretimi zayıflamış. Kısa vadeli likidite riski yükselmiş. |
ROA (Aktif Karlılığı)
- Şirketin varlıklarının kâra dönüşüm oranı yalnızca %0,8.
- 2024’te bu oran yaklaşık %3,0 civarındaydı, dolayısıyla ciddi bir gerileme mevcut.
- Varlıklar büyürken kârlılık azaldığı için verimlilik zayıflamış.
ROE (Özsermaye Karlılığı)
- Özsermaye kârlılığı yalnızca %2,5 seviyesinde.
- 2024’te (57,4 milyon / 822 milyon ≈ %7,0) idi, bu da yaklaşık üçte bire düşüş anlamına geliyor.
- Borç yükü artarken, özkaynak getirisi düşmüş → kaldıraç olumlu değil, olumsuz etki yaratmış.
ROIC (Yatırılan Sermaye Getirisi)
- ROIC oldukça güçlü görünüyor (%15 civarı).
- Bu, özkaynak ve borçla finanse edilen operasyonların hâlâ kârlı olduğunu gösterir.
- Ancak bu oran nakit yaratma gücüyle desteklenmediği için sürdürülebilirliği zayıftır (CFO yalnızca 5,8 milyon TL).
Genel Değerlendirme
| Oran | 2024 | 2025/9 | Değişim | Yorum |
| ROA | %3,0 civarı | %0,8 | ▼ | Aktif kârlılığı ciddi düştü, varlık verimliliği zayıf. |
| ROE | %7,0 civarı | %2,5 | ▼ | Özsermaye getirisi düştü; finansal kaldıraç olumsuz etki yarattı. |
| ROIC | %17 civarı (tahmini) | %15,2 | ≈ | Yatırılan sermayenin getirisi hâlâ fena değil ancak nakit akışıyla desteklenmiyor. |
Sonuç ve Yorum
- İntema’nın 2025/9 döneminde kârlılık oranları önemli ölçüde gerilemiştir.
- Özellikle ROA ve ROE’deki düşüş, faaliyetlerin sermaye verimliliğini zayıflattığını gösteriyor.
- ROIC’in yüksek kalması, operasyonların nominal olarak kârlı olduğunu ama finansal ve nakit yönetimi sorunlarının kazançları sınırladığını işaret eder.
- Nakit yaratma gücü zayıf olduğundan, yüksek borç seviyesiyle birlikte sürdürülebilirlik riski bulunmaktadır.
C – (Sermaye Yeterliliği)
| Göstergeler | 2025/9 | 2024/12 | Yorum |
| Özkaynak / Toplam Varlık | 842,8 mn / 3.057,5 mn = %27,6 | %43,5 | Sermaye oranı azalmış; borçluluk artmış. |
| Toplam Borç / Özkaynak | 2.214,7 mn / 842,8 mn = 2,63 | 1,30 | Finansal kaldıraç yaklaşık iki katına çıkmış. |
Değerlendirme:
Şirketin sermaye yeterliliği zayıflamıştır.
2024 sonunda özkaynakların aktifler içindeki payı %43 iken 2025’te %28’e gerilemiştir.
Bu durum, artan ticari borçlar ve kısa vadeli yükümlülüklerin etkisini göstermektedir.
Sermaye tamponu azaldığı için finansal dayanıklılık düşük.
A – (Varlık Kalitesi)
| Göstergeler | 2025/9 | 2024/12 | Yorum |
| Ticari Alacaklar / Toplam Varlıklar | 2.588 mn / 3.057 mn = %85 | %68 | Varlıkların büyük bölümü alacaklardan oluşuyor. |
| Stok / Toplam Varlık | %6,3 | %11,2 | Stoklar azalmış. |
| Duran Varlık / Toplam Varlık | %7,5 | %14,2 | Sabit varlıkların payı düşmüş. |
Değerlendirme:
- Şirket varlıklarının büyük kısmı ticari alacaklara bağlı.
- Bu, alacak tahsilat riskini ve likidite baskısını artırıyor.
- Nakit ve nakit benzerleri yalnızca %0,1, bu da varlık kalitesinin düşük olduğunu gösterir.
Alacak yönetimi ve kredi politikası iyileştirilmeli.
M –(Yönetim Kalitesi)
İşaretler:
- 2025’te brüt kâr marjı ve faaliyet kârlılığı düşmüş.
- Pazarlama ve yönetim giderleri yüksek kalmış.
- CFO ciddi oranda azalmış (38,5 mn → 5,8 mn TL).
- Kısa vadeli borç artışı kontrolsüz bir büyüme izlenimi veriyor.
Değerlendirme:
Yönetim büyümeyi sürdürmek istese de nakit ve borç dengesi zayıf yönetilmiş.
Operasyonel verimlilik azalmış, bu da yönetim kalitesinin orta düzeye gerilediğini gösteriyor.
Orta düzey – stratejik finansal planlama zayıf, operasyon yönetimi dikkat gerektiriyor.
E – (Kârlılık)
| Gösterge | 2025/9 | 2024/9 | Değişim | Yorum |
| Net Kâr | 20,5 mn TL | 57,4 mn TL | -64% | Net kâr sert düşmüş. |
| Net Kâr Marjı | 1,6% | 4,1% | ▼ | Karlılık zayıf. |
| ROA | 0,8% | 3,0% | ▼ | Varlık getirisi azalmış. |
| ROE | 2,5% | 7,0% | ▼ | Özsermaye getirisi düşmüş. |
Değerlendirme:
Kârlılık düşüşü belirgin.
Satışlar azalırken giderler artmış, finansman maliyetleri ve parasal kayıplar net kârı eritmiş.
Zayıf kârlılık dönemi yaşanıyor; sürdürülebilir büyüme için riskli seviye.
L –Likidite)
| Gösterge | 2025/9 | 2024/12 | Yorum |
| Nakit / Kısa Vadeli Yükümlülükler | 3,2 mn / 2.133 mn = %0,15 | %6 | Nakit tamponu neredeyse yok. |
| Ticari Alacak + Stok / Kısa Vadeli Yükümlülükler | (2.588 + 191) / 2.133 = 1,31 | 1,50 | Dönemsel likidite düşmüş. |
| İşletme Faaliyetlerinden Nakit Akışı | 5,8 mn TL | 38,5 mn TL | ▼ |
Değerlendirme:
Likidite zayıf, kısa vadeli borçlar hızla artıyor.
Faaliyetlerden gelen nakit düşük, şirketin finansal esnekliği azalmış.
Likidite riski yüksek; kısa vadeli finansman baskısı artıyor.
S – (Piyasa Riskine Duyarlılık)
Gözlemler:
- Finansman giderleri 21,8 mn TL; faiz oranlarına duyarlılık yüksek.
- Parasal pozisyon kaybı 70,9 mn TL; enflasyon ve kur etkisi net kârı ciddi biçimde düşürmüş.
- Döviz pozisyonu ve tedarik zinciri baskısı altında.
Değerlendirme:
Şirket faiz, kur ve enflasyon riskine karşı oldukça duyarlı.
Parasal kayıplar kârı ciddi biçimde etkiliyor.
Piyasa riskine yüksek duyarlılık mevcut.
GENEL SONUÇ
| Unsur | Durum | Değerlendirme |
| C – Sermaye Yeterliliği | Zayıf | Borçluluk artmış, özkaynak oranı düşmüş. |
| A – Varlık Kalitesi | Zayıf | Alacak oranı çok yüksek, tahsilat riski artmış. |
| M – Yönetim Kalitesi | Orta | Büyüme stratejisi mevcut, ancak nakit yönetimi zayıf. |
| E – Kârlılık | Düşük | Kâr marjları ve ROE-ROA oranları ciddi düşüşte. |
| L – Likidite | Çok Zayıf | Nakit oranı %0,15, CFO düşük. |
| S – Piyasa Riski Duyarlılığı | Yüksek | Enflasyon ve faiz etkilerine açık. |
Genel Değerlendirme:
İntema’nın 2025/9 dönemi CAMELS profili “orta-zayıf” düzeydedir.
- Sermaye yeterliliği azalmış, borç yapısı kısa vadeye kaymış.
- Kârlılık ve nakit yaratma kapasitesi ciddi biçimde zayıflamış.
- Piyasa risklerine duyarlılık yüksek.
- Faaliyet hacmi büyümüş olsa da, finansal sürdürülebilirlik zayıf görünmektedir.
Sonuç: Şirketin kısa vadede “nakit yönetimi ve borç dengesi”ni güçlendirmesi, alacak tahsilat süreçlerini sıkılaştırması ve operasyonel gider kontrolüne odaklanması gerekmektedir.






Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1508012
Finansal rapor:https://kap.org.tr/tr/Bildirim/1508006