
DARDANEL ÖNENTAŞ GIDA SANAYİ A.Ş.
1. Bilanço Analizi
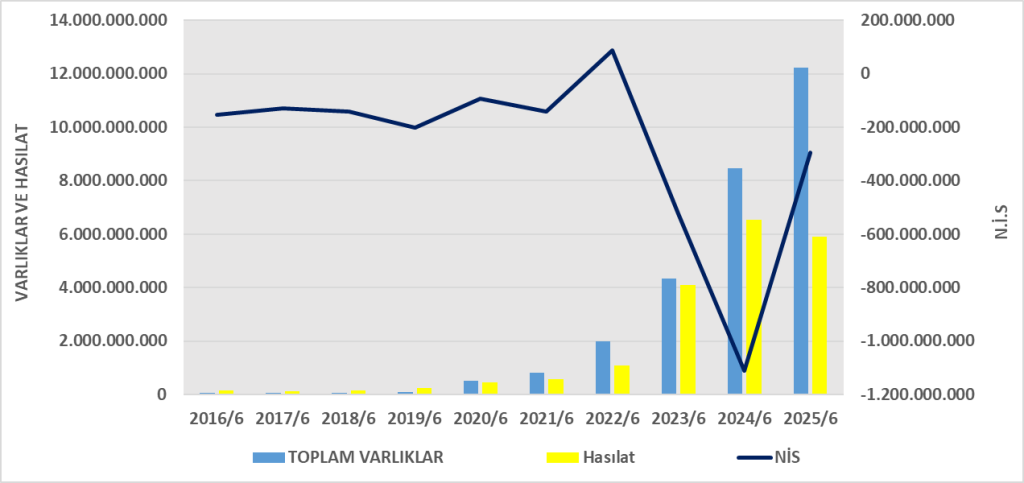
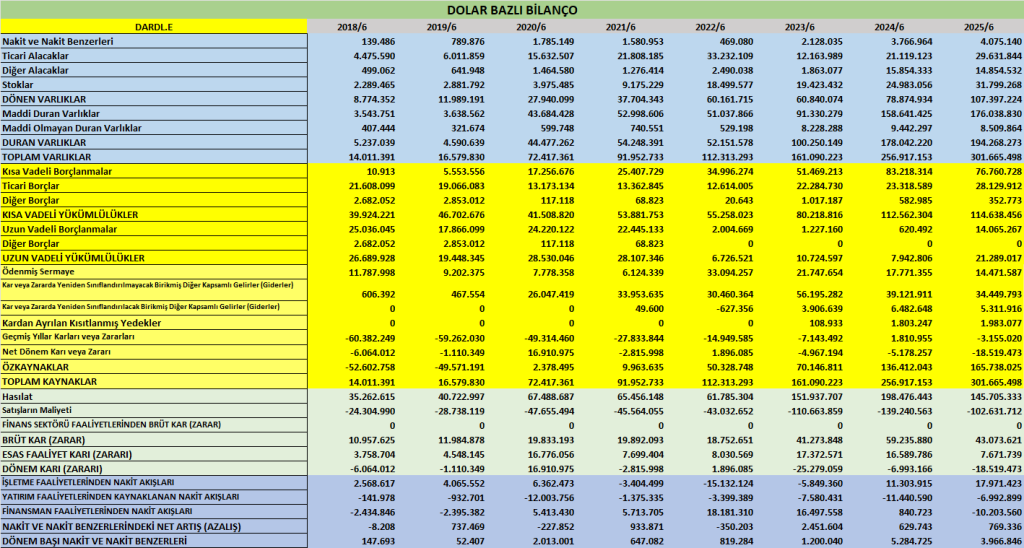
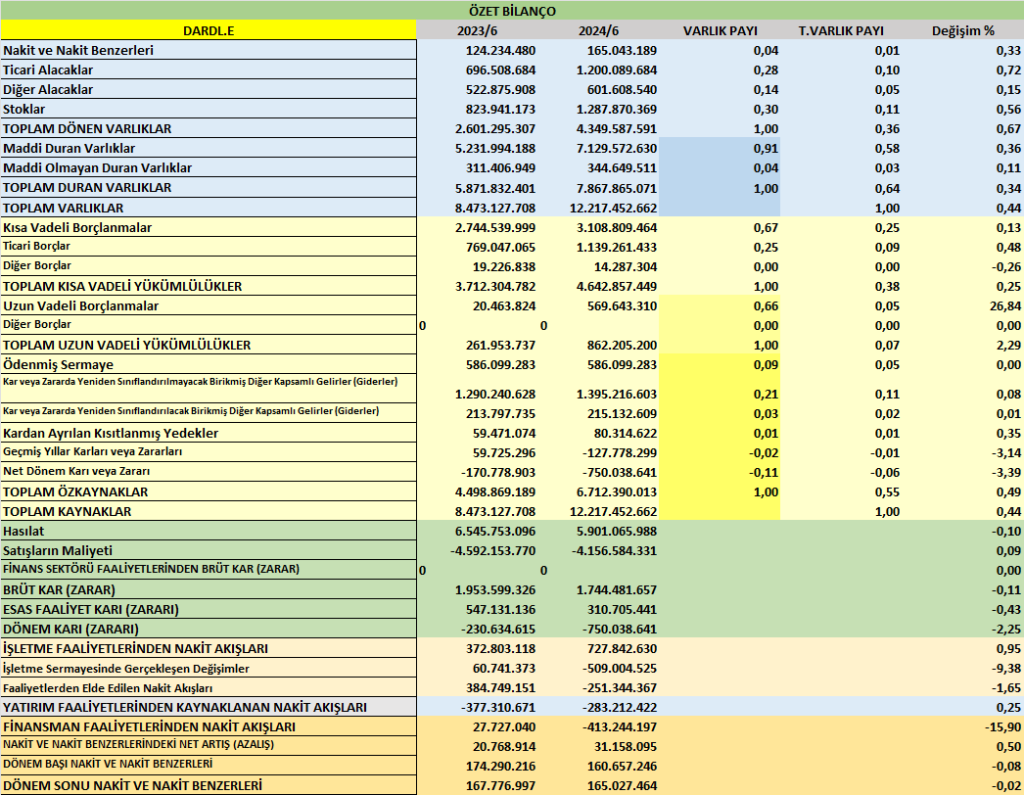
- Toplam Varlıklar: 12,2 milyar TL (2024 sonu: 13,2 milyar TL) → %7,5 daralma.
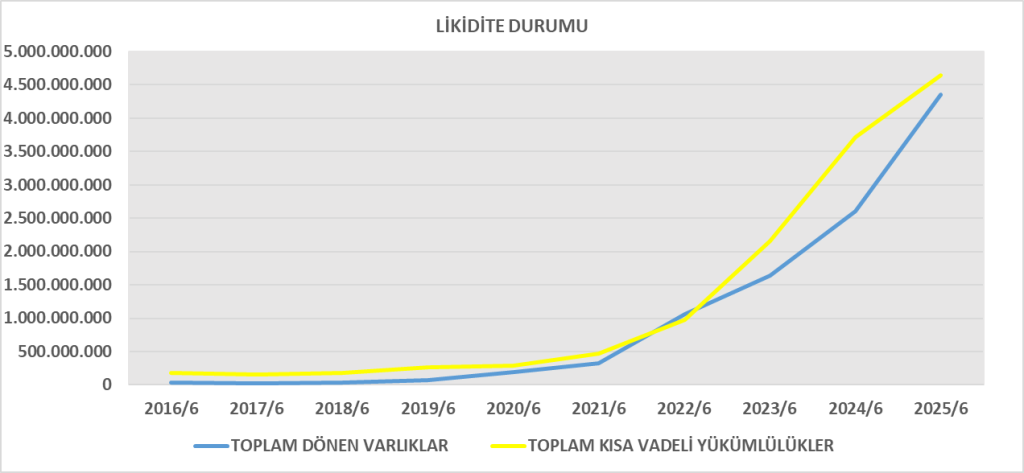
- Dönen Varlıklar: 4,35 milyar TL → ciddi bir düşüş var (2024 sonu: 5,43 milyar TL). Nakit varlıklar 1,3 milyar TL’den 165 milyon TL’ye indi, bu likidite açısından zayıflama sinyali.
- Duran Varlıklar: 7,87 milyar TL → sabit varlıklar ve yeniden değerleme ile güçlü.
- Toplam Yükümlülükler: 5,5 milyar TL (2024 sonu: 6,46 milyar TL) → borçlarda azalma.
- Kısa Vadeli Borçlar: 4,64 milyar TL (önceki dönem: 6,08 milyar TL) → özellikle kısa vadeli finansal borçlarda 1,2 milyar TL azalış var.
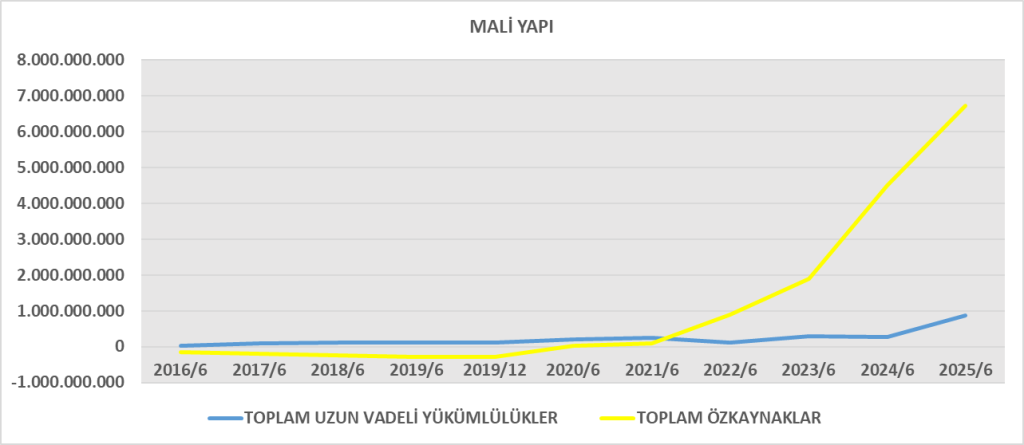
- Uzun Vadeli Borçlar: 0,86 milyar TL → düşük seviyede.
- Özkaynaklar: 6,71 milyar TL → korundu, ancak -750 milyon TL net dönem zararı özkaynakları baskılıyor.
Yorum: Borçların azaltılması olumlu, fakat nakit seviyesindeki sert düşüş şirketin kısa vadeli ödeme gücünü zorlayabilir. Finansman ihtiyacını yeniden borçlanma veya özkaynak artırımıyla kapatabilir.
2. Gelir Tablosu Analizi
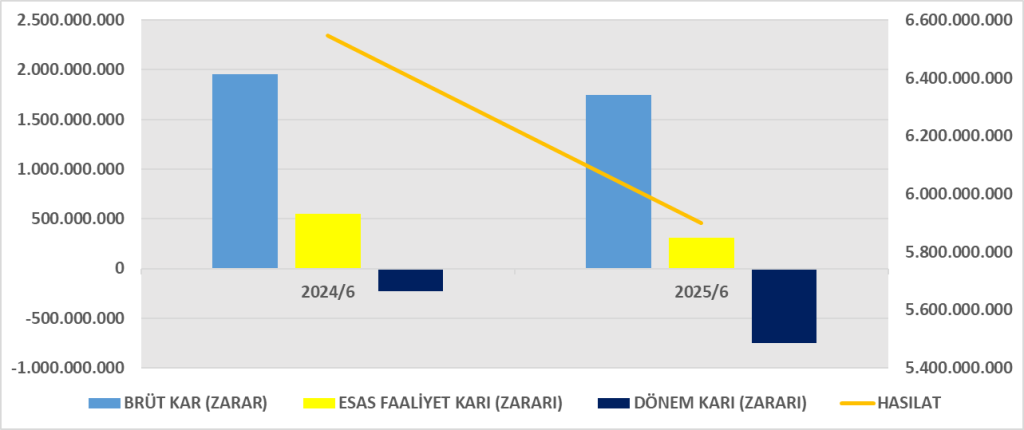
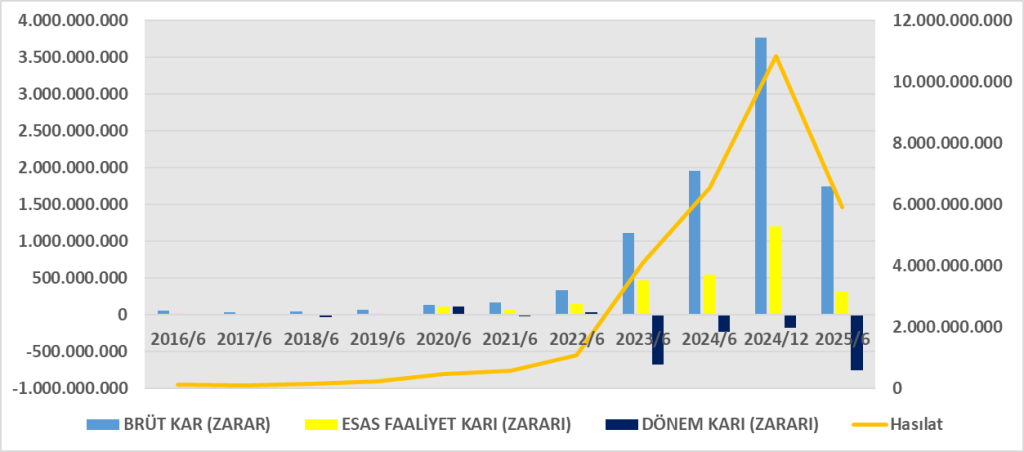
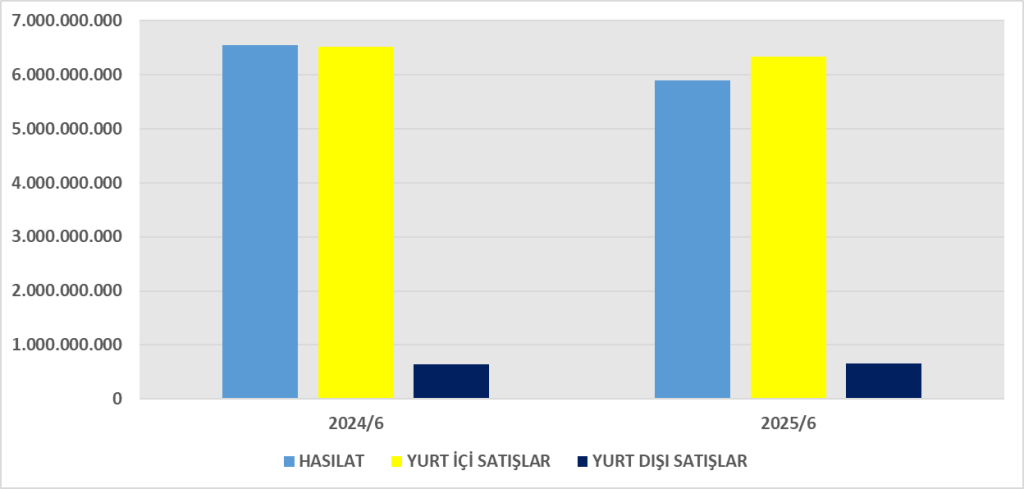
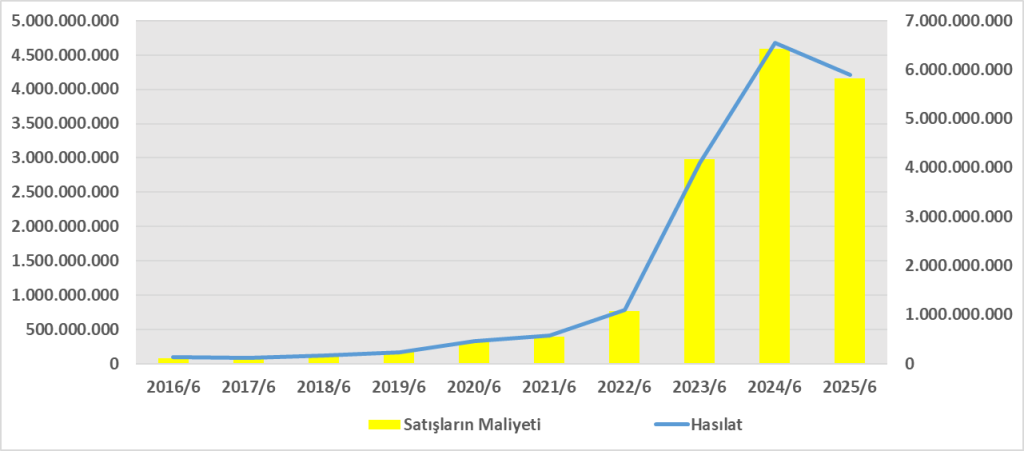
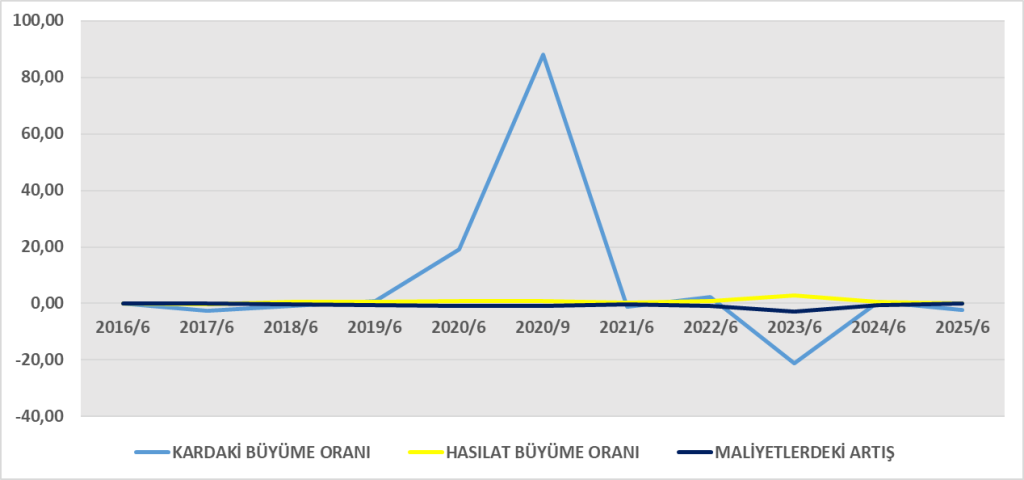
- Hasılat: 5,90 milyar TL (2024/6A: 6,55 milyar TL) → %9,9 düşüş.
- Brüt Kar: 1,74 milyar TL (önceki yıl: 1,95 milyar TL) → %11 daralma.
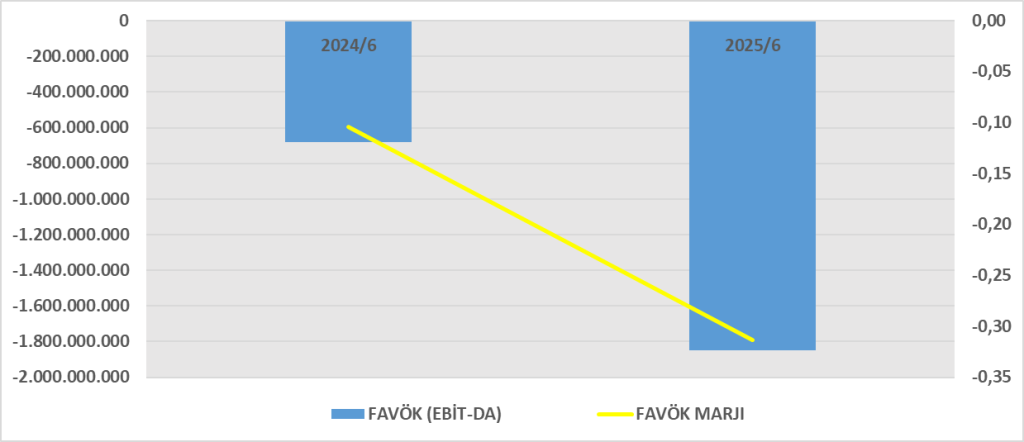
- Faaliyet Karı: 311 milyon TL (önceki yıl: 547 milyon TL) → faaliyet kârlılığı zayıfladı.
- Finansman Giderleri: -1,36 milyar TL (önceki yıl: -784 milyon TL) → %74 artış.
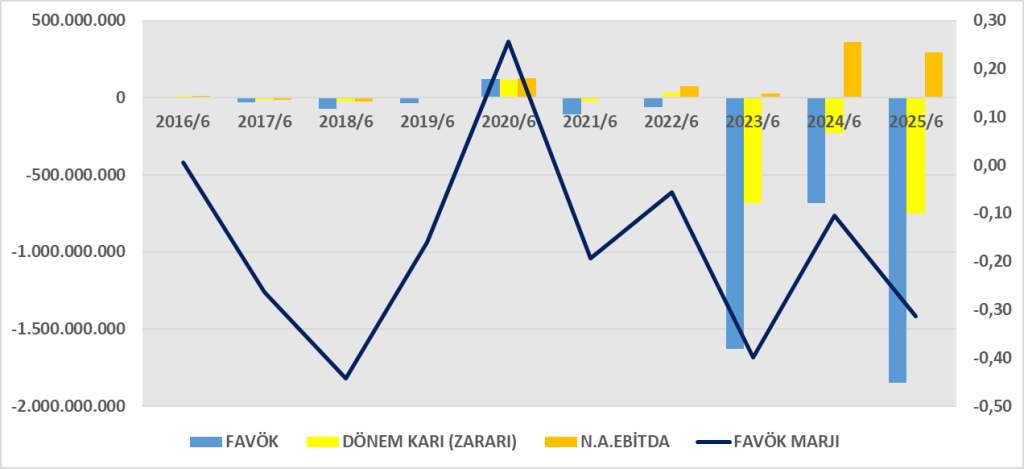
- Net Dönem Zararı: -750 milyon TL (önceki yıl: -231 milyon TL).
Yorum:
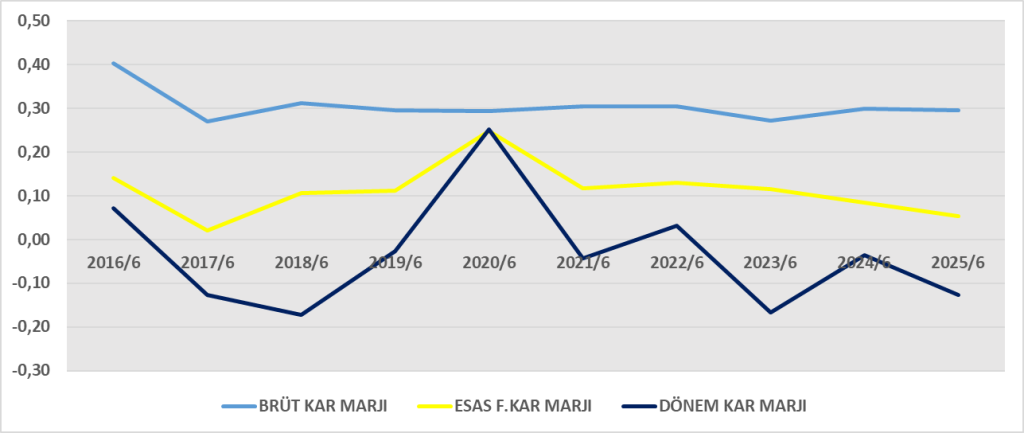
- Satışlarda daralma ve artan finansman giderleri kârlılığı ciddi şekilde baskılıyor.
- Faaliyetlerden pozitif sonuç gelse de yüksek borçlanma maliyeti net zarara yol açıyor.
3. Nakit Akış Tablosu Analizi
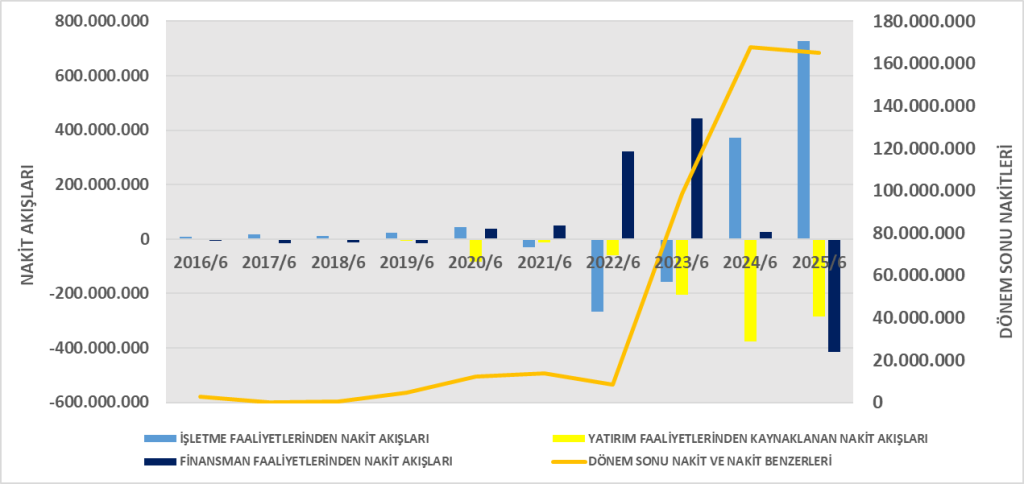
- İşletme Faaliyetlerinden Nakit Akışı: +728 milyon TL (2024/6A: +373 milyon TL) → güçlü operasyonel nakit üretimi.
- Yatırım Faaliyetleri: -283 milyon TL (sabit varlık alımları nedeniyle).
- Finansman Faaliyetleri: -413 milyon TL → kredi geri ödemeleri ve faiz ödemeleri yüksek (-720 milyon TL faiz).
- Net Nakit Artışı: +31 milyon TL.
Yorum: Operasyonlar güçlü nakit yaratıyor, fakat yüksek faiz ödemeleri nakit dengesi üzerinde baskı kuruyor. Faaliyetlerden elde edilen nakdin büyük bölümü finansman giderlerine gidiyor.
4. DuPont Analizi
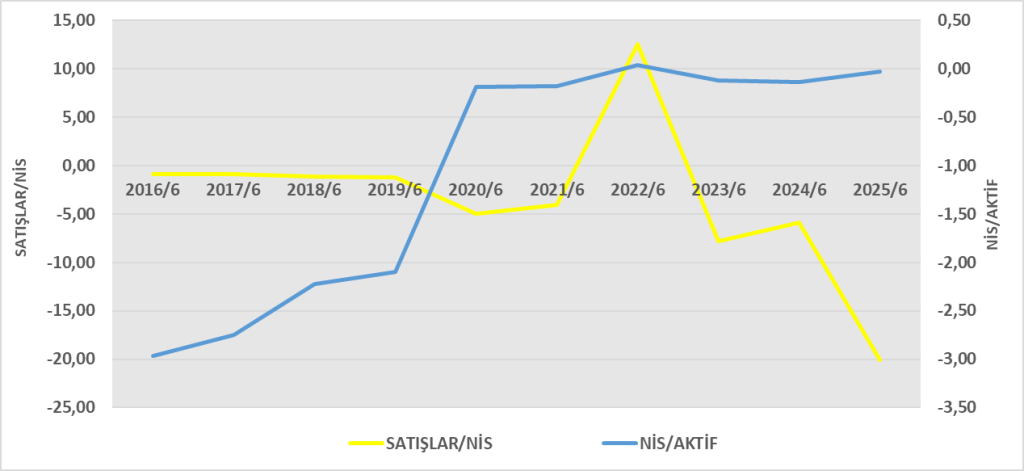
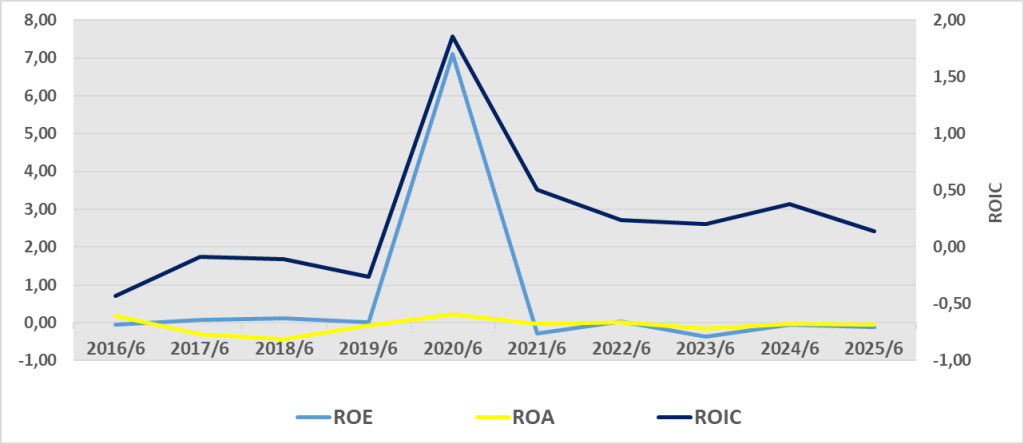
- Negatif net kâr marjı ROE’yi baskılıyor.
- Aktif devir hızı düşük → varlıkların satış yaratma kapasitesi sınırlı.
- Finansal kaldıraç orta seviyede, borçluluk kontrol altında görünüyor; fakat faiz yükü kârlılığı eritiyor.
Genel Değerlendirme
- Olumlu Noktalar: Borçlarda azalma, operasyonel nakit akışının güçlü olması.
- Olumsuz Noktalar: Yüksek finansman giderleri, nakit varlıklarda keskin düşüş, net zararın büyümesi.
- Riskler: Kısa vadeli likidite baskısı ve faiz yükü.
- Öneri: Şirketin sürdürülebilir kârlılık için borç finansmanını azaltması ve faiz yükünü hafifletmesi kritik görünüyor.



Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480243
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480242