

ÇEMTAŞ ÇELİK MAKİNA SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
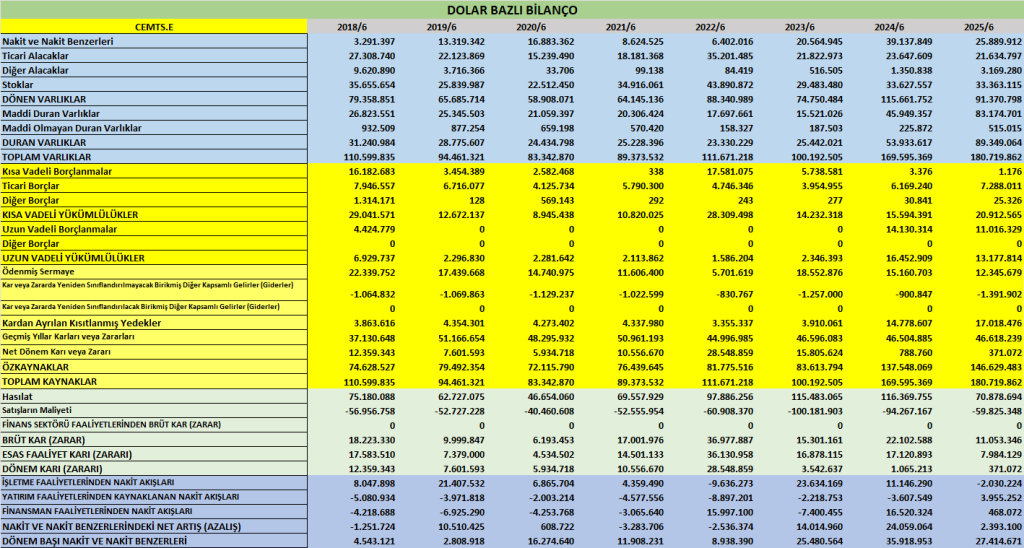
- Toplam Varlıklar: 7,32 milyar TL (31.12.2024: 7,41 milyar TL) → hafif daralma.
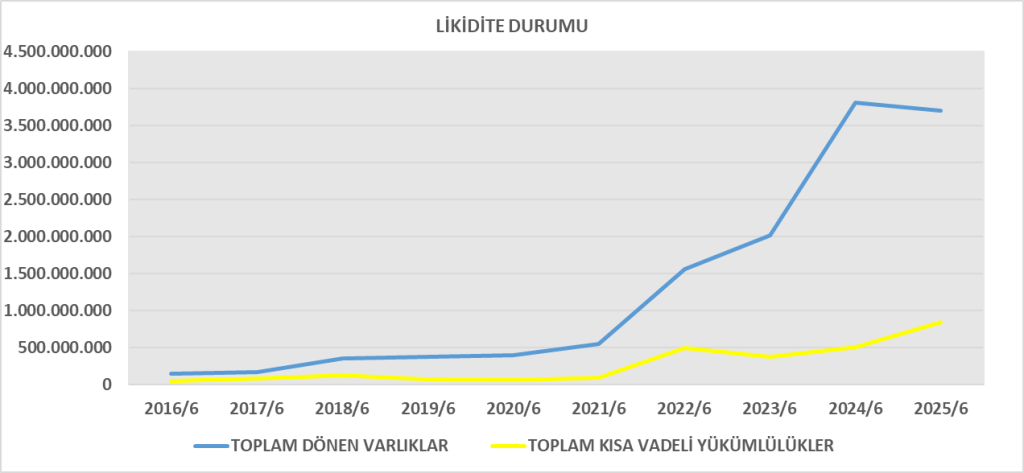
- Dönen Varlıklar: 3,70 milyar TL (önceki: 3,61 milyar TL) → %2,4 artış.
- Nakit ve Benzerleri: 1,05 milyar TL (önceki 1,11 milyar TL) → nakitte azalma.
- Stoklar: 1,35 milyar TL (önceki 1,18 milyar TL) → stok birikimi dikkat çekiyor.
- Duran Varlıklar: 3,62 milyar TL (önceki 3,80 milyar TL) → yatırımların ve makine-teçhizat kaleminin küçülmesi.
- Kısa Vadeli Yükümlülükler: 847 milyon TL (önceki 901 milyon TL) → borçlar azalmış.
- Uzun Vadeli Yükümlülükler: 534 milyon TL (önceki 468 milyon TL) → uzun vadeli borç artışı.
- Özkaynaklar: 5,94 milyar TL (önceki 6,04 milyar TL) → dönem karına rağmen temettü dağıtımı ve geçmiş yıl karlarından erime var.
Yorum: Şirket güçlü özkaynak yapısına sahip (%81 özkaynak / toplam kaynak). Ancak duran varlıkların azalması yatırımlarda daralmayı, stokların artması ise satış yavaşlamasını işaret ediyor.
2. Gelir Tablosu Analizi
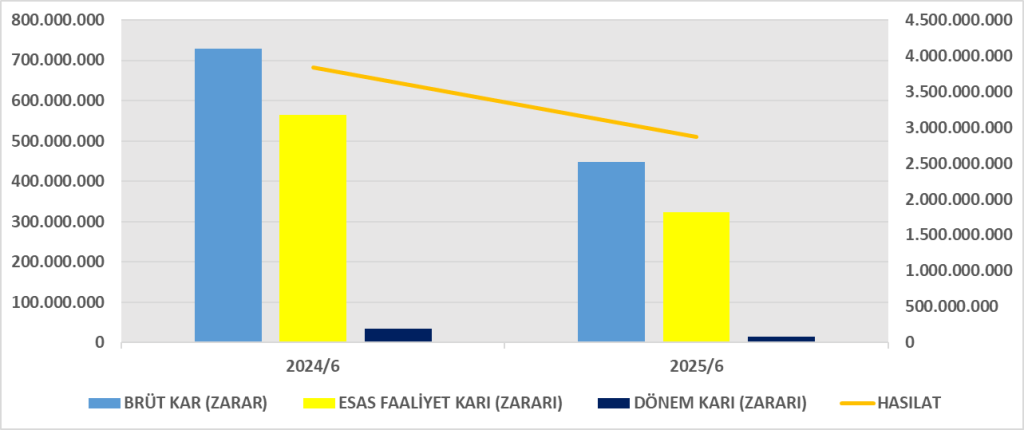
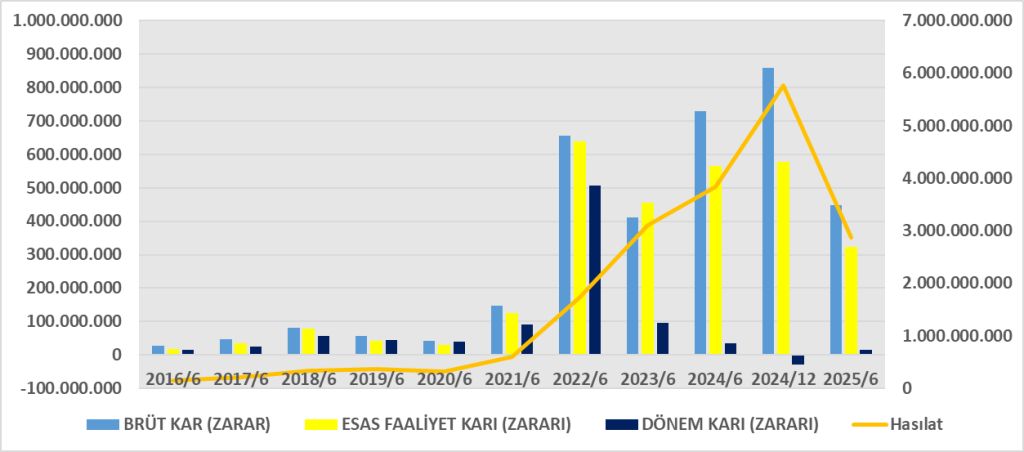
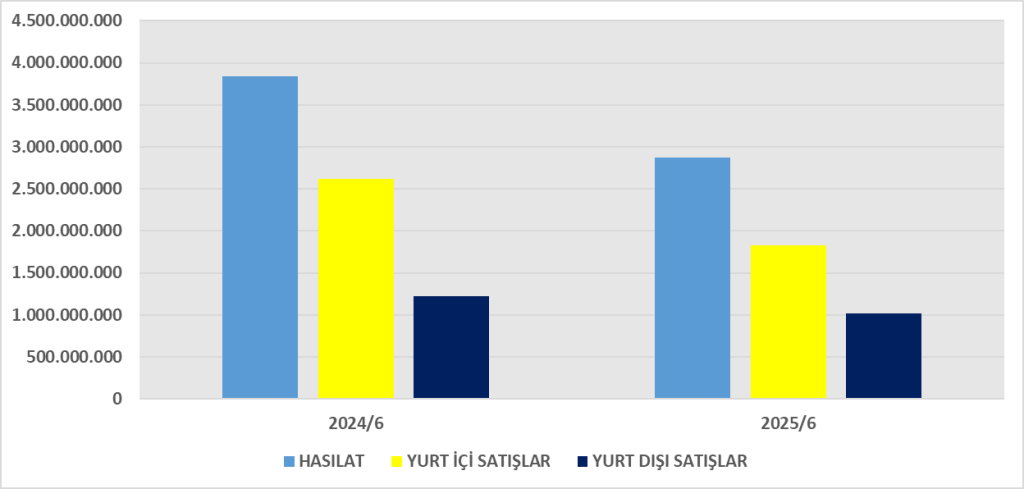
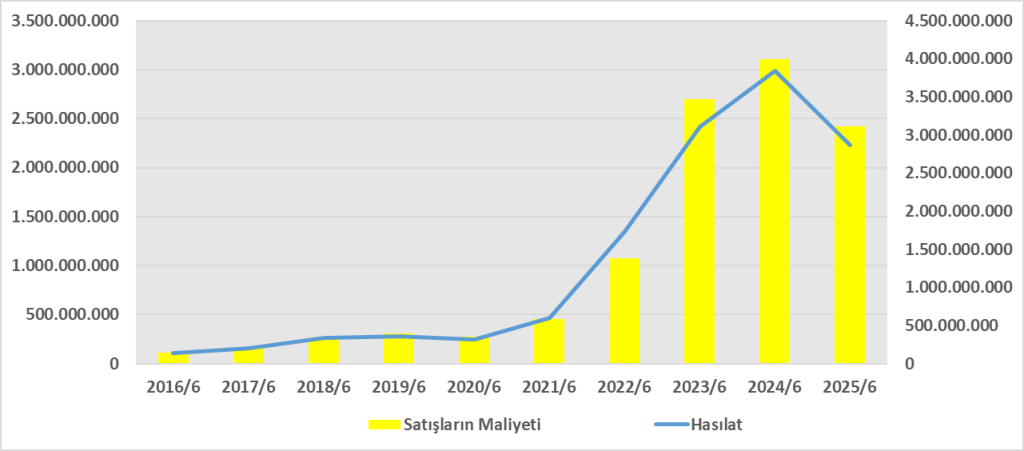
- Hasılat: 2,87 milyar TL (2024/06: 3,84 milyar TL) → %25 düşüş.
- Brüt Kar: 447,7 milyon TL (önceki 729 milyon TL) → kârlılık daralması.
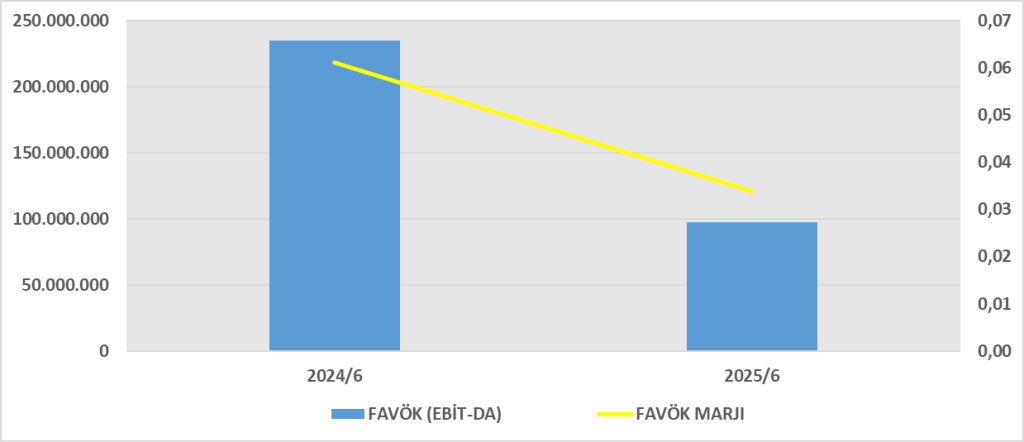
- Faaliyet Karı: 323,4 milyon TL (önceki 565 milyon TL).
- Net Dönem Karı: 15 milyon TL (önceki 35 milyon TL).
- Marjlar:
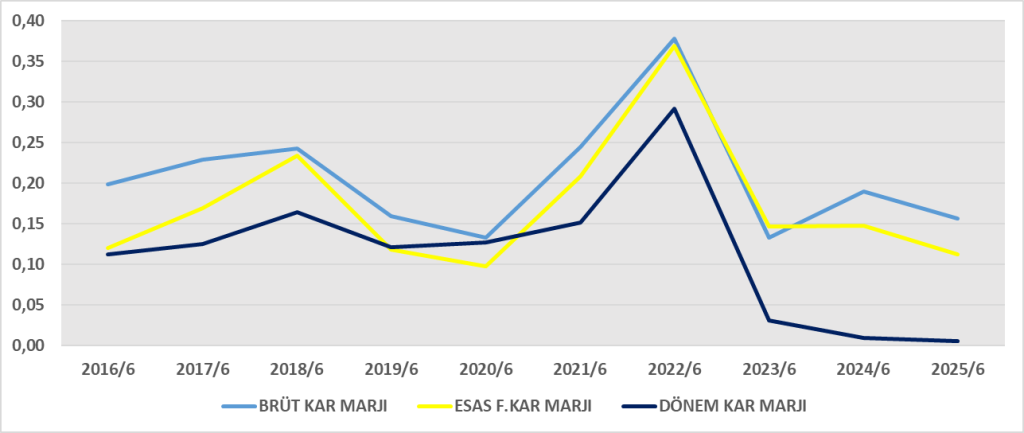
- Brüt Kar Marjı: %15,6 (önceki %19,0).
- Faaliyet Kar Marjı: %11,3 (önceki %14,7).
- Net Kar Marjı: %0,5 (önceki %0,9).
Yorum: Satışlardaki düşüş, maliyet baskısı ve yüksek parasal pozisyon zararları (-205 milyon TL) net karı eritti. Operasyonel kârlılık var ancak finansman/enflasyon etkisi sonuçları zayıflatıyor.
3. Nakit Akış Tablosu Analizi
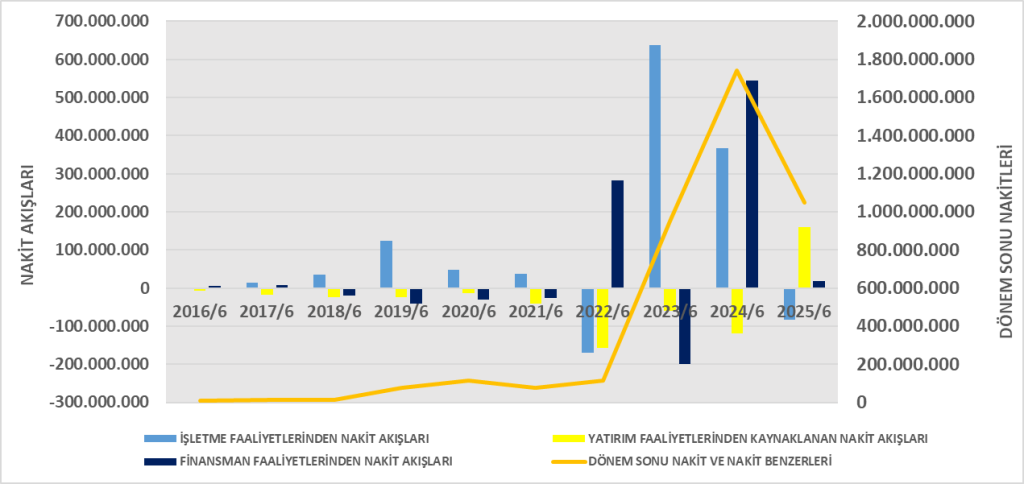
- İşletme Faaliyetlerinden Nakit Akışı: -82 milyon TL (önceki +368 milyon TL).
- Stok artışı ve alacak büyümesi nakit çıkışı yaratmış.
- Yatırım Faaliyetlerinden Nakit Akışı: +160 milyon TL (önceki -119 milyon TL).
- Faiz gelirleri ve finansal varlık satışları nakit sağlamış.
- Finansman Faaliyetlerinden Nakit Akışı: +19 milyon TL (önceki +545 milyon TL).
- Borçlanma yapılmış ama temettü ödemesi (-117 milyon TL) nakit çıkışı yaratmış.
- Dönem Sonu Nakit: 1,05 milyar TL (önceki 1,74 milyar TL) → ciddi azalma.
Yorum: Şirket operasyonlardan nakit üretememiş; stok ve alacaklara bağlanan fonlar nedeniyle nakit döngüsü bozulmuş. Nakit seviyesini korumak için yatırım satışları ve borçlanmaya yönelmiş.
4. DuPont Analizi
- 2025/06 döneminde özsermaye karlılığı çok düşük (%0,25).
- Temel sorun, satışlardaki düşüş ve parasal kayıpların net karlılığı baskılaması.
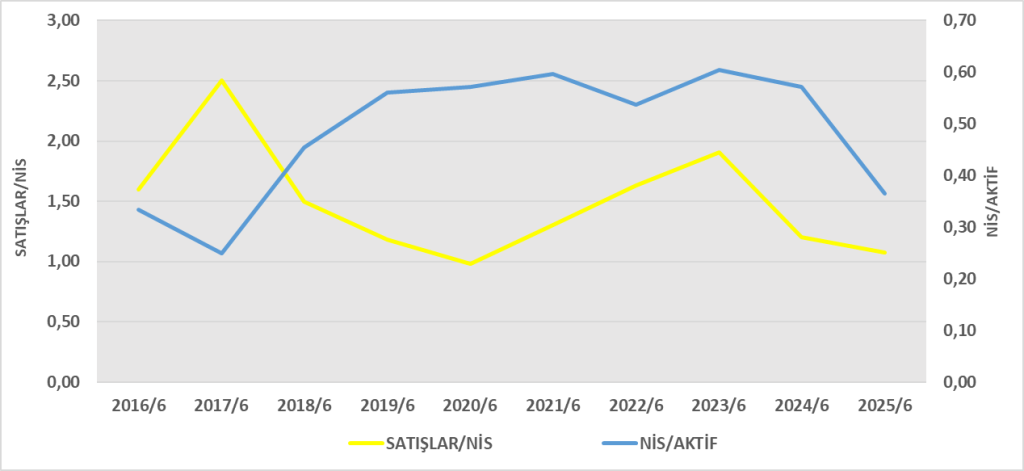
- Varlık kullanım etkinliği (0,39) düşük; şirket varlıklarını satışa çevirmekte zorlanıyor.
- Finansal kaldıraç düşük (1,23), yani borçluluk sınırlı; risk düşük ama özkaynak getirisi de düşük kalıyor.
Genel Değerlendirme
- Çemtaş güçlü özkaynak yapısına ve düşük borçluluğa sahip.
- Ancak 2025 ilk yarısında satış düşüşü, stok artışı ve parasal kayıplar nedeniyle kârlılık ciddi baskı altında.
- Nakit akışındaki bozulma sürdürülebilirlik açısından riskli.
- Şirketin önümüzdeki dönemde stok yönetimi, alacak tahsilatı ve kur/enflasyon riskini yönetmesi kritik.









Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1474042
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1474039