
1. Bilanço Analizi
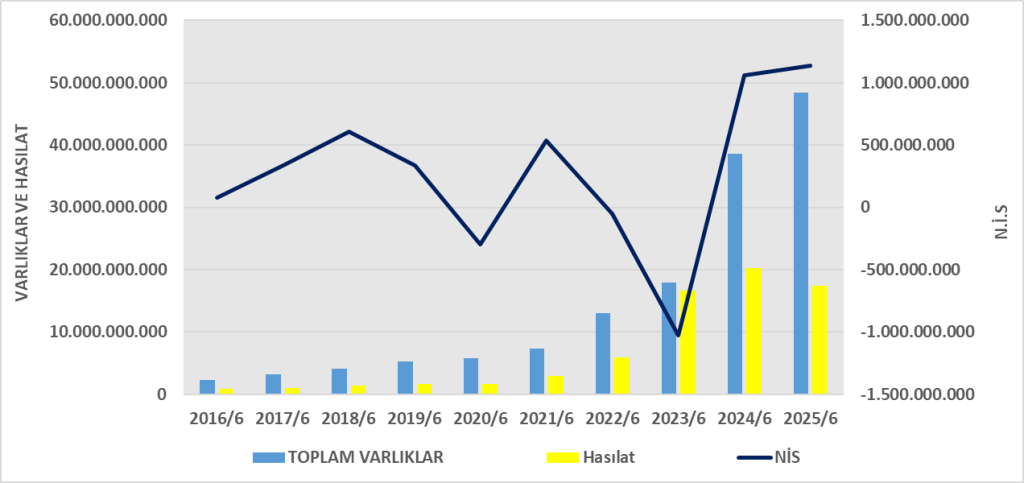
- Toplam Varlıklar: 48,4 milyar TL (2024 sonu: 50,3 milyar TL) → küçülme var.
- Dönen Varlıklar: 23,8 milyar TL → nakit ve alacaklarda azalma dikkat çekiyor (Nakit 7,3 milyar TL, önceki 8,1 milyar TL).
- Duran Varlıklar: 24,6 milyar TL → büyük kısmı maddi duran varlık (21,9 milyar TL).
- Yükümlülükler: 27,5 milyar TL (borçluluk oranı yüksek, özellikle kısa vadeli borç 21,1 milyar TL).
- Özkaynaklar: 20,9 milyar TL → önceki döneme göre (22,9 milyar TL) azalmış, sebebi dönem zararı.
Yorum: Brisa, yüksek borçluluk içinde, kısa vadeli yükümlülükleri ağır basıyor. Özkaynaklarda dönem zararı nedeniyle erime var.
2. Gelir Tablosu Analizi
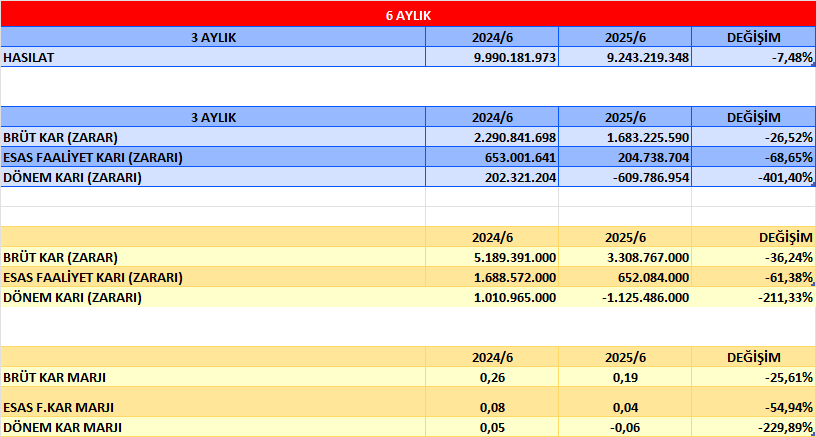
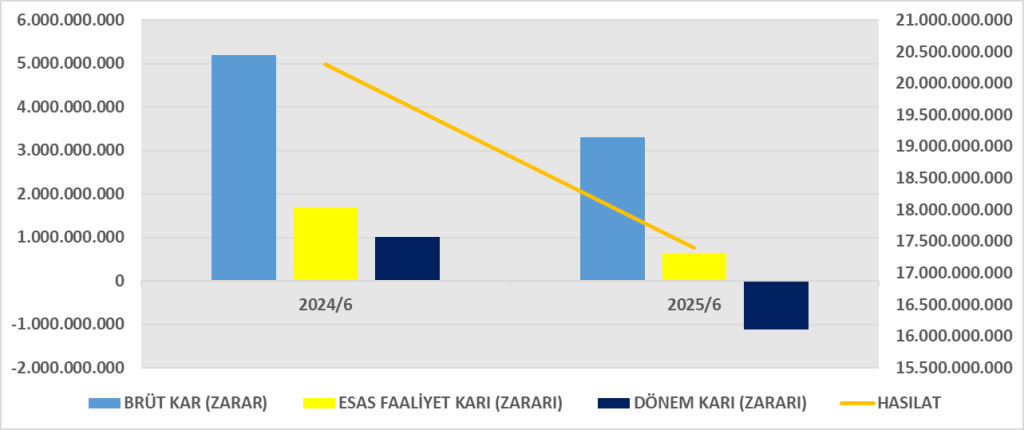
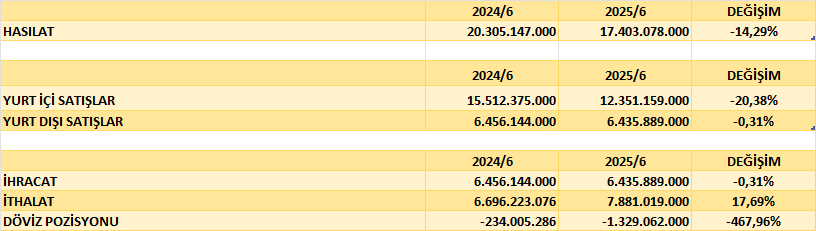
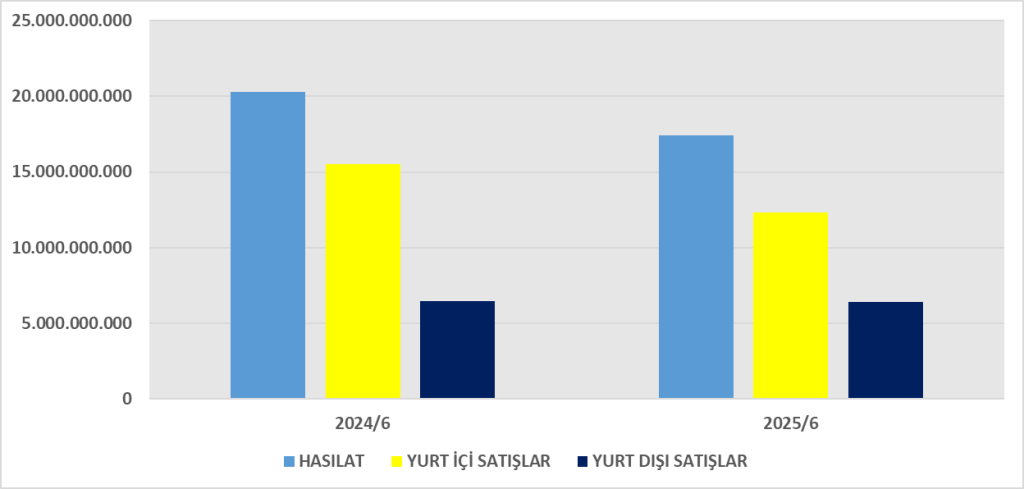
- Hasılat: 17,4 milyar TL (önceki yıl 20,3 milyar TL) → satışlarda düşüş.
- Brüt Kâr: 3,3 milyar TL (önceki 5,2 milyar TL).
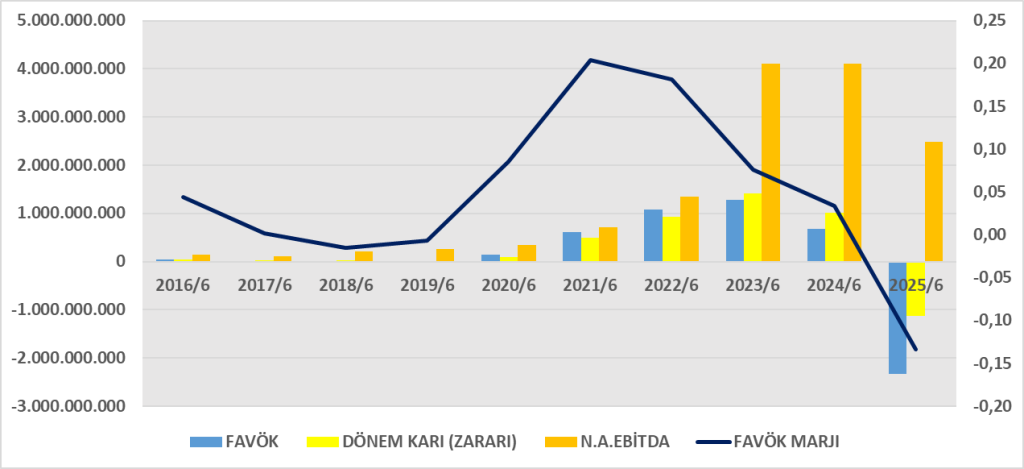
- Esas Faaliyet Kârı: 652 milyon TL (önceki 1,7 milyar TL).
- Finansman Giderleri: -3,25 milyar TL (önceki -3,6 milyar TL) → kârlılığı neredeyse tamamen eritiyor.
- Net Dönem Sonucu: -1,13 milyar TL zarar (önceki yıl aynı dönemde 1,0 milyar TL kâr).
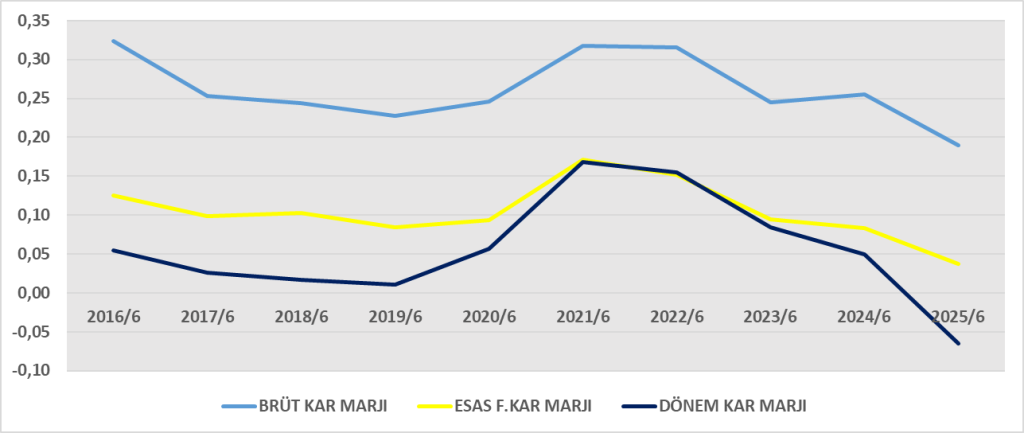
Yorum: Satışlardaki daralma ve yüksek finansman giderleri, kârlılığı negatife çevirmiş. Operasyonel kâr hâlâ pozitif ama borç maliyetleri şirketi zarara itiyor.
3. Nakit Akış Tablosu Analizi
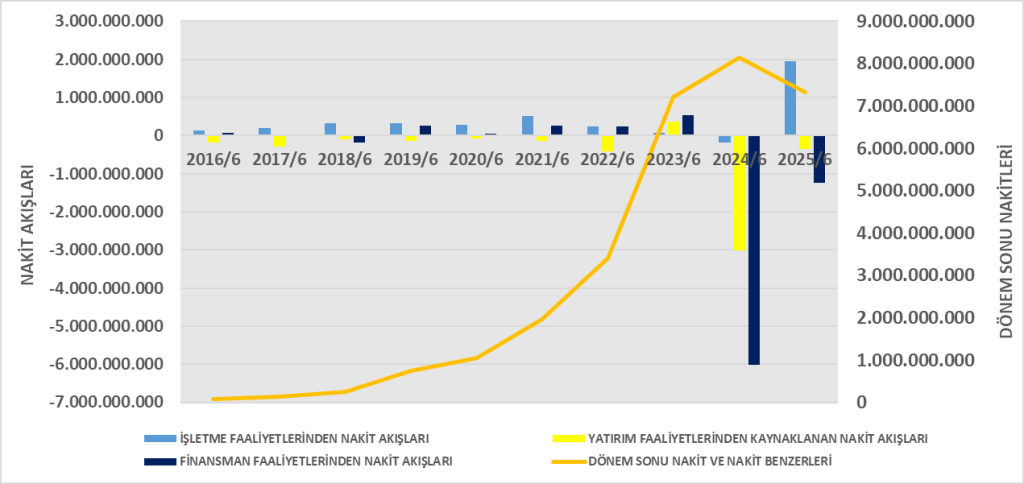
- İşletme Faaliyetleri: +1,95 milyar TL nakit girişi (önceki yıl -190 milyon TL çıkış).
- Yatırım Faaliyetleri: -355 milyon TL (önceki yıl -3,0 milyar TL) → yatırım harcamalarında ciddi düşüş.
- Finansman Faaliyetleri: -1,25 milyar TL (önceki yıl -6,0 milyar TL) → borç geri ödemeleri ve faiz ödemeleri var.
- Dönem Sonu Nakit: 7,33 milyar TL.
Yorum: İşletme nakit akışı toparlanmış, fakat borç ve faiz ödemeleri nakit çıkışı yaratıyor. Yatırım harcamalarının azalması kısa vadede nakit koruyor ama uzun vadede kapasite artışını sınırlayabilir.
4. Dupont Analizi (2025/6 Aylık)
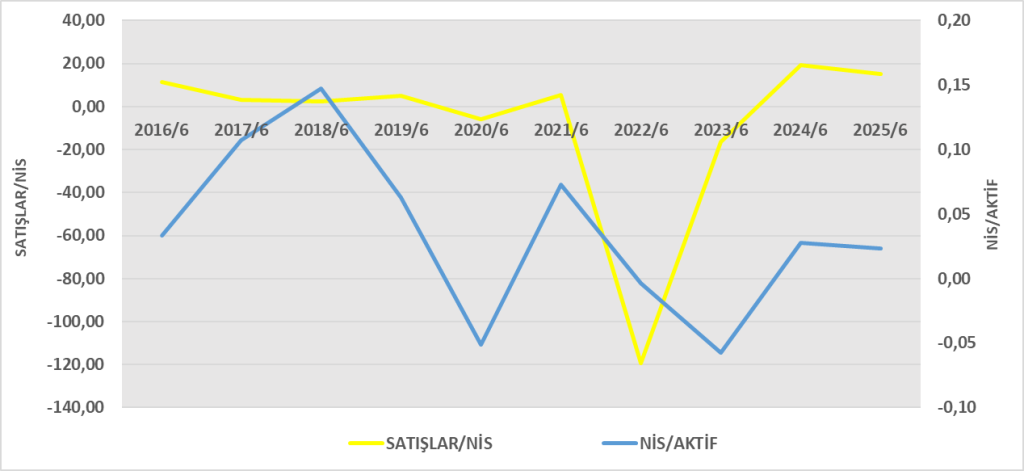
- Net zarar marjı nedeniyle ROE negatife dönmüş.
- Şirket varlıklarını verimli çevirmeye çalışsa da (devir hızı 0,36), finansal kaldıraç yüksek olduğundan küçük kârlar bile büyüyebilirken, zarar da aynı şekilde büyüyor.
- Yüksek borçluluk ve faiz giderleri ana sorun.
Genel Sonuç:
Brisa 2025 ilk yarısında operasyonel olarak kâr etmesine rağmen, yüksek finansman giderleri ve borç yükü nedeniyle net zarar açıklamış. İşletme nakit akışı toparlansa da bilanço riskli. Dupont analizi de özkaynak kârlılığının negatif olduğunu doğruluyor.








Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1473389
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1473388