YEŞİL GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
BİLANÇO ANALİZİ
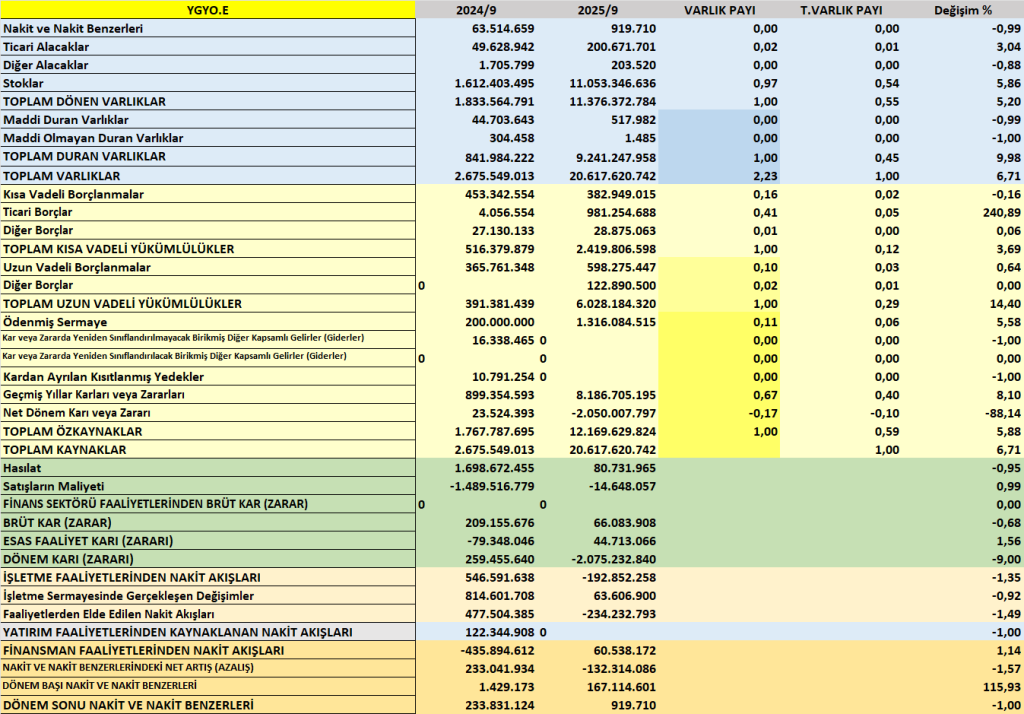
Varlıklar Analizi
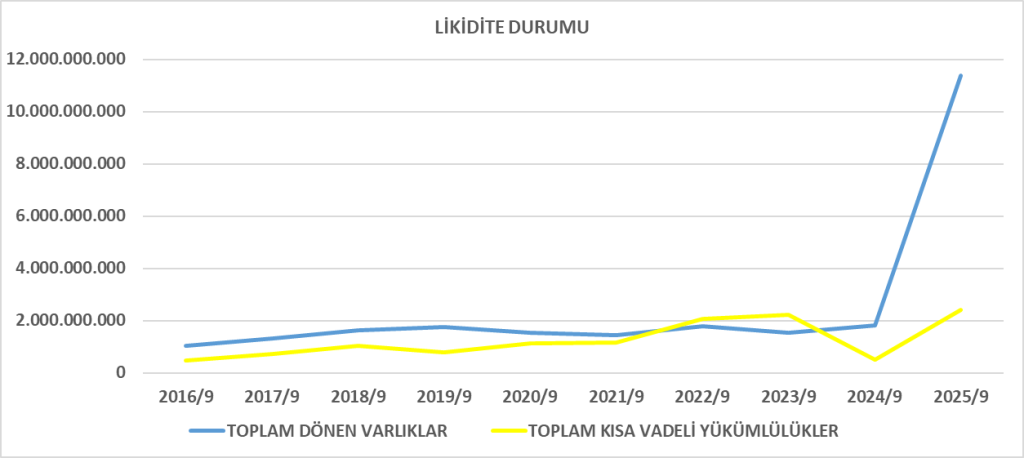
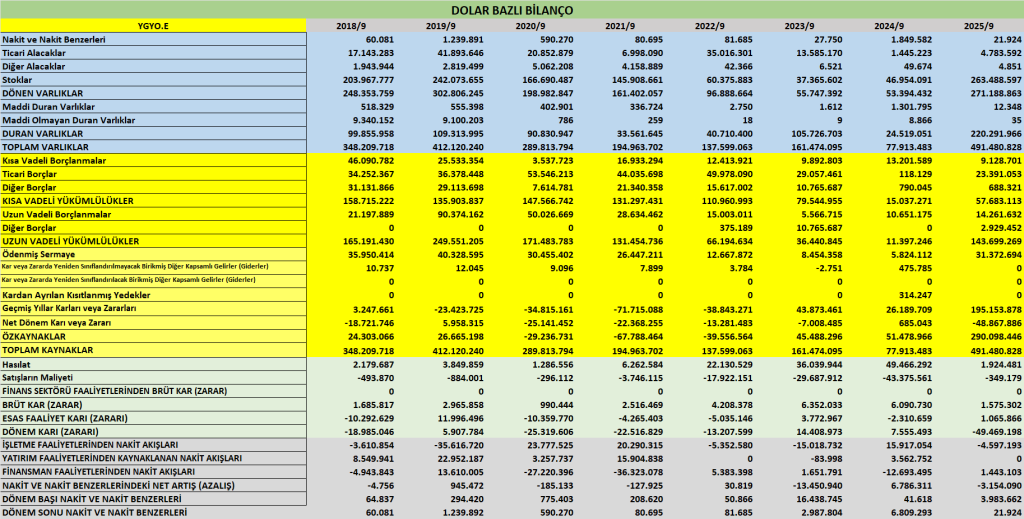
Dönen Varlıklar
- 2024: 10.747.7 milyar TL
- 2025/09: 10.922.9 milyar TL
%1,6 artış – yatay seyir.
Başlıca değişimler:
- Ticari alacaklar sert düşmüş:
446,3 milyon TL → 198,7 milyon TL
→ İlişkili taraflardan tahsilatlar yapılmış. - Stoklar artmış:
10.259,8 milyon TL → 10.675,9 milyon TL
→ Devam eden projelerde maliyet birikimi sürüyor. - Nakit aynı seviyede (833 bin TL → 828 bin TL).
Yorum:
Dönen varlık yapısı büyük ölçüde stok ağırlıklı olup işletme döngüsü gayrimenkul projelerine bağlıdır. Alacaklardaki düşüş olumlu.
Duran Varlıklar
- 2024: 13.38 milyar TL
- 2025/09: 12.35 milyar TL
%7,7 düşüş
Öne çıkanlar:
- Özkaynak yöntemiyle değerlenen yatırımlar:
5.56 milyar TL → 4.30 milyar TL (~1.26 milyar düşüş)
→ İştiraklerde değer kaybı + zarar payı etkisi. - Peşin ödenmiş giderler çok düşmüş (54.6 m → 15.3 m).
Yorum:
Duran varlıklardaki düşüşün ana sebebi iştiraklerde değer düşüşü ve zarar yazılmasıdır.
Yükümlülükler Analizi
Kısa Vadeli Yükümlülükler
- 2024: 3.90 milyar TL
- 2025/09: 2.12 milyar TL
%46 düşüş
Olumlu:
- Ticari borçların 1.89 milyar TL → 894 milyon TL’ye gerilemesi.
- Diğer borçların 593 milyon TL → 3.4 milyon TL’ye düşmesi (ilişkili taraf borçlarında düşüş var).
Bu, kısa vadeli borç baskısının ciddi şekilde azaldığını gösterir.
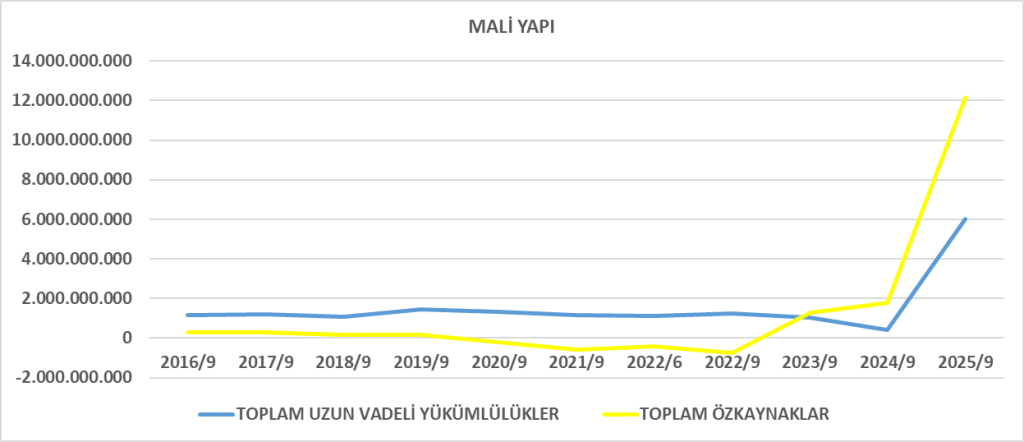
Uzun Vadeli Yükümlülükler
- 2024: 3.45 milyar TL
- 2025/09: 5.91 milyar TL
%71 artış
Artış kalemleri:
- Uzun vadeli borçlar: 97 milyon TL → 598 milyon TL
- Ertelenmiş vergi yükümlülüğü: 2.55 milyar TL → 3.78 milyar TL
- İlişkili taraf ticari borcu: 0 → 524 milyon TL
Şirket kısa vadeli borçlarını azaltmış ancak uzun vadeli borç yapısına kaydırmış görünüyor.
Özkaynaklar
- 2024: 16.76 milyar TL
- 2025/09: 15.23 milyar TL
%9 düşüş
Nedeni:
- 2025/09 döneminde 1.76 milyar TL zarar yazılması.
Sermaye artışı yapılmış olsa da dönem zararı toplam özkaynağı azaltmış.
Bilanço Genel Sonuç
- Kısa vadeli borç yükü azalmış → olumlu.
- Uzun vadeli borç ve ertelenmiş vergi yükümlülüğü hızla artmış → dikkat edilmesi gereken risk.
- İştiraklerdeki değer düşüşü bilanço kalitesini zayıflatıyor.
- Nakit seviyesi çok düşük – operasyonel kırılganlık yüksek.
GELİR TABLOSU ANALİZİ
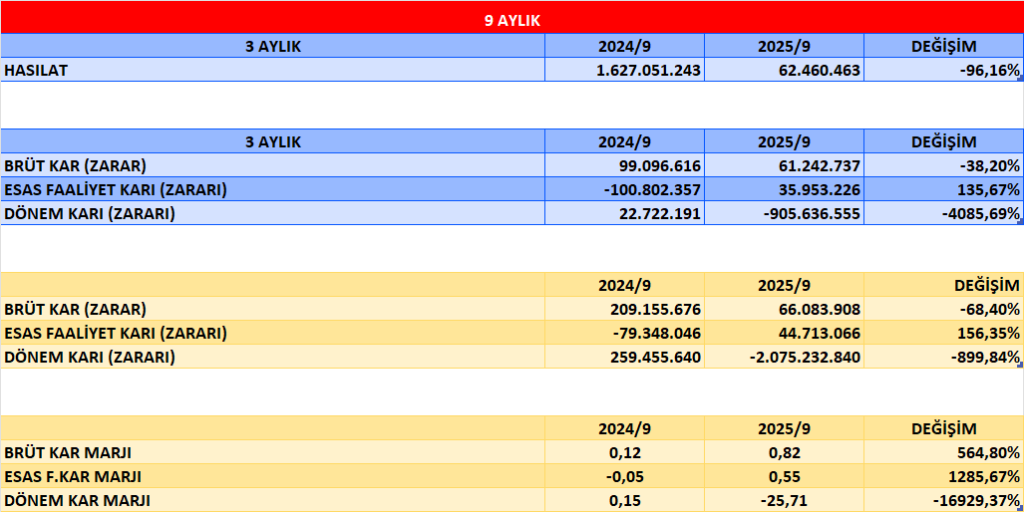
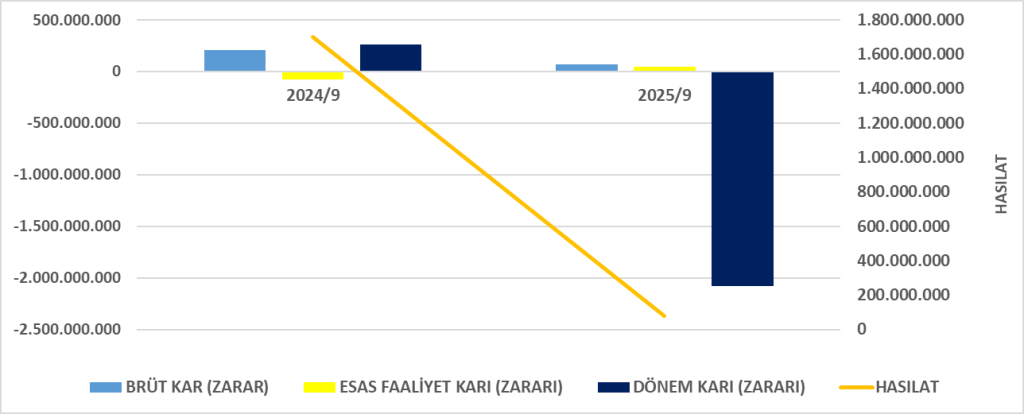
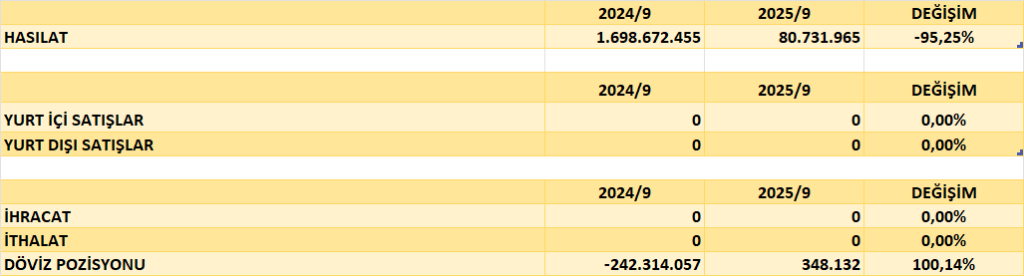
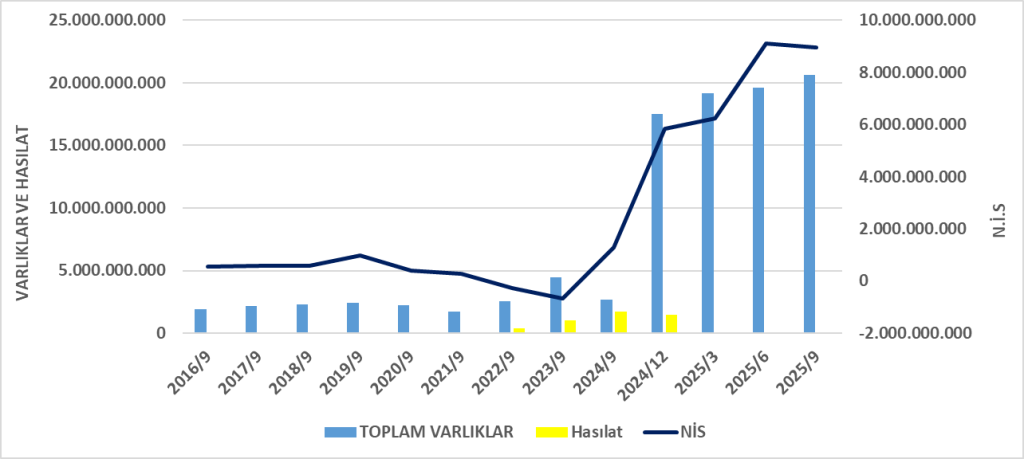
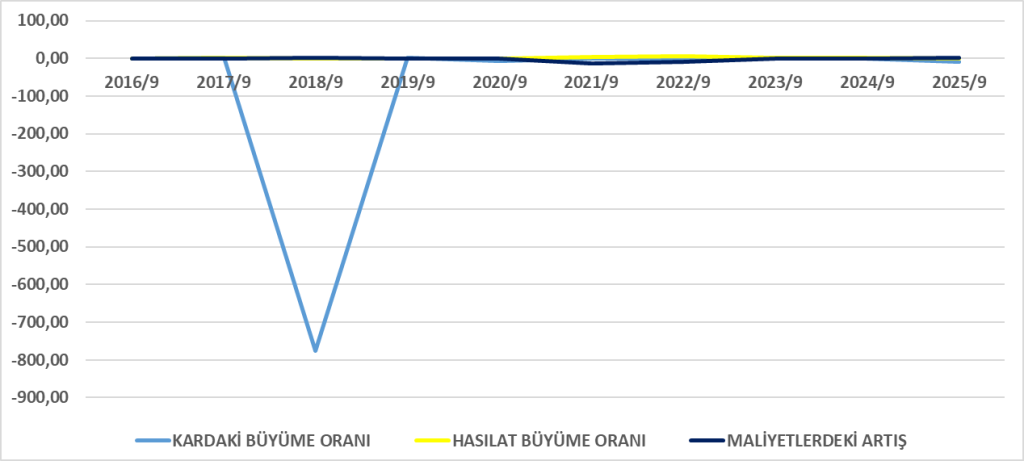
Hasılat
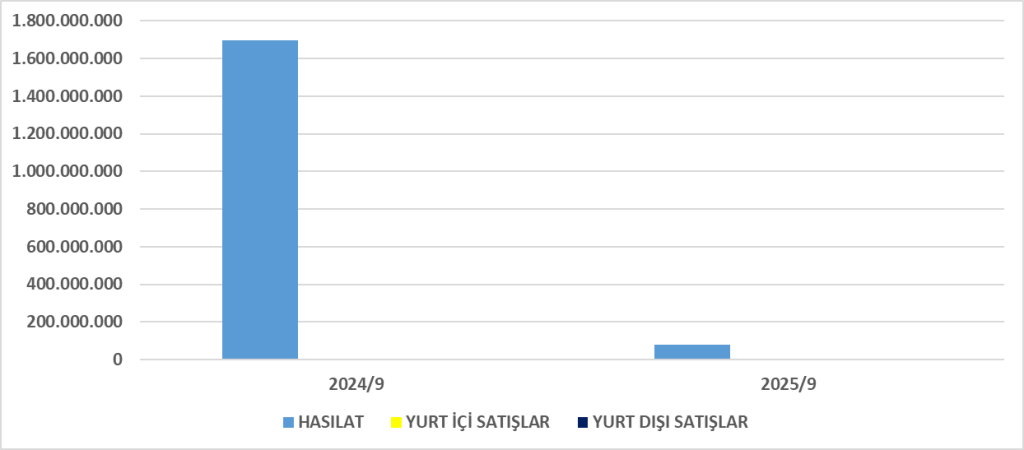
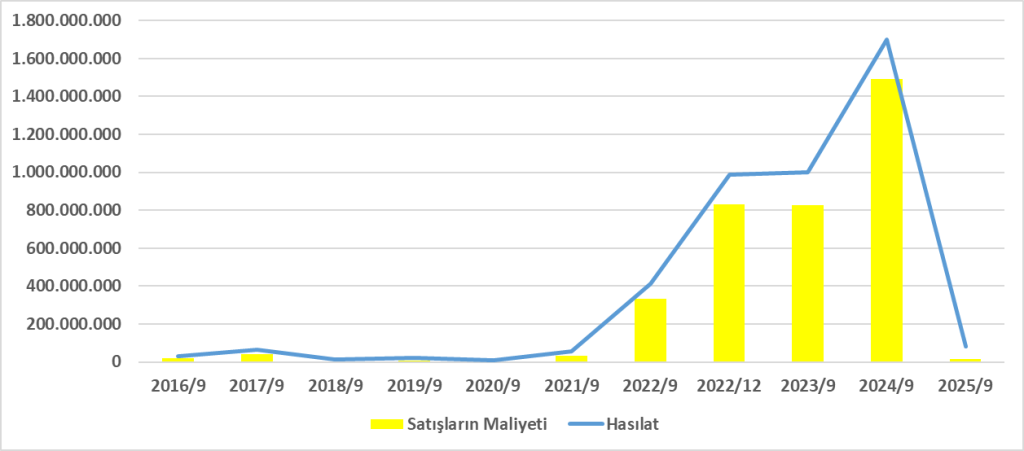
- 2024/09: 1.28 milyar TL
- 2025/09: 71.3 milyon TL
%94 gelir düşüşü
Bu, şirketin dönem içinde:
- Satış teslimlerinin çok azalması,
- Yeni proje gelirlerinin sınırlı olması,
anlamına gelir.
Brüt Kar
- 2024/09: 66.9 milyon TL
- 2025/09: 71.1 milyon TL
Gelir çok azalmış olmasına rağmen brüt kâr aynı seviyede.
Bu durum stoklardan veya ilişkili işlemlerden kaynaklanan yüksek kârlılık oranı olduğunu gösteriyor.
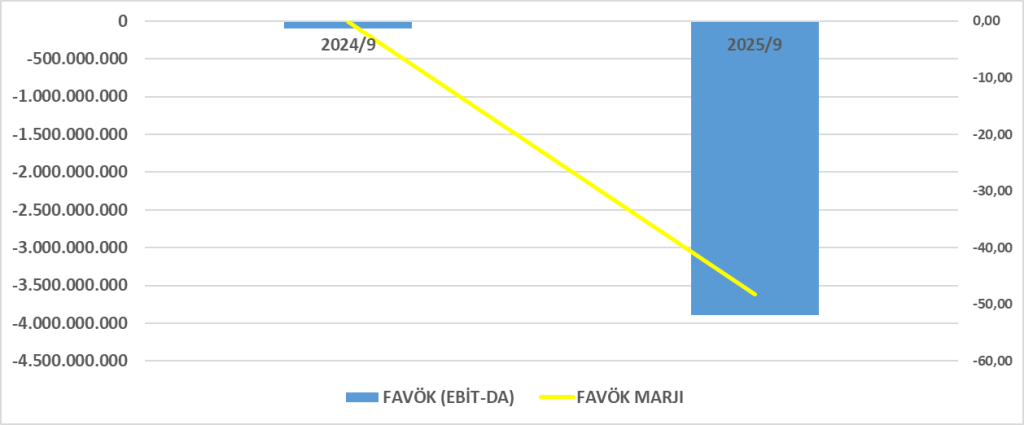
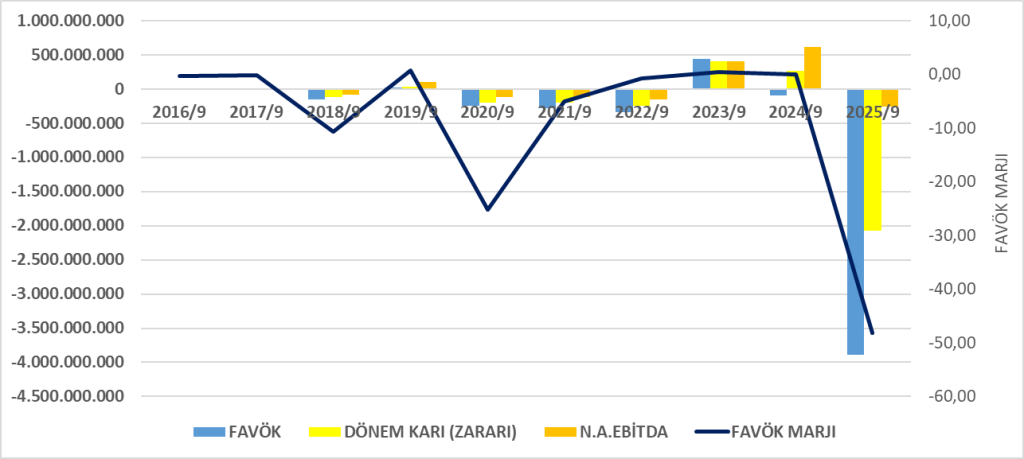
Esas Faaliyet Karı
- 2024/09: -207 milyon TL
- 2025/09: +31.5 milyon TL
Operasyonel açıdan toparlanma var.
İştirak Zararları Etkisi
Özkaynak yöntemi kar/zararı:
- 2024/09: +24.5 milyon TL
- 2025/09: +605 milyon TL
Ama 3. çeyrekte: -233 milyon TL
İştiraklerde çeyreksel dalgalanma ve yüksek zarar var.
Finansman Giderleri
- 2024/09: 144 milyon TL
- 2025/09: 808 milyon TL
Şirketin borç yükü finansal kârlılığı baskılıyor.
Net Dönem Karı
- 2024/09: +475 milyon TL
- 2025/09: –1.760 milyon TL
Keskin bir bozulma.
Zararın nedenleri:
- Finansman giderlerindeki artış,
- Parasal pozisyon kayıpları (1.2 milyar TL düzeltmesi),
- İştiraklerdeki zararlar.
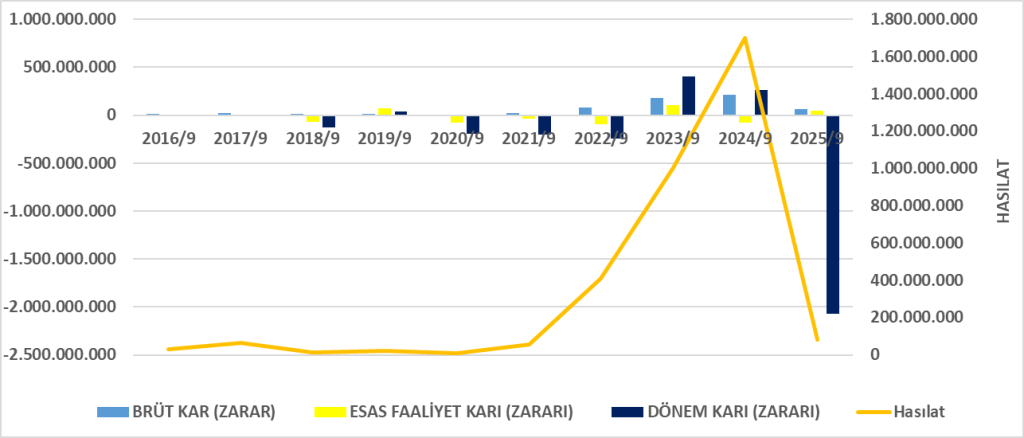
Gelir Tablosu Genel Sonuç
- Gelirler çökme seviyesinde azalmış.
- Operasyonel kârlılık toparlasa da finansman yükü ve parasal kayıplar nedeniyle devasa zarar oluşmuş.
- İştiraklerde ciddi değer erimesi var.
NAKİT AKIŞ TABLOSU ANALİZİ
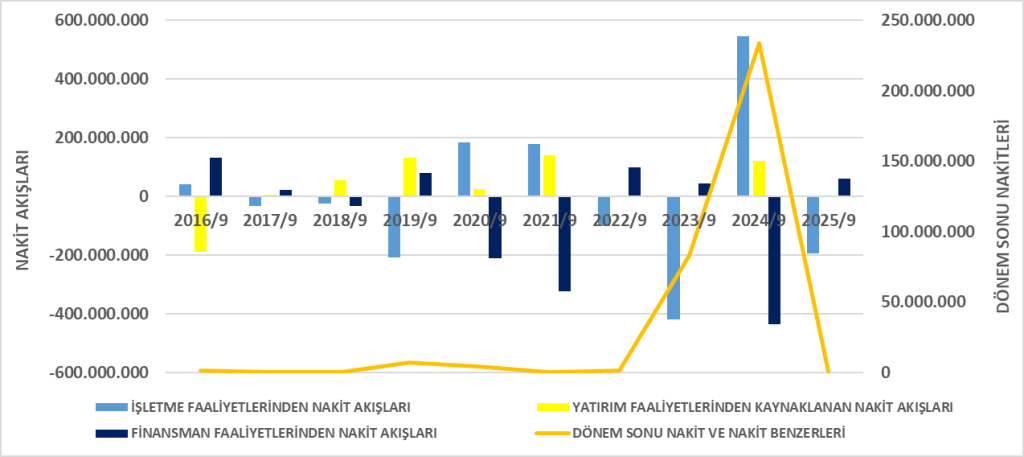
İşletme Faaliyetlerinden Nakit Akımı
- 2024/09: 439 milyon TL
- 2025/09: 138.9 milyon TL
%68 düşüş
→ Kar zararına rağmen işletme faaliyetleri pozitif nakit yaratıyor, bu olumlu.
Nakit yaratımı:
- Kar düzeltmeleri (parasal pozisyon zararları, finansman giderleri)
- İşletme sermayesi hareketleri
Yatırım Faaliyetleri
- 2024/09: –22.5 milyon TL
- 2025/09: 0 TL
Gayrimenkul yatırım alım/satımı yok. Şirket yatırım yapmıyor.
Finansman Faaliyetlerinden Nakit Akımı
- 2024/09: –416 milyon TL
- 2025/09: –138 milyon TL
Ödemeler:
- 808 milyon TL faiz ödemesi
- 438 milyon TL borçlanma girişi
Şirket borçlanarak faaliyetlerini ve faizlerini finanse ediyor.
Nakit Değişimi
Dönem sonu nakit:
833.555 TL → 828.374 TL
Nakit seviyesi çok düşük ve riskli.
Nakit Akış Genel Sonuç
- İşletme nakdi pozitif fakat borç faizleri nakdi eritiyor.
- Yatırım yok → projeler yavaşlıyor.
- Nakit seviyesi kırılgan.
GENEL DEĞERLENDİRME
Olumlu noktalar
- Kısa vadeli borç yükü büyük ölçüde azalmış.
- Esas faaliyetlerden kârlılık toparlamış.
- İşletme faaliyetleri nakit üretmeye devam ediyor.
Olumsuz / Riskli Noktalar
- 1.76 milyar TL zarar → özkaynak erimesi.
- Ciro dramatik biçimde düşmüş.
- Finansman giderleri ve parasal kayıplar çok yüksek.
- İştiraklerde büyük zarar ve değer düşüşü var.
- Uzun vadeli borç ve ertelenmiş vergi yükü hızla artıyor.
- Nakit seviyesi çok düşük.
ROA (Aktif Karlılık)
- Şirketin aktif kârlılığı –%7,4 olup aktifi değer yaratmak yerine eriten bir yapı vardır.
- Zararın ana nedenleri:
- 808 milyon TL finansman gideri
- 1.2 milyar TL parasal pozisyon kaybı düzeltmesi
- İştiraklerden gelen dönemsel 233 milyon TL zarar
- Gayrimenkul GYO’larda düşük ROA doğaldır, ancak –7,4% çok zayıf bir seviyedir.
Şirket varlıklarını kullanarak kâr üretememekte, aksine varlık getirisi negatifleşmiştir.
ROIC (Yatırılan Sermaye Karlılığı)
- Yeşil GYO’nun ROIC = %3,8
- Bu oran:
- Sermayenin getirisinin çok düşük olduğunu,
- Şirketin yatırımcı sermayesini verimli kullanamadığını,
- Finansal giderlerin (faiz + enflasyon etkisi) kazançları silip süpürdüğünü,
gösteriyor.
Karşılaştırmalı değerlendirme
- GYO’larda tipik hedef ROIC: %8 – %12
- Yeşil GYO’nun %3,8 ROIC’i bunun çok altında.
Neden düşük?
- Borç finansmanı maliyeti yüksek (808 milyon TL faiz).
- Enflasyon düzeltmesi kaynaklı parasal kayıplar EBIT’i etkiliyor.
- Proje satışlarının çok düşük olması nedeniyle sermaye getirisi sınırlı.
SONUÇ ÖZETİ
| Oran | Değer | Yorum |
| ROA | –%7,4 | Şirket varlıklarından değer yaratmıyor; zarar var. |
| ROIC | %3,8 | Sermaye getirisi düşük; borç ve enflasyon baskısı yüksek. |
Her iki oranda da finansal performans 2025/09 dönemi için zayıf görünmektedir.
DuPont Analizi
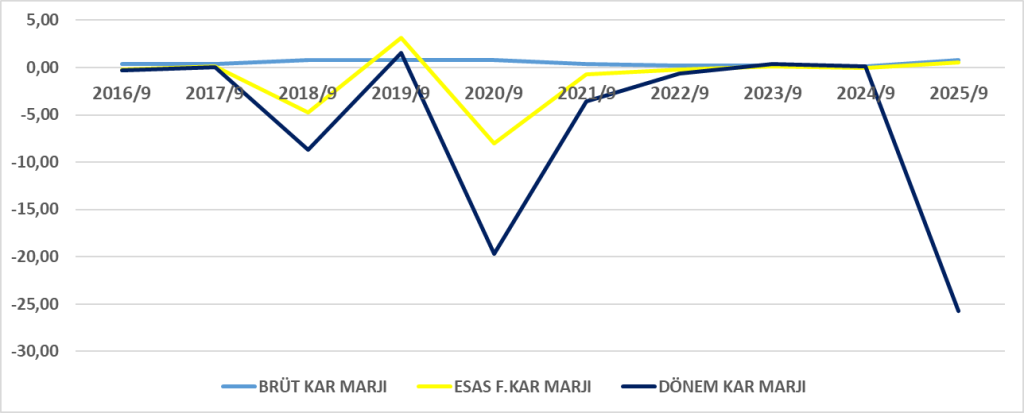
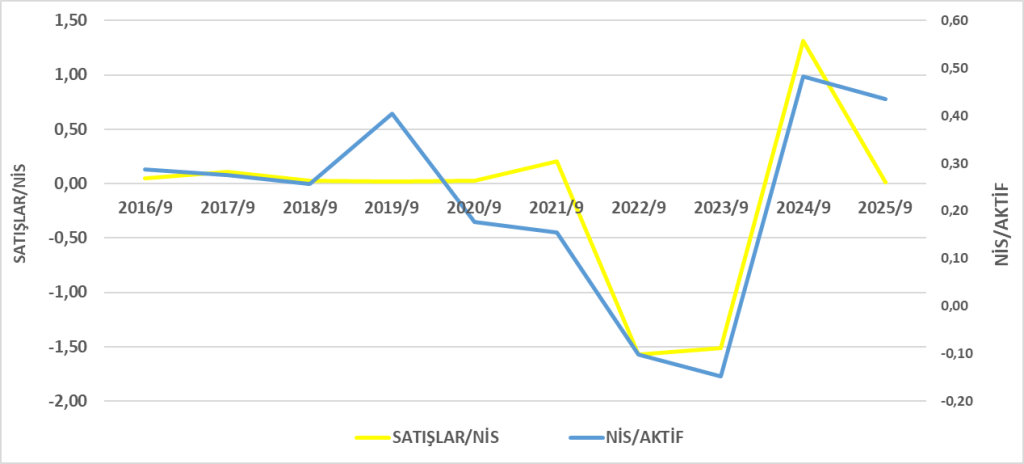
Net kâr marjı = –2465%
- Negatif marj çok sert; şirket sattığı her 1 TL’lik gayrimenkule karşı 24,6 TL zarar yazmış gibi görünmektedir.
- Bunun nedeni hasılatın çok düşük olması ve enflasyon muhasebesi nedeniyle oluşan:
- 808 milyon TL finansman gideri
- 1.2 milyar TL parasal pozisyon zararı
- 233 milyon TL iştirak zararı
Bu kalemler gelir tablosunu aşırı bozmuştur.
Varlık devir hızı = 0.0031
- GYO’larda tipik AT: 0.05 – 0.15
- Yeşil GYO’da 0.0031, yani çok çok düşük.
- Bunun anlamı şudur: Şirket 23 milyar TL varlık ile sadece 71 milyon TL satış yapıyor.
- Eldeki projeler yavaşlıyor, teslimler zayıf, gelir yaratma yeteneği çok düşük.
Kaldıraç = 1.53
- Şirket çok aşırı borçlu değil; 1.5 çarpan makul.
- Borç seviyesi normal görünse de faiz giderleri çok yüksek olduğu için kaldıraç şirketi olumsuz etkiliyor.
DuPont ROE ≈ –%11,7
Dosyadaki özkaynak bazlı net kâr oranı da negatif olduğu için uyumludur.
Net Kâr Marjı → En zayıf halka
- –2465% gibi olağanüstü negatif bir seviye,
- Finansman giderleri + parasal kayıplar + düşük satış hacmi,
- Gelir tablosu enflasyon muhasebesi nedeniyle çok bozulmuş.
ROE’yi aşağı çeken ana unsur budur.
Varlık Devir Hızı → Çok düşük
- 23 milyar TL varlık → sadece 71 milyon TL satış.
- Projelerde satış teslimi veya gelir yaratımı çok zayıf.
Şirket varlıklarını kullanarak gelir üretemiyor.
Finansal Kaldıraç → Normal
- Kaldıraç yüksek değil fakat faiz giderleri çok yüksek olduğundan borç yükü baskılıyor
Genel Sonuç
| DuPont Bileşeni | Değer | Yorum |
| Net Kâr Marjı | –2465% | Finansman yükü ve düşük gelir nedeniyle çok kötü |
| Varlık Devir Hızı | 0.0031 | Şirket varlıklarını gelir yaratmada kullanamıyor |
| Finansal Kaldıraç | 1.53 | Orta düzey |
| ROE (DuPont) | –%11,7 | Özkaynaklar eriyor, zarar büyüyor |
Genel Değerlendirme
- DuPont analizi, şirketin sorunlarının operasyonel değil finansal kaynaklı olduğunu gösteriyor.
- 2025/09 dönemi ağır enflasyon muhasebesi etkileri + faiz yükü nedeniyle normal dışı bir zarar dönemi oluşmuş.
- Ciro çok düşük olduğu için tüm giderler ROE üzerinde katlanarak etkili olmuş.