BİLANÇO ANALİZİ
| Kalem | 31.03.2026 | 31.12.2025 | Değişim | Yorum |
| Toplam Varlıklar | 704.745 mn TL | 651.408 mn TL | +%8 | Büyüme var, aktif genişliyor |
| Dönen Varlıklar | 315.177 mn TL | 260.719 mn TL | +%21 | Likidite artışı güçlü |
| Nakit | 129.900 mn TL | 118.004 mn TL | +%10 | Nakit seviyesi yüksek |
| Ticari Alacaklar | 76.810 mn TL | 58.049 mn TL | +%32 | Satış büyümesiyle uyumlu ama dikkat |
| Stoklar | 62.157 mn TL | 68.385 mn TL | -%9 | Stok optimizasyonu olumlu |
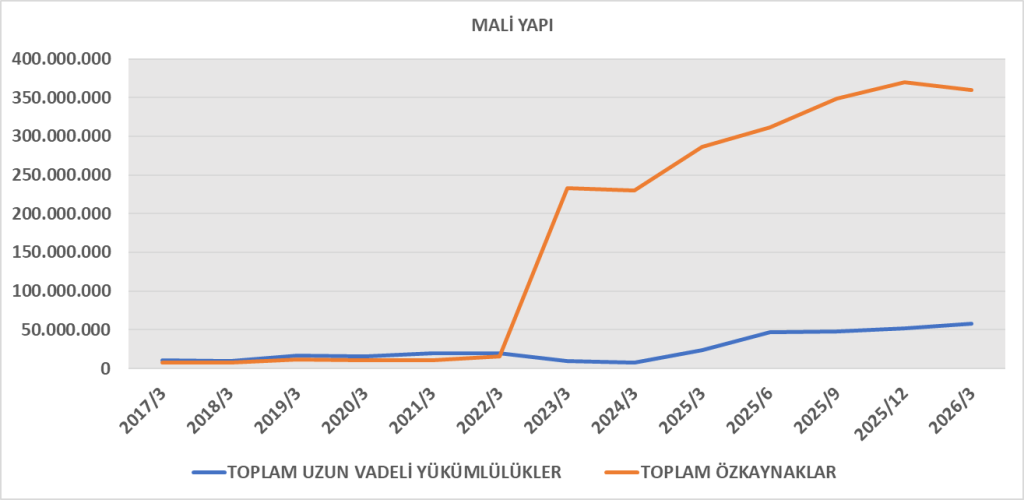
| Toplam Borçlar | 344.667 mn TL | 244.449 mn TL | +%41 | Riskli artış ⚠️ |
| Özsermaye | 360.079 mn TL | 406.959 mn TL | -%11 | Temettü + türev zarar etkisi |
Bilanço Oran Analizi
| Oran | Değer | Yorum |
| Cari Oran | 1,10 | Sınırda ama kabul edilebilir |
| Borç / Özsermaye | 0,96 | Artış trendi → risk yükseliyor |
| Nakit / K.V. Borç | 0,45 | Nakit güçlü ama borç baskısı var |
Bilanço Yorumu
Pozitifler:
- Dönen varlıklarda ciddi artış → operasyon genişliyor
- Stok düşüşü → etkin yönetim
- Nakit seviyesi yüksek
Negatifler:
- Kısa vadeli yükümlülüklerde çok sert artış (özellikle ticari borçlar + türevler)
- Özsermaye düşüyor → temettü + hedge zararları etkili
Genel yorum: Şirket büyüyor ama bu büyüme borç ve türev yükümlülüklerle finanse ediliyor → finansal risk artışı var.
GELİR TABLOSU ANALİZİ
| Kalem | 2026/3 | 2025/3 | Değişim | Yorum |
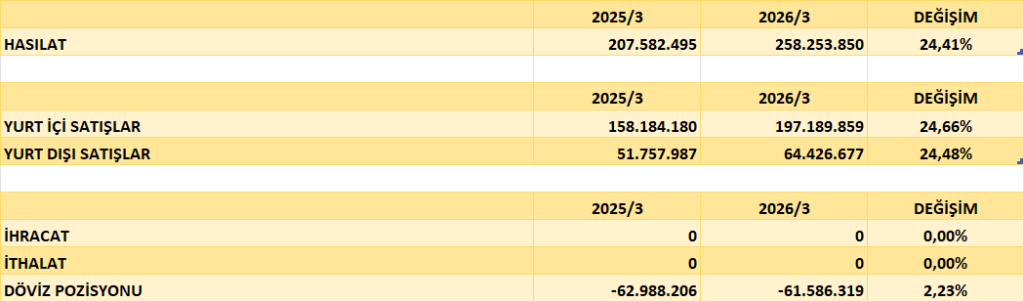
| Hasılat | 258.254 mn TL | 207.582 mn TL | +%24 | Güçlü büyüme |
| Brüt Kar | 21.575 mn TL | 17.228 mn TL | +%25 | Marj korunmuş |
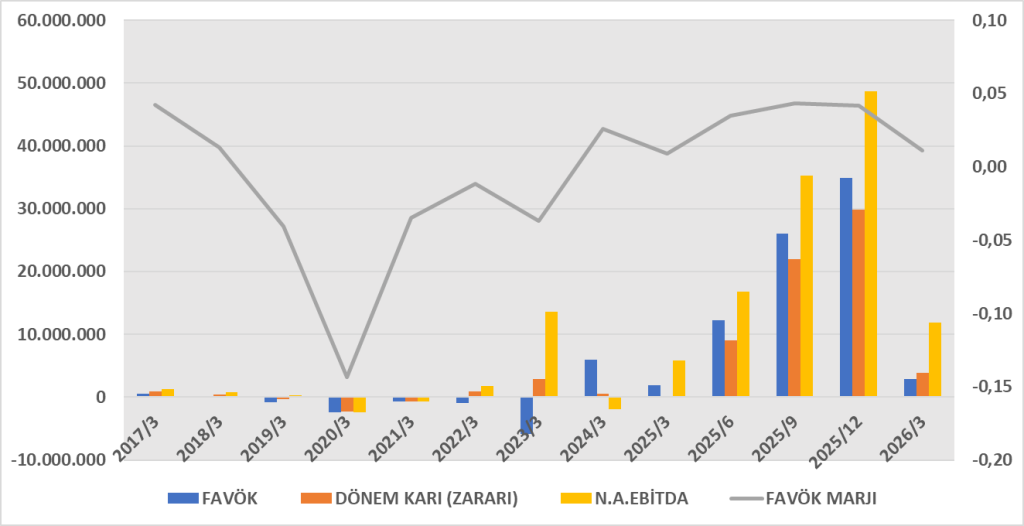
| Esas Faaliyet Karı | 11.392 mn TL | 5.092 mn TL | +%124 | Operasyonel sıçrama |
| Net Kar | 3.815 mn TL | 157 mn TL | Çok güçlü | Baz etkisi + operasyonel iyileşme |
Marj Analizi
| Marj | 2026/3 | 2025/3 | Yorum |
| Brüt Kar Marjı | %8,35 | %8,30 | Stabil |
| Faaliyet Marjı | %4,41 | %2,45 | Güçlü iyileşme |
| Net Kar Marjı | %1,48 | %0,08 | Çok ciddi artış |
Gelir Tablosu Yorumu
- Operasyonel karlılık ciddi şekilde iyileşmiş
- Finansman giderlerine rağmen net kar güçlü
- Net parasal kayıp hala baskı unsuru
Ana çıkarım: Operasyonel performans çok güçlü → ama finansal ve makro etkiler karı törpülüyor
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2026/3 | 2025/3 | Yorum |
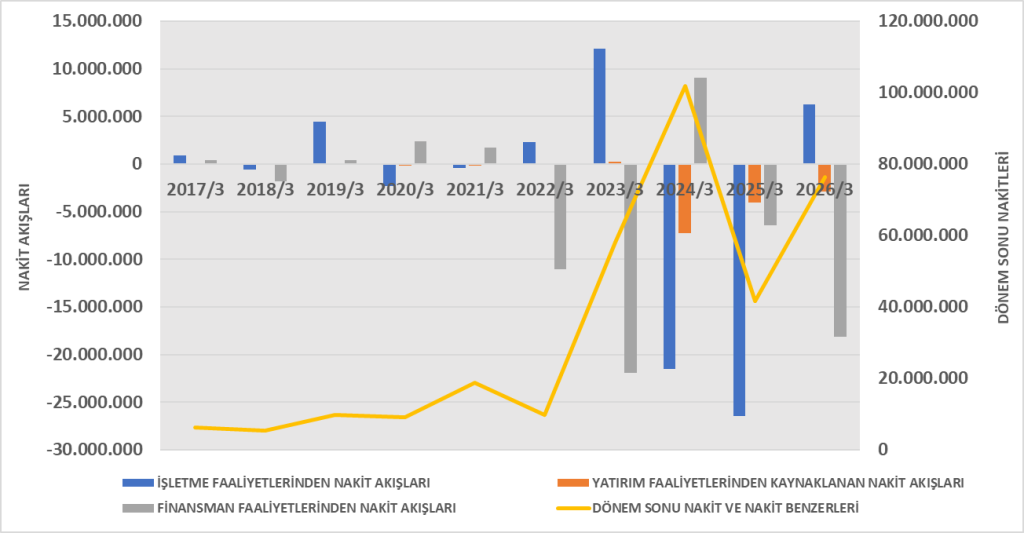
| İşletme Nakit Akışı (CFO) | +6.288 mn TL | -26.462 mn TL | Büyük iyileşme |
| Yatırım Nakit Akışı | -2.910 mn TL | -4.036 mn TL | Capex devam ediyor |
| Finansman Nakit Akışı | -18.165 mn TL | -6.469 mn TL | Temettü + borç ödemesi |
| Net Nakit Değişim | -12.984 mn TL | -35.954 mn TL | Azalan negatif |
İşletme Sermayesi Etkisi
| Kalem | Etki | Yorum |
| Ticari Alacak Artışı | -18.8 milyar TL | Nakit çıkışı |
| Ticari Borç Artışı | +29.9 milyar TL | Nakit destekleyici |
| Stok Azalışı | +6.5 milyar TL | Pozitif |
Nakit Akışı Yorumu
- CFO pozitife dönmüş → çok kritik iyileşme
- Ancak:
- Temettü ödemesi (-33 milyar TL civarı)
- Türev işlemlerden büyük çıkışlar
Ana çıkarım: Operasyonel nakit güçlü ama finansman tarafı nakdi eritiyor
SONUÇ
Güçlü taraf:
- Operasyonel olarak çok iyi çalışıyor
- Karlılık ve nakit üretimi toparlanmış
Zayıf taraf:
- Türev işlemler ve hedge kaynaklı dalgalanma
- Borç ve yükümlülük artışı
- Temettü sonrası özkaynak erozyonu
KAR vs CFO ANALİZİ
| Kalem | 2026/3 | 2025/3 | Değişim | Yorum |
| Net Kar | 3.815 mn TL | 157 mn TL | Çok güçlü | Karlılık sıçrama yaptı |
| CFO | 6.288 mn TL | -26.462 mn TL | Dramatik iyileşme | Nakit üretimi toparlandı |
| CFO / Net Kar | 1,65 | Negatif | Güçlü | Nakit kalitesi yüksek |
KAR → CFO DÖNÜŞÜM ANALİZİ
| Kalem | Etki (mn TL) | Yön | Yorum |
| Net Kar | 3.815 | + | Başlangıç |
| Amortisman | 4.139 | + | Nakit çıkışı yok |
| Türev değerleme etkisi | 19.624 | + | Nakit dışı, yüksek etki |
| Vergi gideri | 6.568 | + | Nakit dışı kısım içerir |
| Net parasal düzeltme | 4.596 | + | Enflasyon etkisi |
| İşletme Sermayesi | +5.539 | + | Kritik dönüşüm |
| – Ticari alacak artışı | -18.834 | – | Nakit çıkışı |
| – Ticari borç artışı | +29.922 | + | Nakit desteği |
| – Stok azalışı | +6.507 | + | Pozitif |
| Toplam CFO | 6.288 | Güçlü |
KAR KALİTESİ ANALİZİ
| Gösterge | Değer | Yorum |
| CFO > Net Kar | Sağlıklı | |
| CFO Pozitif mi? | Çok önemli dönüş | |
| Çalışma Sermayesi Etkisi | Pozitif | CFO’yu destekliyor |
| Nakit Dışı Kalem Etkisi | Çok yüksek | Kaliteyi tartışmalı yapıyor |
YORUM
POZİTİF SİNYALLER
- CFO’nun negatiften pozitife dönmesi en kritik gelişme
- CFO / Net Kar > 1 → kar nakde dönüşüyor
- Stok azalması → operasyonel verimlilik artışı
NÖTR
- Ticari alacaklardaki artış → satış büyümesine bağlı ama nakdi baskılıyor
- CFO’nun önemli kısmı ticari borç artışı ile finanse ediliyor
RİSKLER
- CFO içinde çok yüksek türev değerleme etkisi (19,6 milyar TL) var
→ bu kalem nakit üretim kalitesini bozabilir - Nakit üretimi “operasyonel güç + finansal muhasebe etkisi” karışımı
KAR vs FCF TEMEL ANALİZ
FCF = CFO – Yatırım Harcamaları (Capex)
| Kalem | 2026/3 | 2025/3 | Yorum |
| Net Kar | 3.815 mn TL | 157 mn TL | Güçlü artış |
| CFO | 6.288 mn TL | -26.462 mn TL | Büyük dönüş |
| Capex | -4.150 mn TL | -3.849 mn TL | Yatırımlar sürüyor |
| FCF | 2.138 mn TL | -30.311 mn TL | Pozitife döndü |
| FCF / Net Kar | 0,56 | Negatif | Orta seviye |
KAR → FCF DÖNÜŞÜM ANALİZİ
| Aşama | Tutar (mn TL) | Yorum |
| Net Kar | 3.815 | Başlangıç |
| + Nakit dışı gelir/giderler | +30.000+ | CFO’yu şişiriyor |
| = CFO | 6.288 | Güçlü ama tartışmalı kalite |
| – Capex | -4.150 | Reel nakit çıkışı |
| = FCF | 2.138 | Gerçek nakit üretimi |
YORUM
POZİTİF
- FCF’nin negatiften pozitife dönmesi çok kritik kırılma noktası
- Şirket artık gerçek nakit üretmeye başlamış
- Operasyonel toparlanma net şekilde görülüyor
NÖTR
- FCF / Net Kar = 0,56 →
→ “orta kalite” nakit dönüşümü - Rafineri sektörü için yüksek capex normal
RİSKLER
- CFO’nun içinde:
- türev değerleme kazançları
- işletme sermayesi oynaklığı
bulunuyor
Bu nedenle FCF: tamamen sürdürülebilir “çekirdek nakit” değil
ROA (AKTİF KARLILIĞI) ANALİZİ
| Kalem | 2026/3 | Yorum |
| Net Kar | 3.815 mn TL | Güçlü toparlanma |
| Toplam Varlık | 704.745 mn TL | Büyük aktif yapı |
| ROA | %0,54 (çeyreklik) | Düşük ama sektör normali |
ROA Yorumu
- Rafineri sektörü doğası gereği yüksek varlık – düşük marj
- Çeyreklik ROA düşük görünse de yıllıklandırıldığında (~%2+) makul
- Aktif büyümesine rağmen karlılık artışı → pozitif sinyal
ROIC (YATIRILAN SERMAYE GETİRİSİ)
| Kalem | 2026/3 | Yorum |
| EBIT (Faaliyet Karı) | 11.392 mn TL | Güçlü |
| Vergi Oranı (yaklaşık) | %25-30 | Ortalama |
| NOPAT | ~8.000 mn TL | Tahmini |
| Özsermaye | 360.079 mn TL | Düşüş var |
| Net Borç (yaklaşık) | ~-90.000 mn TL | Nakit fazla |
| Yatırılan Sermaye | ~270.000 mn TL | Güçlü yapı |
ROIC Sonucu
| Gösterge | Değer | Yorum |
| ROIC | ~%3,0 | Güçlü |
| Yıllıklandırılmış | ~%12 | Değer yaratımı var |
ROIC Yorumu
- ROIC > WACC (Türkiye için ~%10-12 varsayım) →
Şirket değer yaratıyor - Operasyonel iyileşme ROIC’e direkt yansımış
- Nakit pozisyonu ROIC’i destekliyor
📊 3) DUPONT ANALİZ
| Bileşen | 2026/3 | Yorum |
| Net Kar Marjı | %1,48 | Düşük ama iyileşmiş |
| Aktif Devir Hızı | 0,37 | Güçlü (yüksek satış) |
| Finansal Kaldıraç | 1,96 | Artıyor |
| ROE | ~%10,7 (çeyreklik) | Çok güçlü |
GENEL KARŞILAŞTIRMA
| Metrik | Seviye | Yorum |
| ROA | Düşük | Sermaye yoğun sektör |
| ROIC | Güçlü | Değer yaratımı var |
| ROE (Dupont) | Çok güçlü | Kaldıraç destekli |
YORUM
GÜÇLÜ YANLAR
- Operasyonel verimlilik artmış
- ROIC → en kritik metrik → pozitif
- Satış hacmi yüksek → aktif devir güçlü
RİSKLER
- ROE artışı kaldıraç kaynaklı
- Marjlar hala düşük → rafineri doğası
- Türev işlemler özkaynak volatilitesi yaratıyor
SONUÇ
TÜPRAŞ için en kritik gerçek:
- ROIC > WACC → şirket değer yaratıyor (EN ÖNEMLİ NOKTA)
- ROE yüksek ama:
→ kaldıraç etkisiyle şişmiş olabilir