

TÜPRAŞ-TÜRKİYE PETROL RAFİNERİLERİ A.Ş. (1.000TL)
1. Bilanço
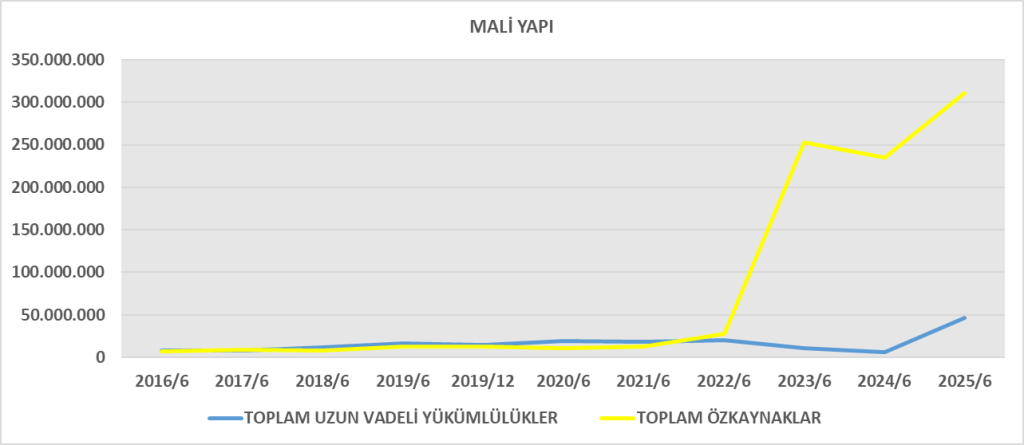
- Toplam Varlıklar: 545,6 milyar TL
- Özkaynaklar: 311,5 milyar TL
- Yükümlülükler: 234,1 milyar TL
- Kısa Vadeli Yükümlülükler: 187,5 milyar TL
- Uzun Vadeli Yükümlülükler: 46,7 milyar TL
Yorumlar:
- Borç/Özkaynak oranı ≈ 0,75. Yani şirket ağırlıklı özkaynakla finanse oluyor, bu finansal sağlamlık göstergesi.
- Likidite tarafında, yüksek ticari borçlar (110 milyar TL) dikkat çekiyor; operasyonel olarak büyük tedarikçi yükümlülüğü mevcut.
- Stoklar 57,8 milyar TL’ye gerilemiş (2024 sonu: 70,3 milyar TL). Bu, operasyonel verimlilik artışı olabilir.
2. Gelir Tablosu
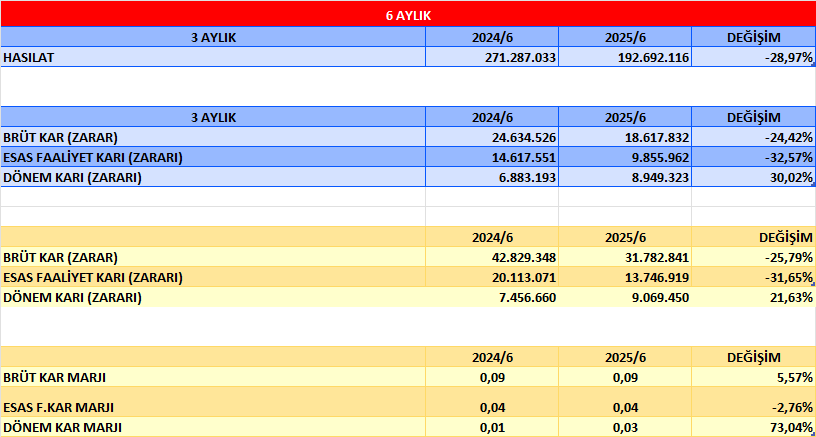
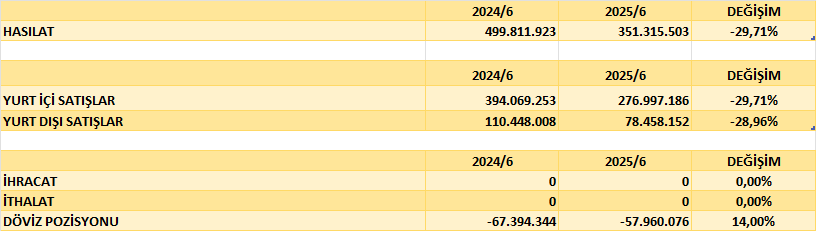
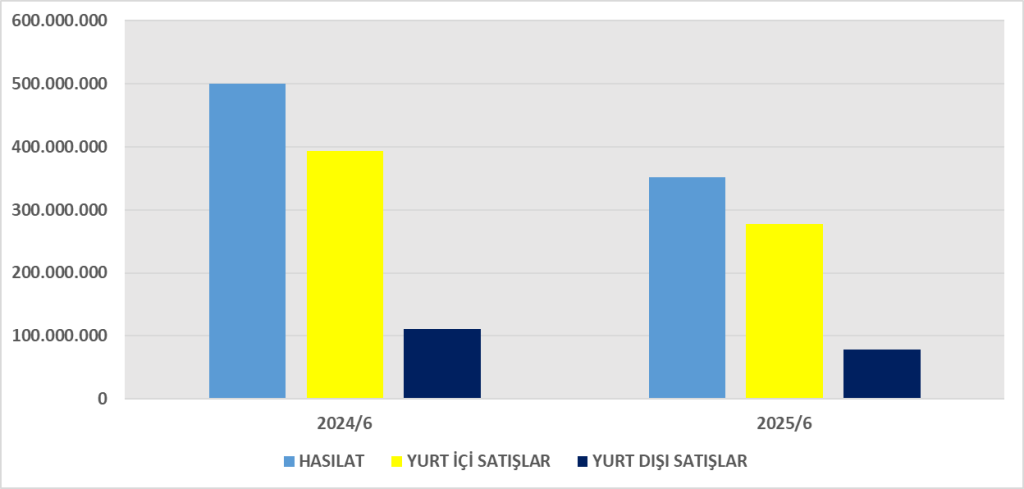
- Hasılat: 351,3 milyar TL (2024/06: 499,8 milyar TL, %29 düşüş)
- Brüt Kâr: 31,8 milyar TL
- Esas Faaliyet Kârı: 13,7 milyar TL
- Vergi Öncesi Kâr: 13,7 milyar TL
- Net Kâr: 9,1 milyar TL (2024/06: 7,5 milyar TL, %22 artış)
Yorumlar:
- Ciro ciddi şekilde düşmüş olmasına rağmen, net kâr artmış. Bu, maliyet yönetimi ve finansman giderlerinin azalmasıyla açıklanabilir.
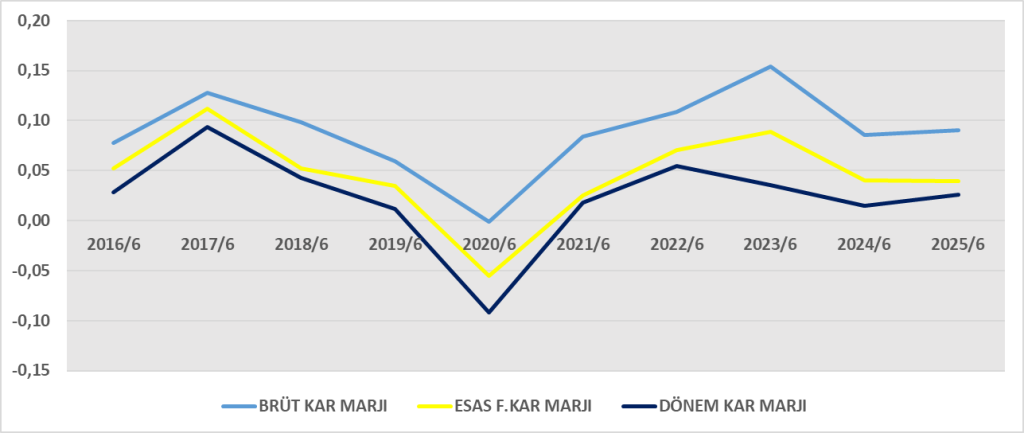
- Net kâr marjı ≈ %2,6 (9,1 ÷ 351,3). Rafineri sektörü için tipik düşük marjlı yapı devam ediyor.
3. Nakit Akış Tablosu
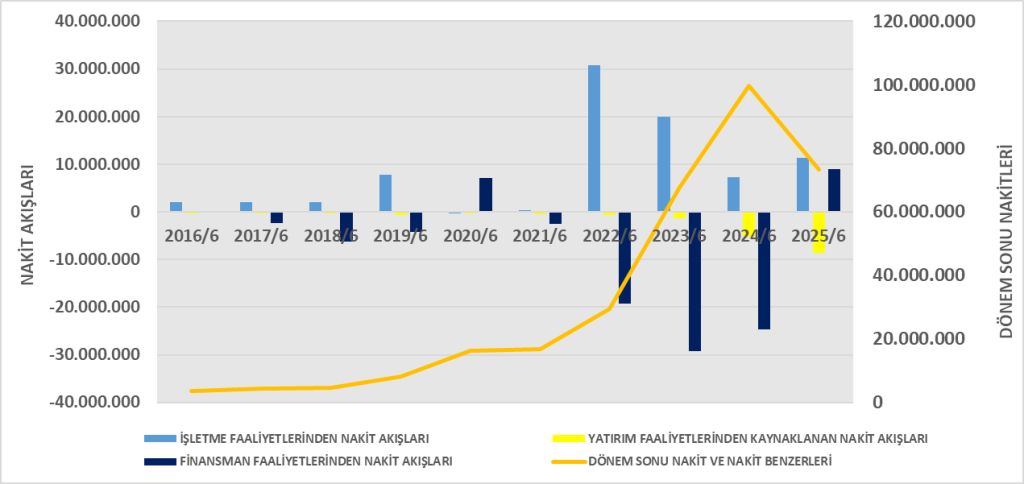
- İşletme Faaliyetlerinden Nakit Akışı: +11,4 milyar TL
- Yatırım Faaliyetleri: -8,6 milyar TL (özellikle duran varlık yatırımları)
- Finansman Faaliyetleri: +8,9 milyar TL (borçlanma ve faiz girişleri baskın, temettü ödemesi yüksek)
- Dönem Sonu Nakit: 73,2 milyar TL
Yorumlar:
- Operasyonlardan güçlü nakit yaratılmış (net kârdan bile daha yüksek).
- Yatırım harcamaları yoğun, ama finansmanla desteklenmiş.
- Temettü ve borç ödemelerine rağmen net nakit artışı var.
4. DuPont Analizi
- ROE düşük (%3). Yüksek özkaynak tabanı kârlılığı baskılıyor.
- Marjların düşük olması sektörün doğası gereği; asıl sınırlayıcı faktör bu.
- Aktif verimliliği (0,66) fena değil, fakat daha yüksek kapasite kullanımıyla artabilir.
- Finansal kaldıraç sınırlı kullanılmış (1,75), bu sağlamlık getiriyor ama ROE’yi yükseltmiyor.
Genel Değerlendirme:
- Tüpraş 2025 ilk yarıda ciroda düşüş yaşasa da kârlılığını artırmış.
- Nakit akışları pozitif ve güçlü.
- Borç/özkaynak dengesi sağlam.
- DuPont analizi, ROE’nin düşük olduğunu ve temel nedenin düşük kâr marjı olduğunu gösteriyor.
1. ROA (Aktif Karlılığı)
- Şirketin tüm varlıklarını kullanarak elde ettiği getiri oldukça düşük.
- Rafineri sektöründe varlık tabanı çok büyük olduğundan ROA’nın düşük çıkması olağan.
- 2024/06 dönemine göre net kârda artış olmasına rağmen ROA, varlık büyüklüğü nedeniyle baskılanmış.
2. ROE (Özsermaye Karlılığı)
- Özkaynak kârlılığı da düşük seviyede (%2,8).
- Bunun ana sebebi: Net kâr marjlarının düşük olması ve yüksek özkaynak tabanı.
- Yatırımcı açısından bakıldığında, özsermaye getirisi Türkiye’deki faiz seviyelerinin oldukça altında kalıyor, bu da “fırsat maliyeti” yaratıyor.
3. ROIC (Yatırılan Sermaye Karlılığı)
- ROIC, ROE’den biraz daha yüksek, çünkü fazla nakit varlık çıkarılarak daha doğru bir “yatırım sermayesi” baz alınmış oluyor.
- %3,6 getiri sermaye maliyetinin (WACC) altında olabilir; bu, hissedar için değer yaratma potansiyelini sınırlıyor.
- Ancak yatırım döngüsünde olunan bir dönemde, gelecekte kapasite kullanımı artarsa ROIC yukarı çıkabilir.
Genel Yorum
- ROA (%1,7): Şirket varlıklarını düşük verimle kullanıyor; bu sektörün doğası gereği.
- ROE (%2,8): Yatırımcı için getirisi sınırlı, özkaynak tabanının büyüklüğü kârlılığı aşağı çekiyor.
- ROIC (%3,6): Yatırılan sermaye üzerinden getiri de düşük, muhtemelen sermaye maliyetinin altında.
Özetle: Tüpraş kârlı ama büyük varlık/sermaye büyüklüğü oranları baskılıyor. Finansal sağlamlık güçlü olsa da sermaye verimliliği düşük.










Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1467924
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1467923