

TÜPRAŞ-TÜRKİYE PETROL RAFİNERİLERİ A.Ş. (1.000TL)






Gelir Tablosu Analizi
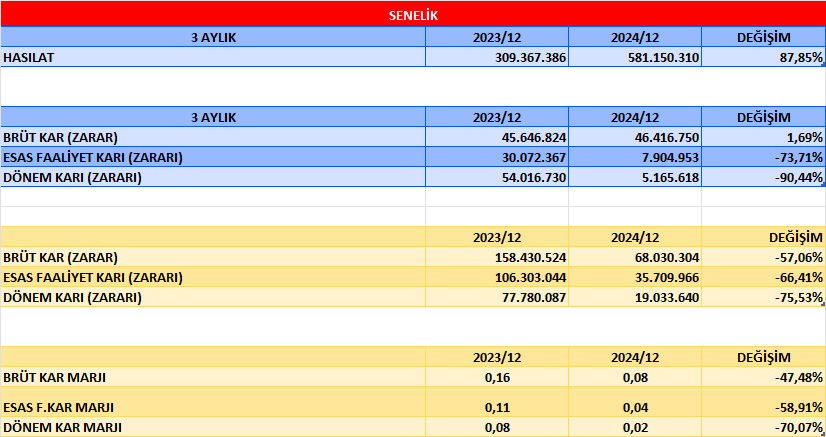
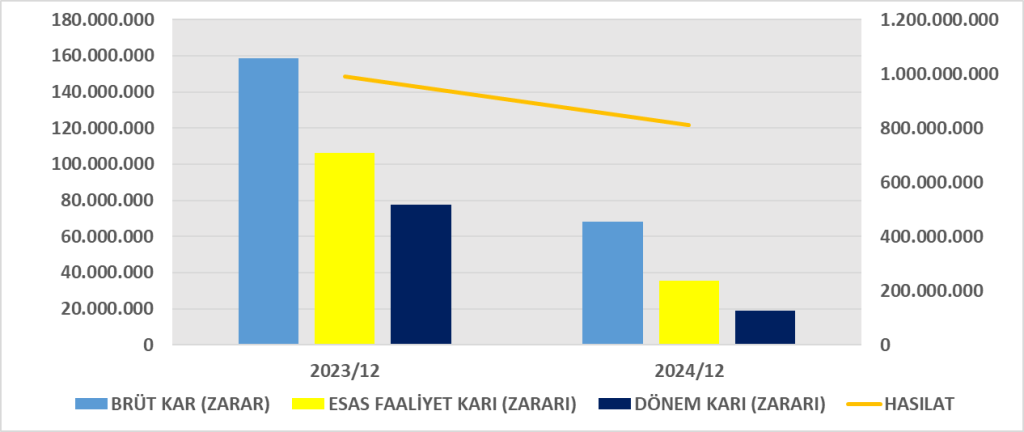
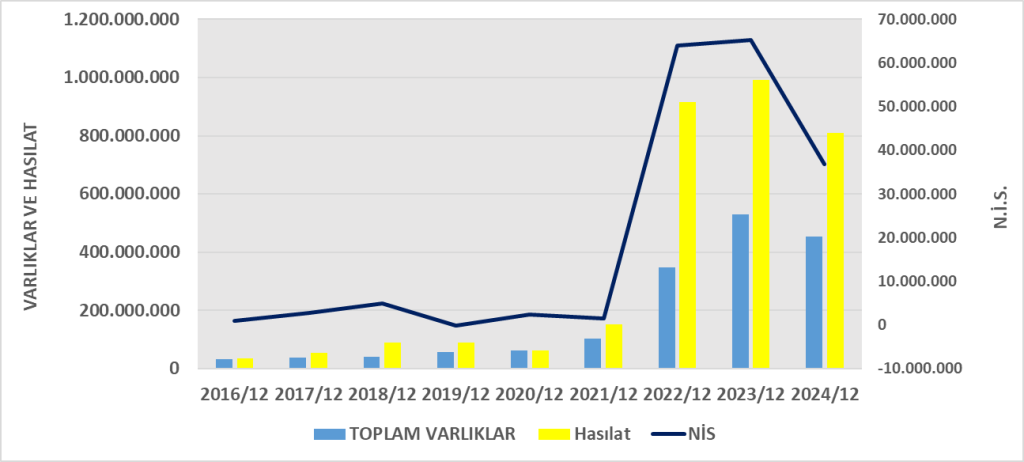
Toplam Hasılat: Şirketin toplam satış gelirleri 2023 yılına kıyasla yaklaşık %18,2 azalmış. Bunun sebebi petrol fiyatlarındaki dalgalanmalar, rafineri marjları ve satış hacmindeki değişimler olabilir.
Satışların Maliyeti: Maliyetlerde bir düşüş var ancak hasılattaki düşüş kadar yüksek değil. Bu, kâr marjlarının daraldığını gösteriyor.
Brüt Kâr: Brüt kârda çok büyük bir gerileme var. Bu, satış fiyatlarının düşmesi ya da maliyetlerin daha yavaş azalmış olması nedeniyle marjların daraldığını gösteriyor.
Genel Yönetim Giderleri: Genel yönetim giderleri azalmış ancak bu azalma brüt kârdaki daralmayı telafi etmeye yetmemiş.
Pazarlama Giderleri: Satış ve pazarlama giderleri artmış. Bu, talebi canlandırmak için daha fazla pazarlama harcaması yapıldığını gösteriyor.
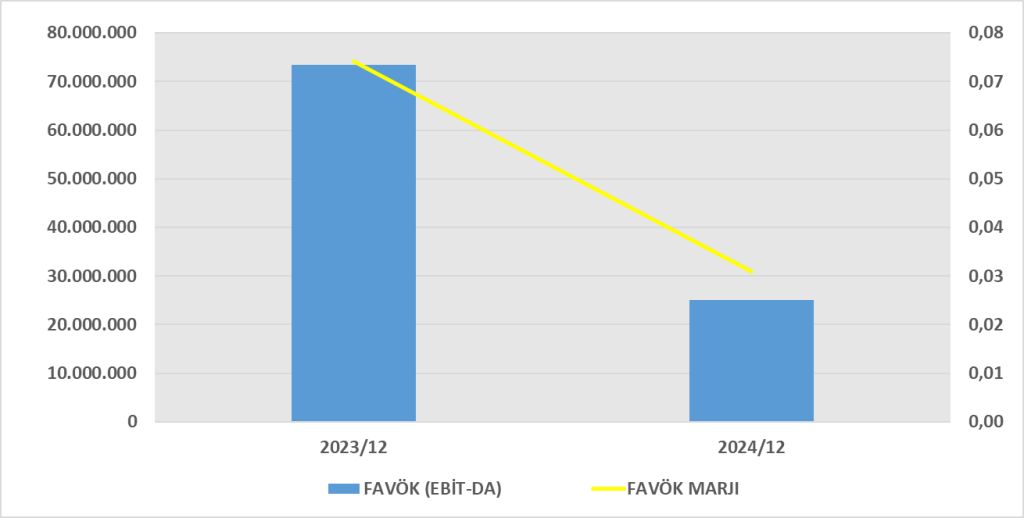
Esas Faaliyet Kârı: Şirketin esas faaliyetlerinden elde ettiği kâr ciddi şekilde azalmış. Bu, ana iş kolunda kârlılığın düştüğünü gösteriyor.
Finansman Gelirleri: Finansman gelirlerinde hafif bir artış var, ancak esas faaliyet kârındaki büyük düşüşü dengelemiyor.
Finansman Giderleri: Finansman giderlerinin düşmesi, borç yükünün azaldığını veya faiz maliyetlerinin düştüğünü gösteriyor.
Vergi öncesi kâr ciddi şekilde azalmış. Bu, operasyonel ve finansal giderlerin toplam etkisini gösteriyor.
Vergi giderleri neredeyse **iki katına çıkmış**. Şirketin vergi yükümlülükleri artmış olabilir.
Net Dönem Kârı: Şirketin toplam net kârı %75,6 oranında düşerek 19 milyar TL’ye gerilemiş. Bu, operasyonel verimlilikteki düşüşü ve artan vergi yükünü yansıtıyor.
Genel Değerlendirme
– Satış gelirleri ve brüt kâr önemli ölçüde azalmış. Maliyetler düşmesine rağmen yeterli değil.
– Pazarlama giderleri artarken, Ar-Ge giderleri azalmış. Şirketin büyüme stratejisi agresif değil.
– Esas faaliyet kârı %66,4 oranında azalmış. Ana iş kolundaki kârlılık düşmüş.
– Vergi yükü ciddi şekilde artmış.
– Net kâr %75,6 oranında düşmüş.
– Hissedarların pay başına kazancı %76,3 azalmış.
TÜPRAŞ 2024’te ciddi bir finansal daralma yaşamış. Satış gelirleri ve kârlılık düşerken, vergi yükü artmış. Şirketin kârlılığı yeniden artırabilmesi için operasyonel verimliliği iyileştirmesi ve maliyet kontrolünü güçlendirmesi gerekiyor.
Nakit Akış Tablosu Analizi
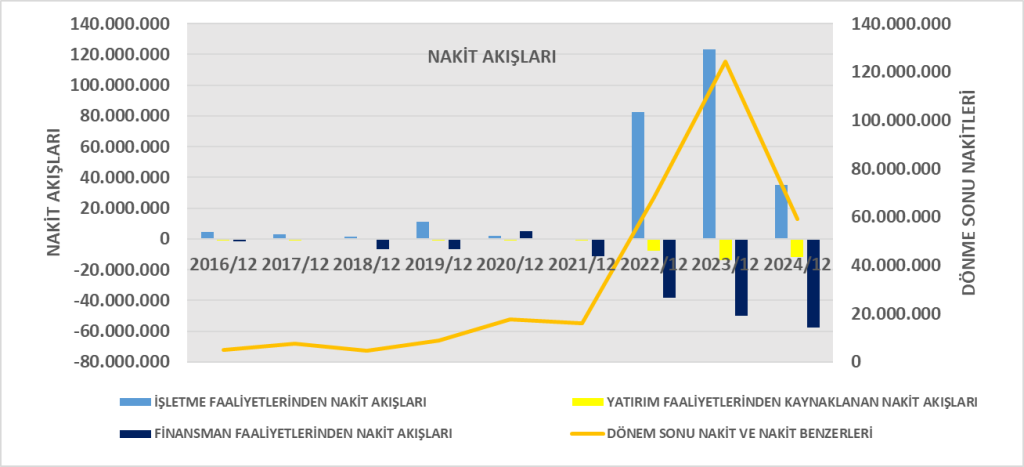
İşletme Faaliyetlerinden Nakit Akışı (Operasyonel Nakit Akışı)
– 2023:123,1 milyar TL
– 2024:35,3 milyar TL
– Düşüş: %71,3
Şirketin ana faaliyetlerinden elde ettiği nakit akışı çok ciddi şekilde azalmış. Bu, gelirlerdeki düşüş ve işletme sermayesindeki değişikliklerden kaynaklanabilir.
Yatırım Faaliyetlerinden Nakit Akışı
– 2023:-13,8 milyar TL
– 2024:-11,9 milyar TL
– Düşüş:%13,7 (olumlu)
Şirketin yatırımlara harcadığı nakit miktarı azalmış. Yatırım harcamaları düşerken, duran varlık satışları gibi bazı girişler olmuş.
Yatırımlar azalmış, ancak bu iyi mi kötü mü olduğu şirketin büyüme planlarına bağlı. Daha az yatırım, uzun vadede büyümeyi sınırlayabilir.
Finansman Faaliyetlerinden Nakit Akışı
– 2023:50,2 milyar TL
– 2024:-57,7 milyar TL
– Artış:%15,0 (olumsuz)
Şirketin finansman faaliyetlerinden dolayı daha fazla nakit çıkışı olmuş. Borç geri ödemeleri ve temettü ödemeleri, nakit çıkışlarını artırmış.
Finansman giderleri ve borç ödemeleri arttığı için nakit çıkışı artmış. Şirket borçlarını azaltmaya çalışırken aynı zamanda temettü ödemelerini sürdürüyor.
Genel Değerlendirme
🟠 Olumsuz Yönler:
🔻 Operasyonel nakit akışı çok azalmış (71,3% düşüş).
🔻 Net kâr düşüşüyle birlikte, borç ödemeleri ve faiz giderleri nakit çıkışını artırmış.
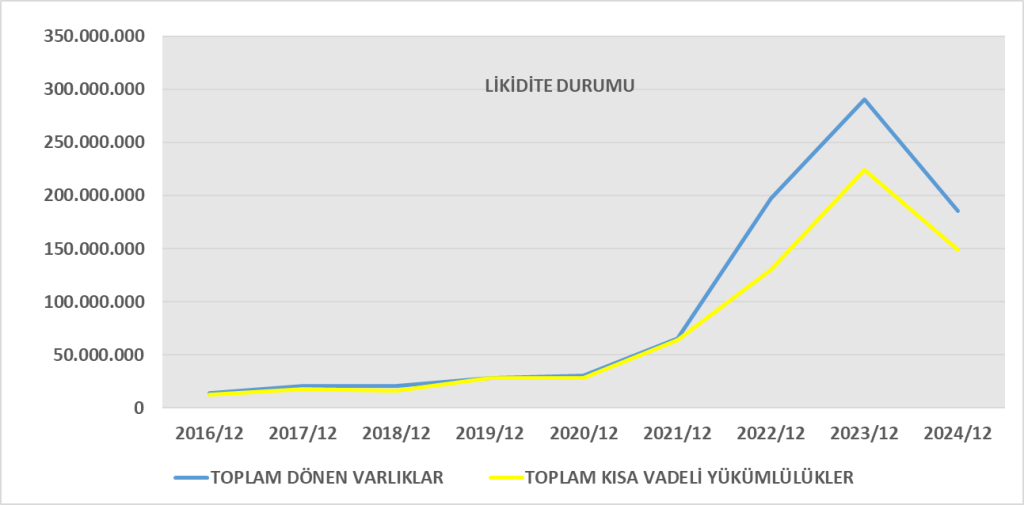
🔻 Şirketin yıl sonu nakdi, 2023’e göre -65 milyar TL azalmış.
🟢 Olumlu Yönler:
✅ Şirket, borçlarını ciddi şekilde azaltmış (62,2 milyar TL borç ödemiş).
✅ Yatırım harcamalarını kontrol altında tutmuş.
✅ Faiz gelirleri artmış ve enflasyon etkisi nispeten düşük olmuş.
TÜPRAŞ, 2024’te zayıflayan bir nakit yönetimi sergilemiş. Operasyonel nakit akışları düşerken, borç ödemeleri hızlanmış ve likidite önemli ölçüde azalmış. Şirketin gelecekte nakit dengesini sağlaması için operasyonel verimliliği artırması ve borç yönetimini daha dikkatli yapması gerekecek.


Faaliyet raporu:
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1393446