
1. Bilanço Analizi
- Toplam Varlıklar: 682,9 mn TL (31.12.2024’te 609,6 mn TL → %12 artış)
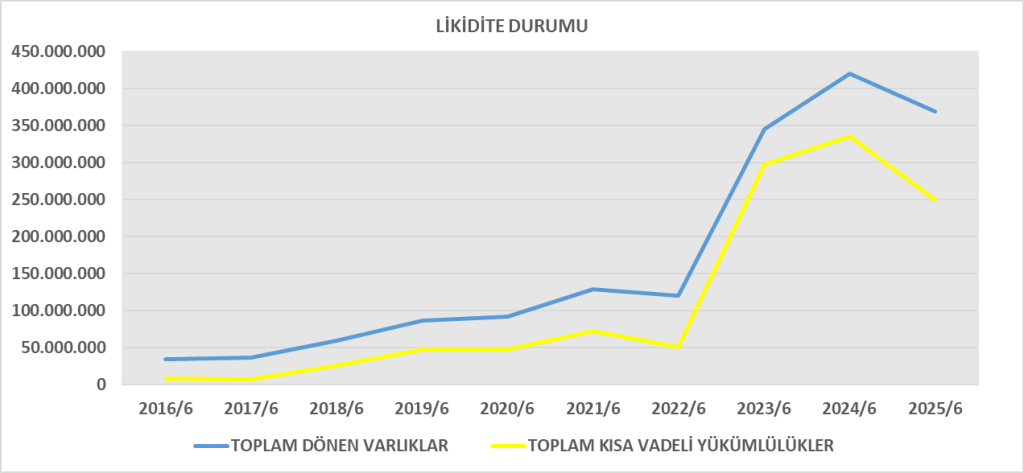
- Dönen Varlıklar: 369,1 mn TL (önceki: 298,2 mn TL → %24 artış)
- Nakit ve benzerleri: 24,3 mn TL (önceki 70 mn TL → ciddi düşüş)
- Ticari alacaklar: 198,5 mn TL (önceki 143,6 mn TL → artış)
- Stoklar: 84,2 mn TL (önceki 47,8 mn TL → %76 artış)
- Duran Varlıklar: 313,9 mn TL (önceki: 311,4 mn TL → yatay)
- Kısa Vadeli Yükümlülükler: 249,3 mn TL (önceki 175,2 mn TL → %42 artış)
- Ticari borçlar 219,4 mn TL’ye yükselmiş (önceki 128,8 mn TL).
- Uzun Vadeli Yükümlülükler: 25,2 mn TL (önceki 25,7 mn TL → yatay)
- Toplam Yükümlülükler: 274,5 mn TL
- Özkaynaklar: 408,5 mn TL (önceki 408,7 mn TL → yatay)
Yorum:
- Şirketin varlık büyümesi stok ve ticari alacak artışından kaynaklanıyor.
- Nakit ciddi düşüş göstermiş, bu da likidite riskini artırıyor.
- Kısa vadeli borçlardaki %42’lik artış, işletme sermayesi baskısını artırıyor.
- Özkaynak korunmuş ancak net kâr düşük kalmış.
2. Gelir Tablosu Analizi
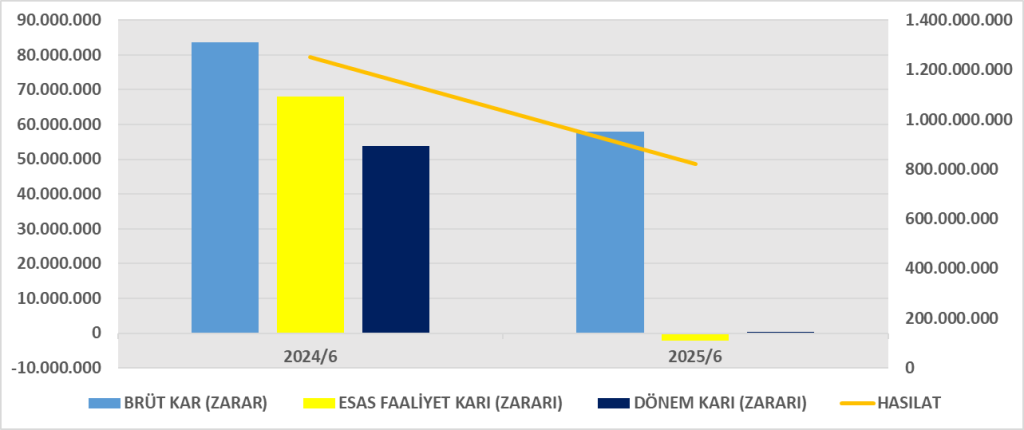
- Hasılat: 821,3 mn TL (2024 aynı dönem: 1.250,4 mn TL → %34 düşüş)
- Satışların Maliyeti: -763,5 mn TL
- Brüt Kar: 57,8 mn TL (önceki: 83,6 mn TL → %31 düşüş)
- Esas Faaliyet Kârı/Zararı: -2,2 mn TL (önceki +68,1 mn TL → sert bozulma)
- Vergi Öncesi Kar/Zarar: -2,7 mn TL
- Net Dönem Kârı: 0,29 mn TL (önceki 53,9 mn TL → çok ciddi düşüş)
Yorum:
- Cirodaki %34 daralma ve maliyetlerin kontrol edilememesi esas faaliyet zararına yol açmış.
- Vergi gelirleri ve ertelenmiş vergi etkisiyle zarar düşük seviyede kâr olarak kapanmış.
- Ancak operasyonel anlamda şirket zayıflamış görünüyor.
3. Nakit Akış Tablosu Analizi
- Faaliyetlerden Nakit Akışı: -26,2 mn TL (önceki -98,3 mn TL → negatif ama iyileşmiş)
- Ticari alacak ve stok artışları nakit çıkışına yol açmış.
- Yatırım Faaliyetleri: -9,0 mn TL (önceki +125,6 mn TL, çünkü 2024’te duran varlık satışları vardı)
- Finansman Faaliyetleri: 0
- Net Nakit Değişimi: -35,6 mn TL → dönem sonu nakit 24,3 mn TL’ye düştü.
Yorum:
- Operasyonlar nakit yaratamıyor, aksine tüketiyor.
- Nakit rezervleri hızla azalıyor; kısa vadeli borçların artışıyla birleşince likidite riski yüksek.
- Yatırımlar devam etmiş, fakat fonlama kendi nakitinden yapılmış.
4. Dupont Analizi
- ROE neredeyse sıfıra yakın (%0,08) → yatırımcı açısından getirisi çok zayıf.
- Net kâr marjının erimesi ana sorun; faaliyet kârlılığı toparlanmadıkça ROE yükselmez.
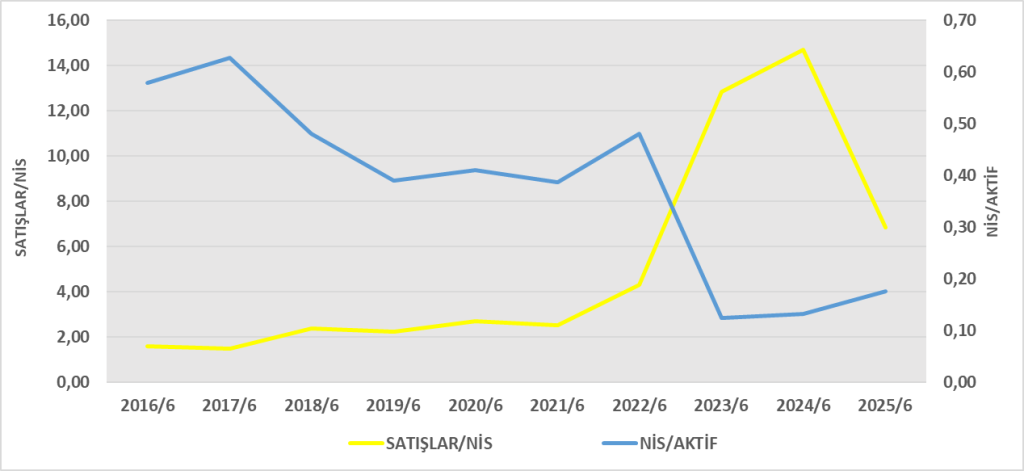
- Varlık kullanımı (1,2 devir) fena değil ama borçlanma oranı artmasına rağmen kâr yok.
Genel Değerlendirme:
- 2025 ilk yarısında PKART’ın satışları ve kârlılığı ciddi şekilde gerilemiş.
- Faaliyetlerden nakit çıkışı sürüyor, nakit rezervler azalıyor.
- Yükümlülükler özellikle ticari borç tarafında artmış.
- Özkaynak kârlılığı çok düşük seviyede, yatırımcı açısından cazip değil.
1. ROA (Aktif Karlılığı)
Yorum: Şirket aktiflerini kullanarak neredeyse hiç kâr üretememiş. Çok düşük ve sürdürülebilir değil.
2. ROE (Özkaynak Karlılığı)
Yorum: Özkaynak kârlılığı %0,07 seviyesinde → yatırımcı açısından getirisi yok denecek kadar düşük. Önceki yıl %13 seviyelerinde idi (53,9 mn kâr / 392,5 mn özkaynak ≈ %13,7).
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: Şirket yatırılan sermayeyi kâra çeviremiyor, hatta hafif negatif getiri var. Sermaye verimliliği bozulmuş durumda.
Genel Değerlendirme
- ROA ≈ %0,04 → Aktifler kâr yaratmıyor.
- ROE ≈ %0,07 → Yatırımcı getirisi yok denecek kadar düşük.
- ROIC ≈ -%0,5 → Sermaye maliyetini karşılamıyor, değer yıkımı var.
Bu tabloya göre şirketin en büyük problemi esas faaliyet kârlılığındaki erime. Ciro düşüşü ve maliyet baskısı, kârlılığı sıfırlamış.







Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1476117
Finansal rapor:https://kap.org.tr/tr/Bildirim/1476114