

PAPİLON SAVUNMA TEKNOLOJİ VE TİCARET A.Ş.
1. Bilanço Analizi
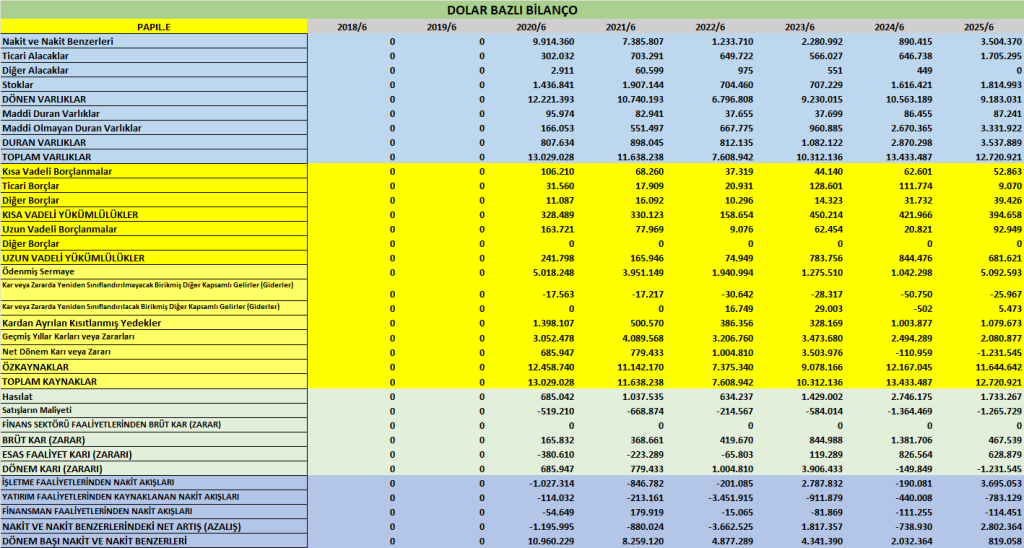
- Toplam Varlıklar: 515,2 mn TL (2024 sonu: 569,7 mn TL) → %9,5 azalma
- Dönen Varlıklar: 371,9 mn TL → yüksek oranda nakit (141,9 mn TL) ve stok (73,5 mn TL) artışı dikkat çekiyor.
- Duran Varlıklar: 143,3 mn TL (hafif artış).
- Yükümlülükler: 43,6 mn TL (önceki 49,1 mn TL’ye göre düşüş) → borçluluk düşük.
- Özkaynaklar: 471,6 mn TL (önceki 520,6 mn TL) → dönem zararı nedeniyle düşmüş.
- Borç/Özkaynak Oranı: 0,09 → çok düşük, finansal kaldıraç neredeyse yok.
Şirket borçsuz, özkaynak ağırlıklı bir finansman yapısına sahip, ancak zarar özkaynakları eritir durumda.
2. Gelir Tablosu Analizi
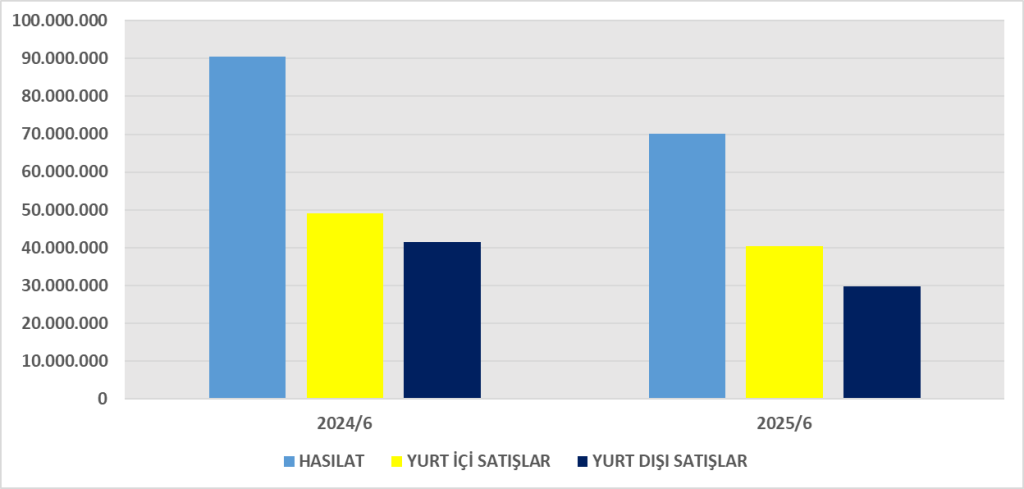
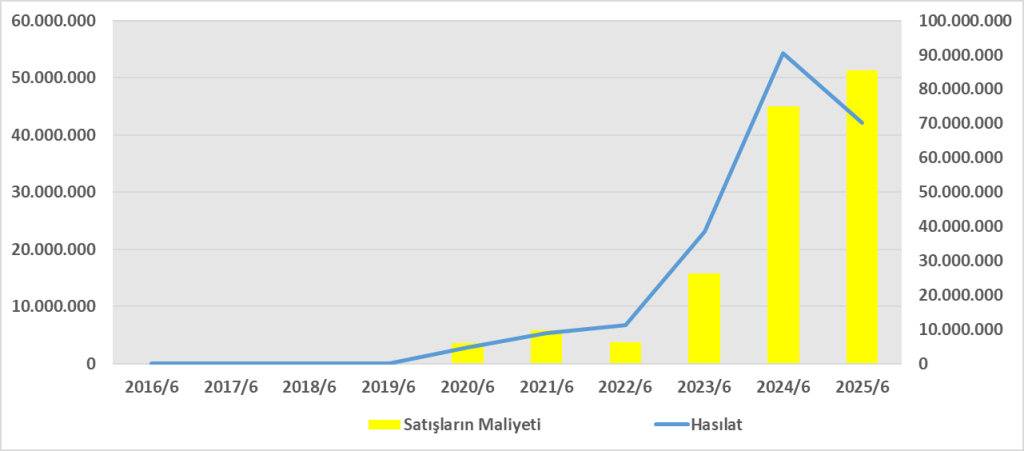
- Hasılat: 70,2 mn TL (2024/6A: 90,6 mn TL) → %23 düşüş.
- Brüt Kâr: 18,9 mn TL (önceki 45,6 mn TL) → %58 düşüş.
- Esas Faaliyet Kârı: 25,5 mn TL (2024/6A: 27,3 mn TL) → faaliyet kârı korunmuş.
- Yatırım Faaliyetleri: -137,9 mn TL (geçen yıl +89 mn TL) → büyük zarar yaratmış.
- Vergi Öncesi Zarar: -42,2 mn TL.
- Net Dönem Zararı: -49,9 mn TL (2024/6A: -4,9 mn TL).
Operasyonel kârlılık korunmuş ama yatırım faaliyetleri ve parasal kayıplar ciddi zarar yaratmış.
3. Nakit Akış Tablosu
- Faaliyetlerden Nakit Akışı: +149,6 mn TL (geçen yıl: -6,3 mn TL) → nakit üretimi çok güçlü.
- Yatırım Faaliyetleri: -31,7 mn TL → nakit çıkışı.
- Finansman Faaliyetleri: -4,6 mn TL → kira ve borç ödemeleri.
- Net Nakit Artışı: +113,5 mn TL → nakit varlıklar 33,2 mn TL’den 141,9 mn TL’ye yükseldi.
Kâğıt üzerinde zarar görünmesine rağmen, nakit akışları çok güçlü. CFO ile net kâr arasındaki farkın nedeni büyük ölçüde parasal pozisyon kazanç/kayıpları ve yatırım zararları.
4. DuPont Analizi
- Şirket özkaynakla finanse edildiği için borç riski yok, ancak finansal kaldıraç etkisi de düşük.
- Esas faaliyetlerde kâr üretebilmesine rağmen yatırım faaliyetlerindeki zarar ve parasal kayıplar, kârlılığı tamamen tersine çevirmiş.
- Bu nedenle özkaynak getirisi negatife dönmüş.
- Nakit akışı açısından güçlü pozisyon korunuyor; operasyonel sürdürülebilirlik var.
Özetle:
- Bilanço: Sağlam, borç düşük, nakit artmış.
- Gelir Tablosu: Satışlar ve brüt kâr zayıflamış, net zarar büyük.
- Nakit Akışı: Çok güçlü, faaliyetlerden ciddi nakit yaratılmış.
- DuPont: Negatif ROE, sebep esas olarak yatırım zararı ve parasal kayıplar.
1. ROA (Aktif Karlılığı)
Yorum: Şirketin varlıklarını kullanarak kâr üretme kapasitesi negatif. Varlıkların yaklaşık %9’u kadar zarar yaratılmış. Operasyonel nakit pozitif olsa da muhasebe zararı ROA’yı olumsuz etkiliyor.
2. ROE (Özkaynak Karlılığı)
Yorum: Şirket özkaynaklarının %10’u kadar zarar yazmış. Borç oranı çok düşük olduğundan kaldıraç etkisi yok; zarar doğrudan özkaynakları eritiyor.
3. ROIC (Yatırılan Sermaye Karlılığı)
- ROIC pozitif, çünkü esas faaliyet kârı var.
- Ancak düşük (%4), Türkiye’deki enflasyon ve sermaye maliyetinin altında → ekonomik değer yaratılmıyor.
- Yatırım zararları net kârı negatife çekmesine rağmen, operasyonel sermaye verimliliği hâlâ sınırlı da olsa pozitif.
Genel Değerlendirme
- ROA: negatif → varlıklar etkin kâr üretmiyor.
- ROE: negatif → özkaynaklar eriyor.
- ROIC: pozitif ama düşük → operasyonel kârlılık var fakat yatırım ve finansal sonuçlar toplam tabloyu bozuyor.
Özetle: Papilon nakit üretiyor ama yatırımlar ve parasal kayıplar kârlılığı baskılıyor. Operasyonel kâr sürdürülebilir, fakat değer yaratması için ROIC’in sermaye maliyetinin üstüne çıkması gerekiyor.





Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1481039
Finansal rapor:https://kap.org.tr/tr/Bildirim/1481040