
MARGÜN ENERJİ ÜRETİM SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
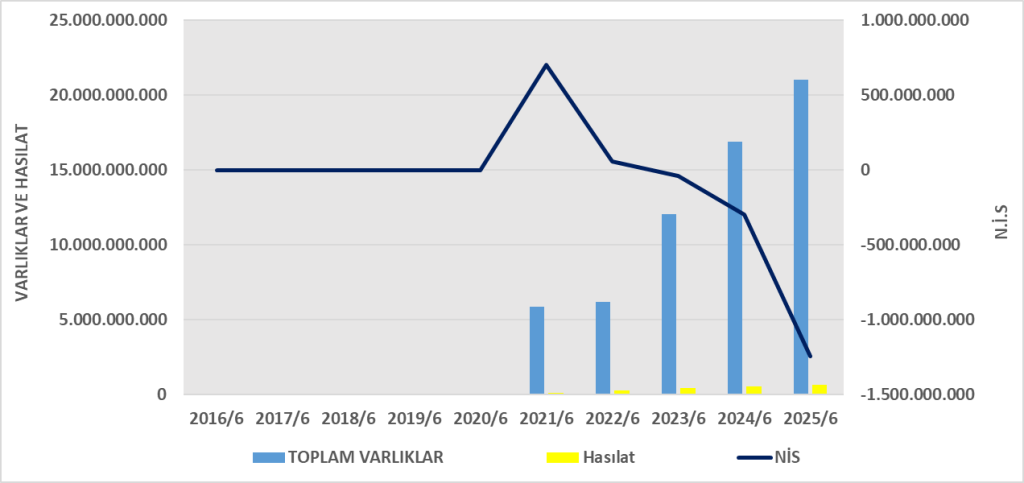
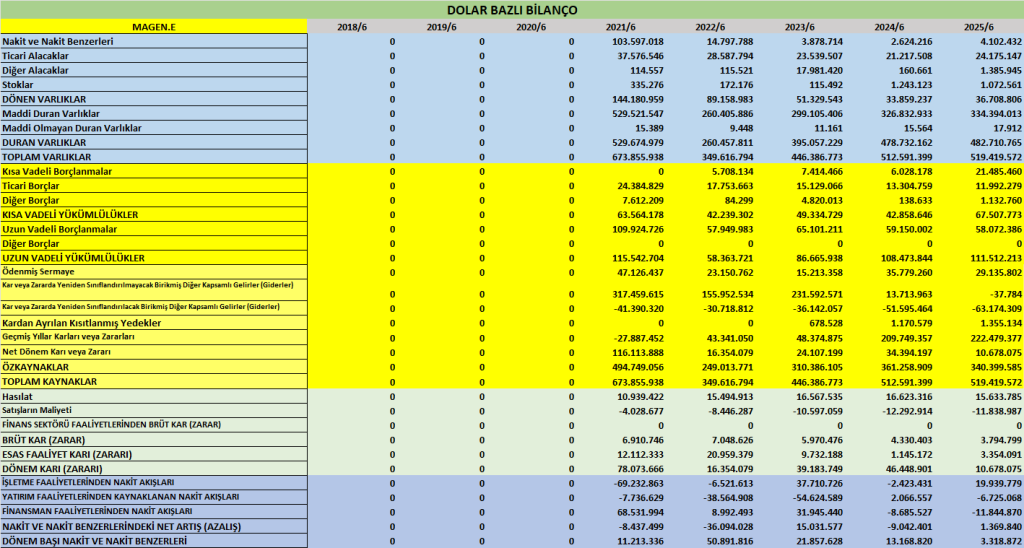
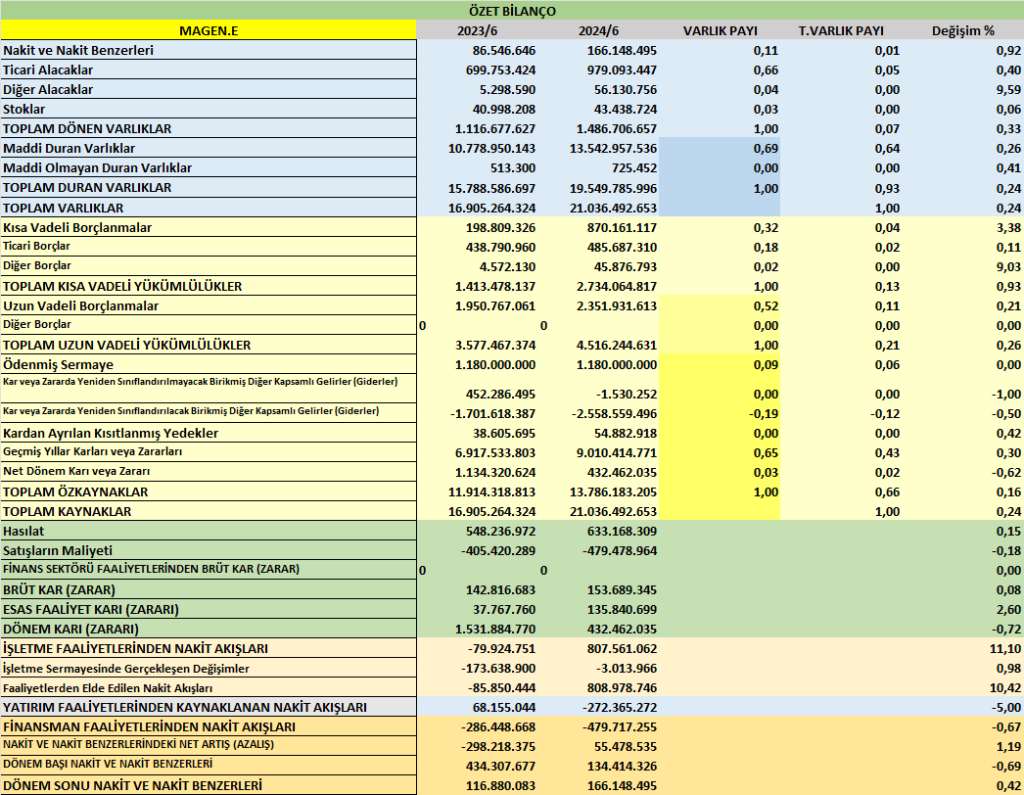
- Toplam Varlıklar: 21,0 milyar TL (2024 sonu: 19,7 milyar TL) → %6,6 artış.
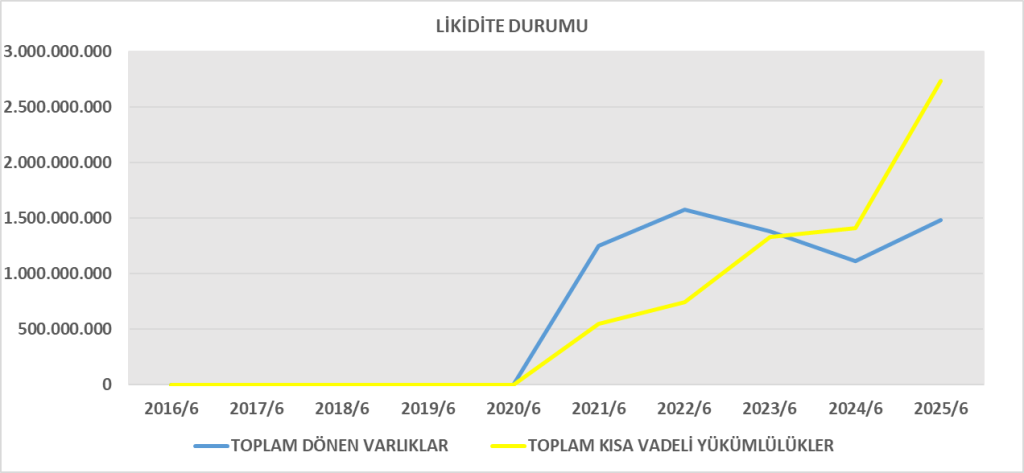
- Dönen Varlıklar: 1,49 milyar TL → önceki döneme göre azalış (1,65 milyar TL). Özellikle ticari alacaklarda ve diğer alacaklarda düşüş var.
- Duran Varlıklar: 19,5 milyar TL → güçlü artış; özellikle maddi duran varlıklar 12,1 milyardan 13,5 milyara yükselmiş. Bu durum şirketin enerji yatırımlarını sürdürdüğünü gösteriyor.
- Kısa Vadeli Yükümlülükler: 2,73 milyar TL (önceki 2,32 milyar TL). Artışın nedeni kısa vadeli kredi yükümlülükleri.
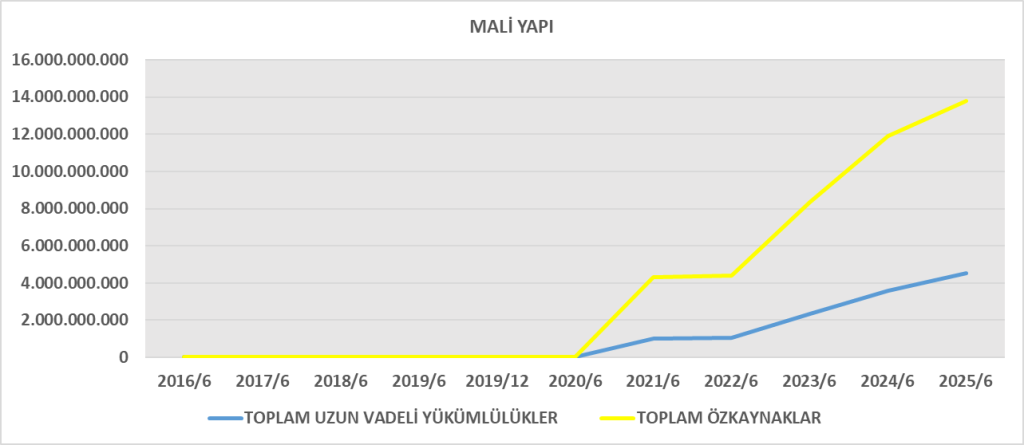
- Uzun Vadeli Yükümlülükler: 4,52 milyar TL (önceki 3,87 milyar TL). Artışın nedeni uzun vadeli banka borçları ve ertelenmiş vergi yükümlülüğü.
- Özkaynaklar: 13,8 milyar TL → güçlü sermaye yapısı, toplam varlıkların %65’i özkaynak ile finanse ediliyor.
Yorum: Margün Enerji borçlarını artırsa da özkaynak ağırlıklı sağlam bir bilançoya sahip. Borç/özsermaye oranı düşük, finansal risk sınırlı.
2. Gelir Tablosu Analizi
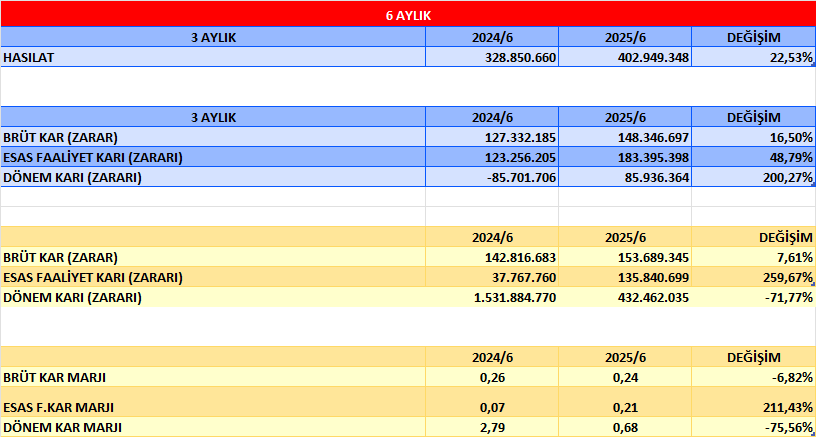
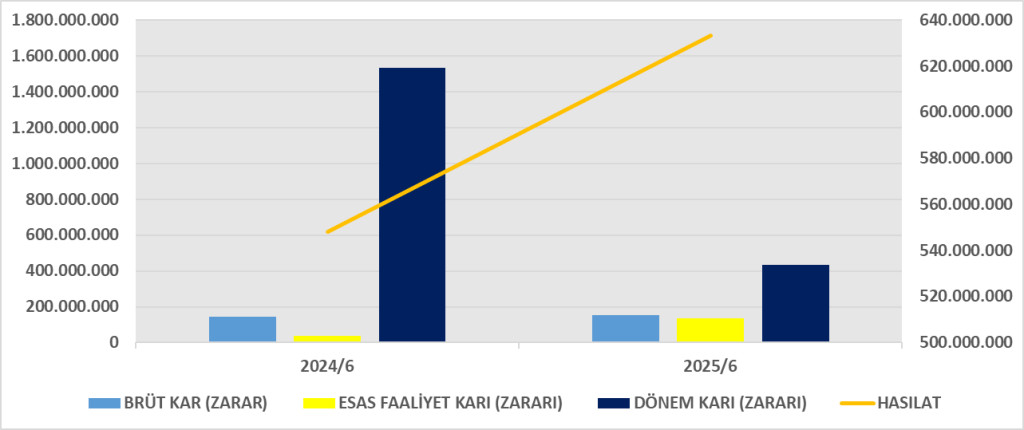
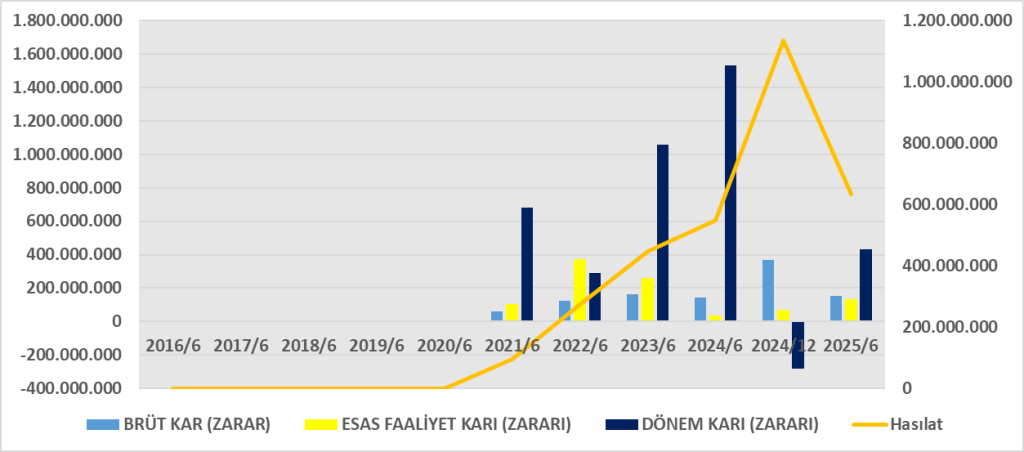
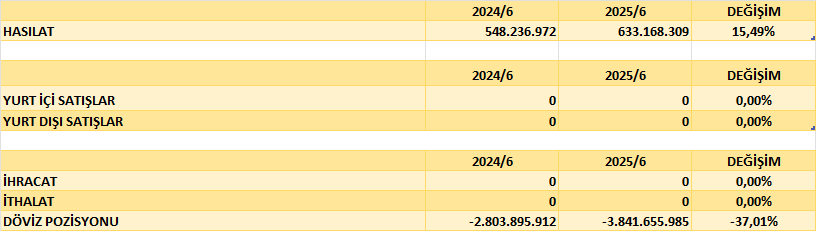
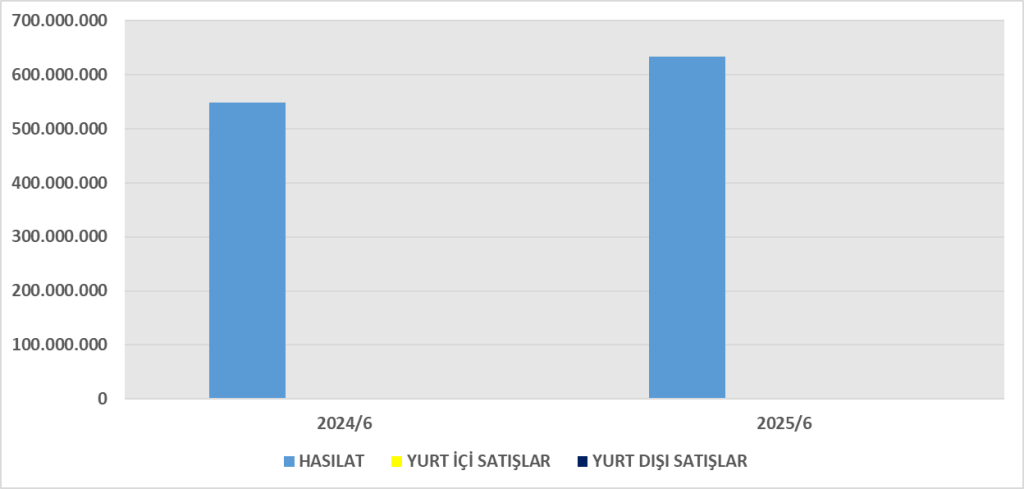
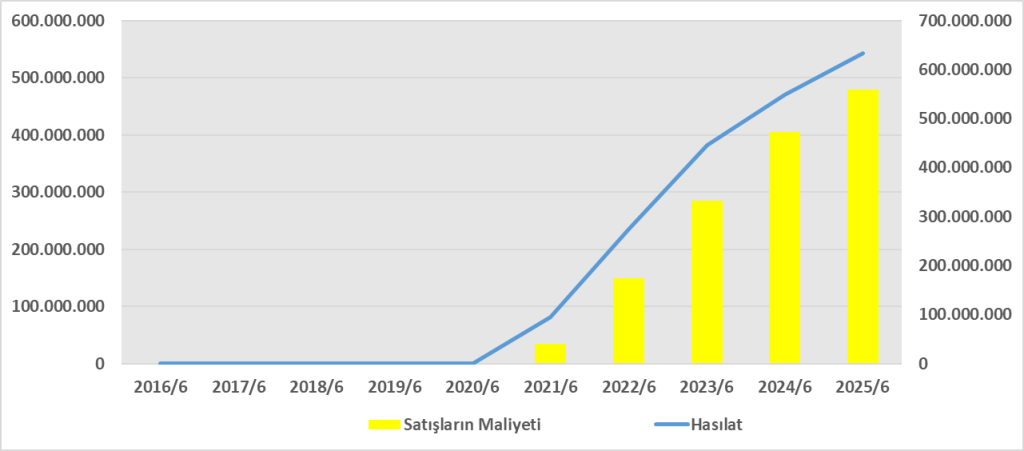
- Hasılat: 633 milyon TL (2024 aynı dönem: 548 milyon TL) → %15,5 büyüme.
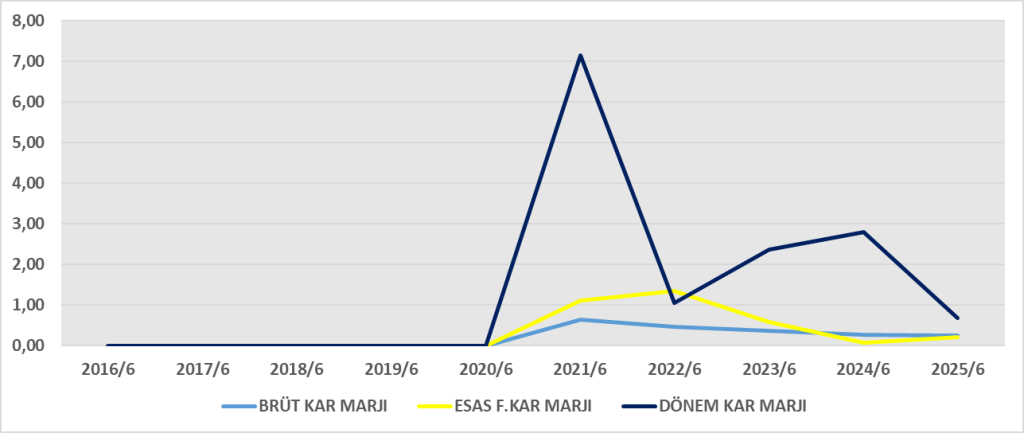
- Brüt Kar: 153,7 milyon TL → marj %24.
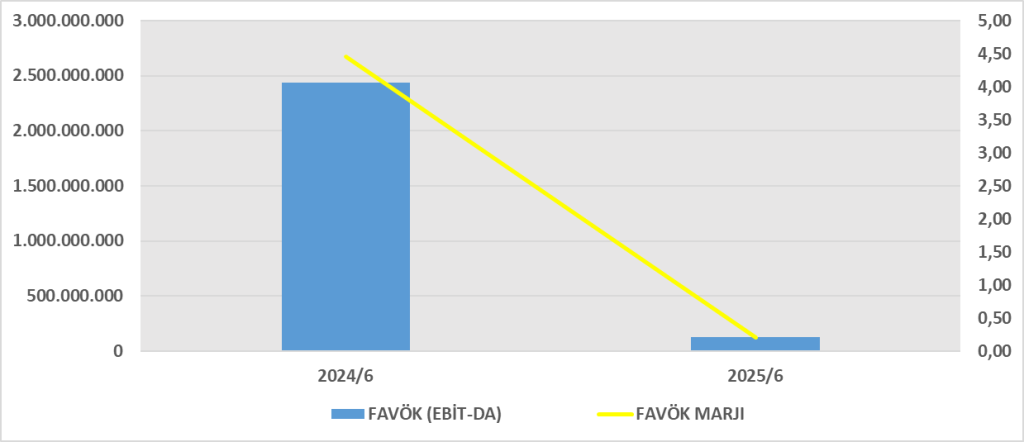
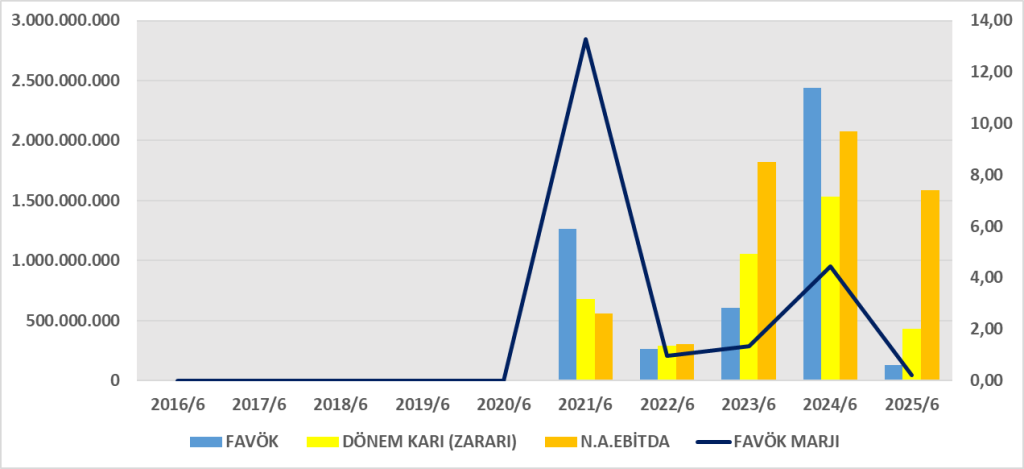
- Esas Faaliyet Karı: 135,8 milyon TL → geçen yıla göre ciddi artış.
- Yatırım Faaliyetleri: 802,6 milyon TL gelir (2024 aynı dönem: 1,14 milyar TL) → düşüş var ama yine de kârlılığı güçlü destekliyor.
- Finansman Giderleri: -717,7 milyon TL → önceki yılın iki katına yaklaşmış.
- Net Parasal Pozisyon Kazancı: 826 milyon TL → enflasyon muhasebesi etkisi.
- Net Dönem Karı: 432,5 milyon TL (2024: 1,53 milyar TL) → gerileme var.
Yorum: Operasyonel kârlılık artmasına rağmen net kar, yüksek finansman giderleri ve ertelenmiş vergi yükünden dolayı düştü.
3. Nakit Akış Tablosu Analizi
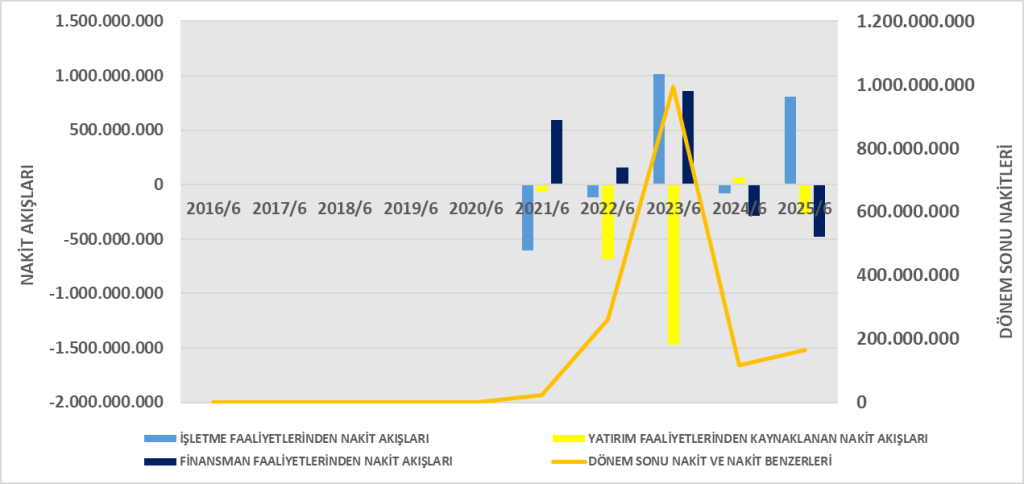
- Faaliyetlerden Nakit Akışı: +807,6 milyon TL → geçen yıl -79,9 milyon TL idi. Operasyonlardan güçlü nakit yaratılıyor.
- Yatırım Faaliyetleri: -272 milyon TL → yeni yatırımlar için nakit çıkışı (özellikle bağlı ortaklık alımı ve duran varlık yatırımları).
- Finansman Faaliyetleri: -479,7 milyon TL → kredi geri ödemeleri ve faiz ödemeleri.
- Dönem Sonu Nakit: 166 milyon TL (2024 sonu: 134 milyon TL) → artış var.
Yorum: Şirket faaliyetlerinden güçlü nakit üretse de yatırım ve kredi geri ödemeleri nakit çıkışı yaratmış. Ancak likidite sorunu görünmüyor.
4. DuPont Analizi
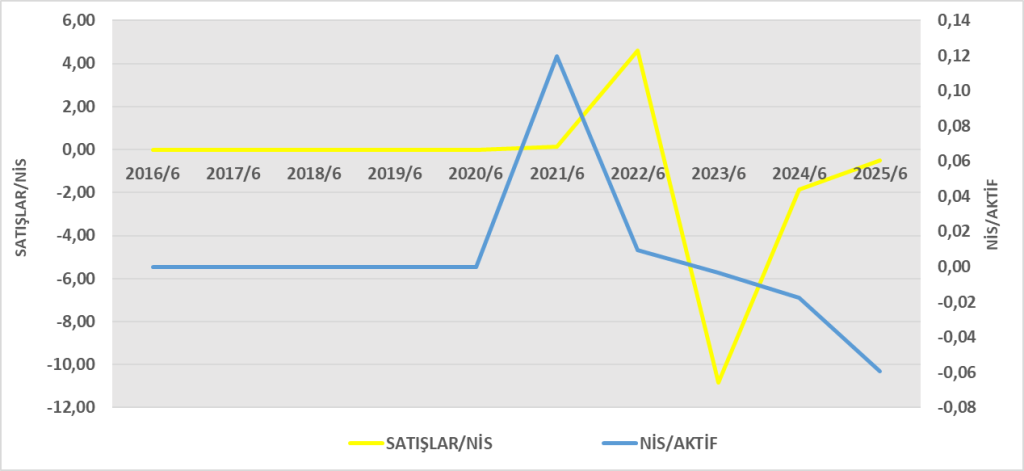
- Net kar marjı yüksek görünse de, bu büyük ölçüde parasal pozisyon kazançları ve yatırım gelirlerinden kaynaklanıyor.
- Varlık devir hızı düşük, çünkü şirket büyük ölçüde sermaye yoğun enerji yatırımlarıyla çalışıyor.
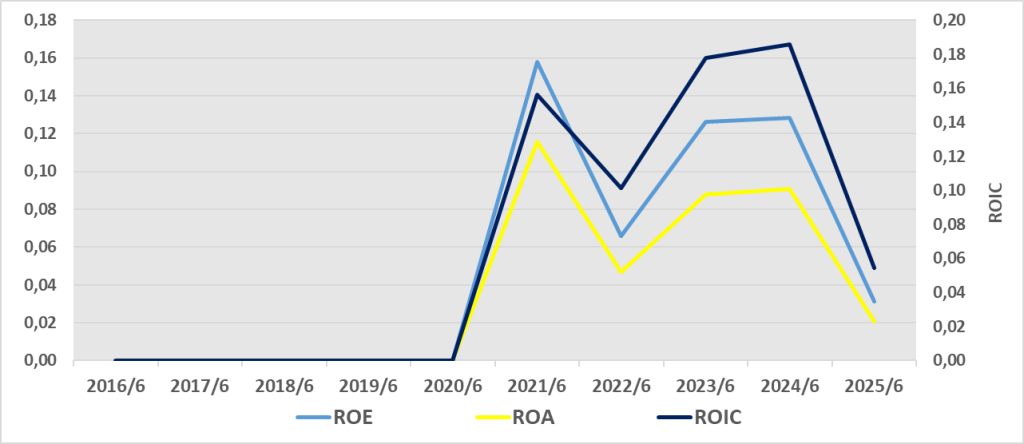
- Finansal kaldıraç sınırlı olduğundan özkaynak kârlılığı düşük kalmış.
Genel Sonuç
- Margün Enerji’nin bilançosu güçlü, özkaynak oranı yüksek.
- Operasyonel kâr artışı pozitif, ancak net kâr finansman yükü ve vergi giderlerinden olumsuz etkileniyor.
- Nakit akışı faaliyetlerden güçlü, yatırımlar devam ediyor.
- DuPont analizi, şirketin asıl sınırlamasının düşük varlık devir hızı ve yüksek finansman maliyeti olduğunu gösteriyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1481017
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1481016