

İŞ GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
1. Bilanço Analizi
- Toplam Varlıklar: 52,75 milyar TL (2024 sonu: 55,60 milyar TL) → %5 düşüş
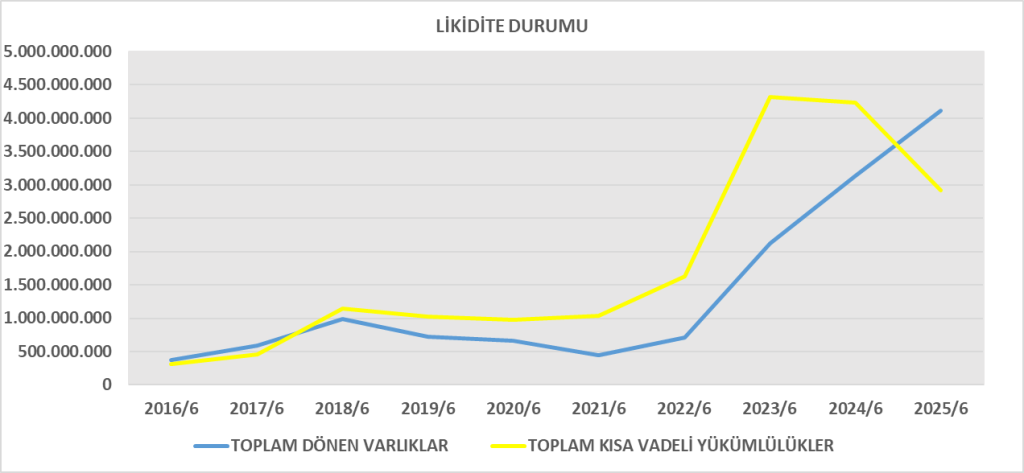
- Dönen Varlıklar: 4,11 milyar TL → nakit 811 milyon TL’ye yükselmiş (396 milyon TL’den).
- Duran Varlıklar: 48,6 milyar TL → en büyük kalem yatırım amaçlı gayrimenkuller (39,6 milyar TL). Burada 42,9 milyar TL’den düşüş var.
- Kısa Vadeli Yükümlülükler: 2,92 milyar TL → 5,76 milyar TL’den sert düşüş (%49 azalma). Borçların azalması finansal riskleri azaltmış.
- Uzun Vadeli Yükümlülükler: 3,81 milyar TL (4,21 milyar TL’den azaldı).
- Özkaynaklar: 46,0 milyar TL (yılbaşında 45,6 milyar TL).
Yorum:
- Şirket borçlarını ciddi şekilde azaltmış (özellikle kısa vadeli).
- Varlıklarda azalma büyük ölçüde yatırım amaçlı gayrimenkullerin değer düşüklüğünden geliyor.
- Özkaynak güçlü, borç/özsermaye oranı oldukça düşük (%15 civarı).
2. Gelir Tablosu Analizi
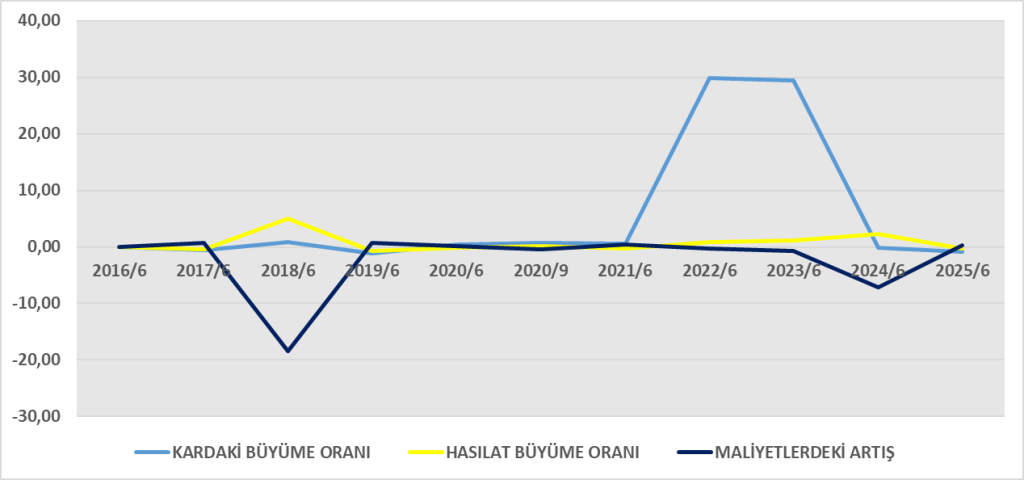
- Hasılat: 1,64 milyar TL (2024/6A: 2,14 milyar TL) → %24 düşüş.
- Brüt Kar: 842 milyon TL (915 milyon TL’den hafif gerileme).
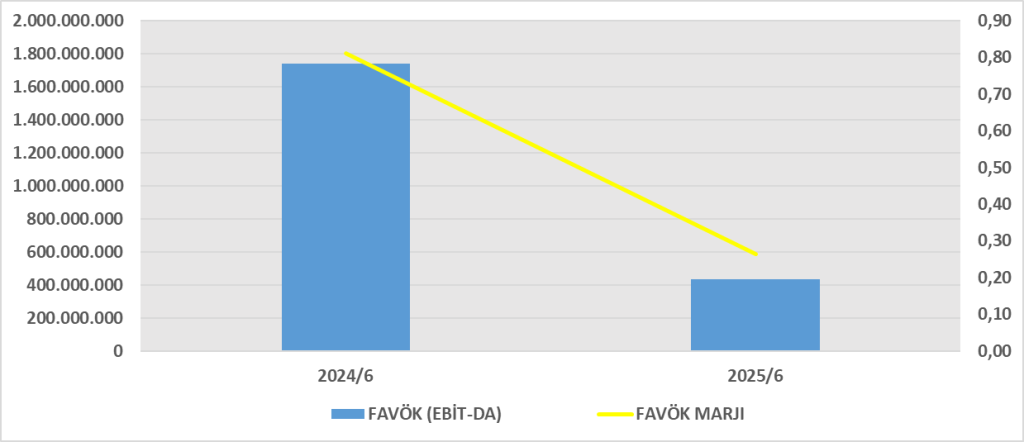
- Esas Faaliyet Karı: 907 milyon TL (3,55 milyar TL’den çok ciddi düşüş).
- Finansman Giderleri: 889 milyon TL (önceki yıl 1,66 milyar TL’den düşük).
- Net Dönem Karı: 372 milyon TL (2024/6A: 3,30 milyar TL) → %89 düşüş.
Yorum:
- Ciro gerilemiş, esas faaliyet karlılığı düşmüş.
- En önemli fark: 2024’teki yüksek yatırım amaçlı gayrimenkul değer artışları bu yıl yok, hatta değer kaybı var. Bu, net karın çok düşmesine yol açmış.
- Net karlılık zayıflamış, ancak şirket yine de pozitif kar üretmiş.
3. Nakit Akış Tablosu Analizi
- İşletme Faaliyetlerinden Nakit Akışı: -960 milyon TL (2024/6A: +337 milyon TL).
- Yatırım Faaliyetlerinden Nakit Akışı: +4,45 milyar TL (önceki yıl -58 milyon TL). En önemli kaynak gayrimenkul satışlarından 6,42 milyar TL nakit girişi.
- Finansman Faaliyetlerinden Nakit Akışı: -3,13 milyar TL (borç geri ödemeleri ve faiz ödemeleri).
- Dönem Sonu Nakit: 810 milyon TL (yılbaşında 396 milyon TL).
Yorum:
- Operasyonlardan nakit çıkışı var, bu olumsuz.
- Gayrimenkul satışları şirketin nakit yaratmasını sağlamış.
- Bu kaynakla borç ödemeleri yapılmış, nakit pozisyonu iyileşmiş.
- Strateji: varlık satışıyla bilanço temizleme ve borç azaltma.
4. DuPont Analizi
- Özsermaye karlılığı %1’e yakın, oldukça düşük.
- 2024/6A’da ROE çok daha yüksekti (gayrimenkul değer artışları nedeniyle).
- Karlılığı sınırlayan faktör: düşük aktif devir hızı ve esas faaliyet karlılığındaki daralma.
Genel Değerlendirme
- İSGYO borçlarını azaltarak bilançosunu güçlendirmiş, nakit pozisyonunu artırmış.
- Ancak karlılık ciddi şekilde gerilemiş; esas faaliyet ve yatırım gelirleri düşmüş.
- Nakit akışları operasyonlardan olumsuz, ama varlık satışlarıyla desteklenmiş.
- DuPont analizi şirketin özsermaye karlılığının çok düşük olduğunu gösteriyor.







Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1471381
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1471380