

İNFO YATIRIM MENKUL DEĞERLER A.Ş.
Bilanço Analizi
Varlıklar:
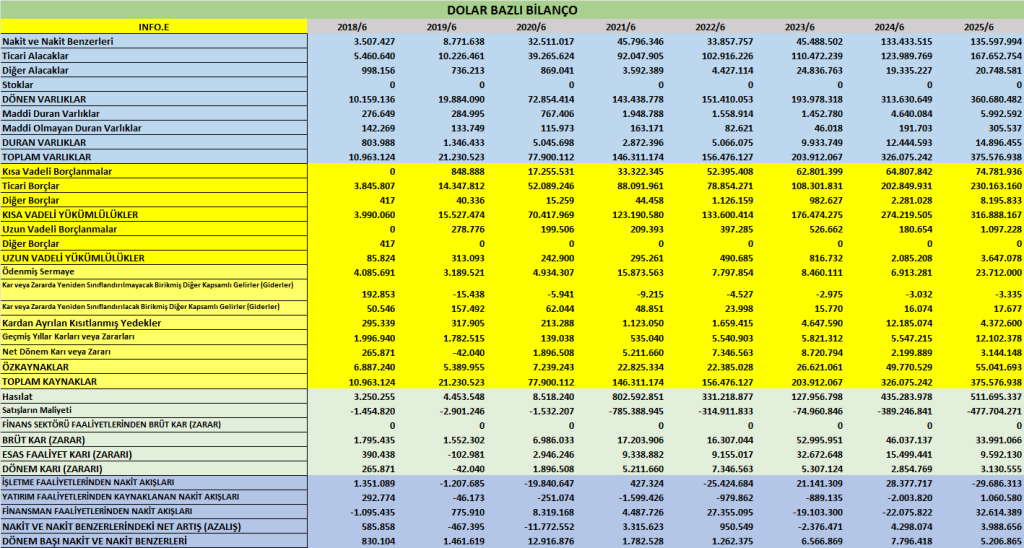
- Toplam varlıklar: 15,2 milyar TL (2024 sonu: 15,08 milyar TL → %0,9 artış).
- Nakit ve nakit benzerleri: 5,49 milyar TL (bir miktar azalmış).
- Ticari alacaklar: 6,79 milyar TL → artış göstermiş, bu da müşteri/işlem hacmindeki büyümeyi yansıtıyor.
Yükümlülükler:
- Kısa vadeli borçlar: 12,83 milyar TL (neredeyse toplam yükümlülüklerin tamamı).
- Ticari borçlar: 9,32 milyar TL (yüksek seviyede, sektör gereği).
- Uzun vadeli yükümlülükler düşük: 147,7 milyon TL.
Özkaynaklar:
- 2,23 milyar TL → yılbaşına göre sınırlı artış var.
- Özkaynak/Toplam Varlık oranı ≈ %14,6 (düşük, kaldıraç yüksek).
Yorum: Bilanço çok borç ağırlıklı. Özellikle kısa vadeli borçlar baskın. Bu yapı, aracı kurumların iş modeli gereği olağan olsa da likidite riskini artırıyor.
Gelir Tablosu Analizi
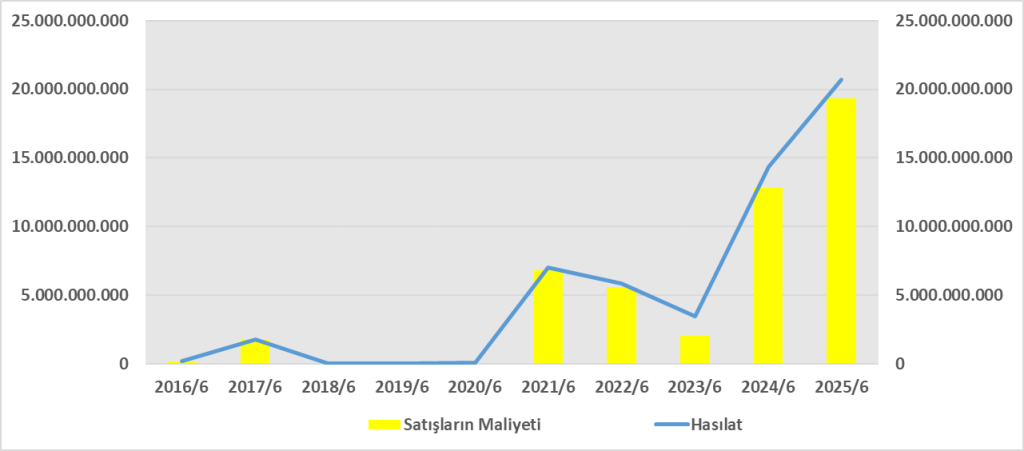
- Hasılat: 20,7 milyar TL (2024 aynı dönem: 14,4 milyar TL → %44 artış).
- Brüt kâr: 1,38 milyar TL (geçen yıl 1,52 milyar TL → %9 düşüş).
- Esas faaliyet kârı: 388 milyon TL (önceki yıl: 511 milyon TL → düşüş).
- Net dönem kârı: 127 milyon TL (önceki yıl: 98 milyon TL → %30 artış).
Yorum:
- Ciro güçlü büyümüş, ancak maliyetler daha hızlı arttığı için brüt kâr marjı daralmış.
- Faaliyet kârı düşse de finansman gelirleri ve kur etkisi sayesinde net kâr artmış.
- Operasyonel kârlılıkta zayıflama var.
Nakit Akış Tablosu Analizi
- İşletme faaliyetlerinden nakit akışı: -1,2 milyar TL (2024: +936 milyon TL).
- Yatırım faaliyetleri: +42,9 milyon TL (varlık satışları etkili).
- Finansman faaliyetleri: +1,32 milyar TL (borçlanma yoluyla).
- Dönem sonu nakit: 200,5 milyon TL (düşük).
Yorum:
- Net kâr pozitif olmasına rağmen faaliyetlerden nakit çıkışı var → kâr kalitesi zayıf.
- Şirket, borçlanma ile nakit açığını kapatmış.
- Nakit yaratma kapasitesi operasyonel risk içeriyor.
DuPont Analizi
- ROE düşük seviyede (%5-6).
- Kârlılık marjı çok düşük (%0,6), aktif verimliliği iyi (1,36), ancak yüksek kaldıraç sayesinde özkaynak kârlılığı korunmuş.
- Şirket, özkaynak kârlılığını artırmak için marjlarını güçlendirmeli.
Genel Değerlendirme:
- İnfo Yatırım güçlü ciro artışı yakalamış, fakat operasyonel kârlılık düşmüş.
- Faaliyetlerden nakit çıkışı dikkat çekici, borçla finanse edilen büyüme risk barındırıyor.
- DuPont analizi, düşük kâr marjı ve yüksek finansal kaldıraç kombinasyonunu işaret ediyor.





Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1475136
Finansal rapor:https://kap.org.tr/tr/Bildirim/1475884