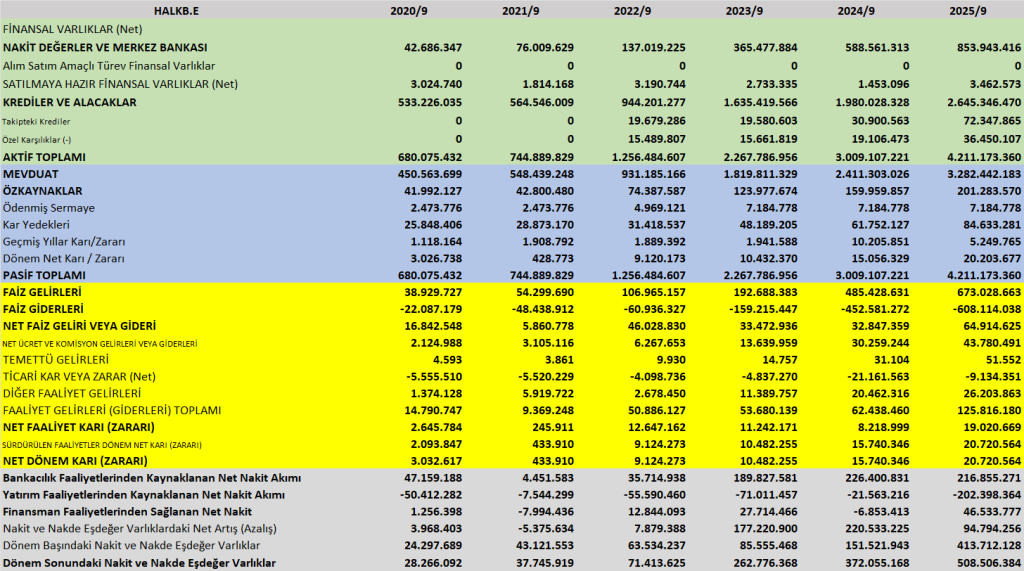
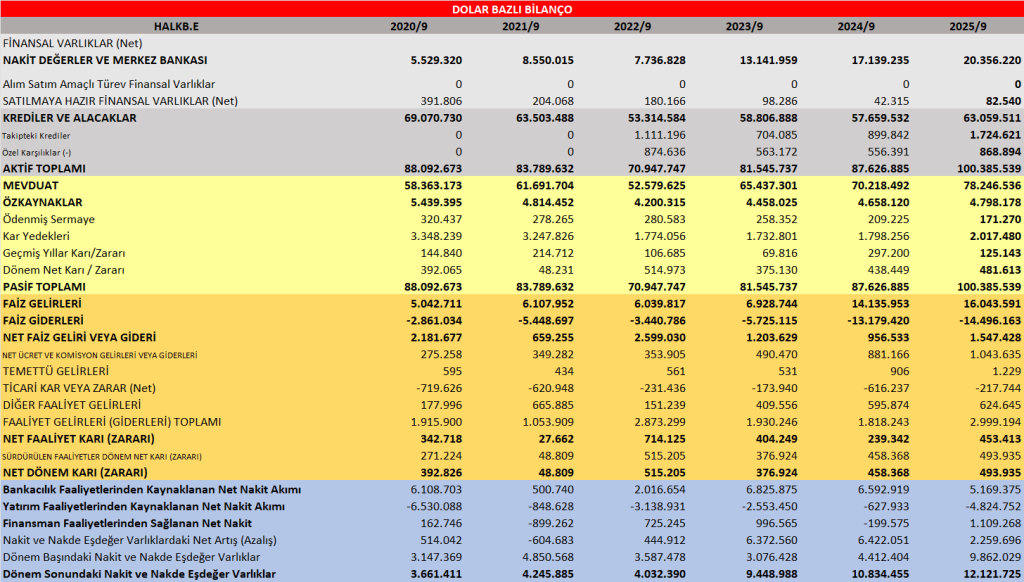
TÜRKİYE HALK BANKASI A.Ş. (1000TL)
BİLANÇO ANALİZİ
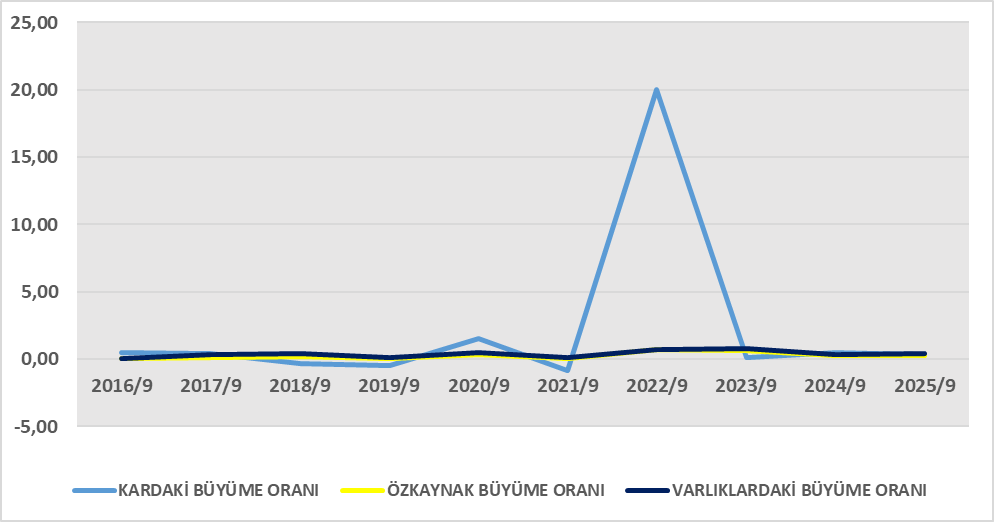
Toplam aktifler 3,14 trilyon TL’den → 4,21 trilyon TL’ye yükselmiş (%34 artış).
Bu artışın ana kaynakları:
- Kredilerde güçlü büyüme
- Menkul kıymet portföyündeki sert yükseliş
- Nakit ve nakit benzerlerindeki artış
Aktif Taraf Analizi
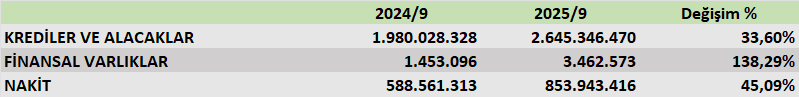
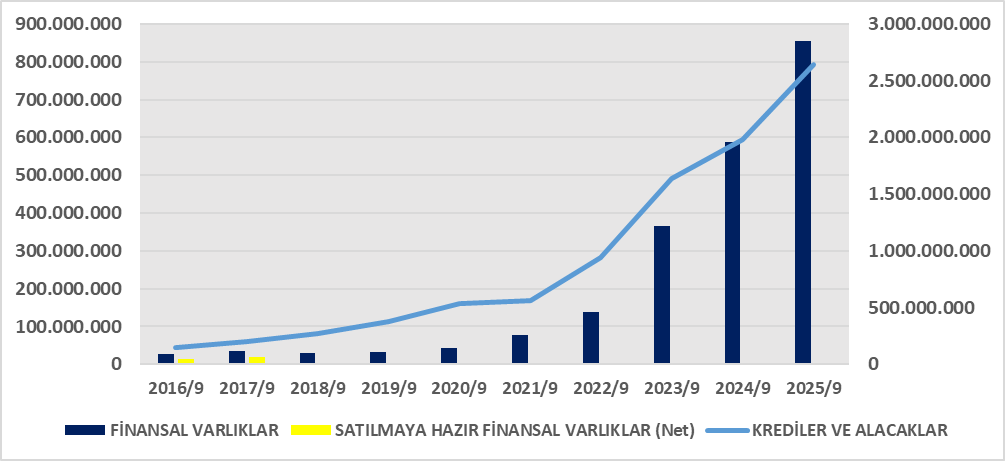
Nakit ve Nakit Benzerleri: 668,9 milyar → 910,5 milyar TL (%36 artış)
- Banka likiditesini önemli ölçüde artırmış.
- TL ve YP dağılımı dengeli.
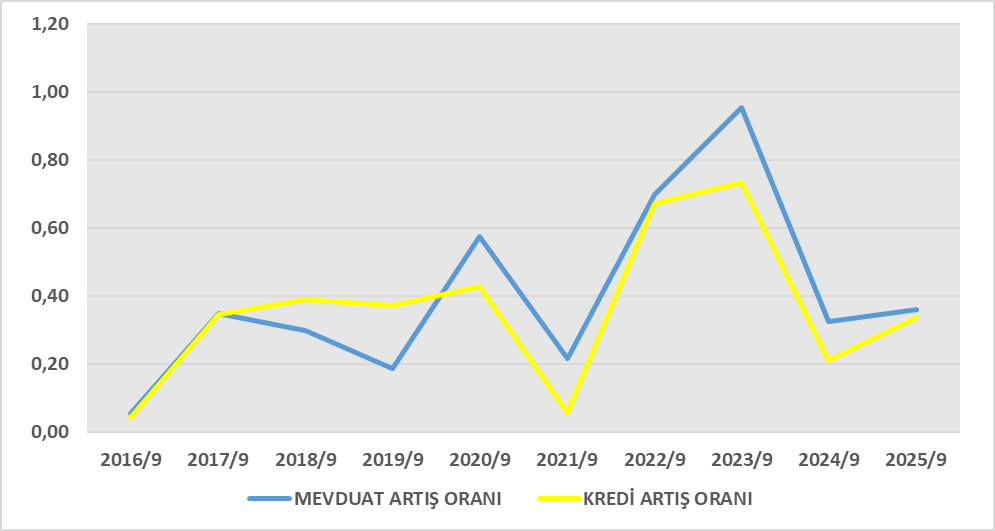
Krediler: 1,522 trilyon → 1,906 trilyon TL (%25 artış)
- En büyük büyüme kalemi.
- Ekonomik genişleme ve KOBİ ağırlıklı portföy büyümesi etkili.
Menkul Kıymet Portföyü: 1,087 trilyon → 1,586 trilyon TL (%46 artış)
(Gerçeğe uygun değer farkı + itfa edilmiş maliyet ile ölçülen toplam)
- Kamu kağıtlarına güçlü yönelim görülüyor.
- Sermaye regülasyonlarına uyum ve faiz arbitrajı etkili.
Duran Varlıklar: 78 milyar → 107 milyar TL
- Gayrimenkul yeniden değerleme ve şube yenileme yatırımları etkili.
Pasif Taraf Analizi
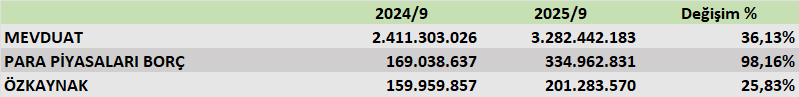
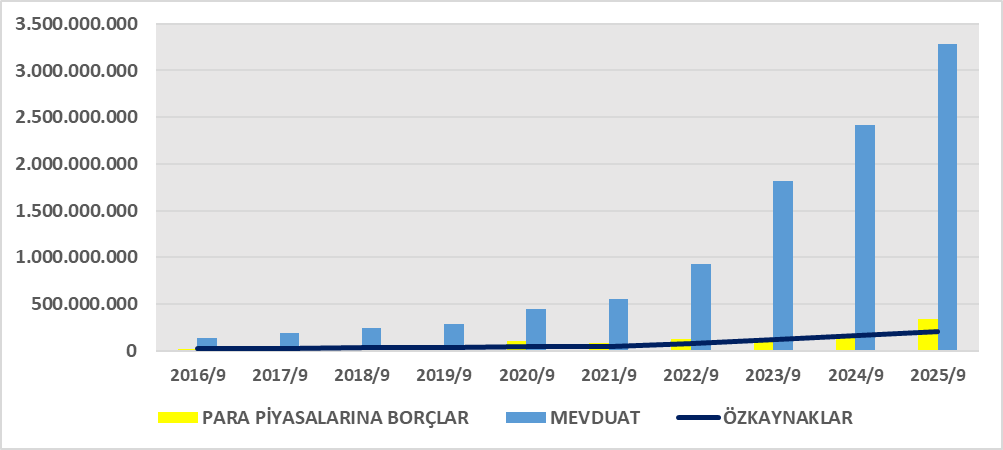
Mevduatlar: 2,46 trilyon → 3,28 trilyon TL (%33 artış)
- Aktif büyümenin ana finansman kaynağı.
- TL mevduat büyümesi YP’ye göre daha hızlı.
Alınan Krediler: 64,5 milyar → 97,6 milyar TL (%51 artış)
- Sendikasyon yenilemeleri ve dış borçlanma artışı.
Para Piyasası Borçları: 256,7 milyar → 334,9 milyar TL (%30 artış)
- Kısa vadeli fonlama ihtiyacı bulunuyor.
Özkaynaklar: 169,9 milyar → 201,3 milyar TL (%18 artış)
- Net karın özkaynaklara eklenmesi ve yeniden değerleme fonları artışı etkili.
GELİR TABLOSU ANALİZİ
Net Faiz Geliri
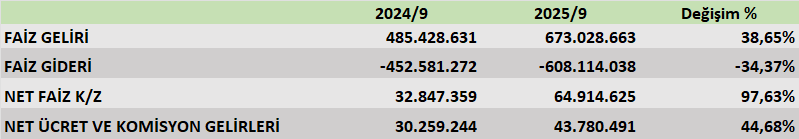
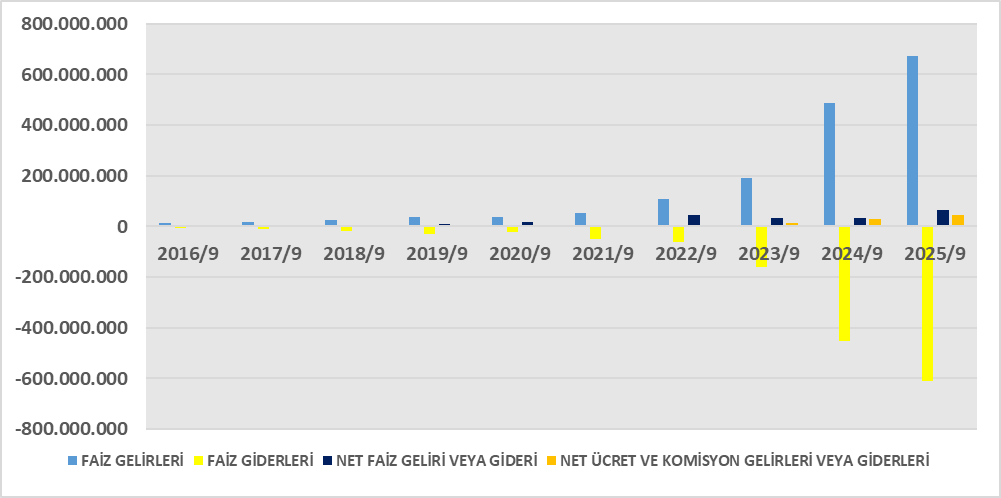
Net Faiz Geliri: 32,8 milyar → 64,9 milyar TL (%98 artış)
Pozitif:
- Faiz gelirleri %39 artmış (485 → 673 milyar TL).
- Kredi getirileri ve DİBS portföyü ciddi katkı sağlamış.
Negatif:
- Faiz giderleri de %34 artmış (452 → 608 milyar TL).
- Özellikle mevduat maliyeti baskı yaratıyor.
Ücret ve Komisyon Gelirleri: 30,3 milyar → 43,7 milyar TL (%44 artış)
- Kredi tahsis, POS ve sigorta komisyonları güçlü büyümüş.
Ticari Zarar (Net): -21,1 milyar → -9,1 milyar TL (zarar azalmış)
- Türev zararları daralmış.
- Kambiyo satış zararları devam ediyor.
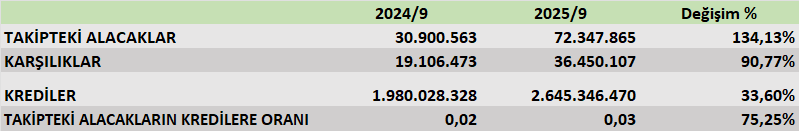
Beklenen Zarar Karşılıkları (ECL): 7,1 milyar → 25,9 milyar TL (3,6 kat)
Bu en kritik kalemdir:
- Portföy büyümesi ve artan risk ağırlıkları karşılık ihtiyacını yükseltmiş.
- Ekonomik belirsizlikler nedeniyle temkinli karşılık politikası uygulanıyor.
Dönem Net Karı
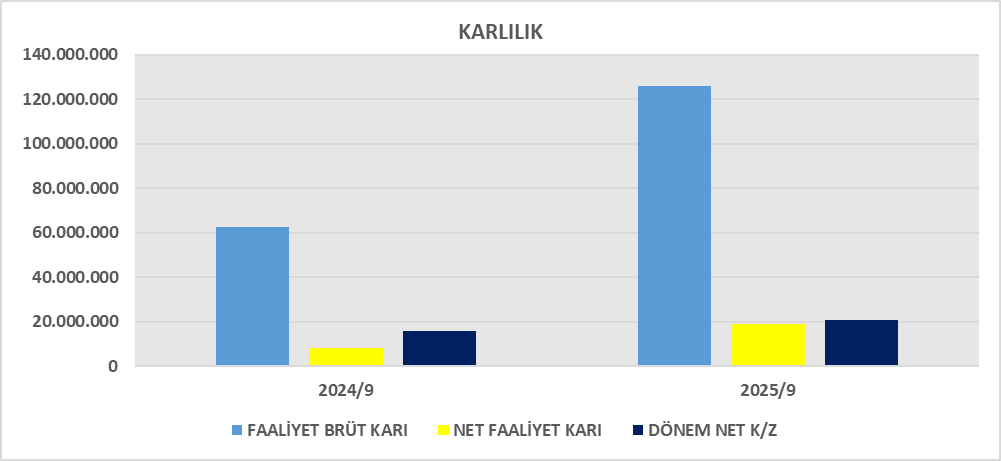
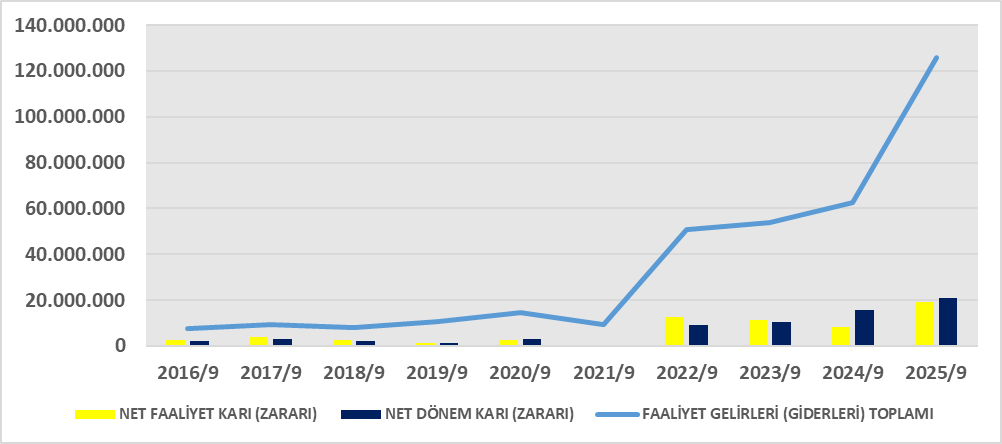
Net Kar: 15,74 milyar TL → 20,72 milyar TL (%32 artış)
- Faaliyet kârı güçlü artmasına rağmen yüksek karşılık giderleri kârlılığı sınırlamış.
- Operasyonel verimlilik ve komisyon gelirleri büyümeye destek vermiş.
NAKİT AKIŞ TABLOSU ANALİZİ
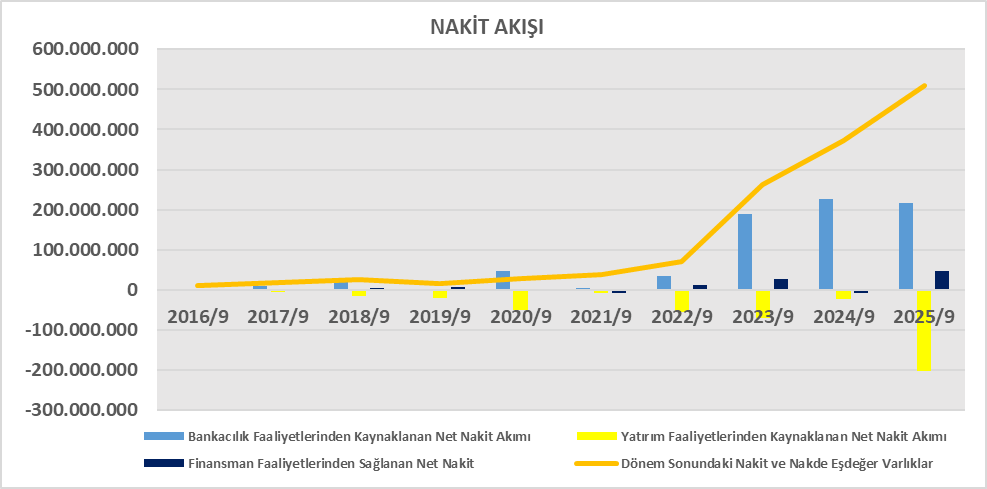
Faaliyetlerden Nakdi Akış: 226,4 milyar → 216,9 milyar TL
- Pozitif ve yüksek seviyede.
- Banka çekirdek faaliyetlerinden güçlü nakit üretmeye devam ediyor.
Olumlu:
- Mevduat artışı → +584 milyar TL
- Kredi tahsilat ve faiz tahsilatları yüksek
Olumsuz:
- Kredilerdeki artış → -260 milyar TL
- Diğer aktiflerde artış → -208 milyar TL
Yatırım Faaliyetleri: -21,6 milyar → -202,4 milyar TL
- Menkul kıymet alımları ciddi nakit çıkışı yaratmış.
- Yatırım portföyünün büyütüldüğü açık şekilde görülüyor.
Finansman Faaliyetleri: -6,8 milyar → +46,5 milyar TL
- Yeni borçlanmalar nakit yaratmış.
- Temettü ödemesi yok denecek kadar az.
Dönem Sonu Nakit: 372 milyar → 508 milyar TL (%37 artış)
Bankanın likidite tamponu ciddi şekilde güçlenmiş.
GENEL DEĞERLENDİRME
Güçlü Yönler
- Likiditenin ve nakit benzerlerinin çok ciddi artması
- Mevduat tabanının istikrarlı büyümesi
- Faiz gelirlerinin güçlü yükselişi
- Komisyon gelirleri tarafında güçlü performans
- Net kârda %32 artış
- Özkaynakların %18 yükselmesi
- Faaliyetlerden pozitif güçlü nakit akışı
Zayıf / Riskli Alanlar
- Beklenen zarar karşılıklarının 3,6 kat artması → kredi riski baskısı
- Ticari zararların devam etmesi
- TL fonlama maliyetlerinin çok yükselmiş olması
- Menkul kıymet alımlarının yüksek nakit tüketmesi
- ABD’de devam eden dava sürecinin oluşturduğu belirsizlik
Genel Sonuç
2025 dokuz aylık dönemde Halkbank:
- Aktif ve mevduat büyümesinde güçlü performans göstermiş,
- Kârlılığını artırmış,
- Likiditesini kuvvetlendirmiş,
- Ancak karşılık giderlerindeki sert artış kredi portföy kalitesinde baskı yaratmaya başlamıştır.
Genel görünüm temkinli güçlü olarak sınıflandırılabilir.
ROA (Aktif Karlılığı)
- Bankacılık için makul seviyede ancak karşılık giderlerinin yüksekliği ROA’yı aşağı çekmiş durumda.
- 2025 kredi büyümesine rağmen aktif kârlılığı çok yükselmemiş; bu da marj baskısının ve artan kredi riskinin etkisini gösteriyor.
ROE (Özkaynak Karlılığı)
- Banka özkaynaklarının yaklaşık %11’ini 9 ayda kâra dönüştürmüş.
- Yıllıklandırırsak yaklaşık %14,5 civarında bir ROE’ye denk gelir.
- Türkiye’de enflasyon ve piyasa koşulları düşünüldüğünde orta-iyi seviye sayılabilir.
- ROE’nin ROA’ya göre daha yüksek çıkması bankanın kaldıraçlı çalıştığını ve mevduat tabanını etkin kullandığını gösterir.
NIM (Net Faiz Marjı)
- 2024’e göre belirgin şekilde iyileşmiş, çünkü kredi getirileri artmış.
- Ancak mevduat maliyetindeki yükseliş NIM’in daha fazla genişlemesini engelliyor.
- TL mevduat faizi baskısı ve menkul kıymet portföyü getirileri marj üzerinde belirleyici.
Genel Değerlendirme
| Oran | Seviye | Yorum |
| ROA %0,55 | Orta | Karşılık giderleri yüksek; aktif büyümesi yüksek fakat kârlılık sınırlı. |
| ROE %10,89 (%14,5 yıllıklaştırılmış) | Orta-İyi | Özkaynak kârlılığı sektör ortalamasına yakın. |
| NIM %2,36 (yıllıklaştırılmış) | İyileşme var | Faiz spread’i güçlenmiş ancak mevduat maliyeti hâlâ baskı yaratıyor. |
Genel Sonuç (Kısa Özet):
Halkbank 2025’te:
- Marjlarını iyileştirmiş,
- Özkaynak kârlılığını artırmış,
- Ancak karşılık giderleri ve mevduat maliyetleri kârlılığı sınırlamaya devam ediyor.
CAMELS Analizi
C – (Sermaye Yeterliliği)
✔ Özkaynaklar: 201,28 milyar TL
✔ Sermayede 9 ayda %18 artış
(169,9 → 201,2 milyar TL)
- Kârın eklenmesi
- Yeniden değerleme fonları
- Menkul kıymet değer artışları
✔ Kredi büyümesi (1,52 → 1,91 trilyon TL)
Bu artış sermaye gereksinimini artırsa da büyüme kontrollü.
✔ Değerlendirme:
- Banka güçlü sermaye yapısını koruyor.
- Özkaynakların büyüme hızının aktif artışının altında kalması bir miktar kredi büyümesi baskısı yaratıyor.
- Sistemik risk primi ve ABD davası gibi dış faktörler sermaye maliyetini etkileyebilir.
Not: Güçlü – Orta seviye (pozitif eğilim)
A – (Aktif Kalitesi)
Aktif kalitesi için en kritik veriler:
- Krediler: 1,906 trilyon TL
- Beklenen Zarar Karşılıkları (ECL): 25,9 milyar TL
✔ Karşılık Gideri 3,6 kat arttı
(7,1 → 25,9 milyar TL)
✔ Yorumu
- Bu artış kredi riskinin yükseldiğini gösteriyor.
- Ekonomik koşullar, KOBİ ağırlıklı kredi portföyü ve bozulan tahsilat davranışları nedeniyle risk yönetimi temkinli bir karşılık politikası izliyor.
- PDF’de NPL / takip oranı verisi çıkmadı, fakat karşılık artışı bankanın riskli segmentlerde pozisyonlarını güçlendirdiğini gösteriyor.
✔ Menkul Kıymet Portföyü (1,586 trilyon TL)
- Kamu ağırlıklı olduğundan kredi riskini düşürür, piyasa riskini artırır.
Not: Orta – Risk unsurları artıyor ancak yönetilebilir seviyede
M – (Yönetim Kalitesi)
Aşağıdaki metrikler yönetim etkinliğini yansıtır:
✔ Net Faiz Geliri %98 arttı (32,8 → 64,9 milyar TL)
Aktif-pasif yönetimi (ALM) tarafında başarılı bir operasyon.
✔ Faaliyet giderleri kontrol altında
- Komisyon gelirleri güçlü (%44 artış)
- Operasyonel verimlilik artmış.
✔ Yönetimin güçlü yönleri
- Likidite yönetimi çok başarılı
- ALM stratejisi marjları iyileştirmiş
- Kredi büyümesi kontrollü
- Karşılık politikasında temkinli yaklaşım
✔ Zayıf yönler
- Ticari zarar (9 milyar TL) devam ediyor
- Piyasa riskinin daha iyi hedge edilmesi gerekir
- Bankanın geçmiş ABD davası süreci üst yönetim üzerinde dış risk unsuru olmaya devam ediyor
Not: Orta-İyi
E – (Kârlılık)
✔ Net Kâr: 20,2 milyar TL (%32 artış)
✔ ROA: %0,55
✔ ROE: %10,9
✔ NIM (yıllıklaştırılmış): %2,36
✔ Gelir tablosu güçlü yanları
- Faiz gelirleri %39 arttı
- Net faiz marjı güçlendi
- Komisyon gelirleri %44 arttı
✔ Gelir tablosu zayıf yanları
- Beklenen zarar karşılıkları 3,6 kat arttı
- Ticari zararlar devam ediyor
- Mevduat maliyetleri kârlılığı baskılıyor
Not: Orta-İyi (faiz marjında iyileşme, karşılık yükü risk)
L – (Likidite)
✔ Nakit ve Nakde Eşdeğerler: 910,5 milyar TL
✔ Kısa Vadeli Likidite Güçlü
- Para piyasası borçları ve mevduat büyümesi dengeli
- Faaliyet nakit akışı 216,9 milyar TL pozitif
✔ Likidite genişlemesinin kaynağı
- Menkul kıymet portföyü likit
- Mevduat tabanı geniş
- Kısa vadeli fonlama maliyetleri yönetilebilir
Not: Güçlü
S – (Piyasa Riskine Duyarlılık)
✔ Menkul kıymet portföyü 1,586 trilyon TL’ye yükseldi (%46 artış)
→ Bono/faiz riskine duyarlılık artmış.
✔ Ticari zararların devam etmesi
(-21 → -9 milyar TL)
Piyasa fiyat oynaklığının bankayı etkilediğine işaret ediyor.
✔ Döviz pozisyonu
- PDF verilerinden net FX pozisyonu çıkmadı ancak kamu bankalarının genel yapısı gereği pozisyon sınırlı tutuluyor.
✔ Makro riskler
- Enflasyon düşüş trendi
- Faiz seviyeleri yüksek
- Piyasa oynaklığı bankanın Hazine portföyünü etkileyebilir
Not: Orta (faiz riskine duyarlılık yüksek)
GENEL CAMELS NOTU
| Bileşen | Not | Açıklama |
| C – Sermaye | Orta-İyi | Özkaynak artışı güçlü, aktif büyümesi kontrollü |
| A – Aktif Kalitesi | Orta | Karşılıklar sert arttı, bu riskin yükseldiğini gösteriyor |
| M – Yönetim | Orta-İyi | ALM başarılı, maliyet kontrolü güçlü |
| E – Kârlılık | Orta-İyi | Kârlılık arttı fakat karşılık ve ticari zarar baskısı sürüyor |
| L – Likidite | Güçlü | Nakit + faaliyet nakit akışı çok güçlü |
| S – Piyasa Riski | Orta | Faiz riski yüksek, ticari zarar devam ediyor |
Genel CAMELS Sonuç:
“Temkinli Güçlü”
Banka kârlılık ve likidite tarafında güçlü, ancak kredi riski ve piyasa riski baskı yaratmaya devam ediyor.