
ENSARİ SINAİ YATIRIMLAR A.Ş.
1. Bilanço (Finansal Durum Tablosu) Analizi
| Kalem | 30.06.2025 | 31.12.2024 | Değişim |
| Dönen Varlıklar | 825.303 | 877.926 | -6,0% |
| Duran Varlıklar | 1.230.668 | 1.281.490 | -4,0% |
| Toplam Varlıklar | 2.055.971 | 2.159.416 | -4,8% |
| Kısa Vadeli Yükümlülükler | 480.896 | 519.368 | -7,4% |
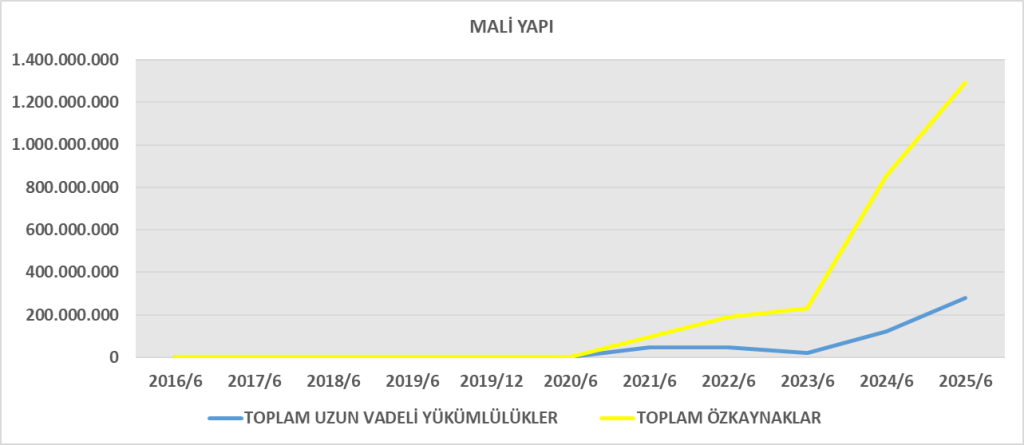
| Uzun Vadeli Yükümlülükler | 280.792 | 305.083 | -8,0% |
| Toplam Yükümlülükler | 761.688 | 824.451 | -7,6% |
| Özkaynaklar | 1.294.284 | 1.334.964 | -3,0% |
Bilanço Yorumu
- Toplam varlıklar %4,8 azalmış → varlık küçülmesi, özellikle stok ve duran varlıklardaki düşüşten kaynaklanıyor.
- Nakit azalışı (%-45), operasyonel nakit çıkışlarıyla uyumlu.
- Borçluluk azalmış (%-7,6) → borç geri ödemesi ve finansman giderlerinin azaltıldığı görülüyor.
- Özkaynaklarda %3 azalma, esas olarak dönem zararından kaynaklanıyor.
- Borç / Özkaynak oranı = 761.688 / 1.294.284 = 0,59 → finansal kaldıraç düşük, borçluluk kontrol altında.
2. Gelir Tablosu Analizi
| Kalem | 2025/6A | 2024/6A | Değişim |
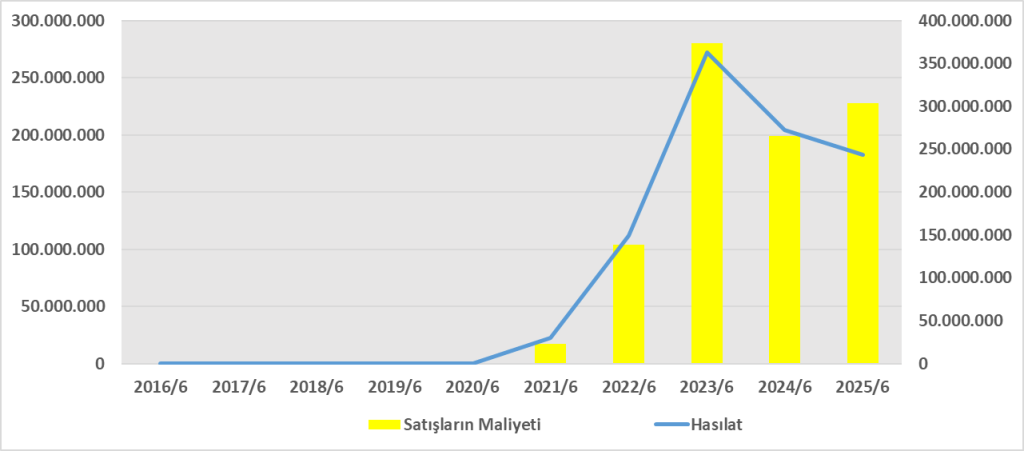
| Hasılat | 243.882 | 272.178 | -10,4% |
| Satışların Maliyeti | -227.653 | -199.507 | +14,1% |
| Brüt Kar | 16.229 | 72.671 | -77,7% |
| Esas Faaliyet Karı | -33.146 | 39.975 | ▼ Faaliyet zararı |
| Finansman Giderleri | -61.448 | -58.464 | %+5 |
| Net Parasal Pozisyon Kârı | +94.537 | +19.753 | Enflasyon etkisiyle artış |
| Net Dönem Kârı | -32.217 | -57.190 | Zarar azaldı (iyileşme) |
Gelir Tablosu Yorumu
- Ciro düşmüş (%-10), talep daralması veya fiyat baskısı göstergesi.
- Brüt kâr marjı sert düşmüş (2024: %26,7 → 2025: %6,6) → maliyetlerde ciddi artış.
- Esas faaliyet zararı (-33 milyon TL), operasyonel etkinliğin zayıf olduğunu gösteriyor.
- Ancak net zarar 2024’e göre %44 azalmış; parasal pozisyon kazancı (enflasyon düzeltmesi) bu farkı yaratıyor.
3. Nakit Akış Tablosu Analizi
| Kalem | 2025/6A (TL) | 2024/6A (TL) |
| İşletme Faaliyetleri Nakit Akışı | -183.021.742 | -18.509.208 |
| Yatırım Faaliyetleri Nakit Akışı | +33.684.550 | +12.061.304 |
| Finansman Faaliyetleri Nakit Akışı | +149.988.353 | +14.321.797 |
| Net Nakit Artışı | +651.161 | +7.873.893 |
Nakit Akışı Yorumu
- Faaliyetlerden ciddi nakit çıkışı (183 milyon TL) → operasyonlardan para yaratamıyor.
- Yatırım faaliyetlerinden pozitif akış muhtemelen varlık satışlarından kaynaklanmış.
- Finansman faaliyetlerinden 150 milyon TL giriş → borçlanma ve geri alım (4,1 milyon TL) görülüyor.
- Nakit seviyesi %45 azaldı (21,4 → 11,8 milyon TL) → likidite baskısı oluşuyor.
4. DuPont Analizi
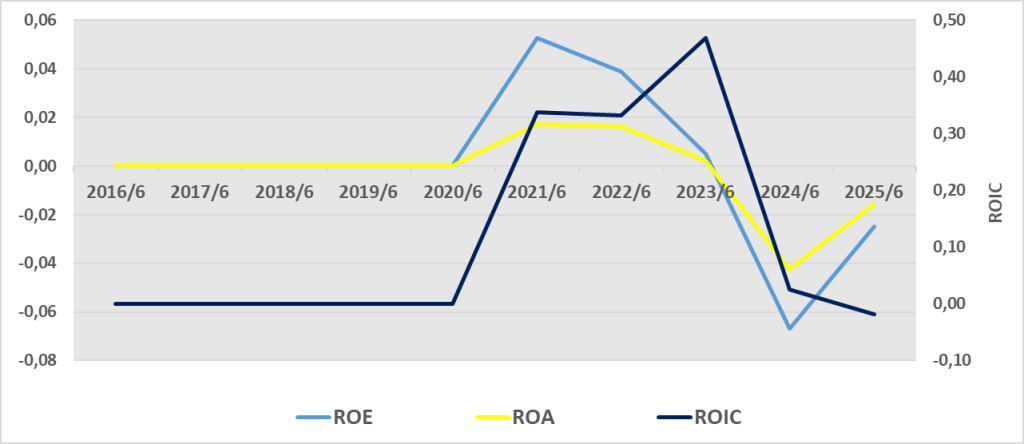
- ROE –2,45%, özkaynak kârlılığı negatife dönmüş.
- Asıl sorun kâr marjında (%–13,2); faaliyet zararları temel neden.
- Varlık devir hızı düşük (0,12), varlıkların satışa dönüştürülmesi zayıf.
- Finansal kaldıraç makul düzeyde (1,6×), risk yönetilebilir.
5. Genel Değerlendirme ve Sonuç
| Alan | Değerlendirme |
| Kârlılık | Zayıf – brüt ve faaliyet kârı ciddi gerilemiş |
| Likidite | Nakit akışı negatif, kısa vadeli baskı mevcut |
| Borçluluk | Azalmış, ancak finansman giderleri hâlâ yüksek |
| Verimlilik | Düşük varlık devir hızı, stok ve alacak yönetimi iyileştirilmeli |
| DuPont Sonucu | ROE –%2,45, negatif kârlılık dönemi |
| Görünüm | 2025 ilk yarı itibarıyla zayıf operasyonel performans, ancak net zarar 2024’e göre azalmış. Parasal kazançlar geçici destek sağlamış. Yapısal iyileştirme gerek. |
ROA – Aktif Karlılığı
- Şirket aktiflerini kullanarak kârlılık yaratmakta zorlanıyor.
- 2024/6A döneminde zarar daha büyüktü (–57 milyon TL), bu nedenle ROA’da iyileşme var ama hâlâ negatif.
- Faaliyet zararı ve düşük satış hacmi, varlıkların gelir üretme kabiliyetini sınırlıyor.
- Özellikle stok ve ticari alacakların yüksek olması, duran varlık yoğun bir yapı nedeniyle verimlilik düşmüş.
ROE – Özkaynak Karlılığı
- Şirket özkaynaklarını kullanarak getiri sağlayamamış, dönem zararı nedeniyle ROE negatif.
- Ancak 2024/6A döneminde zarar daha yüksekti (–57 milyon TL), bu da zararın azaldığını gösteriyor.
- Özkaynak kârlılığının eksiye dönmesi, yatırımcı açısından negatif sinyal olup, sermayenin verimli kullanılmadığını gösterir.
- Faaliyet zararı, finansman giderleri ve düşük brüt kâr marjı bu sonucu doğurmuş.
ROIC – Yatırılan Sermayenin Getirisi
- Şirket, yatırdığı sermayeden negatif getiri elde etmiş durumda.
- ROIC’in negatif olması, faaliyet kârının da eksi olmasından kaynaklanıyor.
- Bu oran sermayenin maliyetinden (WACC) düşük → şirketin değer yaratan değil, değer tüketen bir durumda olduğunu gösteriyor.
- Operasyonel etkinlik ve maliyet kontrolü artırılmadıkça, ROIC’in pozitife dönmesi zor.
Genel Değerlendirme
| Oran | Değer | Durum | Yorum |
| ROA | –1,53% | Negatif | Varlık verimliliği düşük |
| ROE | –2,45% | Negatif | Özkaynak kârlılığı zayıf |
| ROIC | –1,41% | Negatif | Sermaye getirisi yetersiz |
| Trend | 2024’e göre kısmen iyileşme | — | Zarar azalmış ancak kâra geçilememiş |
Özet Yorum:
- ENSRI, 2025 ilk yarıda operasyonel kârlılıkta ciddi zorluklar yaşamış.
- Parasal kazanç (enflasyon düzeltmesi) olmasa zarar daha yüksek olacaktı.
- Şirketin ROE ve ROIC değerleri WACC’in altında, bu da ekonomik değer yaratılmadığını gösteriyor.
- Finansal kaldıraç düşük olduğu için borç baskısı sınırlı, ancak kârlılık sürdürülebilir değil.








Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1480621
Finansal rapor:https://kap.org.tr/tr/Bildirim/1480616