ECOGREEN ENERJİ HOLDİNG A.Ş.
Bilanço Analizi
Aktif Yapısı
Dönen Varlıklar
- 2024: 1.894,6 mn TL
- 2025/9: 2.566,3 mn TL
%35 artış → Likidite güçlenmiş.
Artışın ana kaynakları:
- Nakit ve nakit benzerleri: 412 mn → 981 mn TL (çok güçlü artış)
- Ticari alacaklar: 477 mn → 555 mn TL
- Stoklar: 88 mn → 150 mn TL
- Peşin ödemeler: 725 mn → 782 mn TL
İşletme sermayesi belirgin şekilde büyümüş.
Duran Varlıklar
- 2024: 29.166 mn TL
- 2025/9: 28.384 mn TL
Yaklaşık -782 mn TL azalma
Ana neden:
- Maddi duran varlıklar: 28.387 mn → 27.826 mn TL
- Bu daralma amortisman, satışlar veya yeniden değerleme düşüşü kaynaklı.
Toplam Aktifler
- 2024: 31.061 mn TL
- 2025/9: 30.950 mn TL
Hafif daralma (%-0,35)
Yüksek nakit artışına rağmen duran varlıklardaki düşüş toplamı sabit tutmuş
Pasif Yapısı
Kısa Vadeli Yükümlülükler
- 2024: 6.306 mn TL
- 2025/9: 5.795 mn TL
%8 düşüş → Kısa vadeli borç baskısı azalmış.
Dikkat çekenler:
- KV finansal borçlar: 2.086 mn → 1.615 mn TL
- Ticari borçlar: 524 mn → 808 mn TL (yüksek artış)
- İlişkili taraf borçları: 937 mn → 656 mn TL (azalma)
Uzun Vadeli Yükümlülükler
- 2024: 9.472 mn TL
- 2025/9: 10.131 mn TL
%7 artış → Borç vadesi uzatılmış, refinansman yapılmış.
En büyük artış:
- Uzun vadeli finansal borçlar: 5.374 mn → 6.370 mn TL
Toplam Borçlar
- 2024: 15.779 mn TL
- 2025/9: 15.926 mn TL
Borçlar hafif artmış (%1).
Özkaynaklar
- 2024: 15.282 mn TL
- 2025/9: 15.024 mn TL
%1,7 düşüş
Başlıca neden:
- Cari dönem net karı: 203 mn TL
- Diğer kapsamlı giderler: -778 mn TL
Özkaynak azalması, yeniden değerleme ve hedge zararlarından kaynaklanıyor.
Gelir Tablosu Analizi
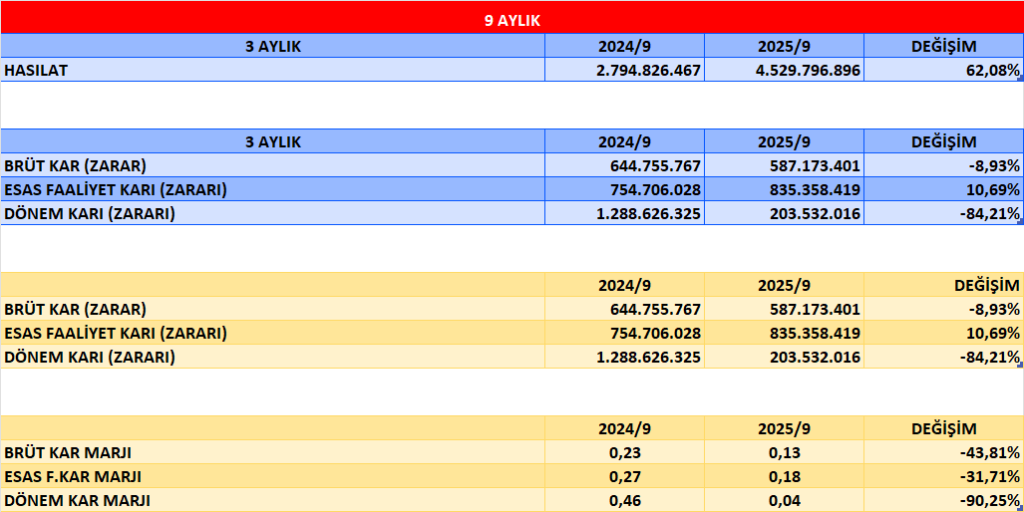
Satış Gelirleri
- 2024/9: 2.794 mn TL
- 2025/9: 4.529 mn TL
%62 büyüme
Çok güçlü operasyonel genişleme.
Brüt Kar
- 2024/9: 645 mn TL
- 2025/9: 587 mn TL
%9 düşüş
Ciro artmış ancak maliyetler daha hızlı artmış.
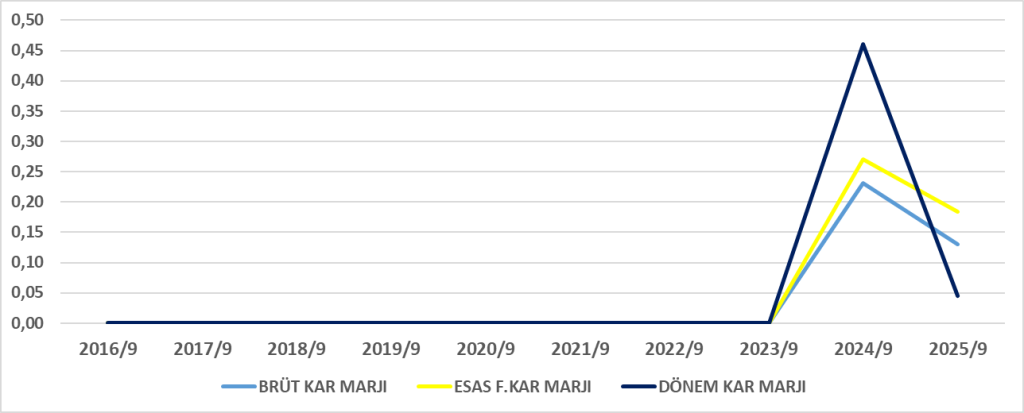
Brüt kâr marjı:
- 2024: %23
- 2025: %13
Marjlar ciddi şekilde bozulmuş.
Faaliyet Karı
- 2024/9: 754 mn TL
- 2025/9: 835 mn TL
Brüt kâr düşmesine rağmen,
- 1.469 mn TL diğer faaliyet gelirleri (muhtemelen kur farkı, yeniden değerleme, destek vb.)
Faaliyet kârını artırmış.
Finansman Giderleri
- Finansal gelir: 1.099 mn → 505 mn TL
- Finansman giderleri: 3.206 mn → 3.787 mn TL
Finansman giderleri artmış, gelirler azalmış
Net finansman yükü büyümüş.
Net Parasal Pozisyon Kazançları
- 2024: 5.076 mn
- 2025: 3.207 mn
Yüksek enflasyon etkisi nedeniyle kazanç var fakat geçen yıla göre düşüşte.
Net Dönem Karı
- 2024: 1.288 mn TL
- 2025: 203 mn TL
%84 düşüş
Karın bu kadar düşme nedeni:
- Brüt marj daralması
- Finansman giderlerinin artması
- Net parasal kazançlarda düşüş
- Yeniden değerleme ve hedge zararlarının yüksek oluşu
Nakit Akış Analizi
İşletme Faaliyetlerinden Nakit Akışı
- 2024: 5.368 mn TL
- 2025: 3.530 mn TL
%34 düşüş
Nedeni:
- Çalışma sermayesi ihtiyacının artması
- Ticari borç yönetimi
- Stok artışı
- Peşin ödemelerde artış
Yatırım Faaliyetleri
- 2024: -408 mn TL
- 2025: -314 mn TL
Yatırım harcamaları azalmış (CAPEX düşmüş).
Finansman Faaliyetleri
- 2024: -4.623 mn TL
- 2025: -2.764 mn TL
Net borç geri ödemeleri devam ediyor ama geçen yıla göre rahatlamış.
Net Nakit Artışı
- 2024: +336 mn TL
- 2025: +452 mn TL
Nakit pozisyonu güçlenmiş.
Nakit: 528 mn → 981 mn TL
Genel Değerlendirme ve Yorum
Güçlü Yanlar
- Satışlar %62 büyümüş, şirket operasyonel olarak genişliyor.
- Nakit pozisyonu çok güçlü (981 mn TL).
- Kısa vadeli borçlar azalmış → likidite olumlu.
- Faaliyet kârı, diğer gelirlerin etkisiyle artış göstermiş.
- Yatırım harcamaları azalmış → nakit korunmuş.
Zayıf Yanlar / Riskler
- Brüt kar marjı %23 → %13’e düştü (çok kritik).
- Net kar 1.288 mn → 203 mn (%84 düşüş).
- Finansman giderleri çok yüksek (3.787 mn TL).
- Özsermaye, kapsamlı giderler sebebiyle gerilemiş.
- Duran varlıklar değer kaybediyor → muhtemelen amortisman + yeniden değerleme.
Sonuç
ECOGR, 2025 yılında:
- Operasyonel olarak büyüyen,
- Nakit akışını güçlü yöneten,
- Ancak kârlılığı ciddi şekilde daralan,
- Finansman giderleri baskısı altında olan,
- Net kar ve özkaynak tarafında zayıflama yaşayan
bir performans sergilemiştir.
Şirketin geleceği için kritik olan noktalar:
- Brüt marjların toparlanması
- Finansman giderlerinin kontrol altına alınması
- Hedge ve yeniden değerleme giderlerinin yönetimi
- Operasyonel nakit akışının tekrar 2024 seviyelerine yaklaşması
ROA – Aktif Karlılığı
- ROA %1’in altında, yani şirket aktiflerini kullanarak düşük kârlılık elde ediyor.
- Geçen yıl net kar 1.288 mn TL idi; önemli düşüş ROA’yı çok aşağı çekmiş.
- Aktif büyüklüğü büyük ama kar düşük → sermaye verimsizliği riski var.
ROIC – Yatırılan Sermaye Karlılığı
- ROIC %1’in altında, yani şirket yatırılan sermayeyi etkin kullanamıyor.
- Bu oran, sermaye maliyetinin (WACC %20–30 enerji sektörüne göre) çok altında;
→ Değer yaratan değil, değer kaybettiren bir yapı gösteriyor. - Karlılıktaki sert düşüş ve yüksek borç maliyetleri bu sonucu doğurmuş.
DuPont Analizi
- Net marj düşük (%4,48) → kâr baskılanmış.
- Aktif devir hızı çok düşük (0,146) → varlıklar çok büyük, satışlar yavaş.
- Kaldıraç yüksek (2,06) → borç kullanımı fazla.
- Buna rağmen ROE sadece %1,35.
Özet:
Şirket yüksek varlık yapısı ve yüksek borçla çalışıyor ancak düşük kâr elde ediyor. Bu nedenle kaldıraç ROE’yi artırmak yerine sınırlandırmış.
Genel Sonuç
| Oran | Değer | Yorum |
| ROA | %0,66 | Aktif karlılığı çok düşük |
| ROIC | %0,93 | WACC altında → değer kaybı |
| ROE (DuPont) | %1,35 | Özsermaye verimsiz kullanılıyor |
Temel sorunlar
- Brüt kar marjı daralmış
- Finansman giderleri çok yüksek
- Hedge ve yeniden değerleme zararları özkaynakları eritiyor
- Yatırılan sermaye getirisi düşük