BİLANÇO ANALİZİ
| Kalem | 31.03.2026 | 31.12.2025 | Değişim | Yorum |
| Toplam Varlıklar | 213.388.878 | 209.929.199 | +%1,6 | Sınırlı büyüme, stabil bilanço |
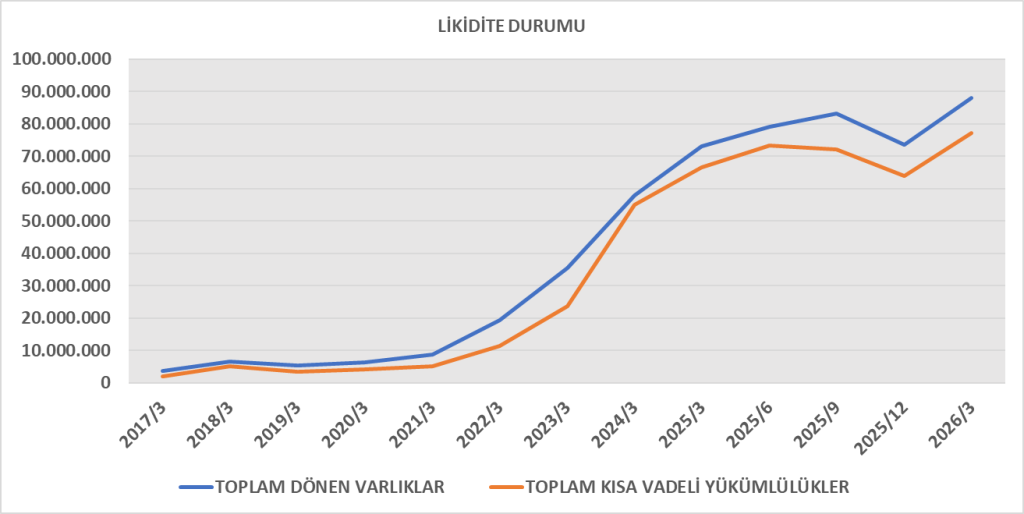
| Dönen Varlıklar | 88.022.841 | 81.008.001 | +%8,7 | İşletme sermayesi büyümesi |
| Nakit | 25.256.203 | 28.945.134 | -%12,7 | Nakit azalışı dikkat çekici |
| Ticari Alacaklar | 31.716.476 | 20.946.268 | +%51 | Satış büyümesi + tahsilat riski |
| Stoklar | 22.312.634 | 21.008.144 | +%6,2 | Kontrollü stok artışı |
| Duran Varlıklar | 125.366.037 | 128.921.198 | -%2,7 | Amortisman etkisi |
Yükümlülük & Özkaynak
| Kalem | 31.03.2026 | 31.12.2025 | Değişim | Yorum |
| Toplam Borç | 117.955.472 | 114.604.681 | +%2,9 | Borç hafif artmış |
| Kısa Vadeli Borç | 77.084.260 | 70.245.699 | +%9,7 | Likidite baskısı artıyor |
| Uzun Vadeli Borç | 40.871.212 | 44.358.982 | -%7,9 | Borç vadesi kısalmış |
| Özkaynak | 95.433.406 | 95.324.518 | Stabil | Karlılık etkisi sınırlı |
| Net Kar | 5.237.324 | 15.485.217 | Düşüş | Sezonsallık etkisi |
Bilanço Yorumu
| Alan | Değerlendirme |
| Likidite | Nakit düşüşü + alacak artışı → nakit dönüşüm zayıflıyor |
| Borç Yapısı | Kısa vadeye kayma → risk artışı |
| İşletme Sermayesi | Alacaklar çok hızlı artmış → tahsilat yönetimi kritik |
| Finansal Sağlık | Özkaynak stabil → bilanço güçlü ama baskı var |
Öne çıkan risk: Ticari alacakların %51 artması → büyüme var ama nakde dönüş gecikiyor
GELİR TABLOSU ANALİZİ
| Kalem | 2026/3A | 2025/3A | Değişim | Yorum |
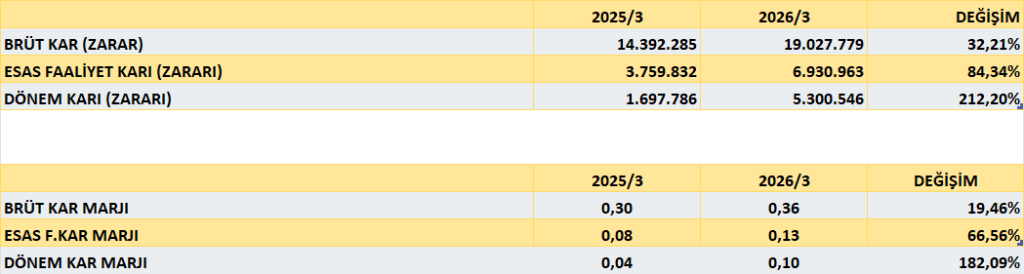
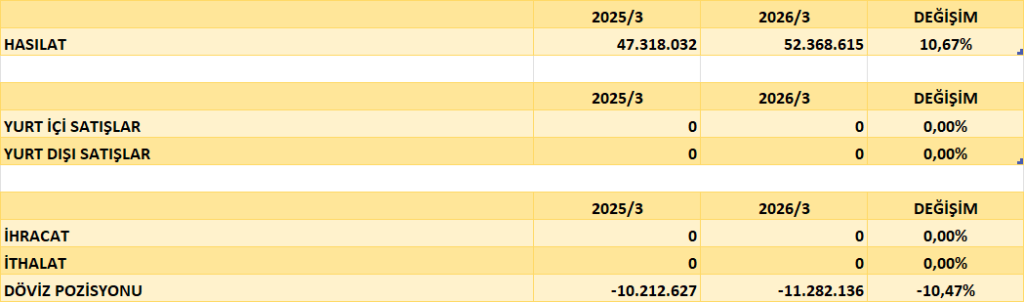
| Hasılat | 52.368.615 | 47.318.032 | +%10,7 | Güçlü büyüme |
| Brüt Kar | 19.027.779 | 14.392.285 | +%32 | Marj iyileşmesi |
| Esas Faaliyet Karı | 6.930.963 | 3.759.832 | +%84 | Operasyonel güçlenme |
| Net Kar | 5.300.546 | 1.697.786 | +%212 | Çok güçlü artış |
| Finansman Gideri | -2.628.153 | -4.209.253 | Azalış | Borç maliyeti düşmüş |
Marj Analizi
| Marj | 2026 | 2025 | Yorum |
| Brüt Marj | %36,3 | %30,4 | Güçlü iyileşme |
| Faaliyet Marjı | %13,2 | %7,9 | Verimlilik artışı |
| Net Marj | %10,1 | %3,6 | Çok güçlü |
Gelir Tablosu Yorumu
| Alan | Değerlendirme |
| Büyüme | Sağlıklı ve çift haneli |
| Karlılık | Tüm seviyelerde ciddi artış |
| Operasyonel Performans | Çok güçlü |
| Finansman Etkisi | Gider düşüşü pozitif katkı |
En kritik nokta: Karlılık büyümesi satıştan daha hızlı → operasyonel kaldıraç çalışıyor
NAKİT AKIŞ ANALİZİ
| Kalem | 2026/3A | 2025/3A | Yorum |
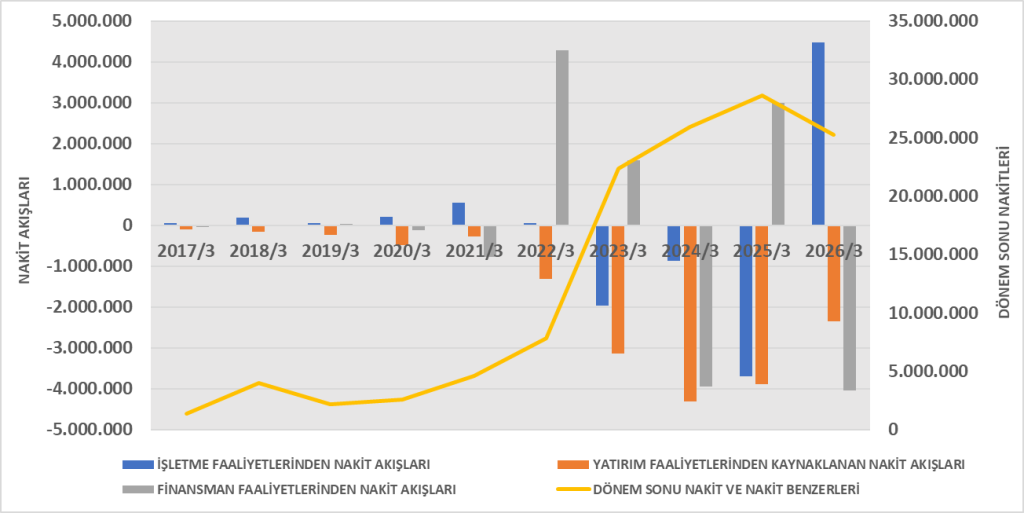
| İşletme Nakit Akışı (CFO) | 4.470.153 | -3.692.658 | Büyük iyileşme |
| Yatırım Nakit Akışı | -2.339.431 | -3.886.484 | Daha az yatırım |
| Finansman Nakit Akışı | -4.029.959 | 3.000.195 | Borç geri ödemesi |
| Net Nakit Değişimi | -3.133.182 | -4.486.960 | Negatif |
İşletme Sermayesi Etkisi
| Kalem | Etki | Yorum |
| Ticari Alacaklar | -10.8 milyar | ❗ Nakit çıkışı |
| Stoklar | -1.3 milyar | Negatif |
| Ticari Borçlar | +5.6 milyar | Kısmi dengeleme |
Nakit Akış Yorumu
| Alan | Değerlendirme |
| CFO | Pozitife dönmüş → çok önemli iyileşme |
| FCF | Sınırlı pozitif (yaklaşık 2.1 milyar) |
| Nakit Kalitesi | Net kar > CFO değil → kalite orta |
| Likidite | Nakit azalmaya devam ediyor |
Kritik nokta: Kar güçlü ama nakde dönüş hala zayıf
SONUÇ
- Operasyonel olarak çok güçlü bir çeyrek
- Ancak:
- Nakit üretimi henüz aynı kalitede değil
- Alacak büyümesi ciddi bir risk sinyali
- Nakit pozisyonu düşüyor
Kritik yatırımcı çıkarımı: “Karlılık güçlü ama nakit kalitesi yakından izlenmeli”
KAR vs CFO KARŞILAŞTIRMASI
| Kalem | 2026/3A | 2025/3A | Değişim | Yorum |
| Net Kar | 5.300.546 | 1.697.786 | +%212 | Çok güçlü artış |
| CFO | 4.470.153 | -3.692.658 | Büyük iyileşme | Negatiften pozitife dönüş |
| CFO / Net Kar | %84 | Negatif | Güçlü toparlanma | Kalite artıyor ama tam değil |
📊 2) KAR → CFO KÖPRÜ ANALİZİ
(Net karın nakde dönüşümünü bozan/destekleyen kalemler)
| Kalem | Etki (2026) | Yorum |
| Net Kar | +5.300.546 | Başlangıç noktası |
| Amortisman | +2.298.386 | Nakit dışı, pozitif katkı |
| Finansman Giderleri | +1.424.956 | Nakit dışı düzeltme |
| Vergi | +3.026.628 | Muhasebe etkisi |
| Parasal Kazanç | -3.011.820 | Enflasyon etkisi |
| İşletme Sermayesi | -3.997.543 | Ana negatif etki |
| Ticari Alacaklar | -10.816.036 | En kritik bozulma |
| Stoklar | -1.299.569 | Negatif |
| Ticari Borçlar | +5.620.638 | Kısmi dengeleme |
KALİTE ANALİZİ (EARNINGS QUALITY)
| Gösterge | Değer | Yorum |
| CFO > Net Kar mı? | Hayır | Nakit kalitesi zayıf |
| CFO / Net Kar | %84 | Orta kalite |
| Net Kar Artışı | +%212 | Çok güçlü |
| CFO Artışı | Çok yüksek | Ama kalıcı mı sorgulanmalı |
| Working Capital Etkisi | Negatif | Nakit tüketiyor |
TREND ANALİZİ
| Dönem | Durum | Yorum |
| 2025/3A | CFO negatif | Nakit üretimi zayıf |
| 2026/3A | CFO pozitif | İyileşme var |
| Trend | İyileşme | Ama sürdürülebilirlik önemli |
DETAYLI YORUM
En kritik sorun: Ticari alacaklar
- -10.8 milyar TL nakit etkisi
- Satış büyümesi → nakde dönüşmemiş
- Bu durum:
- Tahsilat süresinin uzadığını
- Ya da agresif satış politikası olduğunu gösterir
Bu sürdürülebilir değilse ileride CFO tekrar bozulabilir
CFO pozitif ama “temiz” değil
- CFO pozitif → iyi
- Ama:
- İşletme sermayesi baskısı var
- CFO, net kara tam yaklaşamıyor
- Kalite: Orta
Operasyonel güç çok yüksek
- Faaliyet karı güçlü
- Amortisman yüksek (nakit dışı katkı)
- Finansman giderleri düşmüş
Bu da CFO’nun ileride daha iyi olabileceğini gösterir
Enflasyon muhasebesi etkisi
- -3 milyar TL parasal kazanç etkisi
- CFO’yu aşağı çekiyor
YORUM
Şirket karlı ama nakit dönüşümünde problem var
En kritik sinyal: “Satış var ama nakit yok” riski oluşuyor
Eğer:
- Alacak büyümesi yavaşlarsa → CFO hızla güçlenir
- Devam ederse → nakit krizi riski doğabilir
KAR vs FCF KARŞILAŞTIRMASI
FCF ≈ CFO – Yatırım Harcamaları (Capex)
| Kalem | 2026/3A | 2025/3A | Yorum |
| Net Kar | 5.300.546 | 1.697.786 | Güçlü artış |
| CFO | 4.470.153 | -3.692.658 | Pozitife dönüş |
| Capex | -2.545.612 | -3.953.264 | Yatırımlar azalmış |
| FCF | ≈ 1.924.541 | ≈ -7.645.922 | Negatiften pozitife dönüş |
| FCF / Net Kar | %36 | Negatif | Düşük nakit dönüşüm |
KAR → FCF DÖNÜŞÜM ANALİZİ
| Aşama | Tutar | Etki | Yorum |
| Net Kar | 5.300.546 | Başlangıç | Güçlü |
| CFO’ya dönüş | 4.470.153 | Azalış | İşletme sermayesi etkisi |
| Capex | -2.545.612 | Azalış | Yatırım harcaması |
| FCF | 1.924.541 | Sonuç | Sınırlı pozitif |
FCF KALİTE ANALİZİ
| Gösterge | Değer | Yorum |
| FCF pozitif mi? | Evet | İyileşme |
| FCF > Net Kar mı? | Hayır | Zayıf kalite |
| FCF / Net Kar | %36 | Düşük |
| CFO / Net Kar | %84 | Orta kalite |
| Capex / CFO | %57 | Yüksek yatırım oranı |
FCF’Yİ ETKİLEYEN ANA FAKTÖRLER
| Faktör | Etki | Yorum |
| Ticari Alacaklar | Çok negatif | -10.8 milyar TL |
| Stoklar | Negatif | Nakit tüketimi |
| Ticari Borçlar | Pozitif | Kısmi dengeleme |
| Capex | Orta | Yatırım devam ediyor |
| Operasyonel Karlılık | Çok güçlü | FCF’yi destekliyor |
TREND ANALİZİ
| Dönem | FCF | Yorum |
| 2025/3A | Negatif | Nakit yakımı |
| 2026/3A | Pozitif | İyileşme |
| Trend | Güçlenme var ama yeterli değil |
YORUM
En kritik problem: Nakit dönüşüm
- Net kar: 5.3 milyar TL
- FCF: 1.9 milyar TL
Arada büyük fark var → nakit kalitesi düşük
Ana sebep: İşletme sermayesi
- Özellikle:
- Ticari alacaklar (-10.8 milyar TL)
- Bu durum:
- Satışların kredili büyüdüğünü gösterir
SONUÇ
Şirket kar yaratıyor ama nakit üretimi sınırlı
En kritik sinyal: FCF / Net Kar = %36 → düşük kalite
ROA (Aktif Karlılığı) ANALİZİ
| Kalem | Tutar |
| Net Kar | 5.300.546 |
| Toplam Varlık | 213.388.878 |
| ROA | %2,48 (3 aylık) |
Yıllıklandırılmış ROA ≈ %9,9
ROA Yorumu
| Alan | Değerlendirme |
| Karlılık | İyi |
| Varlık Verimliliği | Orta |
| Sektör Uyumu | Uygun (defansif sektör) |
Yorum: Şirket varlıklarını verimli kullanıyor, ancak çok yüksek bir ROA değil → sermaye yoğun yapı etkisi
| Kalem | Tutar |
| Faaliyet Karı (EBIT) | 6.930.963 |
| Vergi Oranı (~%36) | -2.495.146 |
| NOPAT | ≈ 4.435.817 |
ROIC Sonucu
| Gösterge | Değer |
| ROIC (3 aylık) | %3,64 |
| Yıllıklandırılmış ROIC | ≈ %14,5 |
ROIC Yorumu
| Alan | Değerlendirme |
| Getiri | Güçlü |
| Sermaye Verimliliği | İyi |
| WACC karşılaştırma | Muhtemelen üzerinde |
Kritik çıkarım: Şirket değer yaratıyor (ROIC > WACC varsayımı)
DUPONT ANALİZİ
| Bileşen | Formül | Değer | Yorum |
| Net Kar Marjı | Net Kar / Satış | %10,1 | Güçlü |
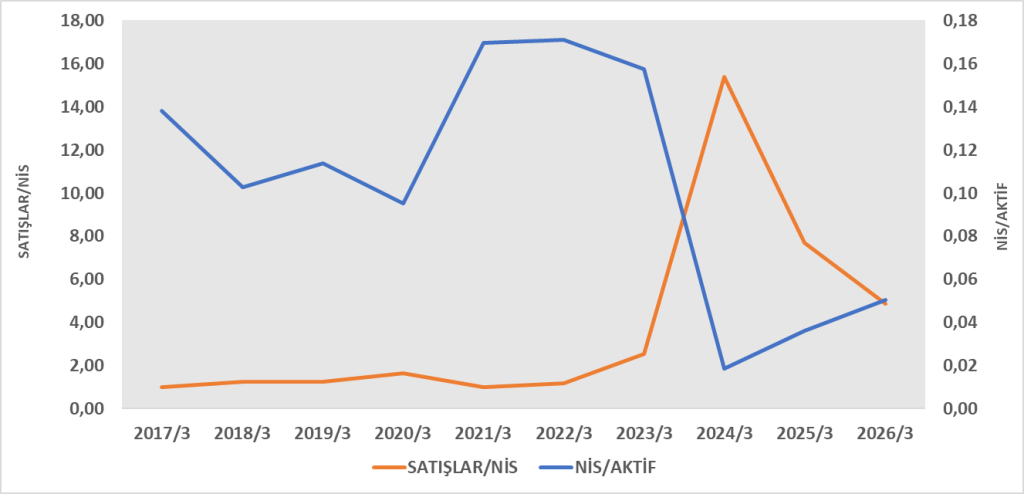
| Varlık Devir Hızı | Satış / Varlık | 0,245 | Orta |
| Finansal Kaldıraç | Varlık / Özkaynak | 2,23 | Dengeli |
ROE Hesabı
| Hesap | Değer |
| ROE (3 aylık) | %5,5 |
| Yıllıklandırılmış | ≈ %22 |
GENEL ANALİZ
Güçlü Yönler
- Yüksek marjlar
- Güçlü ROIC → değer yaratımı
- Sağlam ROE
Geliştirilebilir Alanlar
- Varlık devir hızı
- Nakit dönüşüm (önceki analizle uyumlu)
Risk
- İşletme sermayesi (alacaklar) → ROIC sürdürülebilirliğini etkileyebilir
SONUÇ
Şirket:
- Karlılık odaklı büyüyor
- Sermayeyi verimli kullanıyor
- Ama:
- Nakit dönüşüm zayıf
- Varlık verimliliği sınırlı
- En kritik yatırımcı çıkarımı: “ROIC güçlü → değer yaratıyor, ama nakit kalitesi bunu desteklemeli”