

BOĞAZİÇİ BETON SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
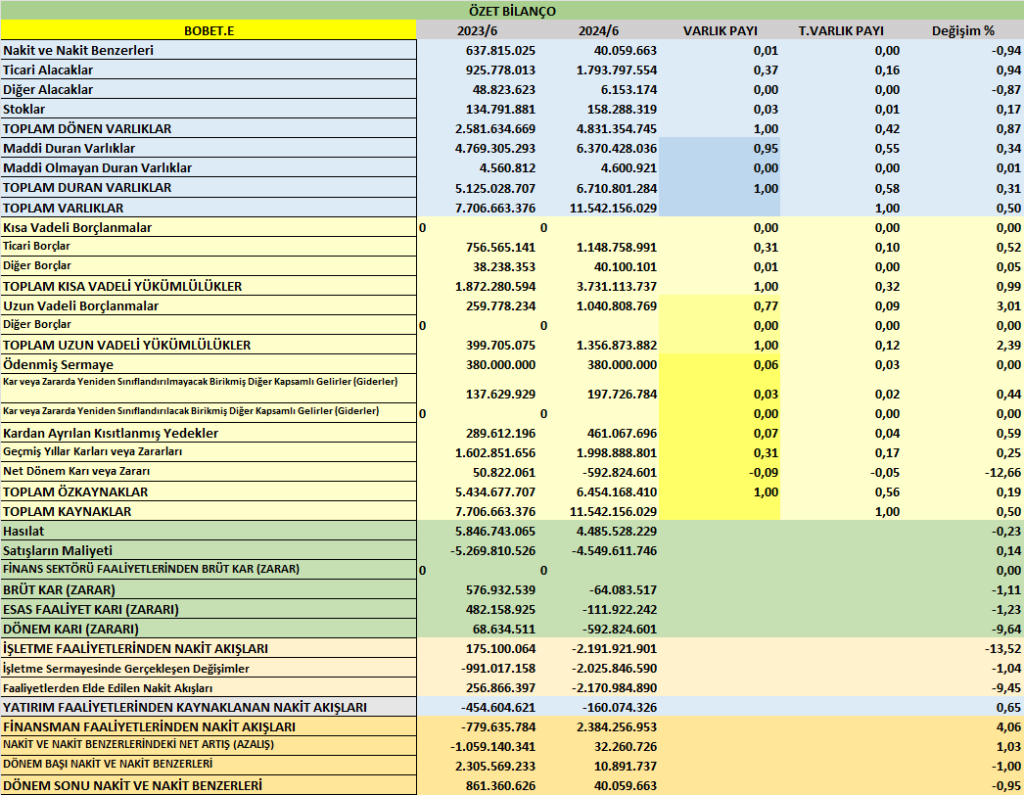
- Toplam Varlıklar: 11,54 milyar TL (2024 sonuna göre %15 artış)
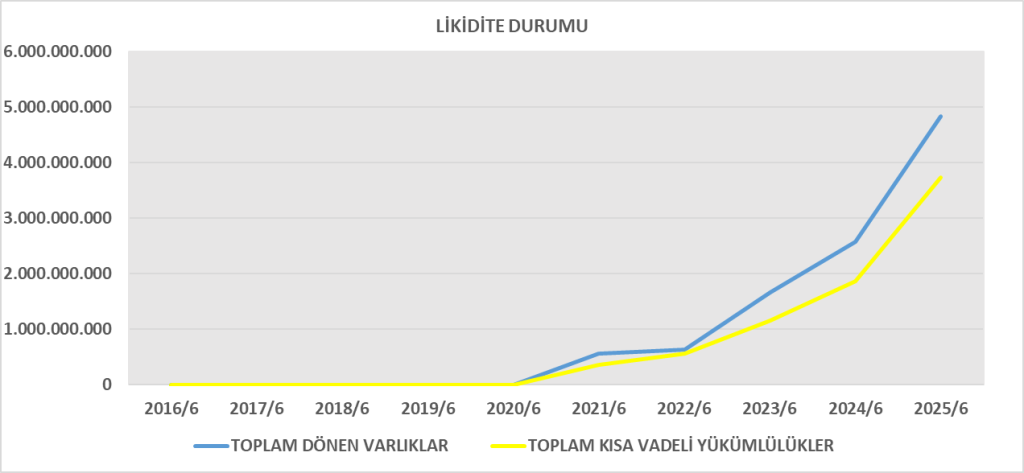
- Dönen Varlıklar: 4,83 milyar TL → finansal yatırımlardaki güçlü artış dikkat çekiyor.
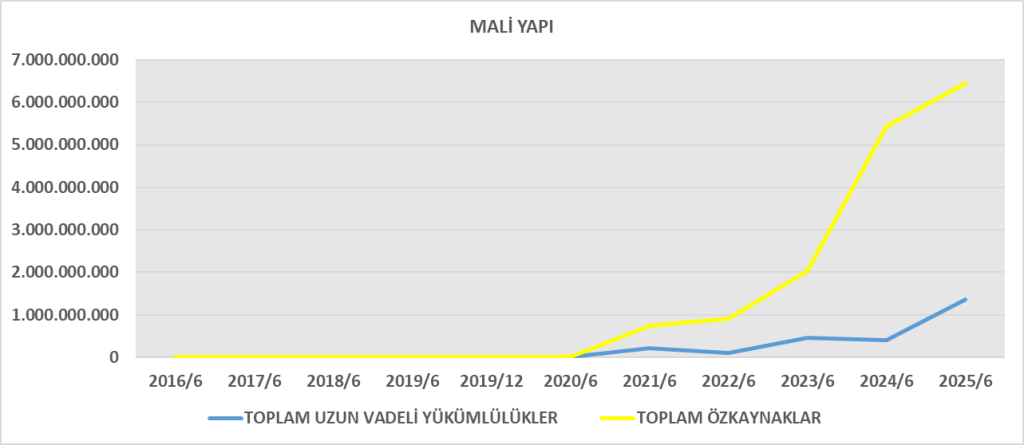
- Duran Varlıklar: 6,71 milyar TL → sabit kıymetlerde azalış var (6,69 → 6,37 milyar TL).
- Toplam Yükümlülükler: 5,09 milyar TL → kısa vadeli yükümlülüklerde ciddi artış (2,40 → 3,73 milyar TL).
- Özkaynaklar: 6,45 milyar TL → dönem zararı sebebiyle 7,11 milyar TL’den geriledi.
- Finansal Borçlar:
- Kısa vadeli borçlar: 1,89 milyar TL (önceki dönem 0,46 milyar TL) → likidite baskısı yaratıyor.
- Uzun vadeli borçlar: 1,04 milyar TL.
Yorum: Borçluluk ciddi biçimde artmış, kısa vadeli yükümlülüklerdeki sıçrama finansal riskleri yükseltiyor. Nakit varlıklar düşük kalmış (40 milyon TL), bu da nakit akış zorluklarına işaret ediyor.
2. Gelir Tablosu Analizi
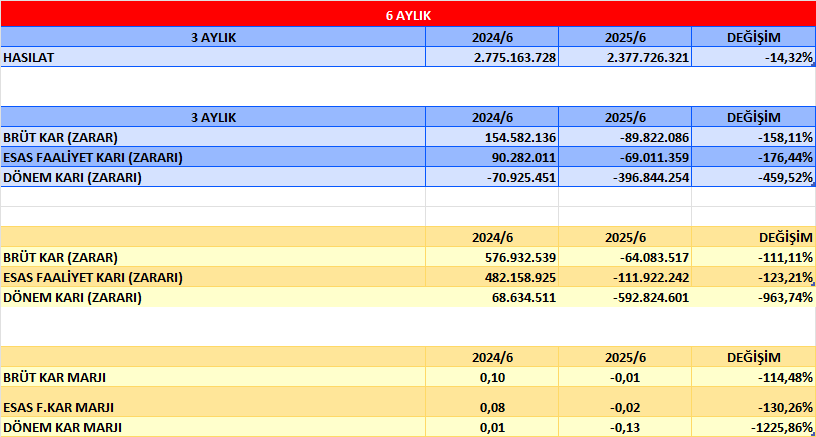
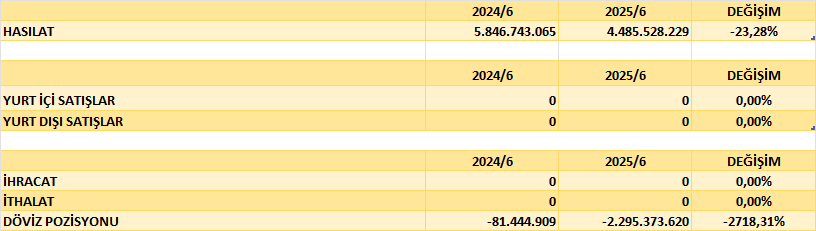
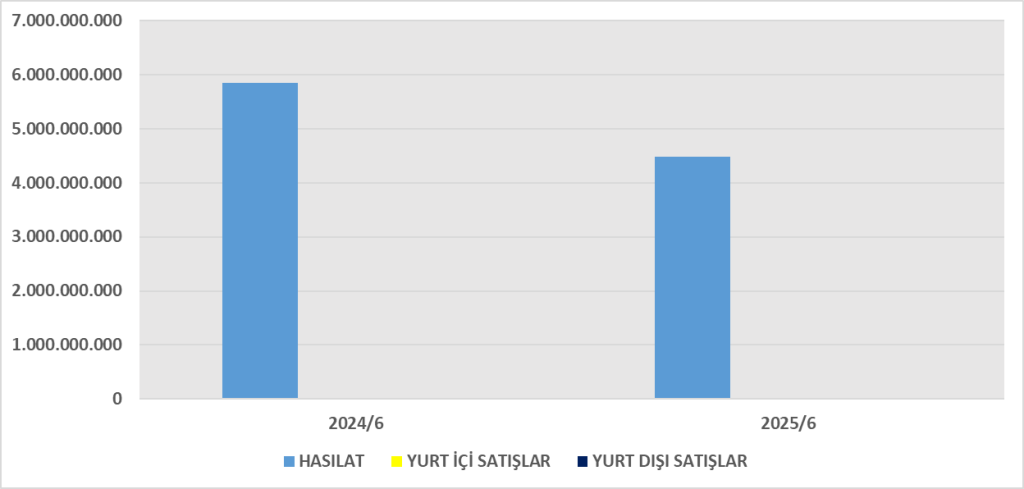
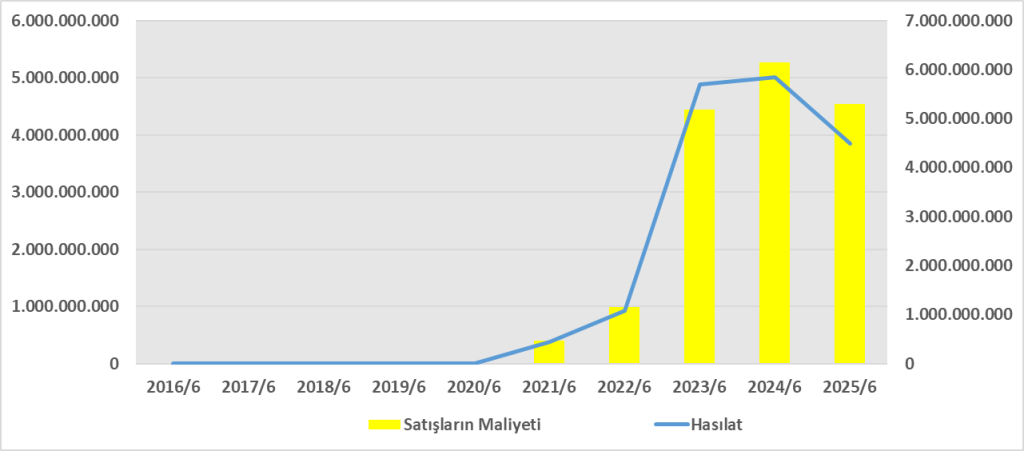
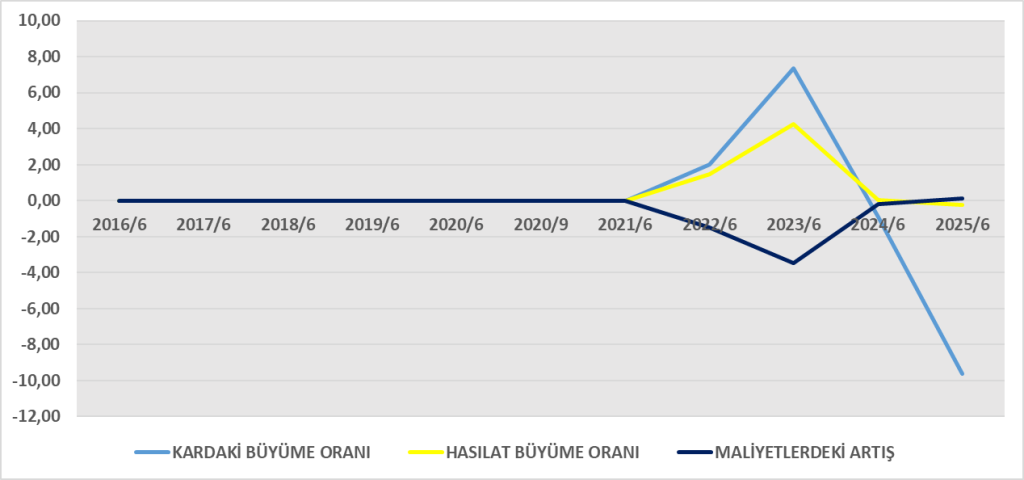
- Hasılat: 4,49 milyar TL (2024/6A’da 5,85 milyar TL → %23 düşüş)
- Brüt Kar: -64 milyon TL (2024/6A’da +577 milyon TL) → maliyet baskısı çok yüksek.
- Esas Faaliyet Karı: -112 milyon TL (geçen yıl +482 milyon TL).
- Vergi Öncesi Kar: -644 milyon TL.
- Net Dönem Karı: -593 milyon TL (2024/6A’da +69 milyon TL).
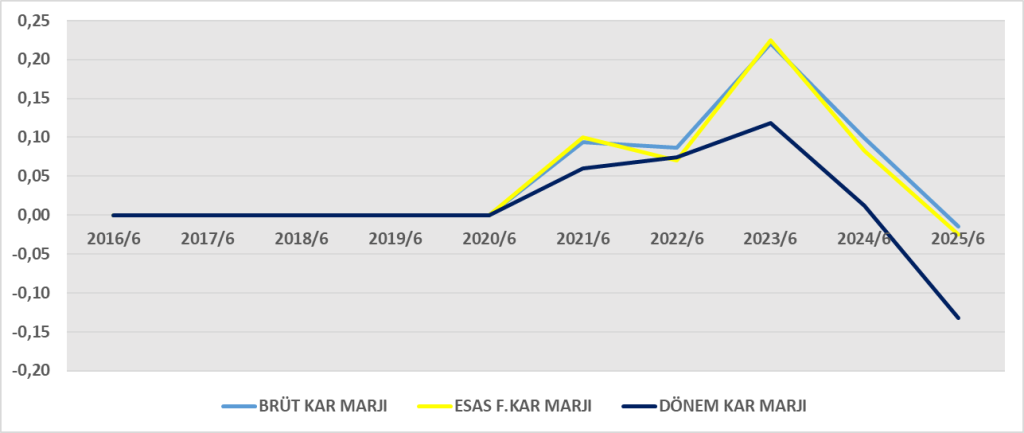
Yorum: Satışlar düşmüş, maliyetler satış gelirini aşmış ve finansman giderleri baskısı ile ciddi net zarar oluşmuş. Operasyonel kârlılık erimiş.
3. Nakit Akış Tablosu Analizi
- İşletme Faaliyetleri: -2,19 milyar TL nakit çıkışı (2024/6A’da +175 milyon TL).
- Yatırım Faaliyetleri: -160 milyon TL (daha düşük nakit çıkışı, varlık satışları ile desteklenmiş).
- Finansman Faaliyetleri: +2,38 milyar TL (borçlanma kaynaklı).
- Dönem Sonu Nakit: 40 milyon TL (önceki yıl aynı dönemde 861 milyon TL).
Yorum: Şirket faaliyetlerinden nakit üretememekte, borçlanma ile ayakta kalmaktadır. Bu durum sürdürülebilirlik açısından riskli.
4. DuPont Analizi
- Kârlılık düşüşü (negatif marj) ROE’yi olumsuz etkilemiş.
- Varlık devir hızı zayıf (0,39).
- Finansal kaldıraç yüksek (1,79), fakat zarar nedeniyle kaldıraç olumlu yansımamış.
Genel Değerlendirme
- Bilanço: Kısa vadeli borçlarda ciddi artış ve düşük nakit seviyesi finansal riskleri artırıyor.
- Gelir Tablosu: Maliyet baskısı ve finansman giderleri şirketi zarara sürüklemiş.
- Nakit Akışı: Şirket esas faaliyetlerinden nakit yaratamıyor, finansman borçları ile likidite sağlıyor.
- DuPont: ROE negatif; temel sorun net kâr marjının eksiye düşmesi.
1. ROA (Aktif Karlılığı)
Yorum: Şirket varlıklarını kullanarak kâr yaratamamış, aksine zarar etmiş. Aktiflerin kârlılığı negatife dönmüş.
2. ROE (Özsermaye Karlılığı)
Yorum: Özsermaye sahipleri açısından ciddi değer kaybı söz konusu. 2024’te pozitif olan özsermaye kârlılığı, 2025’te negatife dönmüş.
3. ROIC (Yatırılan Sermaye Getirisi)
Yorum: ROIC pozitif ama düşük. Şirket, yatırılan sermaye üzerinden %3,5 getiri sağlıyor. Bu oran sermaye maliyetinin (genellikle %10–15) altında, yani değer yaratmıyor.
Genel Sonuç
- ROA -5,1% → varlıklar zarar yazıyor.
- ROE -9,2% → özkaynak kârlılığı negatife dönmüş.
- ROIC 3,5% → sermaye maliyetinin altında, değer yıkımı var.
Şirketin temel sorunu operasyonel kârlılığın düşmesi ve borç yükünün artması. Bu yapı sürdürülebilirlik açısından riskli.








Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1479963
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1479957