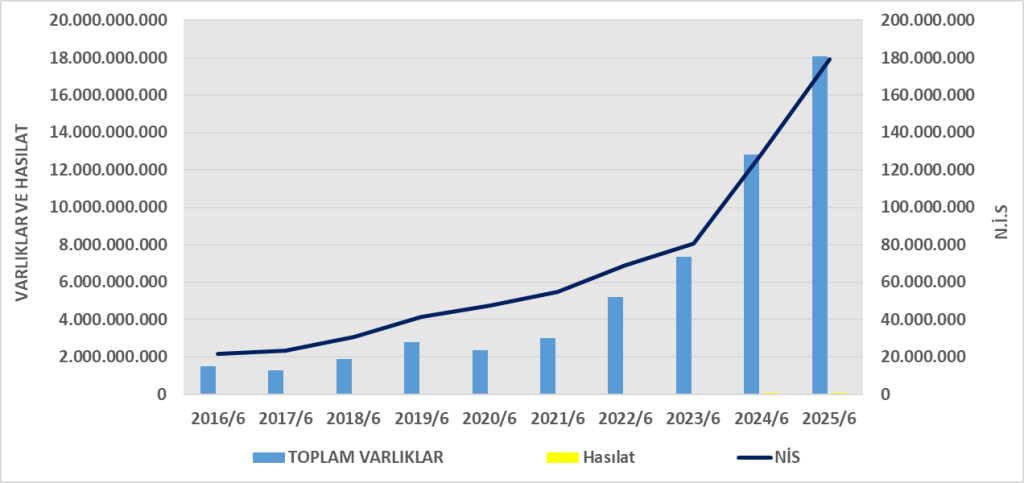
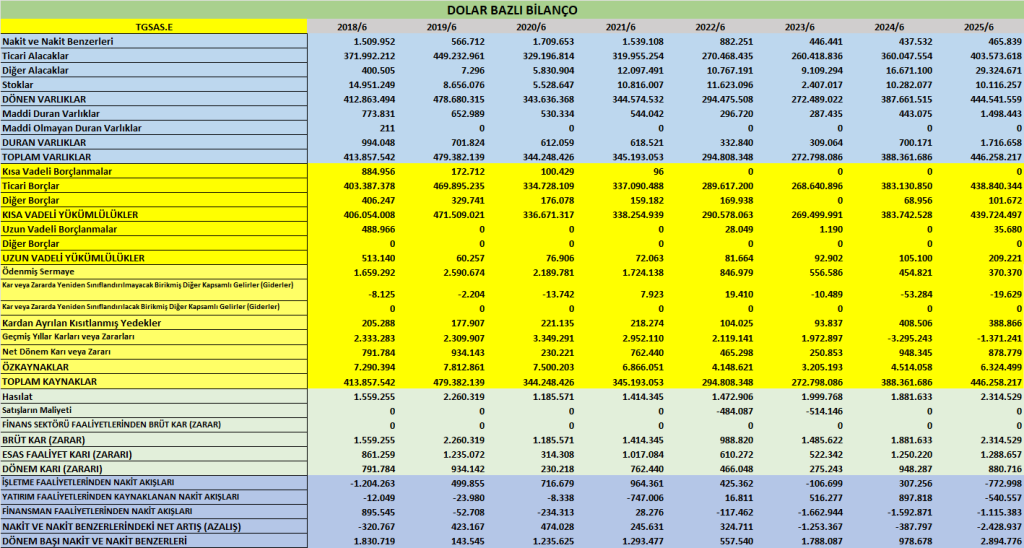
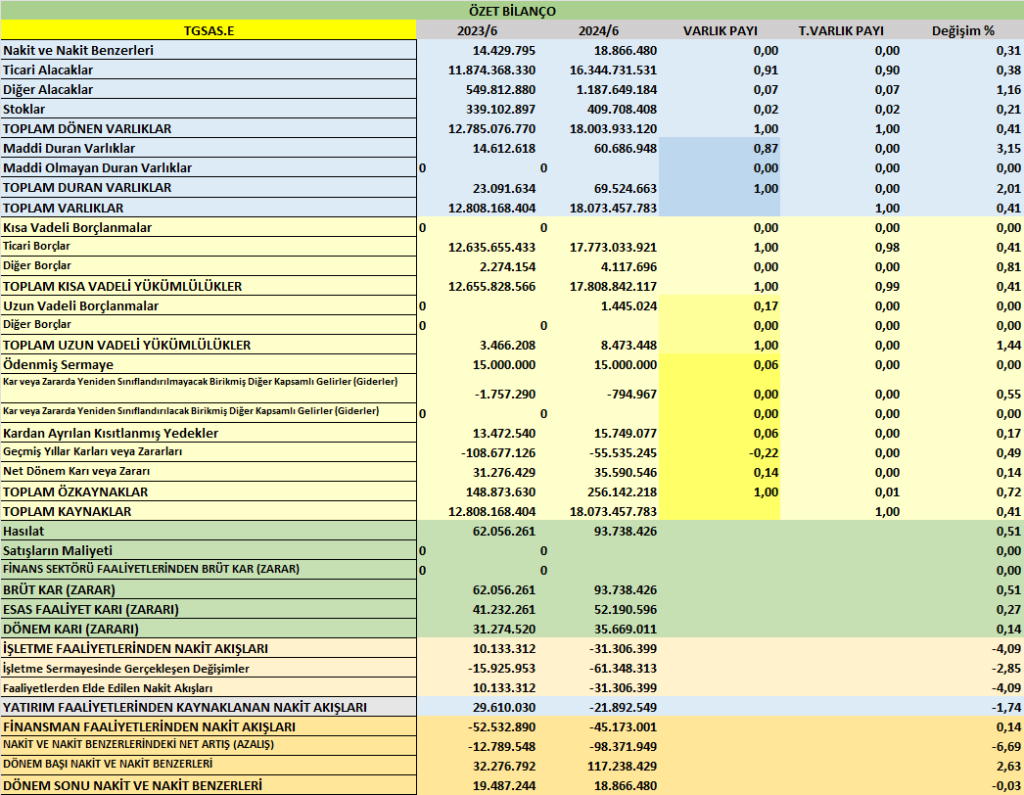
Aktif toplamı ciddi biçimde küçülmüş (%25), bu durum ticari alacak ve borç hacminde daralma olduğunu gösteriyor.
Ticari alacaklar 22,9 milyar TL’den 16,3 milyar TL’ye gerilemiş (nakit dönüşümü artmış olabilir).
Ticari borçlar da 23,9 milyar TL’den 17,7 milyar TL’ye düşmüş.
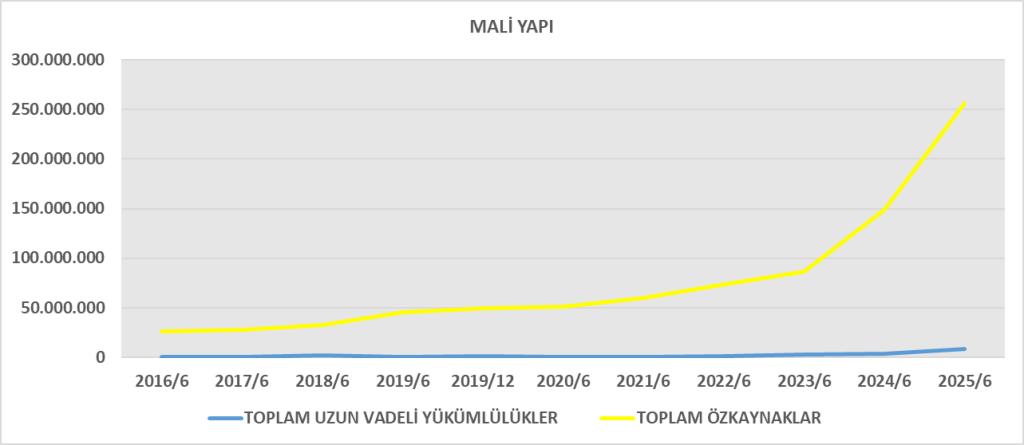
Özkaynak payı, toplam kaynaklar içinde yalnızca %1,4 civarında (256 milyon / 18 milyar TL). Bu, şirketin yüksek kaldıraçlı (borçla finanse edilen) bir yapıya sahip olduğunu gösterir.
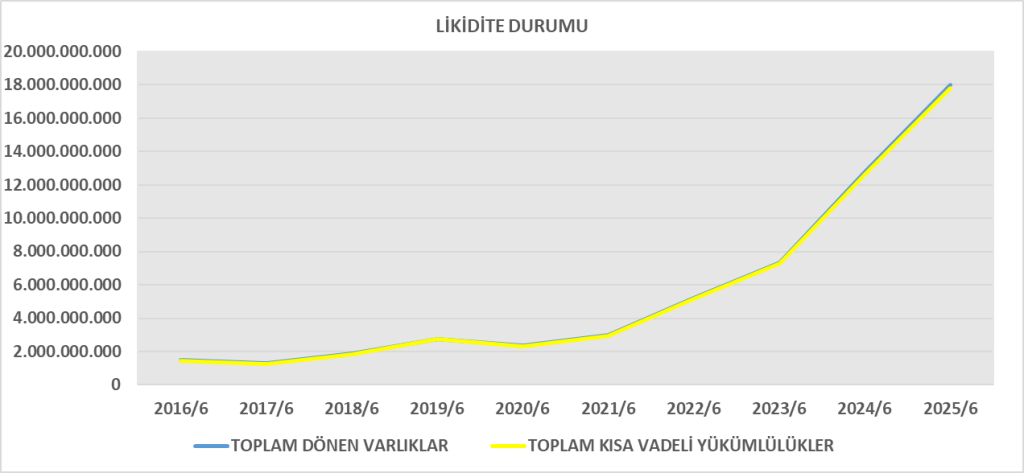
Likidite açısından, dönen varlıkların büyük kısmı ticari alacaklardan oluşuyor; bu da işletmenin nakit akış riskine açık olduğunu düşündürür.
2. Gelir Tablosu Analizi
Kalem
2025/6A (TL)
2024/6A (TL)
Değişim
Hasılat (Ciro)
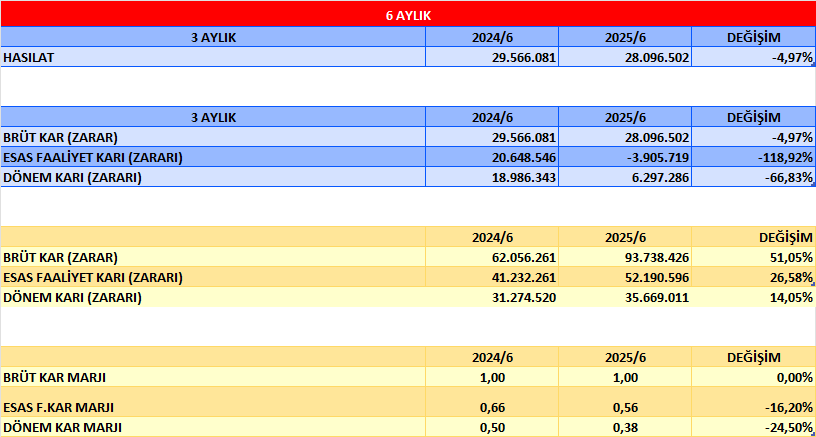
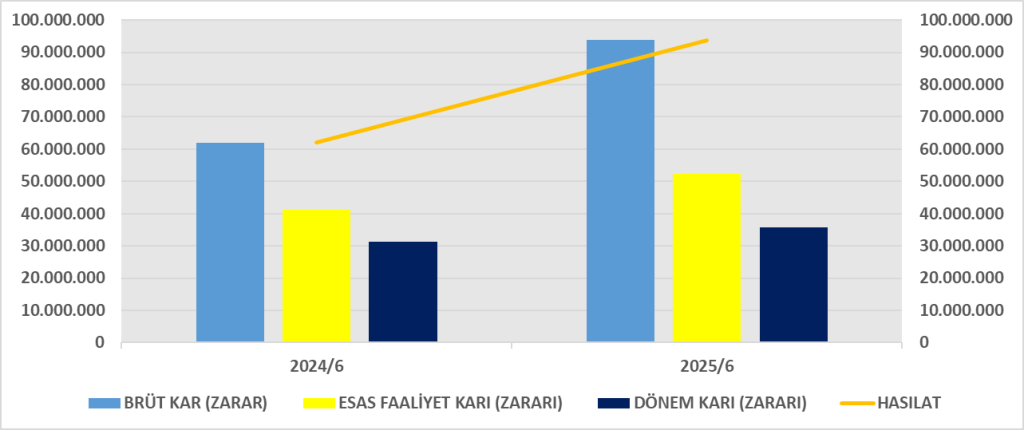
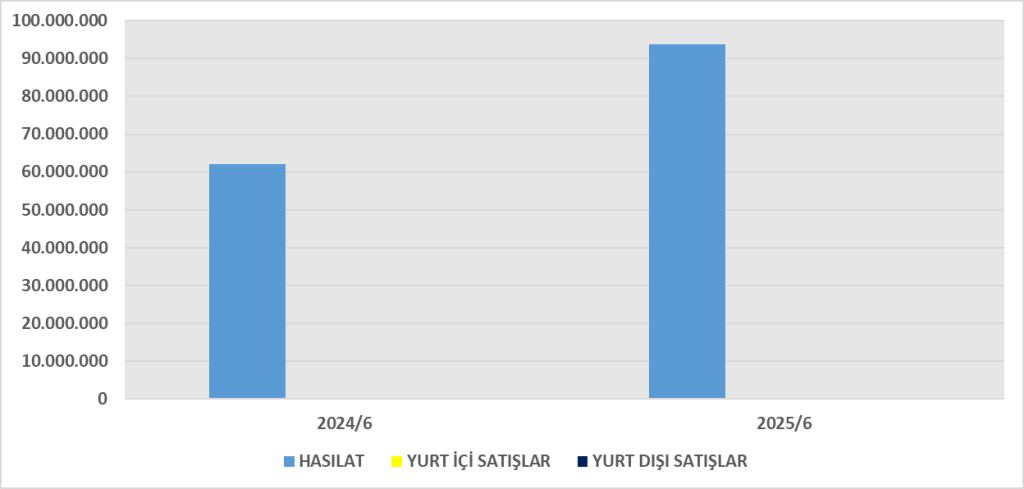
93.738.426
62.056.261
🔼+51%
Esas Faaliyet Kârı
52.190.596
41.232.261
🔼+26%
Dönem Net Kârı
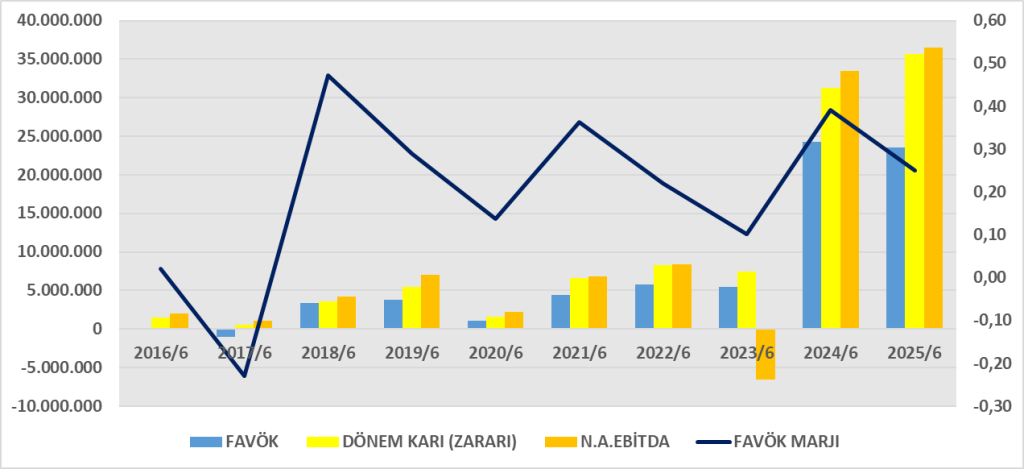
35.669.011
31.274.520
🔼+14%
Net Kâr Marjı
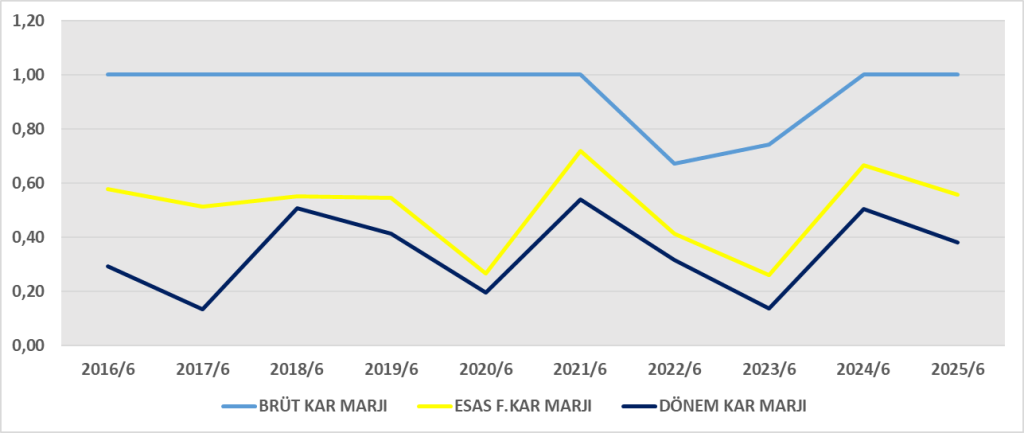
%38,0
%50,4
🔻 düşüş
Brüt Kâr Marjı
%100 (ticari faaliyet karı = ciro)
–
anormal yüksek
Yorum:
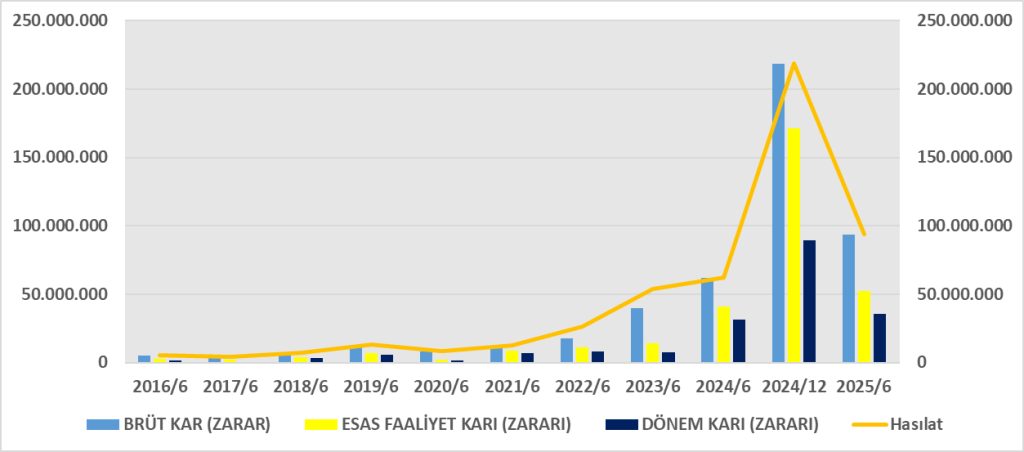
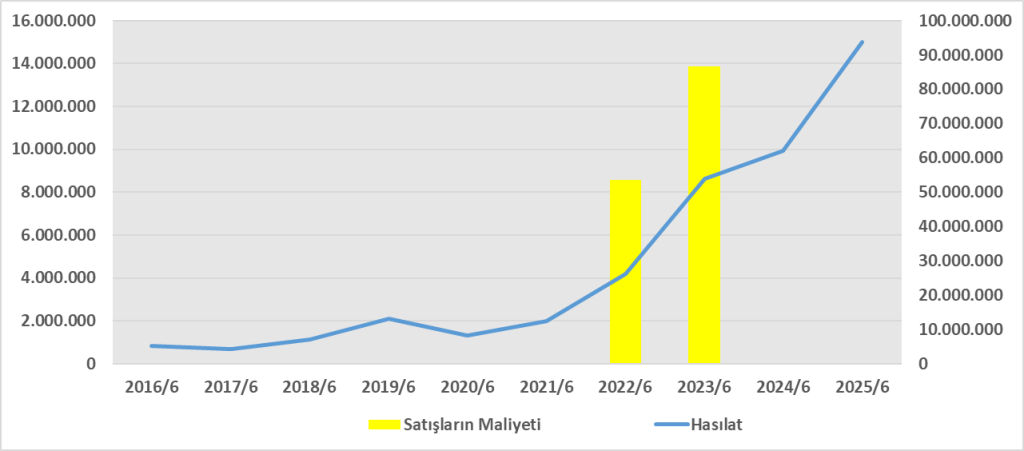
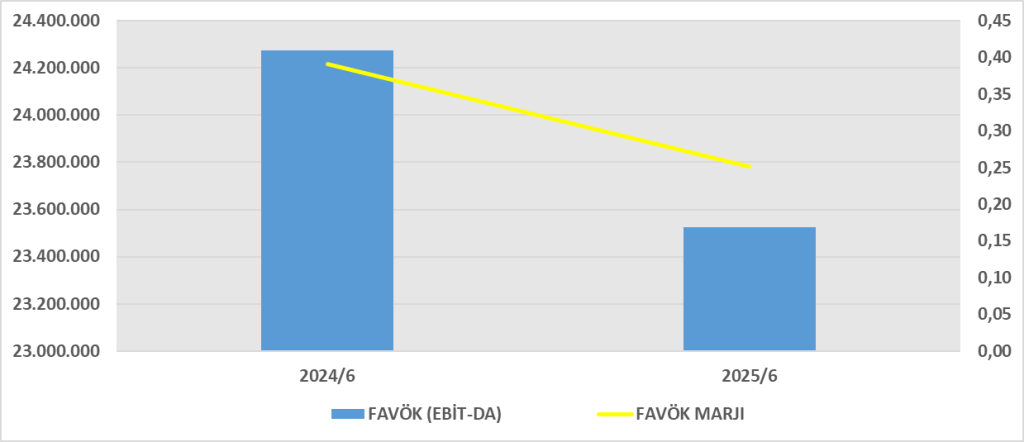
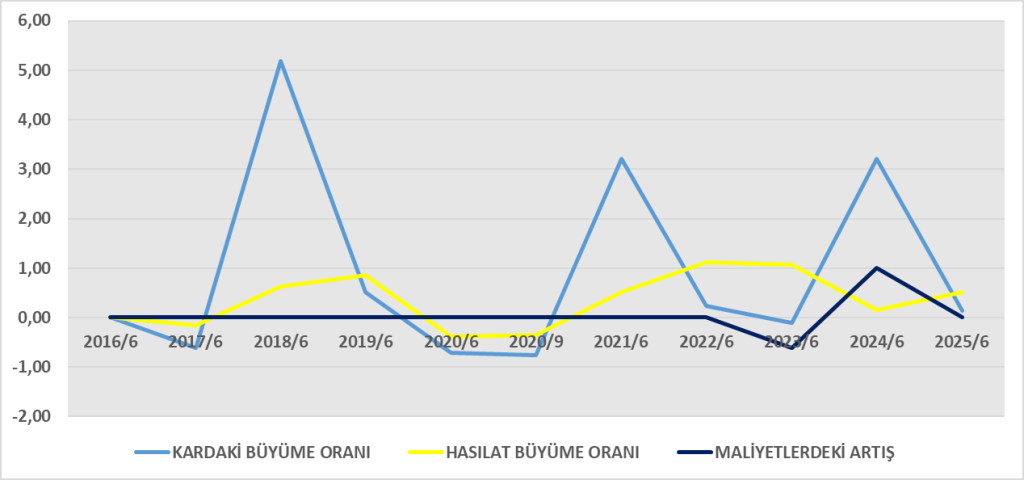
Satışlarda %51 artış yaşanmış, ancak kâr marjı düşmüş.
Genel yönetim giderleri 60 milyon TL ile hasılatın %64’üne ulaşmış; bu yüksek bir oran.
Finansman giderleri düşük (1,9 milyon TL), bu da finansman maliyetinin faaliyet sonuçlarını çok etkilemediğini gösteriyor.
Net kâr artışı pozitif olsa da satış kârlılığı baskı altında.
3. Nakit Akış Tablosu Analizi
Kalem
2025/6A (TL)
2024/6A (TL)
Yorum
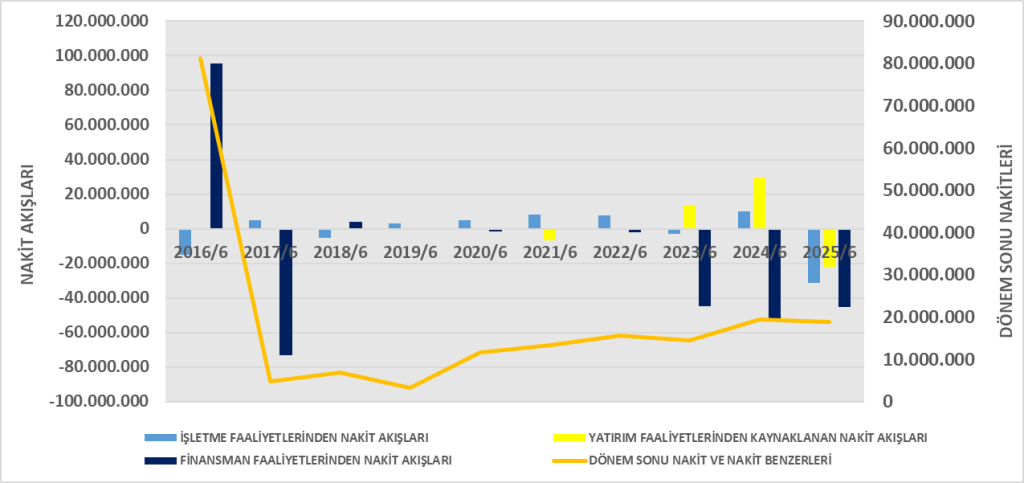
Faaliyetlerden nakit akışı
-31.306.399
+10.133.312
🔻 Negatifleşmiş
Yatırım faaliyetleri nakit akışı
-21.892.549
+29.610.030
🔻 Yatırım harcaması artmış
Finansman faaliyetleri nakit akışı
-45.173.001
-52.532.890
🔻 Net çıkış devam
Dönem sonu nakit
18.866.480
117.238.429
🔻 %84 azalmış
Yorum:
Şirket faaliyetlerinden nakit yaratamamış, bu durum işletme sermayesi döngüsünde sorun olduğunu gösteriyor.
Ticari alacak ve borç değişimleri net nakit çıkışına neden olmuş.
Nakit pozisyonu 117 milyon TL’den 18 milyon TL’ye inmiş — ciddi bir likidite daralması var.
Faaliyet kârı pozitifken nakit akışı negatif; bu fark, tahsilat sorunlarına veya alacakların artmasına işaret eder.
4. DuPont Analizi
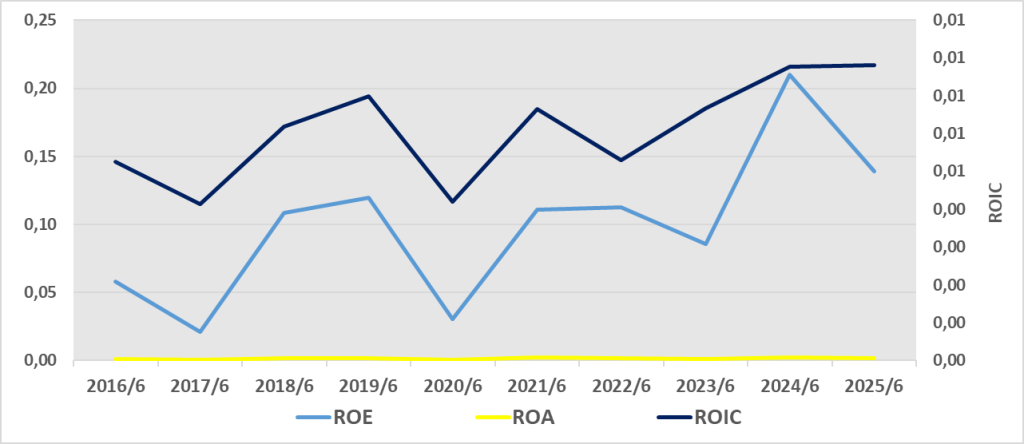
ROE %13,9, orta düzeyde bir özkaynak getirisi.
Kârlılığa katkının çoğu yüksek kaldıraçtan (borç oranı) geliyor, faaliyet verimliliği düşük.
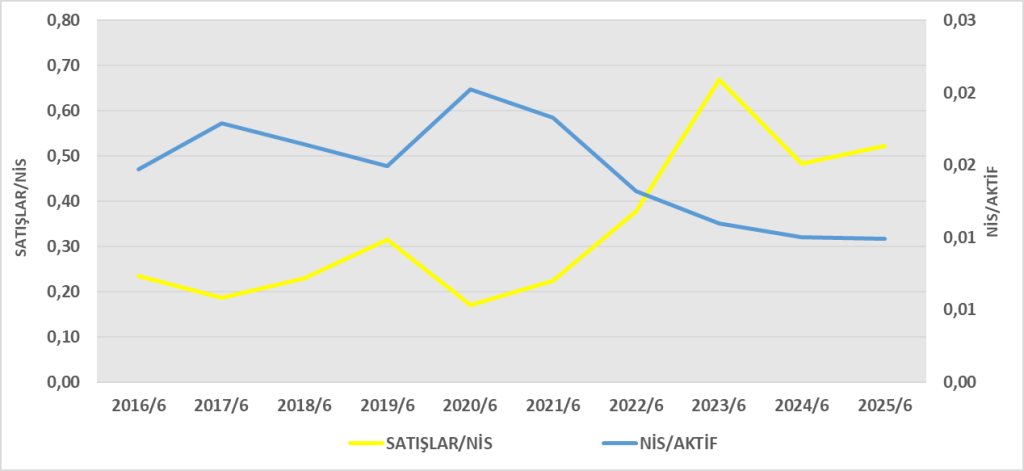
Varlık devir hızı çok düşük (0,005), yani büyük bir bilanço hacmine rağmen satışlar düşük.
Risk: Aşırı borçluluk nedeniyle gelirlerde küçük dalgalanmalar bile kârlılığı ciddi etkileyebilir.
Genel Değerlendirme:
TGSAS 2025 ilk yarısında kârını artırmış ancak nakit yaratamayan bir yapıya girmiştir.
Borç yoğun bir finansman yapısı söz konusudur; özkaynak oranı düşüktür.
Faaliyet verimliliği (varlık devir hızı) çok zayıftır.
Kârlılık nominal olarak artmış olsa da, sürdürülebilirlik riski mevcuttur.
Şirketin gelecekte alacak tahsilatını hızlandırması ve nakit yönetimini iyileştirmesi gerekir.
1. ROA (Aktif Karlılığı )
Şirketin tüm varlıklarını kullanarak elde ettiği getiri %0,2 gibi oldukça düşük bir düzeyde.
Bu, aktiflerin gelir yaratma gücünün zayıf olduğunu gösteriyor.
Faaliyet kârı pozitif olmasına rağmen, yüksek borç ve düşük varlık devir hızı ROA’yı aşağı çekiyor.
Özetle, TGSAS varlık büyüklüğüne kıyasla düşük oranda kâr üretmekte.
2. ROE (Özkaynak Karlılığı )
Özsermaye kârlılığı %13,9, yani özkaynak sahipleri yatırdıkları her 100 TL için 13,9 TL getiri elde etmiş.
Bu oran, Türkiye’de 2025 ortası için tatmin edici bir düzeydir.
Ancak bu yüksek oran, faaliyet verimliliğinden çok yüksek borç kaldıraç etkisinden kaynaklanıyor.
Yani, özkaynak az – borç fazla olduğundan küçük bir kâr bile ROE’yi yukarı çekiyor.
Bu durum sürdürülebilir değil; faiz giderleri artarsa ROE hızla düşebilir.
3. ROIC (Sermaye Getirisi )
ROIC %14,5, yani TGSAS yatırdığı sermayeden vergi sonrası %14,5 getiri elde ediyor.
Bu oran, şirketin borçlanma maliyetinin (yaklaşık %10–12) üzerinde ise değer yaratıyor, altında kalırsa değer kaybediyor demektir.
Faaliyet performansı özkaynak getirisine yakın (%13,9) olduğu için, borç maliyeti kontrol altındaysa şirket hâlâ pozitif getiri üretiyor.
Genel Değerlendirme
Oran
2025/06
Değerlendirme
ROA
%0,2
Çok düşük – aktif kârlılığı zayıf
ROE
%13,9
Kabul edilebilir – kaldıraç etkisiyle yükselmiş
ROIC
%14,5
Sermaye getirisi iyi, ancak borç maliyetine hassas
Sonuç:
TGSAS, faaliyetlerinden makul bir kâr elde etse de, yüksek borç yükü nedeniyle ROA düşük kalmıştır.
ROE ve ROIC, özkaynak küçüklüğü nedeniyle şişirilmiş görünüyor.
Şirketin borç maliyeti %12’nin üzerine çıkarsa ROIC’in altında kalabilir ve bu durumda ekonomik değer yaratma gücü zayıflar.
Sürdürülebilir kârlılık için nakit akışı ve aktif devir hızının artırılması gerekiyor.