

EBEBEK MAĞAZACILIK A.Ş.
Bilanço Analizi
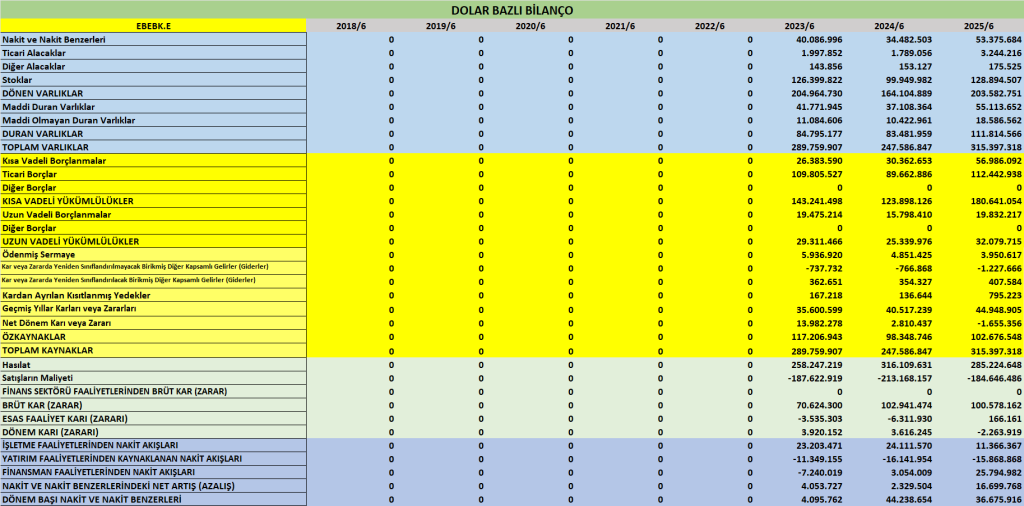
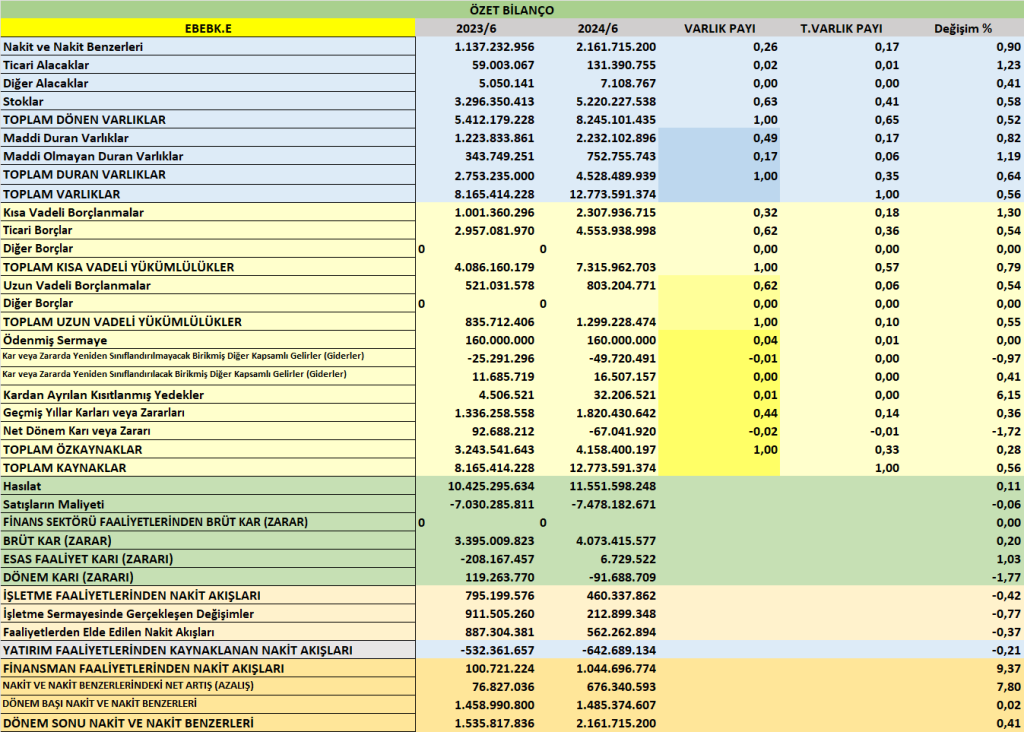
| Kalem | 2025/06 | 2024/12 | Değişim | Yorum |
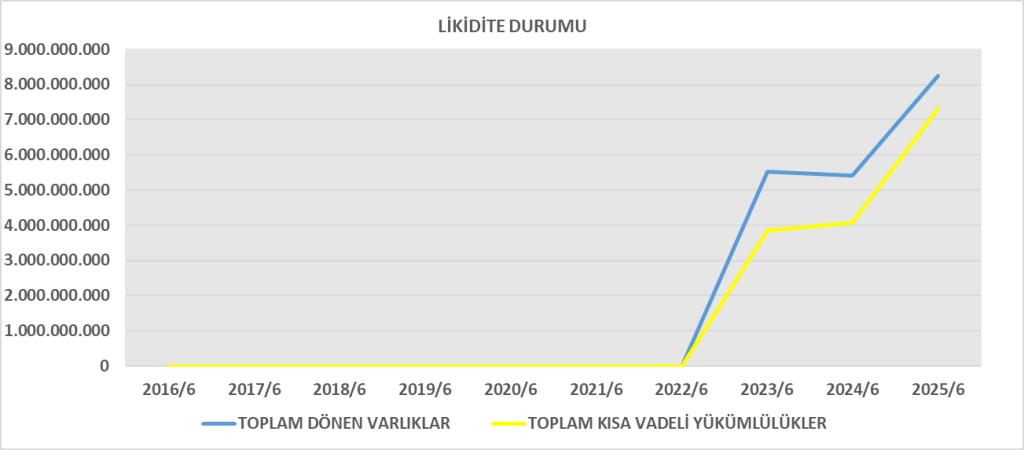
| Nakit ve Benzerleri | 2.161.7 mn | 1.485.3 mn | +45% | Nakit pozisyonu güçlenmiş. |
| Stoklar | 5.220.2 mn | 5.050.4 mn | +3% | Stok seviyesi dengeli. |
| Kısa Vadeli Borçlar | 7.315.9 mn | 6.312.1 mn | +16% | Borç artışı dikkat çekiyor. |
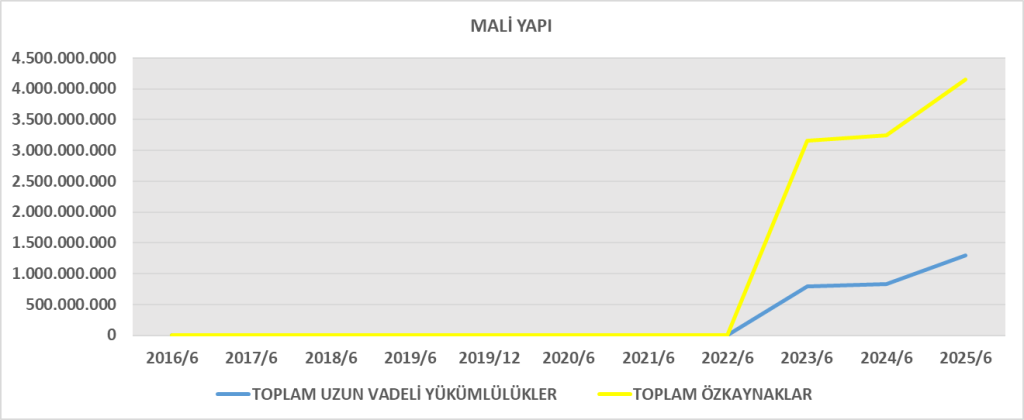
| Uzun Vadeli Borçlar | 1.299.2 mn | 1.189.9 mn | +9% | Finansal borç yükü artıyor. |
| Özsermaye | 4.158.4 mn | 4.228.5 mn | -1.7% | Zarar nedeniyle gerileme. |
Yorum:
- Şirket, varlıklarını borçla büyütüyor.
- Kısa vadeli borçlardaki artış, finansman baskısı yaratabilir.
- Nakit artışı finansman girişlerinden kaynaklanmış (borçlanma).
Gelir Tablosu Analizi
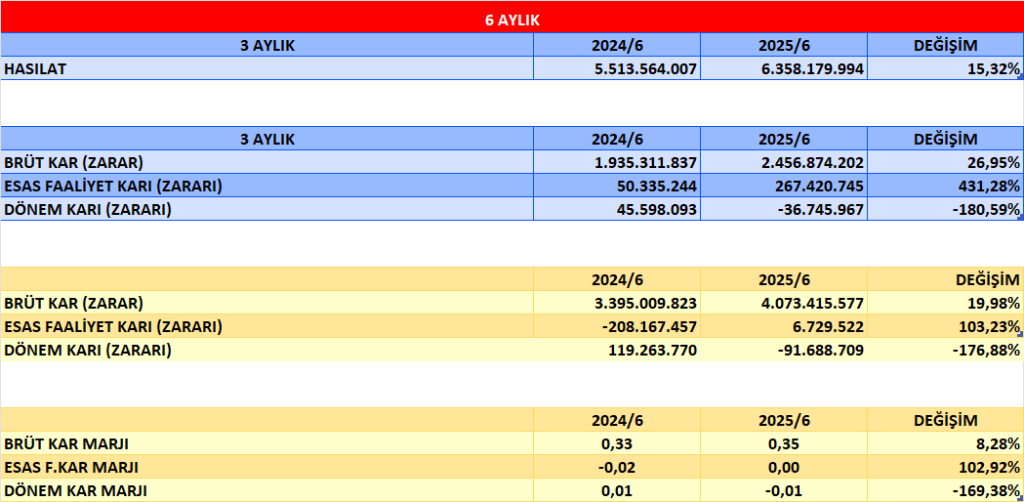
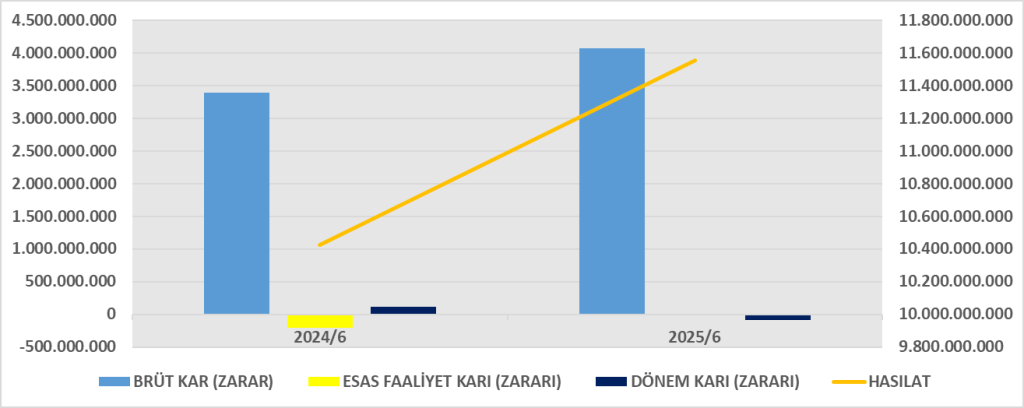
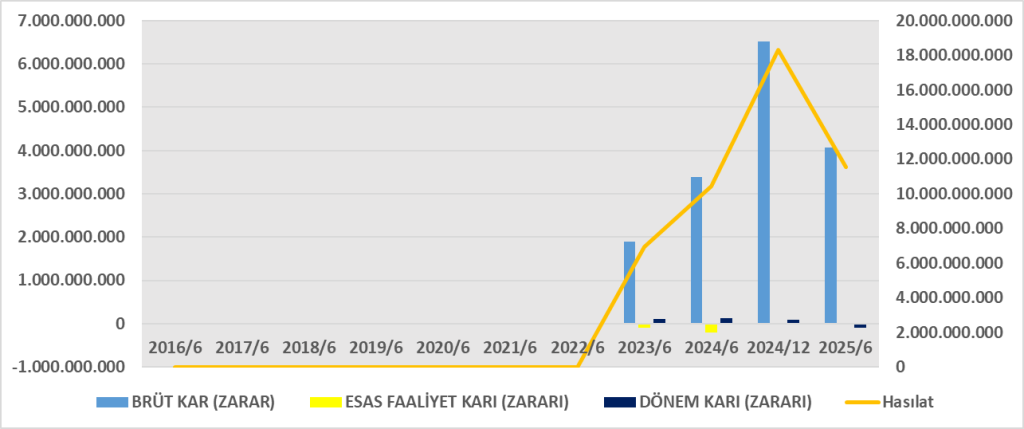
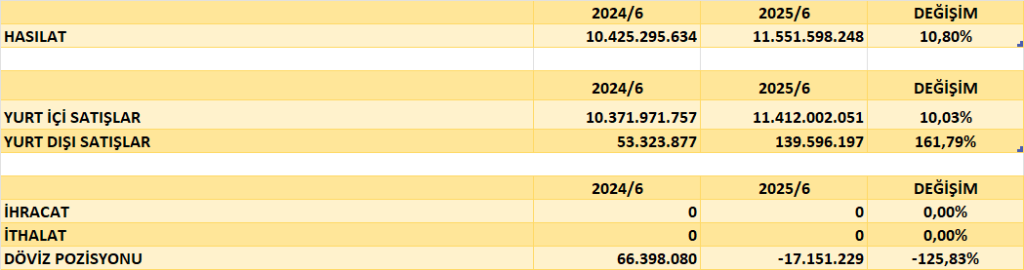
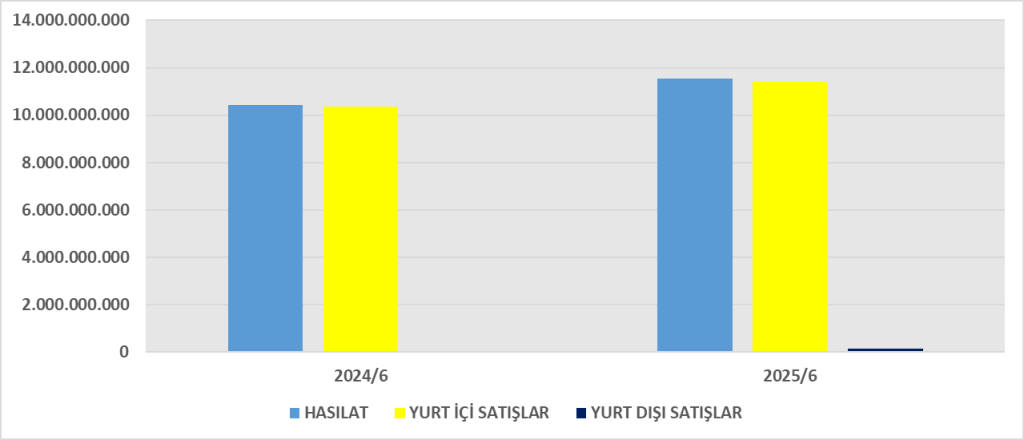
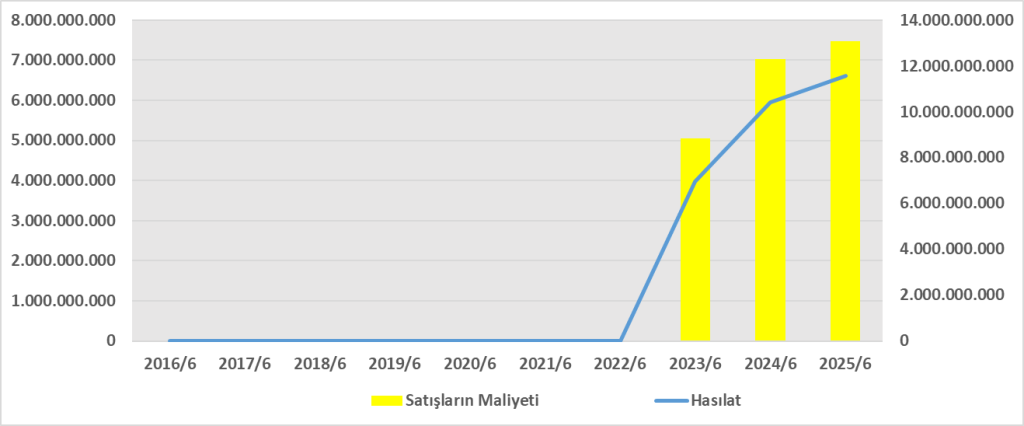
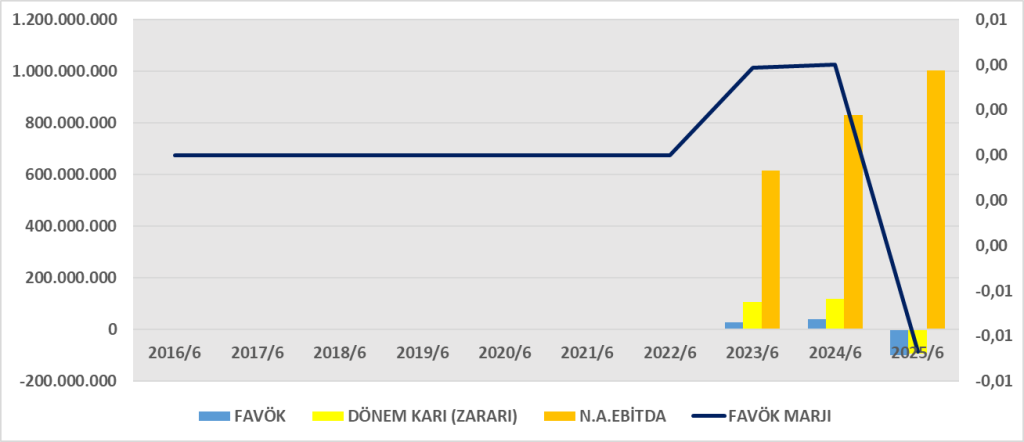
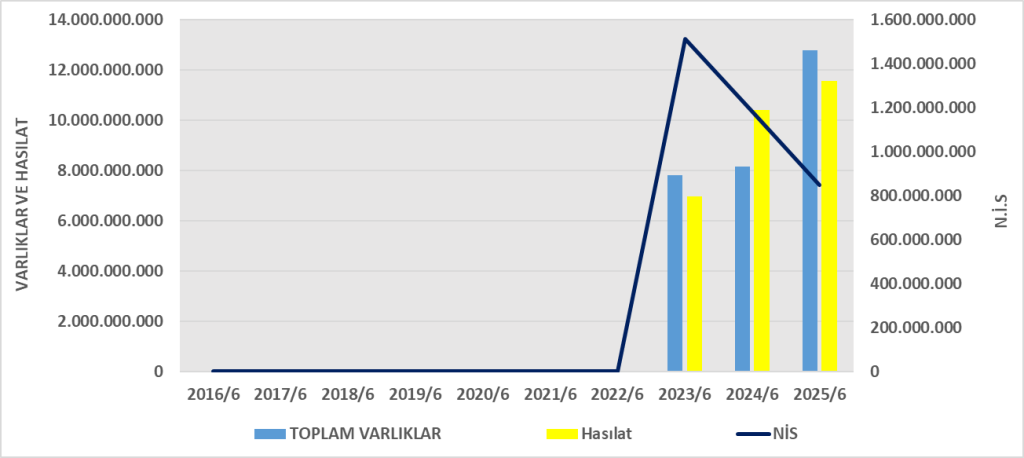
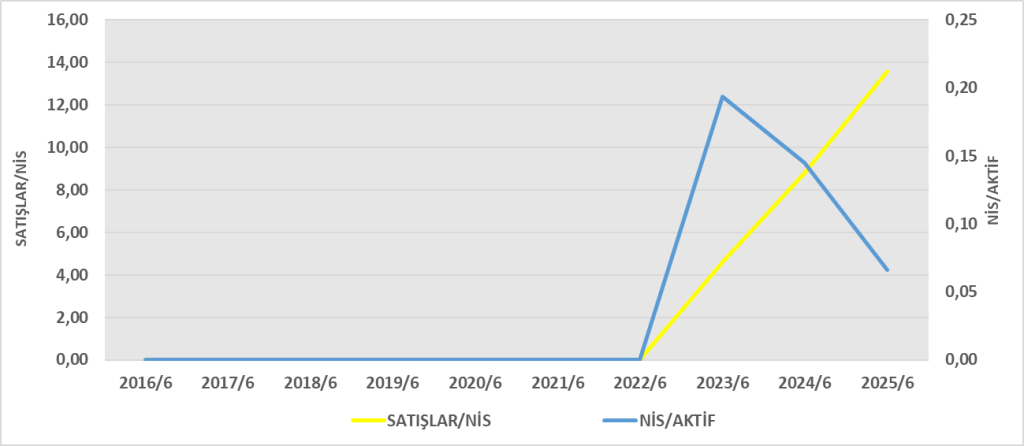
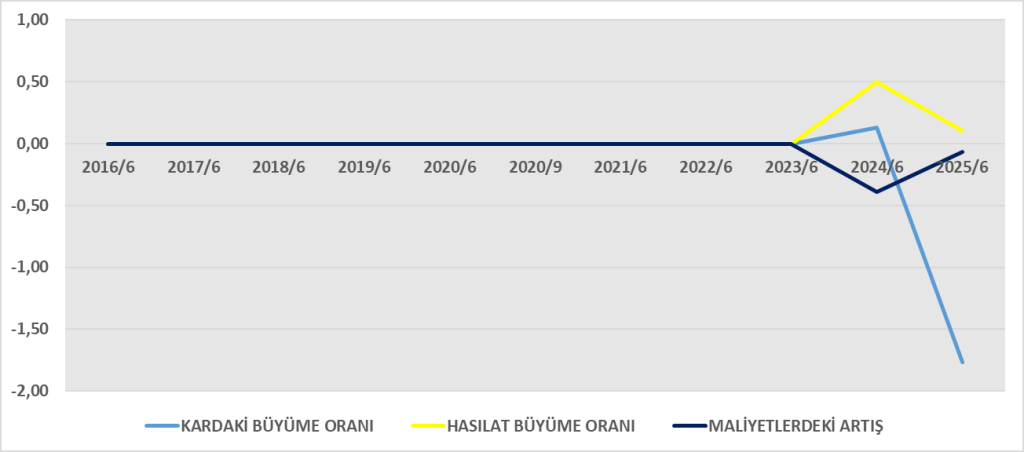
- Satışlar %10,8 artarken brüt kâr %20 yükselmiş → maliyet kontrolü başarılı.
- Ancak yüksek pazarlama (-2.8 milyar TL) ve finansman giderleri (-527 milyon TL) net kârı baskılamış.
- Net kâr zarara dönmüş (-91,7 milyon TL).
- Parasal kazançlar (447 milyon TL) finansman yükünü sınırlamış ama yeterli olmamış.
Nakit Akış Analizi
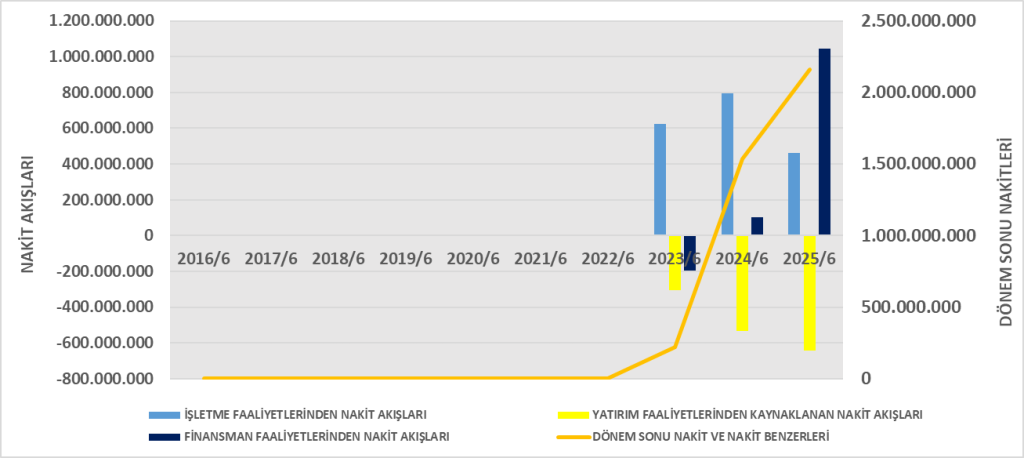
| Nakit Akış Kalemi | 2025/06 | 2024/06 | Değişim | Yorum |
| İşletme Faaliyetleri | 460.3 mn | 795.2 mn | -42% | Operasyonel nakit üretimi azalmış. |
| Yatırım Faaliyetleri | -642.7 mn | -532.4 mn | -21% | Yatırımlar artmış. |
| Finansman Faaliyetleri | +1.045 mn | +100.7 mn | +>900% | Borçlanma ile finansman sağlanmış. |
| Net Nakit Değişimi | +676 mn | +76 mn | +789% | Artış tamamen borç kaynaklı. |
Yorum:
- CFO zayıflarken CFF (finansman kaynaklı nakit girişi) artmış.
- Şirket nakitini borçla artırmış; sürdürülebilir nakit üretimi düşüyor.
Genel Değerlendirme
| Alan | Durum | Değerlendirme |
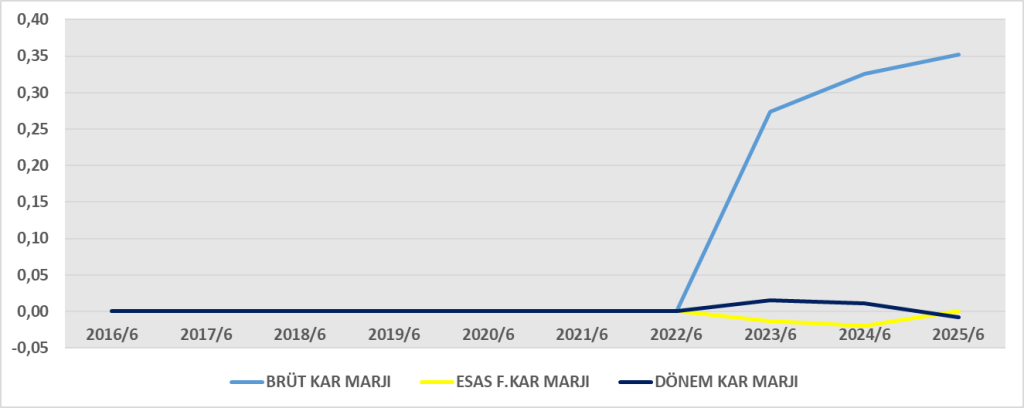
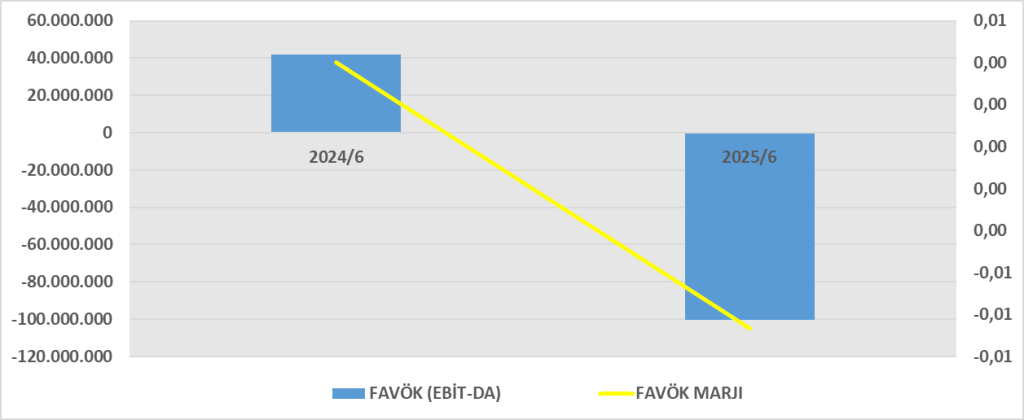
| Kârlılık | Zayıf | Net zarar oluşmuş. Faaliyet kârı pozitif ama finansman yükü yüksek. |
| Likidite | Orta | Nakit artışı var ancak borçla sağlanmış. |
| Borçluluk | Yüksek | Finansal kaldıraç 3,07 – borç/özsermaye oranı artmış. |
| Verimlilik | İyileşiyor | Brüt kâr marjı yükselmiş. |
| Nakit Akışı | Zayıflıyor | CFO azalmış, yatırım artmış. |
Sonuç:
Ebebek 2025 ilk yarısında satış büyümesini korumuş ancak yüksek finansman maliyetleri ve operasyonel giderler nedeniyle zarar açıklamıştır.
Nakit pozisyonu borçla güçlenmiş, özsermaye kârlılığı negatif seviyeye düşmüştür.
Yılın ikinci yarısında sürdürülebilir kâr için borç yönetimi ve gider kontrolü kritik görünüyor.
DuPont Analizi
2025/06 Dönemi
- Net Kâr Marjı: (-67.041.922) / 11.551.598.248 = -0.58%
- Aktif Devir Hızı: 11.551.598.248 / 12.773.591.374 = 0.90
- Finansal Kaldıraç: 12.773.591.374 / 4.158.400.197 = 3.07
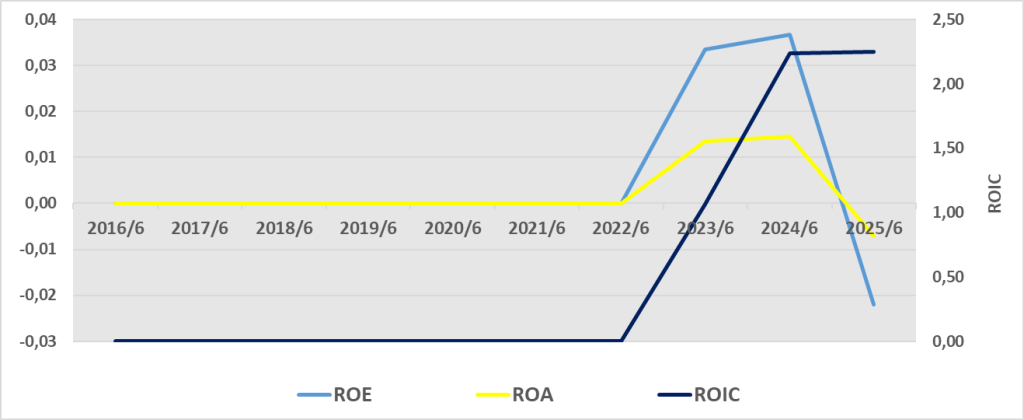
- ROE: -0.58% × 0.90 × 3.07 = -1.6%
2024/12 Dönemi
- Net Kâr Marjı: 135.323.598 / 20.850.000.000 (tahmini yıllık satış) ≈ 0.65%
- Aktif Devir Hızı: 20.850.000.000 / 11.730.571.026 = 1.78
- Finansal Kaldıraç: 11.730.571.026 / 4.228.500.133 = 2.77
- ROE: 0.65% × 1.78 × 2.77 = 3.2%
Sonuç: ROE %3,2’den %-1,6’ya düşerek, şirketin özkaynak verimliliği olumsuz etkilenmiştir.
Bilanço Analizi
| Kalem | 2025/06 | 2024/12 | Değişim | Yorum |
| Nakit ve Benzerleri | 2.161.7 mn | 1.485.3 mn | +45% | Nakit pozisyonu güçlenmiş. |
| Stoklar | 5.220.2 mn | 5.050.4 mn | +3% | Stok seviyesi dengeli. |
| Kısa Vadeli Borçlar | 7.315.9 mn | 6.312.1 mn | +16% | Borç artışı dikkat çekiyor. |
| Uzun Vadeli Borçlar | 1.299.2 mn | 1.189.9 mn | +9% | Finansal borç yükü artıyor. |
| Özsermaye | 4.158.4 mn | 4.228.5 mn | -1.7% | Zarar nedeniyle gerileme. |
Yorum:
- Şirket, varlıklarını borçla büyütüyor.
- Kısa vadeli borçlardaki artış, finansman baskısı yaratabilir.
- Nakit artışı finansman girişlerinden kaynaklanmış (borçlanma).
ROA – Varlık Karlılığı
ROA %1,15’ten %-0,52’ye gerileyerek, aktiflerin verimliliği bozulmuştur.
Brüt kâr artsa da finansman giderleri ve yüksek operasyonel maliyetler bu kazancı eritmiş.
ROIC – Yatırılan Sermaye Karlılığı
Sonuç: ROIC yaklaşık %0,1 — yani yatırılan her 100 TL sermaye yalnızca 0,1 TL kazanç üretmiş.
2024 yılında bu oran yaklaşık %2–3 düzeyindeydi → ciddi bir düşüş.
Kıyaslama ve Yorum
| Oran | 2024/12 | 2025/06 | Değişim | Değerlendirme |
| ROA | 1.15% | -0.52% | 📉 | Aktif verimliliği düşmüş, kârlılık negatife dönmüş. |
| ROIC | ~2.5% | 0.1% | 📉 | Sermaye getirisi neredeyse sıfır seviyesinde. |
Detaylı Yorum:
- ROA düşüşü: Faaliyet kârındaki toparlanmaya rağmen yüksek finansman giderleri (-527 mn TL) kârlılığı bastırdı.
- ROIC düşüşü: Şirket, borçla yatırım yapmasına rağmen bu yatırımlar henüz verim üretmemiş.
- Pozitif unsur: Brüt kâr ve faaliyet kârındaki iyileşme, gelecekte ROA/ROIC artışının öncüsü olabilir.
Genel Sonuç:
| Alan | Durum | Değerlendirme |
| ROA (-0.52%) | 📉 Negatif | Aktifler zarar üretmiş, düşük verimlilik. |
| ROIC (0.1%) | ⚠️ Çok düşük | Yatırımlar kârlılık yaratmıyor, sermaye maliyetinin altında. |
| Gidişat | 🔄 Geçici bozulma | Operasyonel toparlanma sürerse yılın ikinci yarısında pozitif dönüş mümkün. |

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1474023
Finansal rapor:https://kap.org.tr/tr/Bildirim/1476068