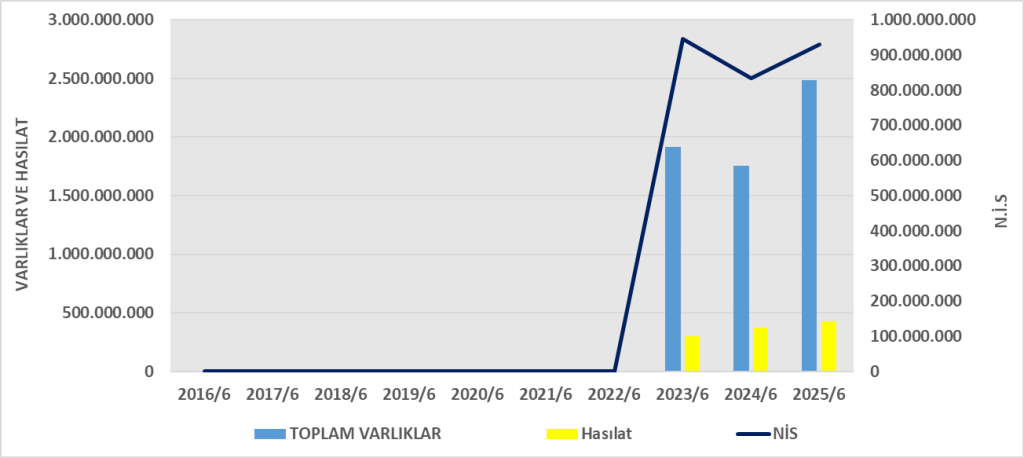
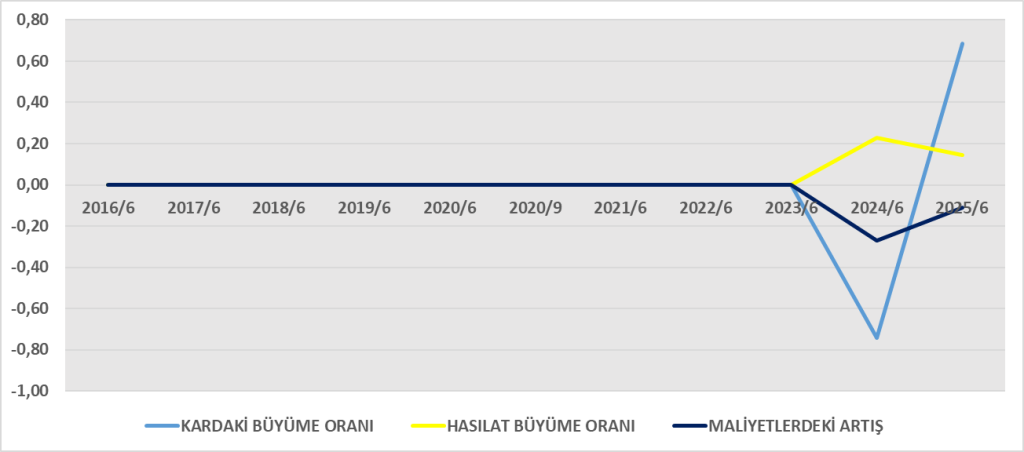
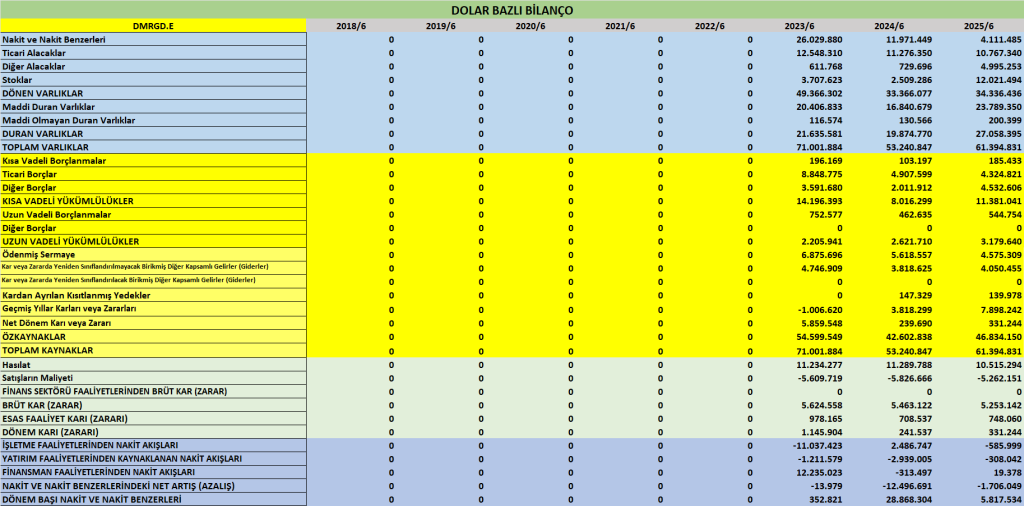
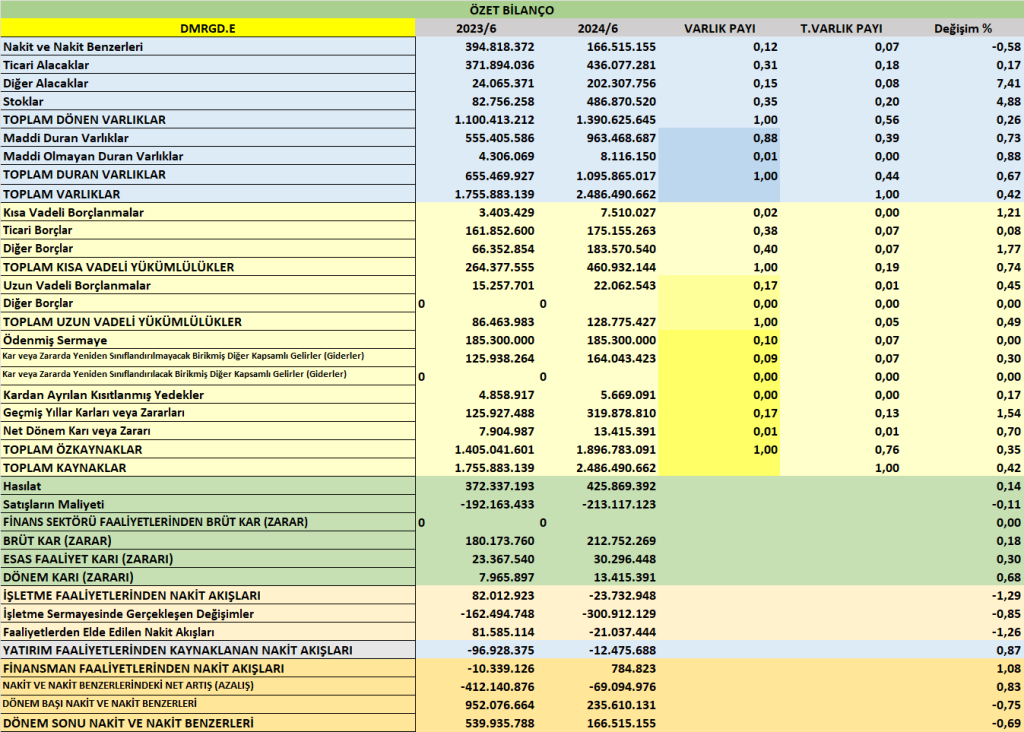
Varlıklar artmış, büyüme var ancak etkinlik sorgulanmalı
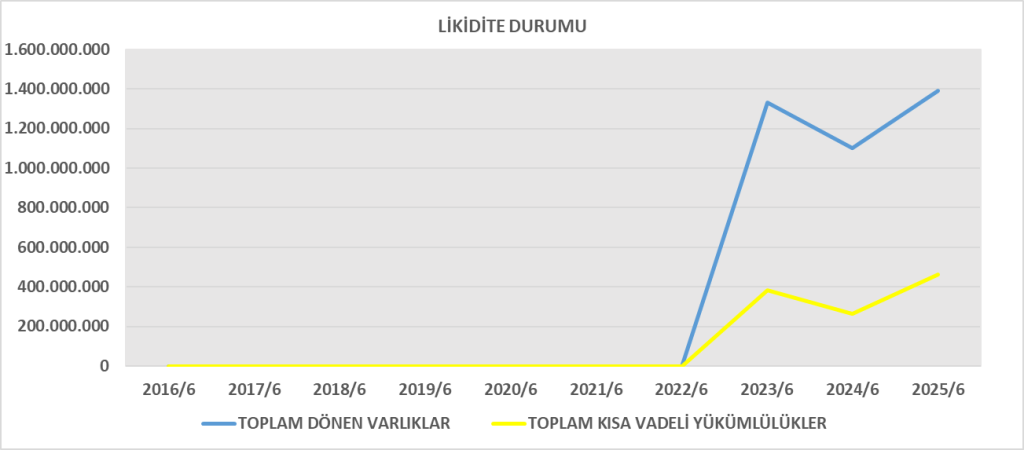
Dönen Varlıklar
1.390.625.645 TL
1.149.702.411 TL
+%21
Alacaklar ve stoklarda ciddi artış
Duran Varlıklar
1.095.865.017 TL
1.139.058.618 TL
-%3,8
Yatırımlar azalmış, amortisman etkisi var
Toplam Borçlar
589.707.571 TL
599.412.944 TL
-%1,6
Borç azalmış, kaldıraç etkisi düşmüş
Özkaynaklar
1.896.783.091 TL
1.689.348.085 TL
+%12,3
Özsermaye artışı kâr ve geri alım iptali kaynaklı
Yorumlar:
Aktif büyüklük artmış (%8,6) fakat bu artış ağırlıklı olarak ticari alacaklardan geliyor (202 milyon TL → 436 milyon TL). → Bu durum, satışların nakde dönüşmediğini gösteriyor.
Stoklar 504 milyon TL’den 486 milyon TL’ye düşmüş — küçük bir azalma var, üretim-satış dengesinde iyileşme olabilir.
Nakit ve nakit benzerleri 235 milyon TL’den 166 milyon TL’ye düşmüş — likidite baskısı oluşmuş.
Borçluluk azalmış, bu olumlu. Ancak özkaynak artışı ağırlıkla geri alınan payların iptali ve değerleme farklarından geliyor, nakit bazlı değil.
Gelir Tablosu Analizi
Kalem
2025/06
2024/06
Değişim
Yorum
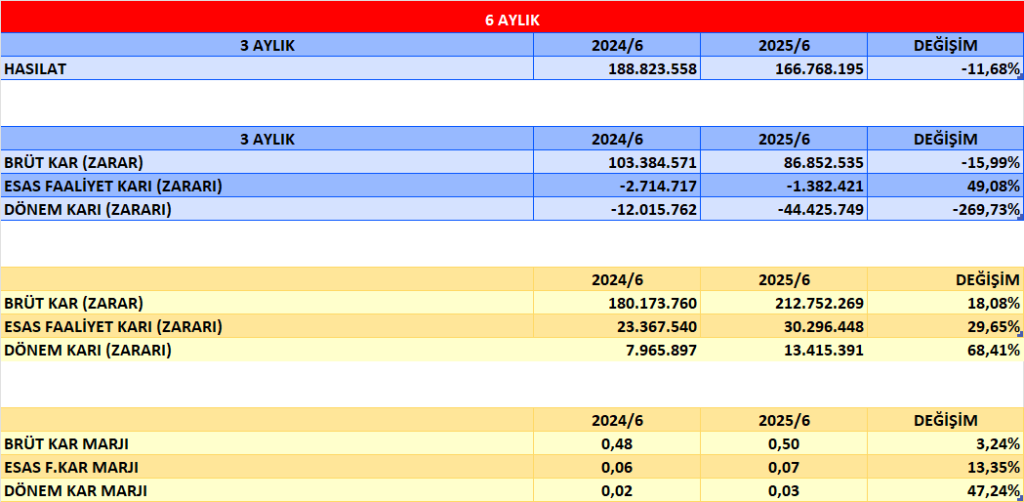
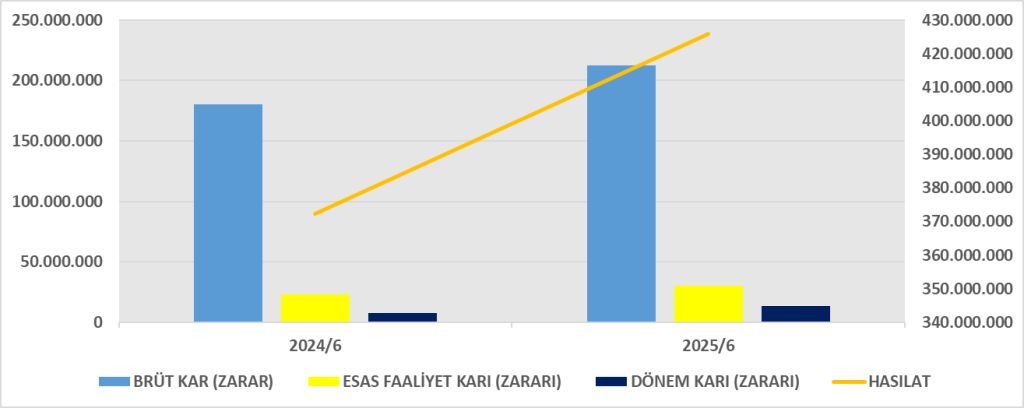
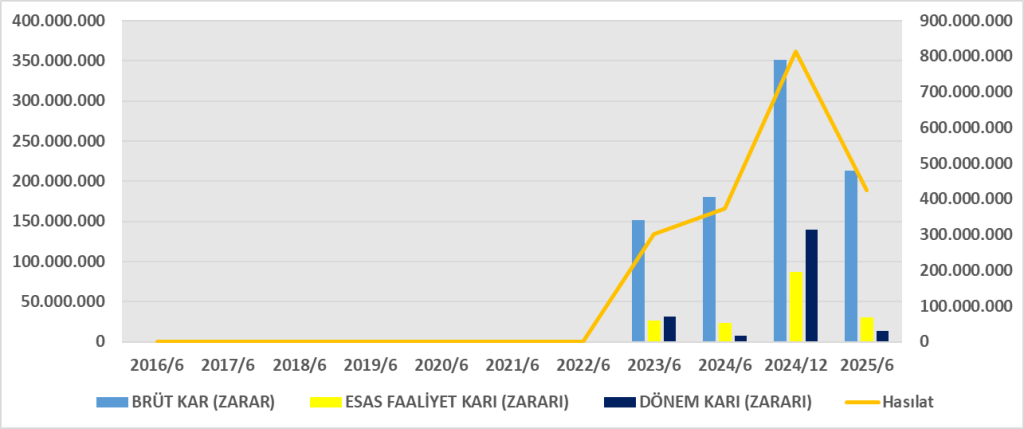
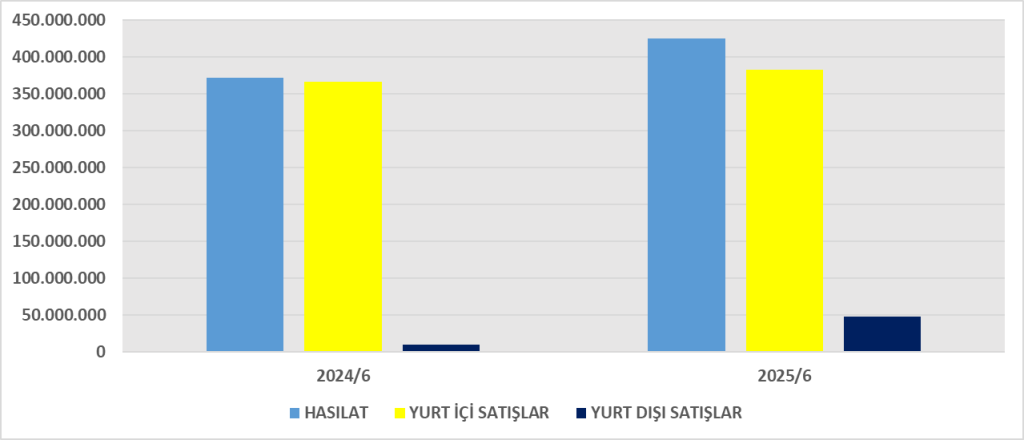
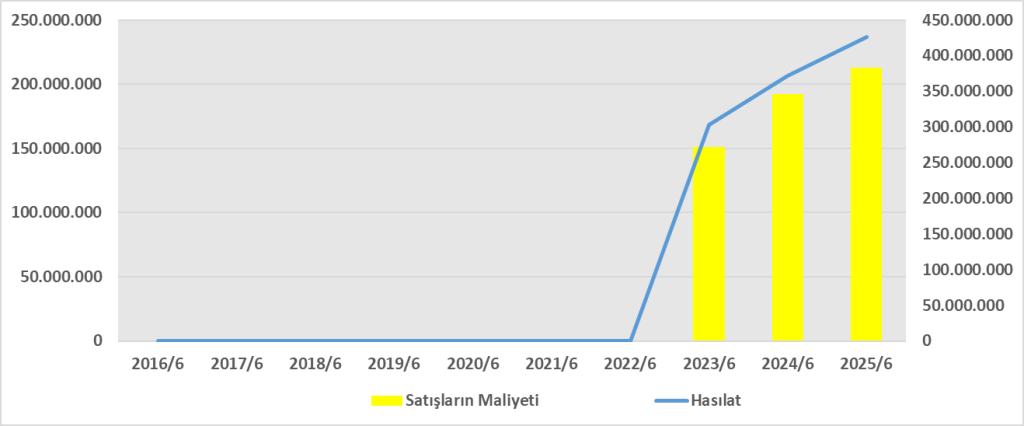
Hasılat (Satışlar)
425.869.392
372.337.193
+%14,4
Ciro artışı pozitif, hacim büyümesi var
Brüt Kâr
212.752.269
180.173.760
+%18,1
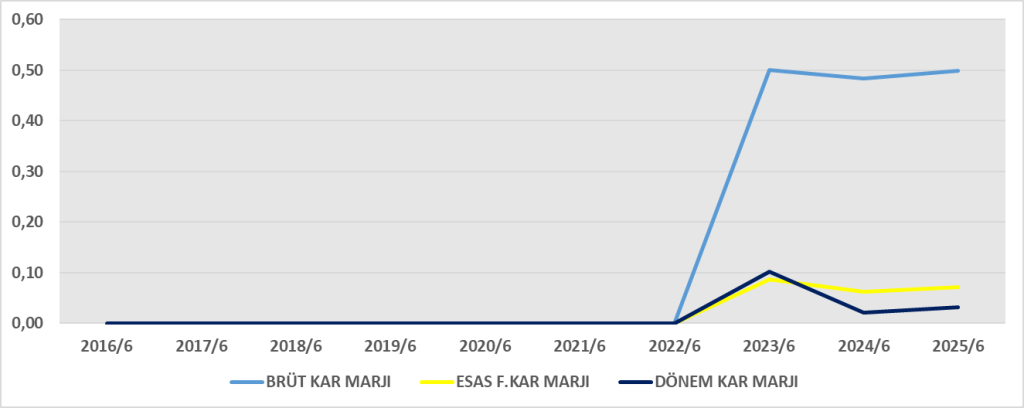
Brüt kâr marjı %50 → güçlü
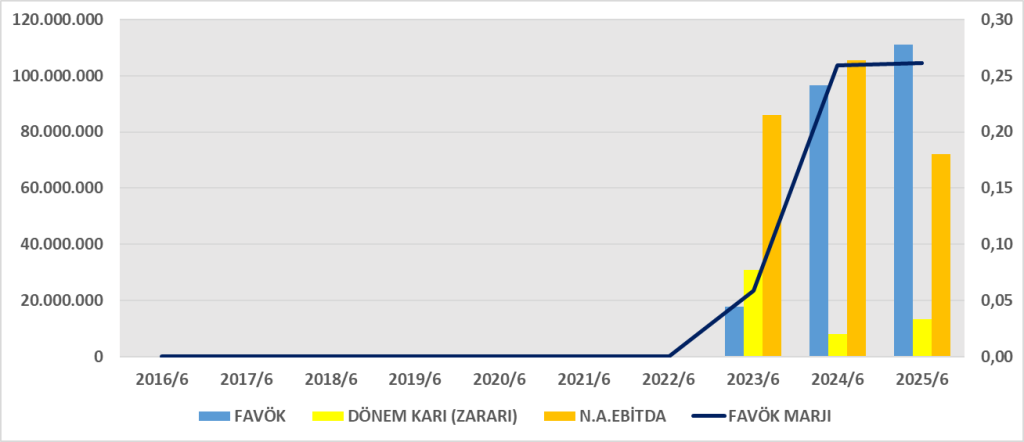
Faaliyet Kârı (EBIT)
30.296.448
23.367.540
+%29,7
Operasyonel iyileşme var
Net Kâr
13.415.391
7.965.897
+%68,4
Net kârlılık artmış
Net Kâr Marjı
%3,15
%2,14
Artış
Karlılık oranı yükselmiş ancak hâlâ düşük
Finansman Giderleri
-8.357.009
-7.423.518
+%12,6
Faiz yükü artmış
Net Parasal Kayıp
-51.535.238
-53.266.810
Azalış
Enflasyon etkisi biraz hafiflemiş
Yorumlar:
Brüt ve faaliyet kârlarındaki artış, maliyet yönetiminde görece başarı olduğunu gösteriyor.
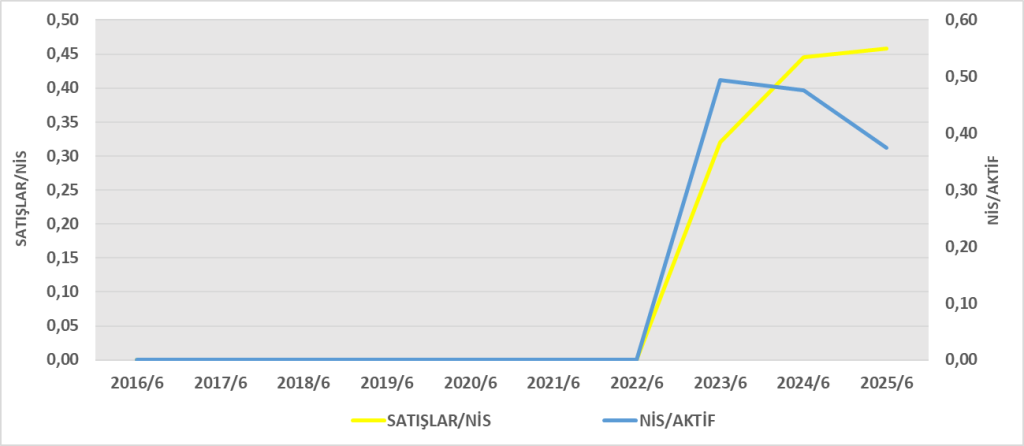
Ancak net kâr marjı sadece %3 civarında kaldığı için satışların nakde dönüşüm gücü zayıf.
Faaliyet dışı kalemler (parasal kayıplar, finansman giderleri) net kârlılığı sınırlıyor.
Şirket enflasyonist ortamda maliyetleri yansıtmada kısmen başarılı, fakat net getiri düşük.
Nakit Akış Tablosu Analizi
Kalem
2025/06
2024/06
Değişim
Yorum
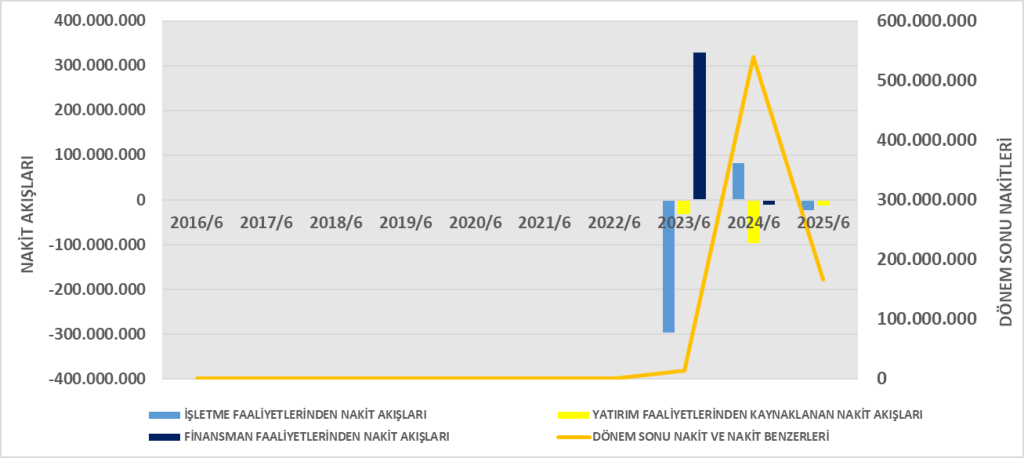
İşletme Faaliyetlerinden Nakit Akışı (CFO)
-23.732.948
+82.012.923
▼ kötüleşme
İşletme nakit üretmiyor
Yatırım Faaliyetlerinden Nakit Akışı (CFI)
-12.475.688
-96.928.375
iyileşme
Yatırımlar azalmış
Finansman Faaliyetlerinden Nakit Akışı (CFF)
+784.823
-10.339.126
iyileşme
Borçlanma ile destek sağlanmış
Nakit Değişimi
-69.094.976
-412.140.876
Azalma hızı düşmüş
Ancak nakit hâlâ azalıyor
Dönem Sonu Nakit
166.515.155
539.935.788
-%69
Nakit rezervleri ciddi azalmış
Yorumlar:
CFO’nun negatife dönmesi büyük alarmdır; faaliyet kârı olmasına rağmen işletme nakit tüketiyor.
Bunun ana nedeni, ticari alacaklardaki 233 milyon TL’lik artış ve peşin ödenmiş giderlerde yükseliş.
Yatırım harcamaları azalmış, fakat faaliyet nakdi yetersiz olduğu için finansman ihtiyacı doğmuş.
Satışlarını artırmış, kârlılığını nominal olarak güçlendirmiş, ancak
işletme faaliyetlerinden nakit yaratma kapasitesini kaybetmiştir. Bu durum, tahsilat ve işletme sermayesi yönetimi sorunlarını işaret ediyor. Şirketin bilanço büyümesi sürdürülebilir görünmüyor, çünkü nakit akışı zayıf. Finansal yapı borç açısından dengeli olsa da, likidite sıkıntısı riski artmıştır.
DuPont Analizi
Net kâr marjı önceki döneme göre artış göstermiştir (%2,14 → %3,15), bu da maliyet kontrolünde iyileşmeye işaret eder.
Varlık devir hızı küçük bir artışla 0,16 → 0,17 olmuştur, operasyonel verimlilikte sınırlı iyileşme vardır.
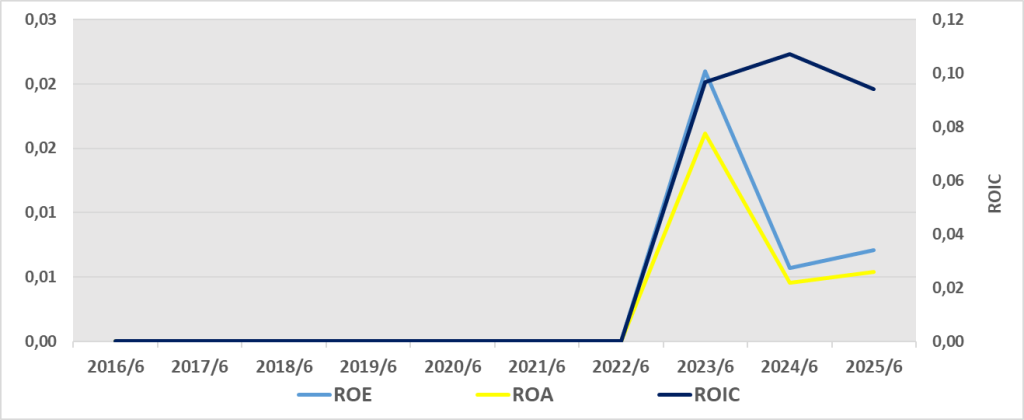
Şirketin aktif kârlılığı çok düşük (%0,54); varlıklarını etkin kullanamıyor.
ROIC’in %1,23 olması, yatırılan sermayenin getirisi borç maliyetlerinin oldukça altında kaldığını gösteriyor.
Bu tablo, operasyonel verimliliğin zayıf, kârlılığın düşük olduğunu ortaya koyuyor.
Şirketin dönem kârı nominal olarak artsa da, özsermaye kârlılığı %1’in altında. Nakit akışı negatif olduğu için gelir tablosundaki kârın nakit karşılığı yok. Kısa vadeli yükümlülüklerin artışı ve tahsilat zorluğu finansal esnekliği azaltmakta. DMRGD, bilanço bazında likidite ve nakit yönetiminde zayıf, fakat borç azaltma yönünde olumlu adım atmış görünüyor.