

BORLEASE OTOMOTİV A.Ş.
Bilanço Analizi
| Kalem | 2025/06 (TL) | 2024/12 (TL) | Değişim (%) | Yorum |
| Toplam Varlıklar | 12.556.609.384 | 10.404.408.690 | +20,7% | Varlık tabanı büyümüş, özellikle filo varlıkları (maddi duran varlıklar) ve stoklar artmış. |
| Dönen Varlıklar | 3.349.197.271 | 2.448.630.922 | +36,7% | Stoklar (0’dan 198 milyon TL’ye) ve ticari alacaklarda artış dikkat çekiyor. |
| Duran Varlıklar | 9.207.412.113 | 7.955.777.768 | +15,7% | Kiralamaya konu araç varlıklarındaki artış şirketin operasyonel kapasitesini genişlettiğini gösteriyor. |
| Kısa Vadeli Yükümlülükler | 7.016.948.396 | 5.192.141.787 | +35,2% | Kısa vadeli borçlanmalarda artış finansal kaldıraçta yükselme yaratmış. |
| Uzun Vadeli Yükümlülükler | 4.051.541.960 | 2.392.250.491 | +69,4% | Uzun vadeli finansman artışı filo yatırımlarını finanse etmek için kullanılmış. |
| Özkaynaklar | 1.488.119.028 | 2.820.016.412 | -47,2% | Büyük zarar nedeniyle özkaynaklar ciddi şekilde erimiş. Negatif trend finansal risk yaratıyor. |
Bilanço Yorumu:
- Borlease’in varlıkları büyürken finansman yapısı büyük ölçüde borç kaynaklı hale gelmiş.
- Borç/özsermaye oranı 7,4x seviyesine yükselmiş (11,07 / 1,49 ≈ 7,4).
- Bu durum kaldıraç etkisini artırmakla birlikte finansal sürdürülebilirliği zayıflatıyor.
Gelir Tablosu Analizi
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim (%) | Yorum |
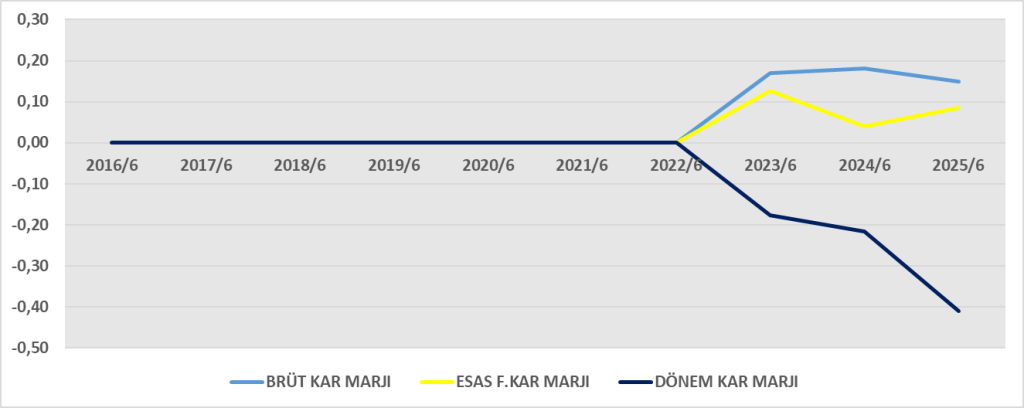
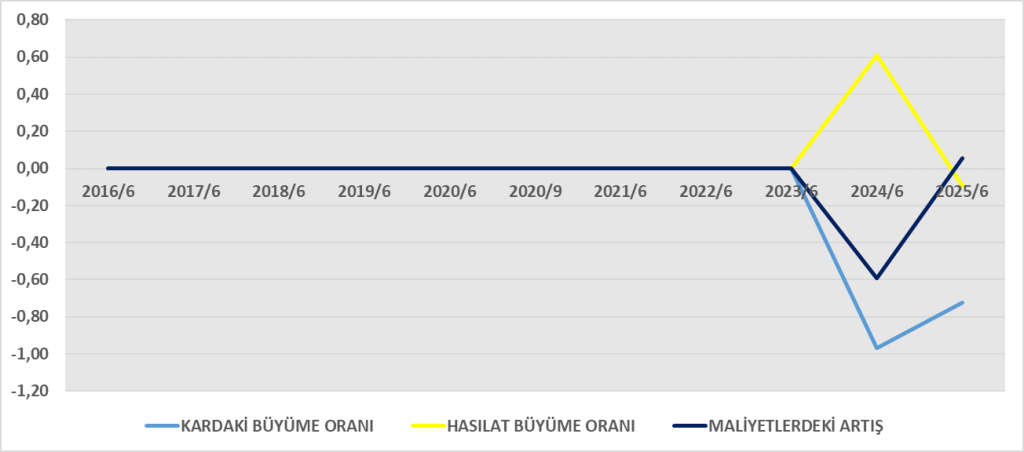
| Hasılat | 2.624.410.141 | 2.888.201.766 | -9,1% | Satışlar azalmış, filo kiralama talebinde veya fiyatlamada baskı olabilir. |
| Brüt Kâr | 389.630.567 | 522.031.641 | -25,3% | Kârlılık düşmüş, maliyetler satışlara göre daha yüksek artmış. |
| Faaliyet Kârı | 224.349.939 | 116.308.605 | +92,8% | Esas faaliyet gelirlerindeki artış kârı desteklemiş. |
| Finansman Giderleri | -1.662.236.890 | -1.199.543.217 | +38,6% | Faiz ve borç yükü finansal giderleri artırmış. |
| Vergi Sonrası Net Kâr/Zarar | -1.077.551.597 | -625.167.968 | %72 artan zarar | Finansman giderleri zararı büyütmüş. |
Gelir Tablosu Yorumu:
- Operasyonel olarak kârlılık toparlanırken, yüksek borçlanma maliyeti nedeniyle net zarar artıyor.
- Faiz giderlerinin brüt kârı neredeyse 4 katı olması dikkat çekici.
- Faaliyetlerden kâr üretimi var, ancak finansman yükü tüm kârı silmiş durumda.
Nakit Akış Tablosu Analizi
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Yorum |
| İşletme Faaliyetlerinden Nakit Akışı | +1.199.487.067 | -1.026.299.356 | İşletme nakit üretimine geçmiş; alacak yönetimi ve amortismanlar katkı sağlamış. |
| Yatırım Faaliyetleri Nakit Akışı | -1.854.816.738 | -1.956.211.174 | Filo genişlemesi sürüyor, yüksek yatırım nakit çıkışı yaratmış. |
| Finansman Faaliyetleri Nakit Akışı | +672.319.365 | +1.474.458.847 | Borçlanmalar devam etmiş, özkaynak geri alımı (-256 milyon TL) yapılmış. |
| Net Nakit Değişimi | +16.989.694 | -1.508.051.683 | Nakit pozisyonu korunmuş, operasyonel nakit akışı pozitif katkı sağlamış. |
Nakit Akışı Yorumu:
- CFO (işletme nakdi) pozitife dönerek önemli bir iyileşme sağlamış.
- Ancak yüksek yatırım harcamaları (filo alımları) net nakdi sınırlı artırmış.
- Finansman ağırlıklı büyüme sürdüğü sürece faiz yükü artmaya devam edecektir.
DuPont Analizi
- Negatif ROE (-72%), yüksek borçluluk ve zarar nedeniyle sermaye getirisinin ciddi şekilde bozulduğunu gösteriyor.
- Net kâr marjı çok düşük (negatif), yani operasyonel performans finansal yükü taşımakta yetersiz.
- Aktif devir hızı 0,21 ile düşük, varlıkların satış üretme kapasitesi sınırlı.
- Kaldıraç çok yüksek (8,4x); küçük zararlar bile özsermayeyi hızla eritiyor.
Genel Değerlendirme
| Alan | Durum | Yorum |
| Kârlılık | Zayıf | Operasyonel kâr var, fakat finansman yükü net zararı büyütüyor. |
| Borçluluk | Yüksek | Toplam borç/özsermaye oranı çok yüksek; finansal risk artıyor. |
| Likidite | Orta | İşletme nakdi pozitife dönmüş, ancak yatırım ve faiz baskısı sürüyor. |
| Sermaye Yapısı | Zayıflıyor | Özkaynaklar 1,48 milyar TL’ye geriledi; önceki döneme göre %47 azalış. |
| Verimlilik | Düşük | Aktif devir hızı 0,21; varlıkların getiri kapasitesi sınırlı. |
ROA (Aktif Karlılığı)
- Şirket, dönem sonunda -8,6% ROA üretmiştir.
- Bu oran, aktiflerinin her 100 TL’sinden yaklaşık 8,6 TL zarar ettiğini gösteriyor.
- 2024 aynı döneminde zarar -625 milyon TL ve toplam aktifler yaklaşık 10,4 milyar TL idi ⇒ yaklaşık -6% ROA.
→ Yani aktif kârlılığı yıl içinde kötüleşmiş. - Ana nedenler:
- Artan finansman giderleri (1,66 milyar TL),
- Kısa ve uzun vadeli borç yükündeki büyüme,
- Hasılatın %9 düşmesi.
- Operasyonel faaliyet kârı (EBIT) pozitif olmasına rağmen, finansal yük tüm operasyonel kazancı eritmiş.
Sonuç:
ROA negatif ve düşüşte. Şirket varlıklarını etkin kullanmasına rağmen yüksek borç maliyeti nedeniyle varlıklardan gelir değil, zarar üretmekte.
ROIC (– Yatırılan Sermaye Getirisi)
| Dönem | ROIC | Yorum |
| 2024/06 | Yaklaşık %2,5 | Yatırımların getirisi düşük ama pozitifti. |
| 2025/06 | %1,98 | Getiri daha da zayıfladı. |
- WACC (Ağırlıklı Ortalama Sermaye Maliyeti) finansal kaldıraç nedeniyle en az %25–30 civarındadır.
- Dolayısıyla ROIC < WACC, yani yatırılan sermaye kârlı değil, değer yok edici durumda.
- Yüksek yatırım (araç filosu alımı) ve düşük marjlı operasyonlar bu duruma yol açıyor.
- Şirket yatırım yapıyor ama bu yatırımların getirisi borç maliyetini karşılayamıyor.
Genel Değerlendirme
| Oran | Değer | Eğilim | Yorum |
| ROA | -8,6% | ↓ kötüleşti | Varlıklar zarar üretiyor, yüksek finansman yükü etkili. |
| ROIC | 1,98% | ↓ düşük | Yatırımlar düşük getiri sağlıyor, sermaye verimsiz. |
| ROE (önceden) | -72% | ↓ çok zayıf | Borç baskısı özkaynağı eritiyor. |
Özetle:
Borlease’in 2025 ilk yarısında:
- Operasyonel kârlılığı olumlu seyir göstermesine rağmen,
- Aşırı borçlanma ve finansman maliyetleri hem ROA’yı hem ROIC’i baskılamış durumda.
- Şirketin uzun vadede değer yaratabilmesi için borç maliyetini azaltması veya kiralama kârlılığını ciddi biçimde artırması gerekiyor.






Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1480988
Finansal rapor:https://kap.org.tr/tr/Bildirim/1480987