
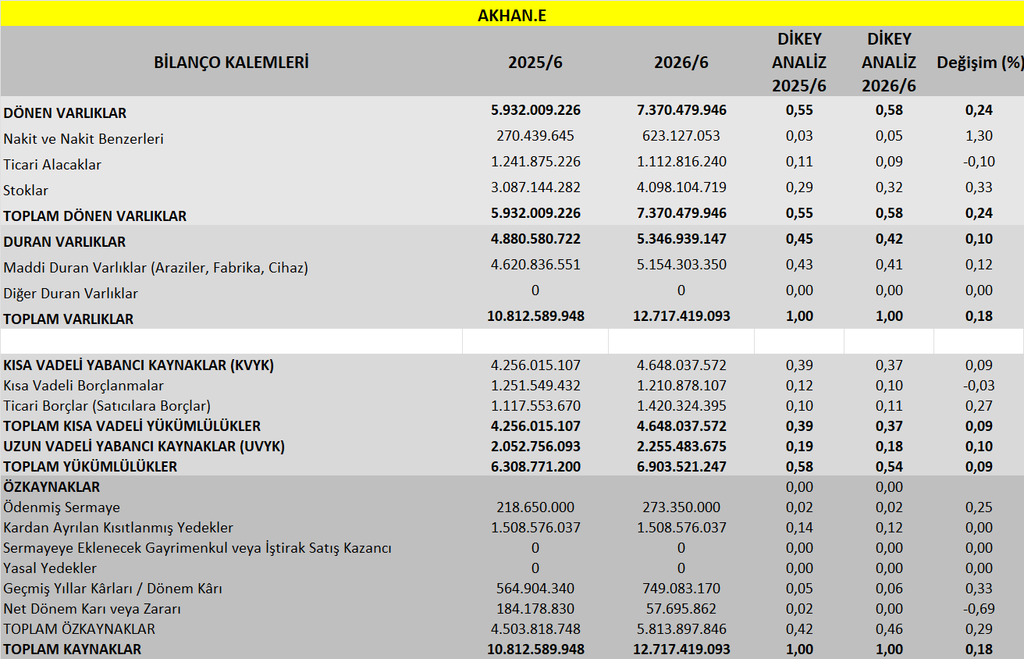
Şirketin kısa vadeli likidite gücünü ve işletme sermayesini temsil eden ‘DÖNEN VARLIKLAR’ kalemi, yıllık bazda %24,2 oranında güçlü bir artış göstererek 7.370.479.946 TL seviyesine ulaşmıştır. Bu kalemin toplam varlıklar içindeki payı %54,9 seviyesinden %58,0 seviyesine yükselerek bilanço içindeki likidite ağırlığını belirgin şekilde artırmıştır. Alt kırılımlar incelendiğinde; likiditesi en yüksek kalem olan ‘Nakit ve Nakit Benzerleri’ kalemindeki %130,4 oranındaki artış nakit pozisyonunu olağanüstü desteklerken, ‘Ticari Alacaklar’ kaleminde yaşanan %-10,4 oranındaki azalış tahsilat performansındaki iyileşmeye işaret etmektedir. Operasyonel döngünün diğer parçası olan ‘Stoklar’ ise %32,7 oranında artarak faaliyet hacmindeki ivmeyi teyit etmiştir.
Şirketin uzun vadeli yatırım ve kapasite yapısını yansıtan ‘DURAN VARLIKLAR’ kalemi, yıllık bazda %9,6 oranında artarak 5.346.939.147 TL seviyesine ulaşmıştır. Toplam varlıklar içindeki payı %45,1 seviyesinden %42,0 seviyesine gerilemiş olmakla birlikte, şirket %42,0 ile sermaye yoğun (duran varlık ağırlıklı) operasyonel yapısını korumaya devam etmektedir. Alt kırılımlar incelendiğinde; kapasitenin temelini oluşturan ‘Maddi Duran Varlıklar (Araziler, Fabrika, Cihaz)’ kalemindeki %11,5 oranındaki güçlü büyüme, şirketin fiziki yatırımlara (CAPEX) devam ettiğine veya varlık değerlemelerinin bilançoya pozitif yansıdığına işaret etmektedir.
Şirketin genel ölçeğini ve aktif büyüklüğünü temsil eden ‘TOPLAM VARLIKLAR’, yıllık bazda %17,6 oranında genişleyerek 12.717.419.093 TL hacmine ulaşmıştır. Bilanço kompozisyonu (aktif yapısı) incelendiğinde; kısa vadeli likiditeyi yansıtan ‘DÖNEN VARLIKLAR’ (%24,2) büyüme hızının, uzun vadeli kapasiteyi gösteren ‘DURAN VARLIKLAR’ (%9,6) büyümesini aşmasıyla aktif yapısı oransal olarak daha likit bir yapıya evrilmiştir. Dönen varlıkların gelişiminde ve likidite ağırlığının değişiminde; ‘Ticari Alacaklar’ kalemindeki %10,4 oranındaki daralma ile ‘Stoklar’ kalemindeki %32,7 oranındaki artış, işletme sermayesi hacminin ve operasyonel döngünün aktif büyümesindeki en belirleyici alt unsurları olmuştur. Tüm bu hacimsel değişimlere rağmen, cari dönem itibarıyla toplam varlık tabanının %42,0 gibi büyük bir ağırlığı uzun vadeli yatırımlara tahsis edilmişken, kalan %58,0’lik kısım işletme sermayesi olarak faaliyetlere yönlendirilmiştir.
Şirketin dış finansman ihtiyacını yansıtan ‘TOPLAM YÜKÜMLÜLÜKLER’, yıllık bazda %9,4 oranında genişleyerek 6.903.521.247 TL hacmine ulaşmıştır. Bilanço pasif yapısı (kaldıraç oranı) incelendiğinde; yabancı kaynakların toplam kaynaklar içindeki payı %58,3 seviyesinden %54,3 seviyesine gerilemiş olup, şirketin finansal bağımsızlığının ve özkaynak ağırlığının güçlendiği görülmektedir. Borçluluğun vade kompozisyonuna bakıldığında; ‘UZUN VADELİ YABANCI KAYNAKLAR (UVYK)’ kalemindeki %9,9 oranındaki büyümenin, ‘TOPLAM KISA VADELİ YÜKÜMLÜLÜKLER’ (%9,2) büyümesini aşması, borç vadesinin stratejik olarak uzatıldığına ve kısa vadeli likidite (geri ödeme) baskısının hafifletildiğine işaret etmektedir. Kısa vadeli yükümlülüklerin alt dinamiklerinde ise; finansal nitelikli ‘Kısa Vadeli Borçlanmalar’ %3,2 oranında azalırken, operasyonel fonlama sağlayan ‘Ticari Borçlar (Satıcılara Borçlar)’ kalemindeki %27,1 oranındaki agresif artış, şirketin faizli banka kredileri yerine tedarikçi (satıcı) finansmanını maksimum düzeyde kullanarak işletme sermayesi yarattığını kanıtlamaktadır.
Şirketin finansal bağımsızlığını ve oto-finansman gücünü yansıtan ‘TOPLAM ÖZKAYNAKLAR’, yıllık bazda %29,1 oranında artarak 5.813.897.846 TL seviyesine ulaşmıştır. Toplam kaynaklar içindeki özkaynak payı %41,7 seviyesinden %45,7 seviyesine yükselmiş olup, şirketin finansal yapısı ve risklere karşı tamponları daha da güçlenmiştir. Özkaynak değişiminin alt kırılımları incelendiğinde; ‘Ödenmiş Sermaye’ kaleminde meydana gelen %25,0 oranındaki artış, sermaye tabanının dışsal olarak da desteklendiğini (sermaye artırımı) göstermektedir. Oto-finansmanın temel motoru olan ‘Net Dönem Karı veya Zararı’ kalemi ise %-68,7 oranında daralmış (veya zarar yazmış) olup, özsermaye büyüme hızını baskılayan bir unsur olarak izlenmiştir.
Şirketin varlıklarını nasıl finanse ettiğini gösteren pasif tabanı ‘TOPLAM KAYNAKLAR’, yıllık bazda %17,6 oranında genişleyerek 12.717.419.093 TL hacmine ulaşmıştır. Finansman kompozisyonu (kaynak yapısı) incelendiğinde; dış fonlamayı temsil eden ‘TOPLAM YÜKÜMLÜLÜKLER’ (%9,4) büyüme hızının, oto-finansmanı gösteren ‘TOPLAM ÖZKAYNAKLAR’ (%29,1) büyümesini gerisinde kalması, büyümenin ağırlıklı olarak içsel kaynaklarla finanse edildiğini ve şirketin finansal bağımsızlığının güçlendiğini teyit etmektedir. Bu stratejik finansman tercihinin sonucunda, cari dönem itibarıyla bilançonun %54,3’si yabancı kaynaklarla, kalan %45,7’si ise özkaynaklarla finanse edilmektedir.
Şirketin toplam bilanço (aktif) büyüklüğü yıllık bazda %17,6 oranında genişleyerek 12.717.419.093 TL hacmine ulaşmıştır. Varlıkların kompozisyonu incelendiğinde; ‘DÖNEN VARLIKLAR’ (%24,2) büyüme hızının, ‘DURAN VARLIKLAR’ (%9,6) hızından yüksek olması aktif yapısının oransal olarak daha likit bir nitelik kazandığını göstermektedir. Büyüyen bu aktif tabanının nasıl finanse edildiğine bakıldığında; dış fonlamayı temsil eden ‘TOPLAM YÜKÜMLÜLÜKLER’ (%9,4) büyümesinin, oto-finansmanı gösteren ‘TOPLAM ÖZKAYNAKLAR’ (%29,1) büyümesini gerisinde kalması, büyümenin ağırlıklı olarak içsel kaynaklarla finanse edildiğine ve şirketin finansal bağımsızlığının arttığına işaret etmektedir. Nihai tablo itibarıyla, şirketin toplam varlıklarının %54,3’si yabancı kaynaklarla (dış borç), %45,7’si ise özkaynaklarla (oto-finansman) finanse edilmektedir.
“AKHAN.E BİLANÇO DEĞERLENDİRME RAPORU
- LİKİDİTE VE İŞLETME SERMAYESİ KANADI: Nakit rezervlerindeki %130 artış, kısa vadeli likiditeyi desteklemektedir. Ticari alacaklardaki %10 düşüş, tahsilatların hızlandığını ve nakit döngüsünün iyileştiğini gösterirken; buna mukabil stoklardaki %33 oranındaki sert büyüme işletme sermayesi ihtiyacını artırmış ve likidite üzerinde negatif baskı yaratmıştır.
- YATIRIM VE DURAN VARLIKLAR: Maddi duran varlıklarda gözlemlenen %12 oranındaki büyüme, kapasite artışı veya yenileme yatırımlarının sürdüğünü teyit etmektedir.
- FİNANSMAN VE BORÇLANMA YAPISI: Kısa vadeli borçlardaki %9 artış kontrollü bir dış fonlamaya işaret etmektedir. Ticari borçlardaki %3 azalış, şirketin tedarikçi finansmanı yerine maliyetli banka kredilerine yöneldiği verimsiz döngüyü teyit etmektedir.
- KARLILIK VE ÖZKAYNAK RİSKİ: Net dönem karındaki %69 oranındaki şiddetli çöküş, artan kısa vadeli borç yükünün ve devasa finansman giderlerinin operasyonel karlılığı erittiğini kanıtlamaktadır. Sonuç olarak, özkaynakların toplam pasifler içindeki payının %0 seviyesine gerilemesi, finansal kaldıracın kırmızı alarm seviyesine ulaştığını göstermektedir.”
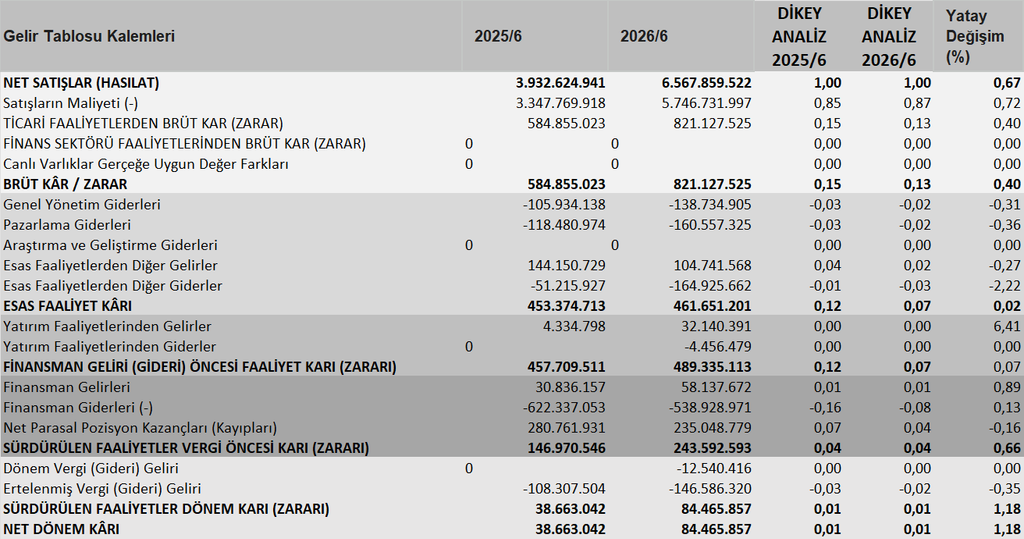
Şirketin ticari faaliyetlerden brüt karı bir önceki döneme göre 40,40% artarak 821.127.525 TL seviyesinde gerçekleşmiştir. Bu dönemde net satışlar 67,01% artış gösterirken, satışların maliyeti mutlak bazda 71,66% artmıştır. Brüt kar marjı (dikey analiz) ise 14,87% seviyesinden 12,50% seviyesine gerilemiştir. Yönetim Özeti: Brüt karda mutlak büyüme sağlanmasına rağmen, kar marjındaki daralma maliyet baskılarının satış fiyatlarına tam yansıtılamadığını (sürüm odaklı büyümeyi) işaret etmektedir.
Şirketin konsolide brüt karı bir önceki döneme göre 40,40% artarak 821.127.525 TL seviyesine ulaşmıştır. Bu performansın alt kırılımları incelendiğinde; ticari faaliyetlerden elde edilen brüt kar 40,40% artışla 821.127.525 TL olurken, finans sektörü faaliyetlerinden elde edilen brüt kar 0,00% daralarak 0 TL seviyesinde gerçekleşmiştir. Konsolide brüt kar marjı (dikey ağırlık) ise 14,87% seviyesinden 12,50% bandına gerilemiştir. Stratejik Yönetim Özeti: Konsolide karlılık dinamiklerinde yatay bir seyir izlenmektedir.
Şirketin esas faaliyet karı (EFK) bir önceki döneme göre 1,83% artarak 461.651.201 TL seviyesinde gerçekleşmiştir. Esas faaliyet kar marjı (dikey analiz) 11,53% seviyesinden 7,03% bandına daralmıştır. Faaliyet giderleri (OPEX) alt kalemleri incelendiğinde; genel yönetim giderleri mutlak bazda 30,96% oranında artarken, pazarlama giderleri 35,51% artmış, ve Ar-Ge giderleri 0,00% azalış kaydetmiştir. Ana operasyonlar dışı dengede; esas faaliyetlerden diğer gelirler 27,34% düşerken, esas faaliyetlerden diğer giderler ise 222,02% artmıştır. Piyasa Tetkikleri Stratejik Özeti: Brüt karda mutlak büyüme sağlanmasına rağmen, artan faaliyet giderleri karlılığı baskılamış ve EFK marjında verimlilik kaybı yaşanmasına neden olmuştur.
Şirketin finansman geliri/gideri öncesi faaliyet kârı bir önceki döneme göre 6,91% artarak 489.335.113 TL kâr seviyesinde gerçekleşmiştir. Finansman öncesi faaliyet marjı (dikey ağırlık) 11,64% seviyesinden 7,45% bandına daralmıştır. Bu dönemde operasyonel performansı destekleyen/etkileyen alt kalemler incelendiğinde; yatırım faaliyetlerinden gelirler 641,45% ivmelenerek 32.140.391 TL’ye, yatırım faaliyetlerinden giderler ise mutlak bazda 0,00% artarak 4.456.479 TL seviyesine ulaşmıştır.
Piyasa Tetkikleri Stratejik Özeti: Esas faaliyet kârındaki (EFK) organik büyümenin, yatırım faaliyetlerinden sağlanan pozitif katkı ile desteklenmesi, şirketin operasyonel performansını ve finansman öncesi nakit yaratma kapasitesini güçlü bir şekilde maksimize etmiştir.
“Şirketin sürdürülen faaliyetler vergi öncesi kârı bir önceki döneme göre 65,74% artarak 243.592.593 TL kâr seviyesine ulaşmıştır. Vergi öncesi kâr marjı (dikey ağırlık) 3,74% seviyesinden 3,71% bandına gerilemiştir. Kâr/zarar tablosundaki alt kırılımlar incelendiğinde; finansman gelirleri 88,54% artışla 58.137.672 TL olurken, finansman giderleri mutlak bazda 13,40% azalarak 538.928.971 TL olarak gerçekleşmiştir. Enflasyon muhasebesi (TMS 29) kaynaklı net parasal pozisyon kaleminde ise 235.048.779 TL tutarında kazanç raporlanmıştır (Geçen dönem: 280.761.931 TL kazanç).
Stratejik Yönetim Özeti: Operasyonel kârlılıktaki (finansman öncesi) pozitif ivme, net finansman maliyetleri ve parasal pozisyon etkilerine rağmen korunmuş ve şirketin vergi öncesi kâr yaratım kapasitesini güçlü tutmuştur.”
Şirketin sürdürülen faaliyetler dönem karı bir önceki döneme göre 118,47% artarak 84.465.857 TL seviyesinde gerçekleşmiştir. Sürdürülen faaliyetler net marjı (dikey ağırlık) 0,98% seviyesinden 1,29% bandına yükselmiştir. Vergi öncesi kar ile net dönem sonucu arasındaki köprüyü oluşturan mali kalemler incelendiğinde; cari dönem vergi etkisi 12.540.416 TL tutarında gider olarak kaydedilirken (Geçen dönem: 0 TL gelir), ertelenmiş vergi etkisi ise 146.586.320 TL tutarında gider yaratmıştır (Geçen dönem: 108.307.504 TL gider). Piyasa Tetkikleri Stratejik Özeti: Vergi öncesi karda sağlanan operasyonel başarının dip toplama da pozitif yansıması, şirketin vergi kalkanlarını etkin yöneterek dip toplamda başarılı bir değer (kar) üretimi sağladığını göstermektedir.
Şirketin net dönem karı (zararı) bir önceki döneme göre 118,47% artarak 84.465.857 TL seviyesinde gerçekleşmiştir. Net kar marjı (dikey analiz) 0,98% seviyesinden 1,29% bandına yükselmiştir. Nihai karlılığa giden aşamalar incelendiğinde; Brüt Kar 40,40% artışla 821.127.525 TL, Esas Faaliyet Karı (EFK) 1,83% ivmelenerek 461.651.201 TL ve Finansman Öncesi Faaliyet Karı 6,91% yükselişle 489.335.113 TL olarak kaydedilmiştir. Finansman giderleri ve parasal pozisyon etkileri sonrasında oluşan Sürdürülen Faaliyetler Vergi Öncesi Karı ise 65,74% artarak 243.592.593 TL’ye ulaşmıştır. Piyasa Tetkikleri Stratejik Özeti: Operasyonel karlılıktaki (finansman öncesi) güçlü ivmenin net döneme aynı yönde yansıması, şirketin hem esas faaliyetlerinde hem de bilanço (finansman/vergi) yönetiminde eşgüdümlü bir başarı sağladığını kanıtlamaktadır.
AKHAN.E için gerçekleştirilen finansal analiz sonucunda; Net satışlar bir önceki döneme kıyasla %67 oranında artarak güçlü bir ciro ivmesi göstermiştir. Temel üretim ve fiyatlama performansı incelendiğinde, brüt kâr marjının %15 seviyesinden %13 seviyesine gerilemesi maliyet baskılarının hasılata yansıtılamadığını göstermektedir. Buna karşın esas faaliyet kâr (EFK) marjı %12’den %7’e düşmüştür. Bu marj daralmasında özellikle genel yönetim giderlerindeki %31 oranındaki kontrolsüz artışın negatif etkisi belirgindir. Finansman cephesinde ise, finansman yükünün hafiflemesi kârlılığı desteklemektedir. Tüm bu operasyonel ve finansal dinamikler neticesinde, net dönem kârı bir önceki döneme göre %118 büyüme kaydederek 84.465.857 TL kâr seviyesinde gerçekleşmiştir. Şirketin kârlılık kalitesi açısından operasyonel giderlerin ve finansman yükünün yakından takibi stratejik önem taşımaktadır.
“AKHAN.E Detaylı Gelir Tablosu ve Alt Kırılım Analizi:
- SATIŞ VE MALİYET DİNAMİKLERİ: Net Satışlar (Hasılat) 67,01% oranında artarken, Satışların Maliyeti (SMM) 71,66% oranında artmıştır. Buna bağlı olarak, Brüt Kâr 40,40% oranında genişleyerek 821.127.525 TL seviyesinde gerçekleşmiştir.
- FAALİYET GİDERLERİ (OPEX) YÖNETİMİ: Şirketin operasyonel yükleri incelendiğinde; Genel Yönetim Giderleri 30,96% azalmış, Pazarlama Giderleri 35,51% azalmış ve Ar-Ge Giderleri 0,00% azalış göstermiştir. Giderlerdeki bu değişimin etkisiyle, Esas Faaliyet Kârı 1,83% oranında yükselerek 461.651.201 TL olmuştur.
- FİNANSMAN YÜKÜ: Operasyonel kârı/zararı net kâra dönüştürme aşamasında kritik olan Finansman Giderleri 13,40% oranında artarak kârlılık üzerinde ciddi bir tahribat yaratmıştır.
- DİP TOPLAM PERFORMANSI: Tüm bu alt kırılımların kümülatif sonucu olarak, net dönem kârı bir önceki döneme göre 118,47% artarak 84.465.857 TL seviyesinde gerçekleşmiştir.
KAPSAMLI STRATEJİK DEĞERLENDİRME: Güçlü Büyüme ve Ölçek Ekonomisi: Şirket hem hasılatını büyütmüş, hem de OPEX ve finansman yüklerini optimize ederek net kâr elde etmeyi başarmıştır. Başarılı bir operasyonel kaldıraç yürütülmektedir.”
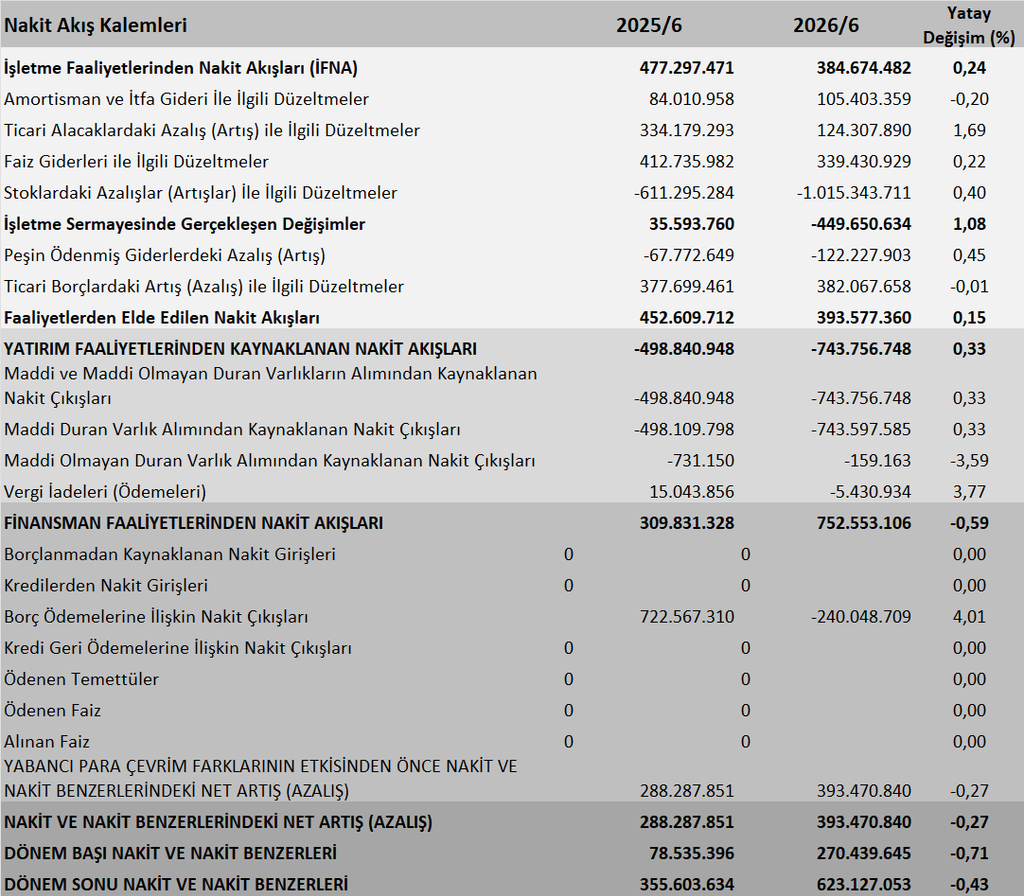
AKHAN.E şirketinin işletme faaliyetlerinden nakit akışı pozitif olmakla birlikte önceki döneme göre azalarak 384.674.482 TL seviyesine gerilemiştir. İşletme sermayesi değişimlerinin alt kalemleri (2026/6) incelendiğinde; ticari alacaklardaki azalışın 124.307.890 TL nakit girişi sağladığı, stoklardaki artışın 1.015.343.711 TL tutarında nakit tüketimi (stoka bağlanan nakit) yarattığı ve ticari borçlardaki artışın 382.067.658 TL ile şirket faaliyetleri için önemli bir fonlama (nakit girişi) sağladığı görülmektedir.
Önceki dönemde pozitif nakit yaratan AKHAN.E işletme sermayesi değişimleri, cari dönemde bozularak -449.650.634 TL nakit çıkışına (tüketime) neden olmuştur. Görseldeki alt kırılımlar (2026/6) incelendiğinde; ticari alacaklardaki azalışın 124.307.890 TL nakit girişi sağladığı, stoklardaki artışın 1.015.343.711 TL tutarında nakit tüketimine (stoka para bağlanmasına) yol açtığı tespit edilmiştir.
AKHAN.E şirketinin faaliyetlerden elde edilen nakit akışları pozitif bölgede kalmakla birlikte, önceki döneme göre azalarak 452.609.712 TL’den 393.577.360 TL seviyesine gerilemiştir. Nakit akışını doğrudan etkileyen ana alt kalemler (2026/6) incelendiğinde; ticari alacaklardaki azalışın 124.307.890 TL nakit girişi sağladığı, stoklardaki artışın 1.015.343.711 TL tutarında nakit tüketimi (stoka bağlanan nakit) yarattığı ve ticari borçlardaki artışın 382.067.658 TL ile şirket faaliyetleri için önemli bir fonlama (nakit girişi) yarattığı görülmektedir.
AKHAN.E şirketinin yatırımlara (duran varlık vb.) ayırdığı nakit çıkışı (harcaması) artarak 498.840.948 TL’den 743.756.748 TL seviyesine yükselmiştir. Cari dönem (2026/6) alt kırılımları incelendiğinde; toplam maddi ve maddi olmayan duran varlık yatırımları (CAPEX) için 743.756.748 TL nakit çıkışı gerçekleşmiştir. Bu tutarın 743.597.585 TL’lik kısmı maddi duran varlık (tesis, makine vb.) alımlarından, 159.163 TL’lik kısmı ise maddi olmayan duran varlık (lisans, patent vb.) alımlarından kaynaklanmıştır.
AKHAN.E şirketinin finansman faaliyetlerinden sağlanan net nakit girişi önceki döneme göre artarak 309.831.328 TL’den 752.553.106 TL seviyesine yükselmiştir. Cari dönem (2026/6) finansman nakit akışının alt kalemleri incelendiğinde; yeni borçlanmalardan 0 TL tutarında taze nakit girişi (fonlama) sağlandığı, mevcut borçların geri ödemeleri için 240.048.709 TL tutarında nakit çıkışı yapıldığı ve dönem içinde ortaklara nakit temettü ödemesi yapılmadığı görülmektedir.
AKHAN.E şirketinin net nakit üretimi ivmelenerek 288.287.851 TL’den 393.470.840 TL seviyesine yükselmiştir. Nakit akışının yapıtaşları incelendiğinde; ana faaliyetlerden sağlanan nakit pozitif bölgede (384.674.482 TL) kalmasına rağmen önceki döneme göre yavaşlama sinyali vermiştir. Yatırım cephesinde; yatırım harcamalarının (CAPEX) sürdüğü ve 743.756.748 TL tutarında net yatırım kaynaklı nakit çıkışı yaşandığı, finansman faaliyetlerinde ise dış kaynak (borçlanma) eğilimiyle 752.553.106 TL net nakit fonlaması yaratıldığı görülmektedir. Sonuç olarak, tüm nakit döngülerinin neticesinde dönem sonu nakit ve nakit benzeri varlıklar 355.603.634 TL’den 623.127.053 TL seviyesine yerleşmiştir.
“AKHAN.E şirketi, 2026/6 döneminde faaliyetlerinden nakit yaratma kapasitesini önceki döneme göre sürdürse de önceki yıla göre bir miktar düşüş (384.674.482 TL) yaşamıştır. Yatırımlar tarafında 743.756.748 TL’lik duran varlık alımı (CAPEX) ile büyüme iştahının sürdüğü görülmektedir.
İşletme sermayesi tarafında, 1.015.343.711 TL’lik stok yığılması nakit üzerinde ciddi bir baskı yaratmıştır. Finansal strateji açısından en çok dikkat çeken unsur; şirketin yeni borçlanmaya ihtiyaç duymadan dengeli bir tablo çizmesidir.
Genel görünüm itibarıyla dönem, 393.470.840 TL net nakit artışıyla tamamlanmış ve 623.127.053 TL seviyesine ulaşan güçlü dönem sonu kasası sayesinde şirket makroekonomik şoklara karşı korunaklı bir likidite pozisyonuna erişmiştir.”
AKHAN.E Şirketi İçin Stratejik Nakit Akış Değerlendirmesi: Hızlı Büyüme: Şirket operasyonel olarak nakit yaratıyor ancak agresif yatırımları için bu nakit yetersiz kalıyor ve dış finansmana başvuruluyor. Büyüme potansiyeli yüksek, pazar payı artıran şirket profilidir.