AKÇANSA ÇİMENTO SANAYİ VE TİCARET A.Ş.
BİLANÇO ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
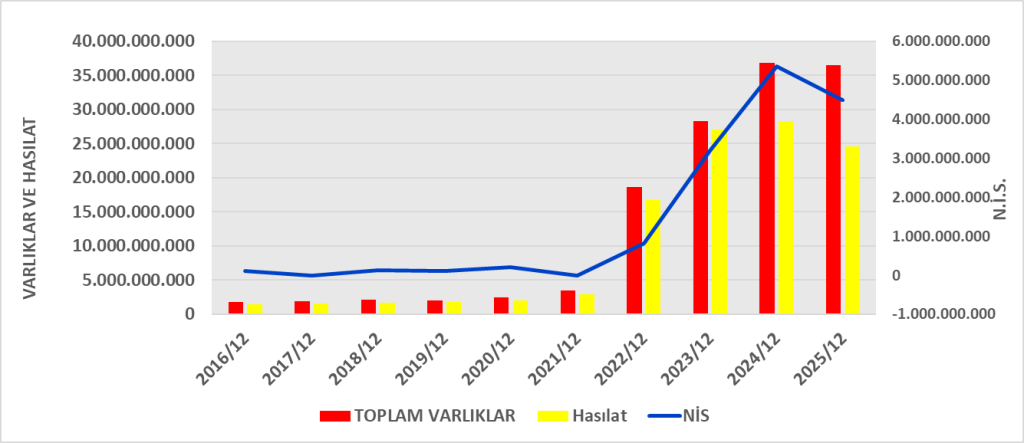
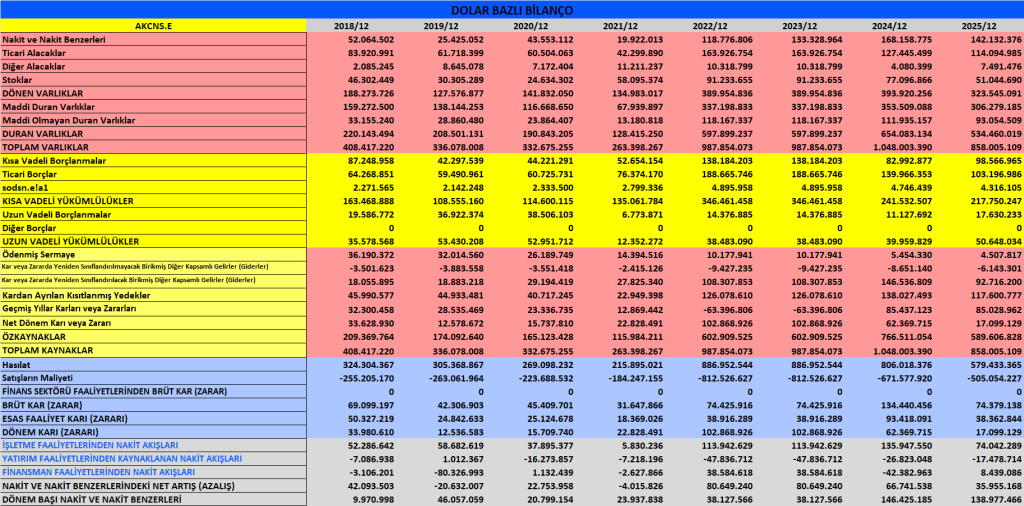
| Toplam Varlık | 36.439.477 | 36.784.919 | ↓ | Hafif daralma |
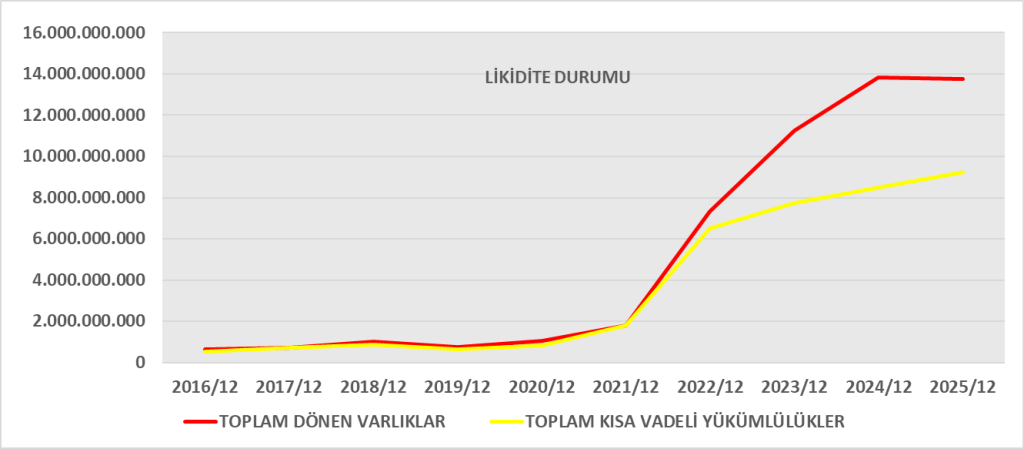
| Dönen Varlık | 13.740.960 | 13.826.601 | ≈ | Yatay seyir |
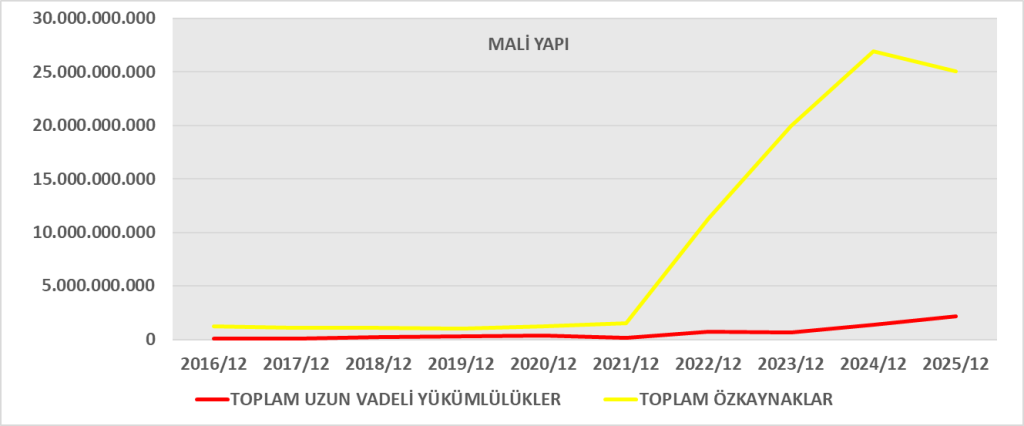
| Duran Varlık | 22.698.517 | 22.958.318 | ↓ | Finansal yatırımlarda düşüş |
| Toplam Borç | 11.398.875 | 9.880.381 | ↑ %15 | Borçluluk artmış |
| Özkaynak | 25.040.602 | 26.904.538 | ↓ %7 | Net kar düşüşü ve değerleme kaybı etkisi |
Likidite ve Finansal Yapı Analizi
| Oran | 2025 | 2024 | Yorum |
| Cari Oran | 1,49 | 1,63 | Hafif zayıflama |
| Borç / Aktif | %31 | %27 | Finansal risk artışı |
| Borç / Özkaynak | %45 | %37 | Kaldıraç artmış |
| Net Borç (yaklaşık) | (-) Nakit fazlası var | Güçlü likidite |
Değerlendirme:
- Şirket halen güçlü özkaynak yapısına sahip.
- Borçlanma artmış ancak likidite seviyesi güvenli.
- Finansal yatırımlardaki gerileme özkaynakları aşağı çekmiş.
GELİR TABLOSU ANALİZİ
Karlılık Karşılaştırması
| Kalem | 2025 | 2024 | Değişim | Yorum |
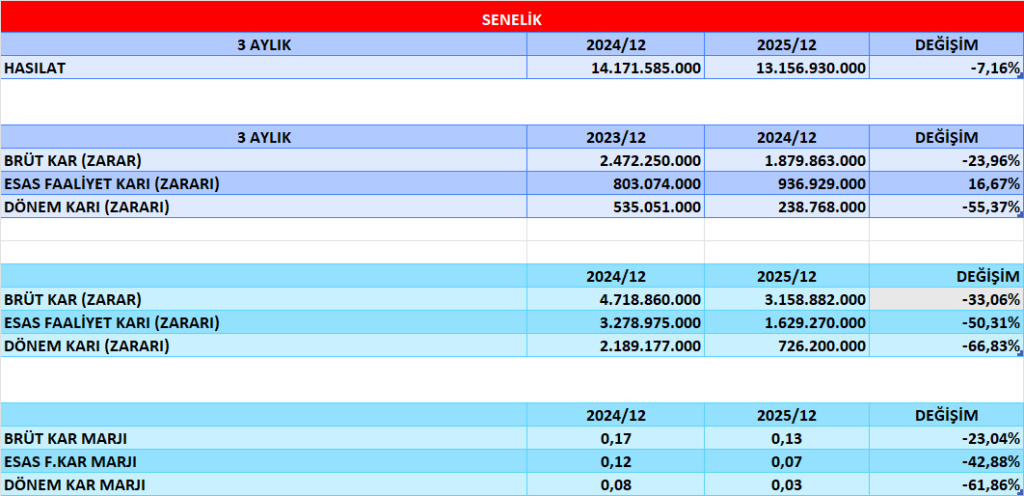
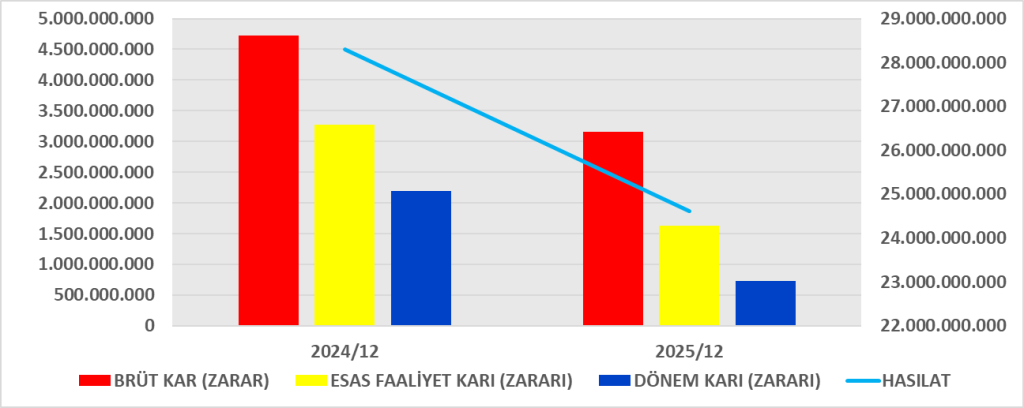
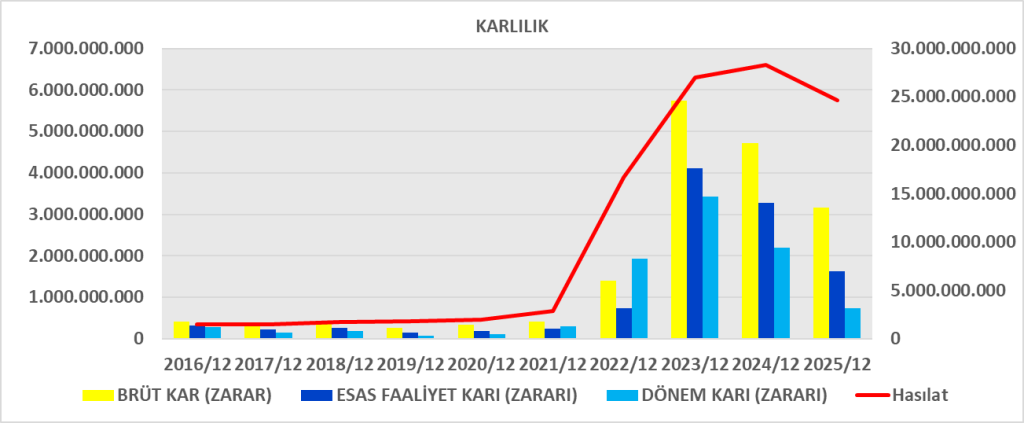
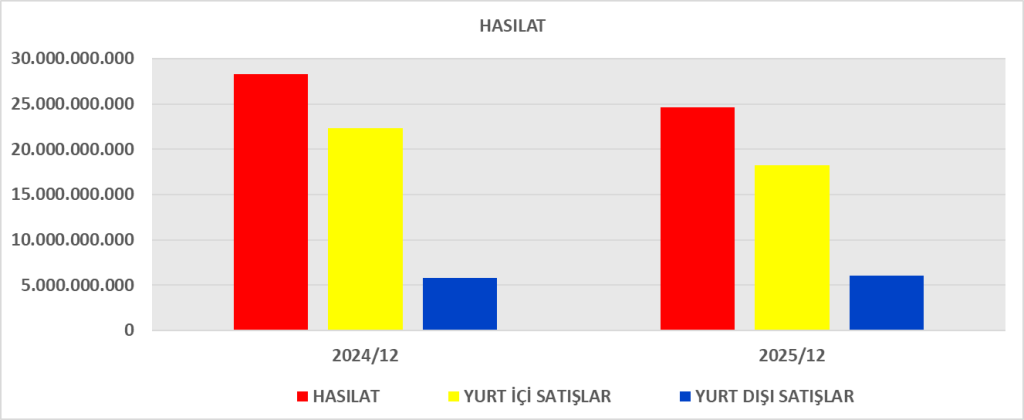
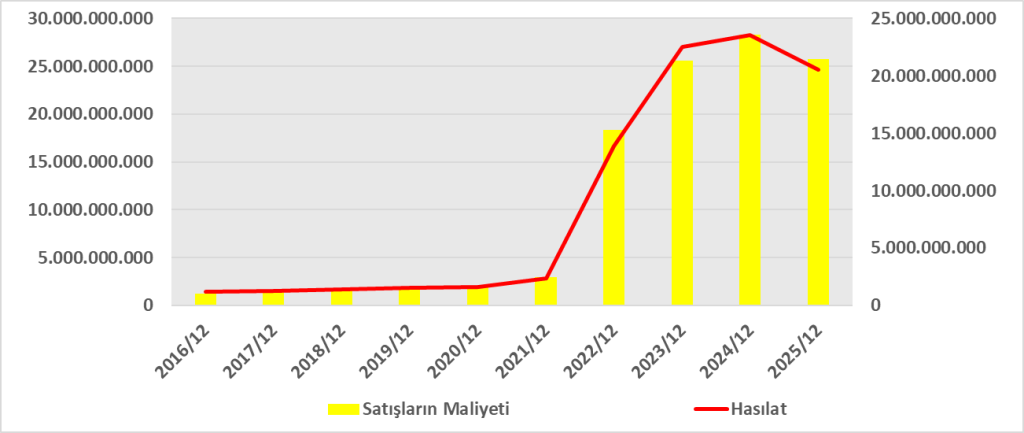
| Hasılat | 24.608.535 | 28.291.245 | ↓ %13 | Satış daralması |
| Brüt Kar | 3.158.882 | 4.718.860 | ↓ %33 | Marj daralması |
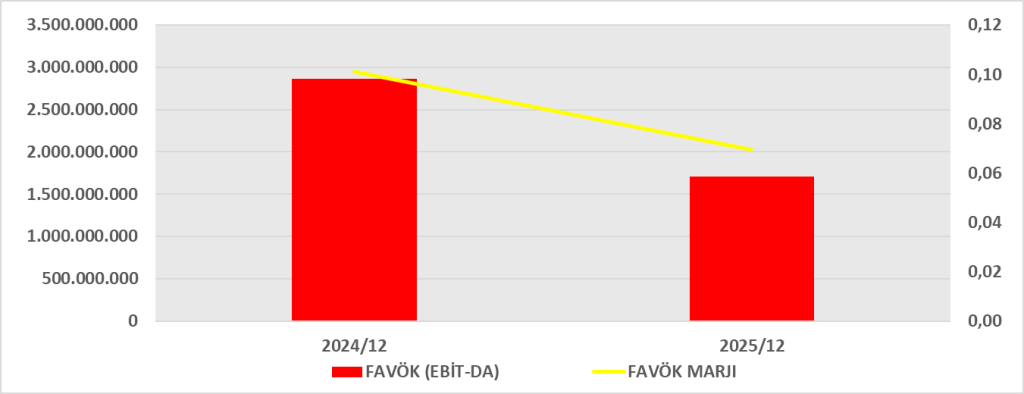
| Esas Faaliyet Karı | 1.629.270 | 3.278.975 | ↓ %50 | Operasyonel baskı |
| Net Kar | 726.200 | 2.189.177 | ↓ %67 | Ciddi düşüş |
Karlılık Oranları
| Oran | 2025 | 2024 | Yorum |
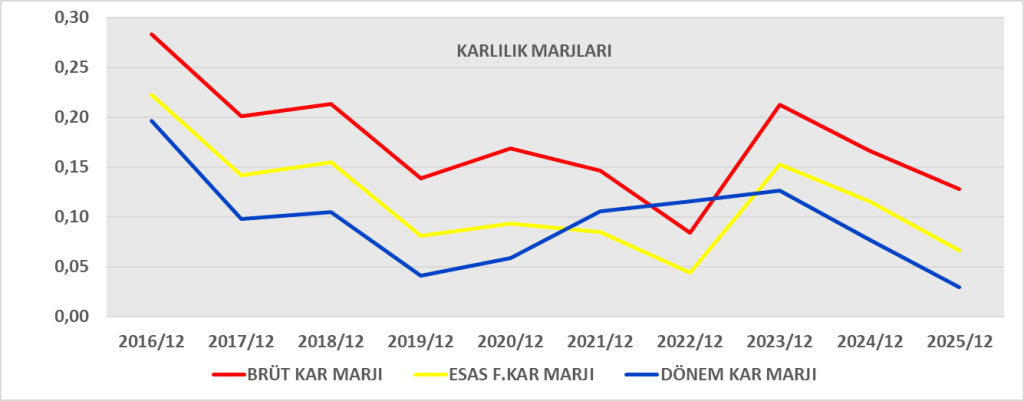
| Brüt Kar Marjı | %12,8 | %16,7 | Düşüş var |
| Faaliyet Marjı | %6,6 | %11,6 | Operasyonel zayıflama |
| Net Kar Marjı | %3,0 | %7,7 | Karlılık ciddi azalmış |
| ROA | %2,0 | %6,0 | Varlık verimliliği düşmüş |
| ROE | %2,9 | %8,1 | Özkaynak getirisi zayıflamış |
Değerlendirme:
- Satış hacmi ve marjlar daralmış.
- Maliyet baskısı ve finansal giderler etkili.
- Net kâr düşüşü oldukça belirgin.
NAKİT AKIŞ TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
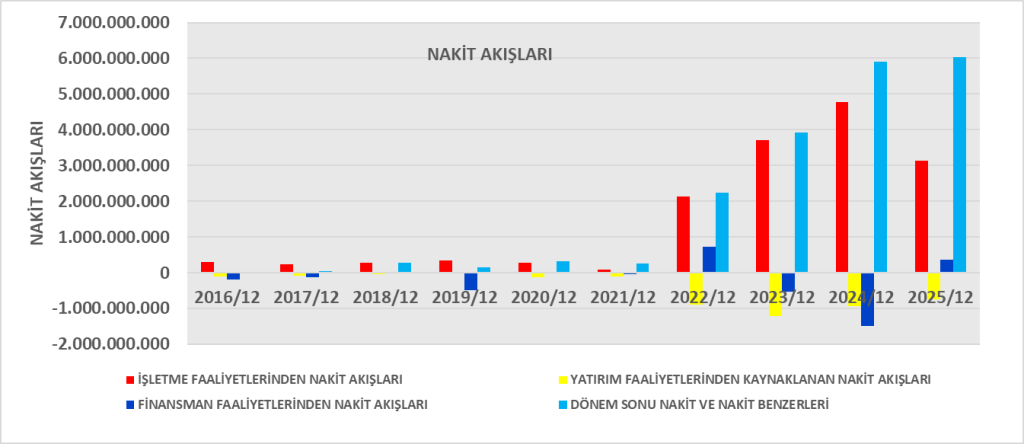
| İşletme Nakit Akışı | 3.144.576 | 4.771.759 | Güçlü ama düşüş var |
| Yatırım Nakit Akışı | -1.975.968 | -941.489 | Yatırım artmış |
| Finansman Nakit Akışı | 358.408 | -1.487.642 | Borçlanma etkisi |
| Dönem Sonu Nakit | 6.036.362 | 5.902.373 | Nakit korunmuş |
Nakit Kalite Analizi
| Gösterge | 2025 | Yorum |
| Net Kar | 726.200 | |
| İşletme Nakit Akışı | 3.144.576 | Karın 4 katı |
| CFO / Net Kar | 4,3x | Çok güçlü nakit dönüşümü |
| Yatırım Harcaması | 2.049.603 | Yüksek yatırım dönemi |
| Serbest Nakit Akışı (FCF) | ≈ 1,1 milyar TL | Pozitif |
Değerlendirme:
- Muhasebe karı düşmesine rağmen nakit üretimi güçlü.
- Çalışma sermayesi iyileşmesi katkı sağlamış.
- Yatırım harcamaları artmış (kapasite/modernizasyon olası).
- Temettü ödemesine rağmen nakit dengesi korunmuş.
YORUM
Güçlü Yönler
- Güçlü özkaynak yapısı
- Pozitif ve yüksek işletme nakit akışı
- Yüksek amortisman → nakit üretimi destekliyor
- Serbest nakit akışı pozitif
Zayıf Yönler
- Karlılıkta ciddi düşüş
- Marj daralması
- Borçluluk oranında artış
- Diğer kapsamlı gelirde değer kaybı (finansal varlıklar)
Genel Sonuç
- Operasyonel olarak zor bir yıl
- Karlılık önemli ölçüde düşmüş
- Ancak şirket nakit üretmeye devam ediyor
- Finansal yapı halen güçlü
- Yatırım dönemine girilmiş olabilir
ROA ANALİZİ
| 2025 | 2024 | |
| Net Kar | 726.200 | 2.189.177 |
| Toplam Varlık | 36.439.477 | 36.784.919 |
| ROA | %1,99 | %5,95 |
Yorum
- ROA %6 → %2’ye düşmüş.
- Varlık büyüklüğü sabit kalırken kârlılık ciddi azalmış.
- Varlık verimliliği zayıflamış.
- Çimento gibi sermaye yoğun sektörde %2 ROA düşük kabul edilir.
Temel sebep: Net kârda %67 düşüş.
ROIC ANALİZİ
| 2025 | |
| NOPAT | ~722.000 |
| Invested Capital | ~30,4 milyar |
| ROIC | %2,4 |
ROIC Yorumu
- %2,4 oldukça düşük.
- Türkiye’de çimento sektöründe beklenen ROIC genelde %10+ civarıdır.
- WACC’nin (sermaye maliyeti) muhtemelen %20+ olduğu düşünüldüğünde:
Şirket 2025’te ekonomik değer yaratmamıştır.
DUPONT ANALİZİ
| Bileşen | 2025 | 2024 | Etki |
| Net Kar Marjı | %2,95 | %7,74 | 🔻 Ana düşüş sebebi |
| Aktif Devir Hızı | 0,67 | 0,77 | 🔻 |
| Finansal Kaldıraç | 1,45 | 1,37 | 🔺 |
| ROE | %2,9 | %8,1 | 🔻 |
GENEL DEĞERLENDİRME
2025’te Karlılık Çöküşü
- ROA ciddi düştü.
- ROIC maliyetin çok altında.
- ROE 3’te 1’ine indi.
Sorunun Kaynağı
Marj daralması
Satış düşüşü
Maliyet baskısı
Finansal yatırımlarda değer kaybı
Parasal pozisyon etkisi
Pozitif Nokta
- Nakit üretimi güçlü (CFO yüksek)
- Finansal yapı hala sağlam
- Borç seviyesi kontrol edilebilir
Yorum
2025 yılı:
- Operasyonel baskı yılı
- Karlılık geçici olarak zayıflamış olabilir
- Eğer sektör toparlanırsa kaldıraç etkisi ROE’yi hızla yukarı çekebilir
📊 1️⃣ Temel Veriler
| Kalem | 2025 | 2024 |
| Net Kar | 726.200 | 2.189.177 |
| CFO (İşletme Nakit Akışı) | 3.144.576 | 4.771.759 |
| Yatırım Harcaması (Capex) | 2.049.603 | 1.528.406 |
| FCF (CFO – Capex) | 1.094.973 | 3.243.353 |
Kar – CFO İlişkisi
| Oran | 2025 | 2024 |
| CFO / Net Kar | 4,3x | 2,2x |
Yorum
- Muhasebe karı düşük
- Nakit üretimi çok güçlü
- CFO, net karın 4 katı
Kar kalitesi yüksek
Amortisman etkisi yüksek
Çalışma sermayesi iyileşmesi var
Muhasebe giderleri nakit çıkışı yaratmıyor
Kar – CFO Farkının Kaynakları
En Önemli Nakit Katkıları
| Kalem | Etki |
| Amortisman | +1,72 milyar |
| Stok Azalışı | +524 milyon |
| Peşin Gider Azalışı | +267 milyon |
| Ticari Borç Azalışı | (-530 milyon) |
Şirket amortisman sayesinde güçlü nakit üretmiş.
Çimento sektörü sermaye yoğun olduğu için bu normaldir.
CFO – FCF İlişkisi
FCF pozitif
Yatırım artmış
Temettü ödemesine rağmen nakit dengesi korunmuş
Ancak:
FCF 2024’e göre ciddi düşmüş (3,2 milyardan 1,1 milyara).
Sebep:
- Daha yüksek yatırım harcaması
- Daha düşük operasyonel karlılık
Stratejik Yorum
2025 şunu gösteriyor:
- Operasyonel kar zayıf
- Ama şirket nakit üretme kabiliyetini koruyor
- Sermaye yoğun yapısı CFO’yu destekliyor
- Eğer 2026’da marj toparlanırsa güçlü sıçrama olur