LİLA KAĞIT SANAYİ VE TİCARET A.Ş.
BİLANÇO ANALİZİ
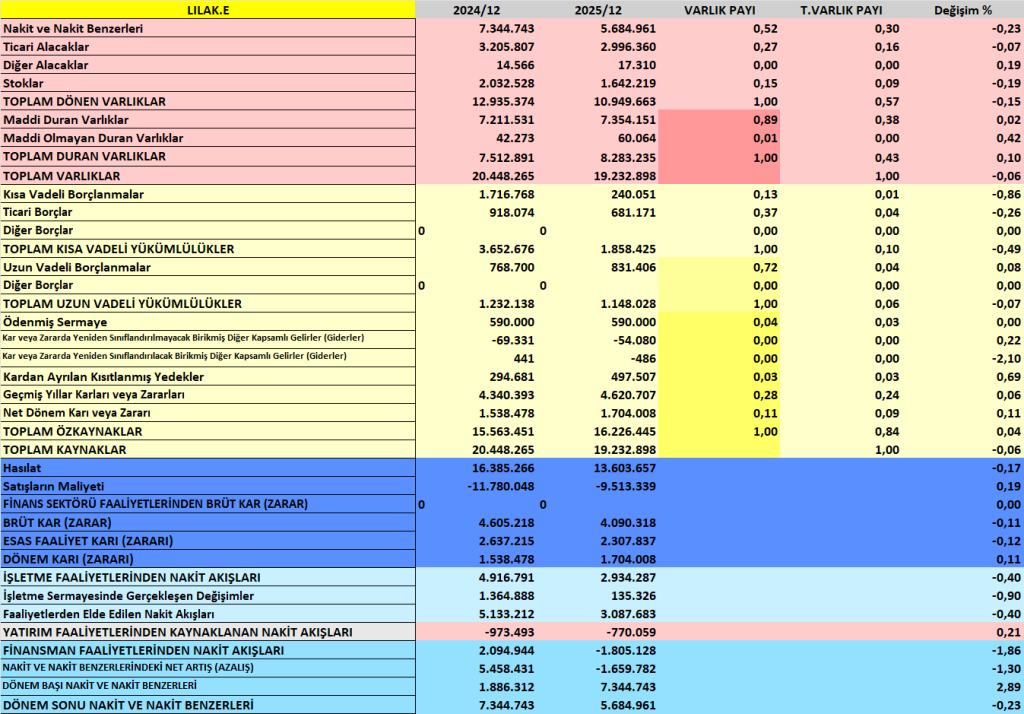
| Kalem | 2025 | 2024 | Değişim | Yorum |
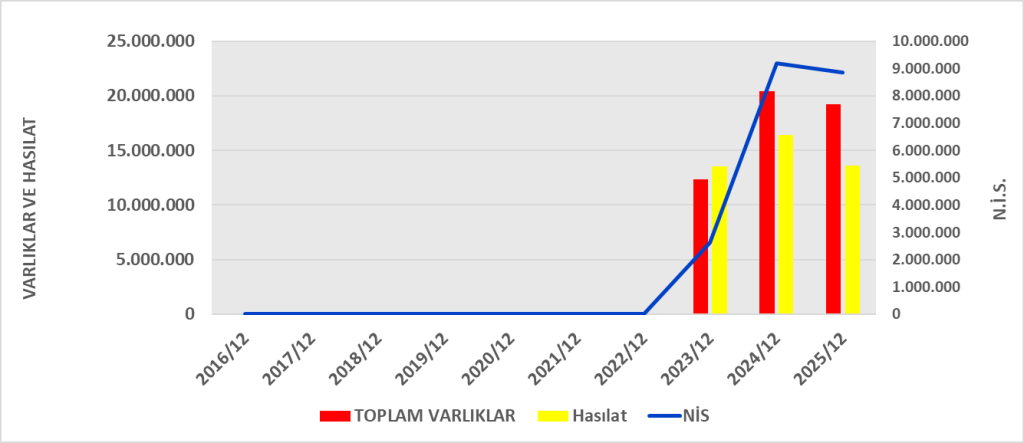
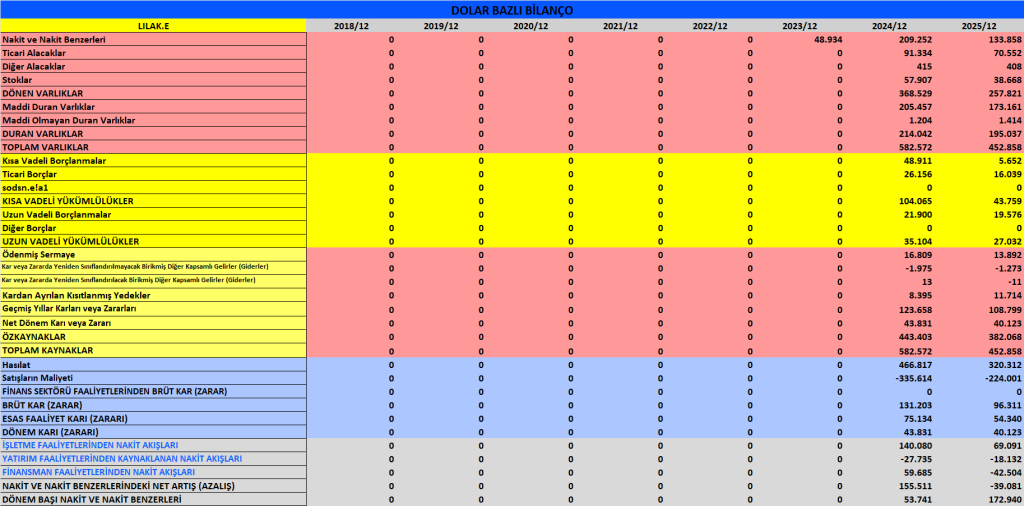
| Toplam Varlıklar | 19.232.898 | 20.448.265 | ▼ %6 | Aktif küçülmesi var |
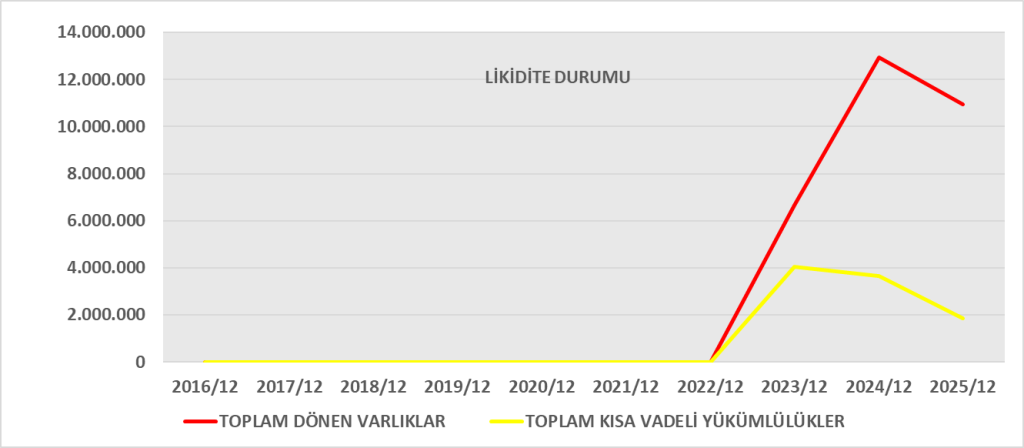
| Dönen Varlıklar | 10.949.663 | 12.935.374 | ▼ %15 | Nakit ve stok azalışı etkili |
| Nakit ve Benzerleri | 5.684.961 | 7.344.743 | ▼ %23 | Güçlü temettü ve borç ödemesi etkili |
| Ticari Alacaklar | 2.996.360 | 3.205.807 | ▼ %7 | Tahsilat performansı iyi |
| Stoklar | 1.642.219 | 2.032.528 | ▼ %19 | Stok yönetimi iyileşmiş |
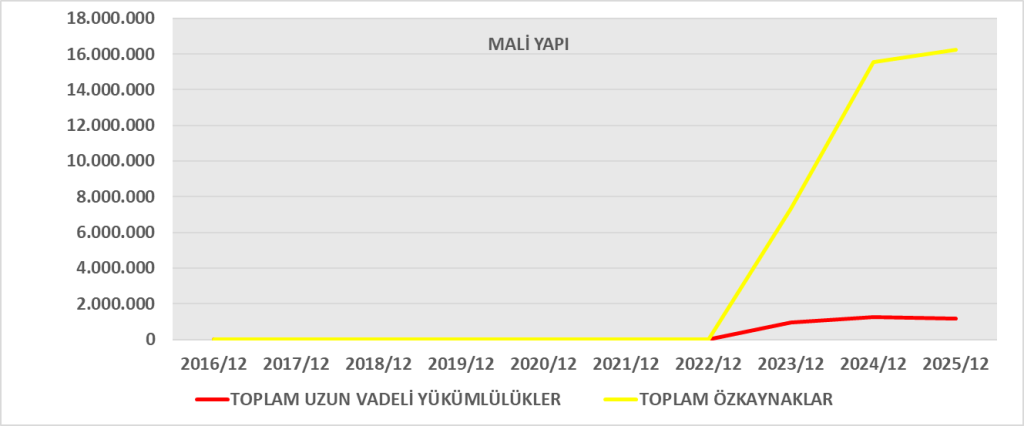
| Toplam Yükümlülükler | 3.006.453 | 4.884.814 | ▼ %38 | Borçluluk ciddi düşmüş |
| Kısa Vadeli Borçlar | 1.858.425 | 3.652.676 | ▼ %49 | Borç azaltımı dikkat çekici |
| Uzun Vadeli Borçlar | 1.148.028 | 1.232.138 | ▼ %7 | Dengeli yapı |
| Özkaynaklar | 16.226.445 | 15.563.451 | ▲ %4 | Kar artışı destekli |
| Oran | 2025 | 2024 | Yorum |
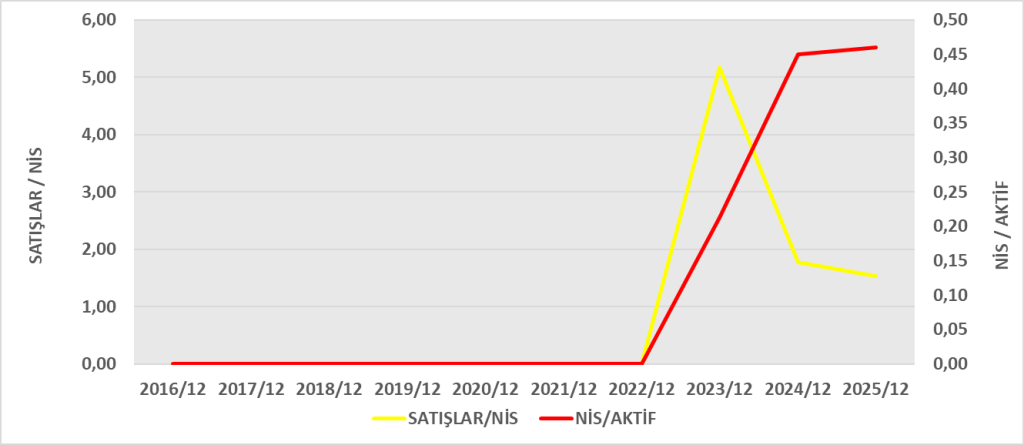
| Cari Oran | 5,89 | 3,54 | Çok güçlü likidite |
| Borç / Aktif | %15,6 | %23,9 | Risk azalmış |
| Borç / Özkaynak | %18,5 | %31,4 | Finansal kaldıraç düşmüş |
| Net Nakit Pozisyonu | ~4,6 milyar TL | ~4,2 milyar TL | Nakit fazlası şirket |
Bilanço Yorumu:
- Şirket çok güçlü bir likiditeye sahip
- Borçluluk dramatik şekilde düşmüş
- Net nakit pozisyonu korunuyor
- Finansal risk oldukça düşük
GELİR TABLOSU ANALİZİ
| Kalem | 2025 | 2024 | Değişim | Yorum |
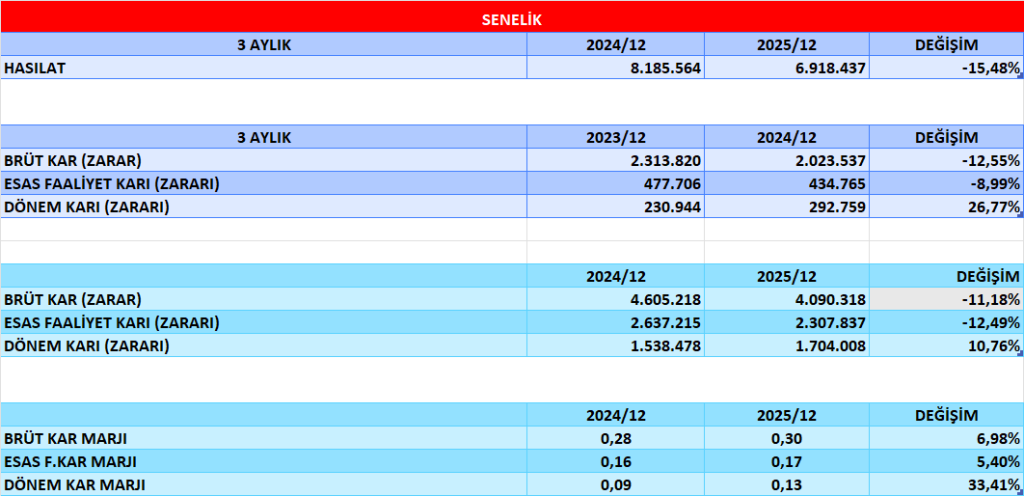
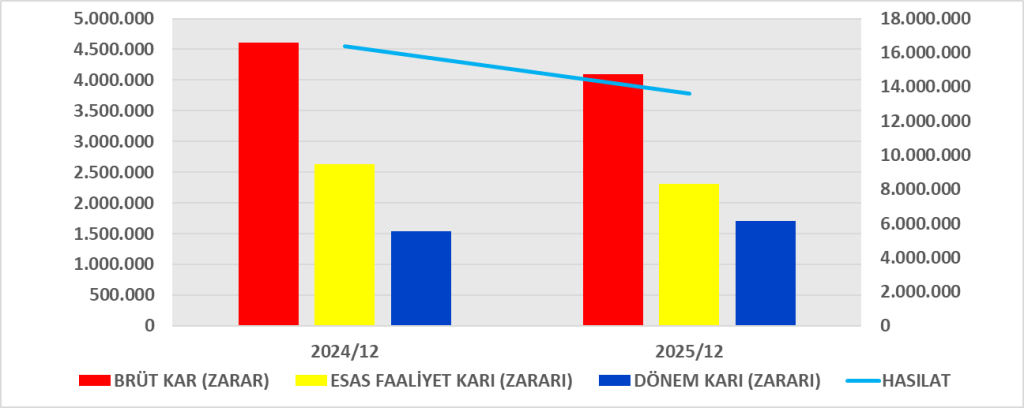
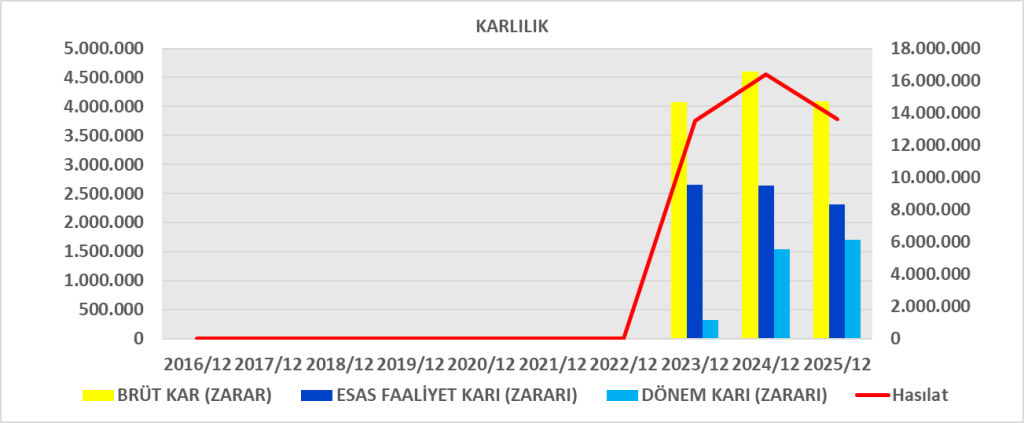
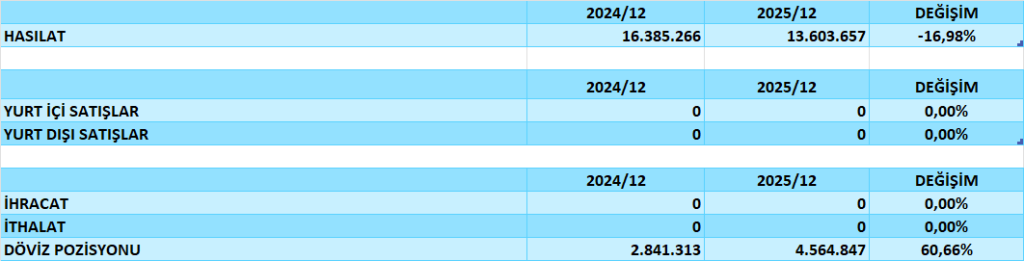
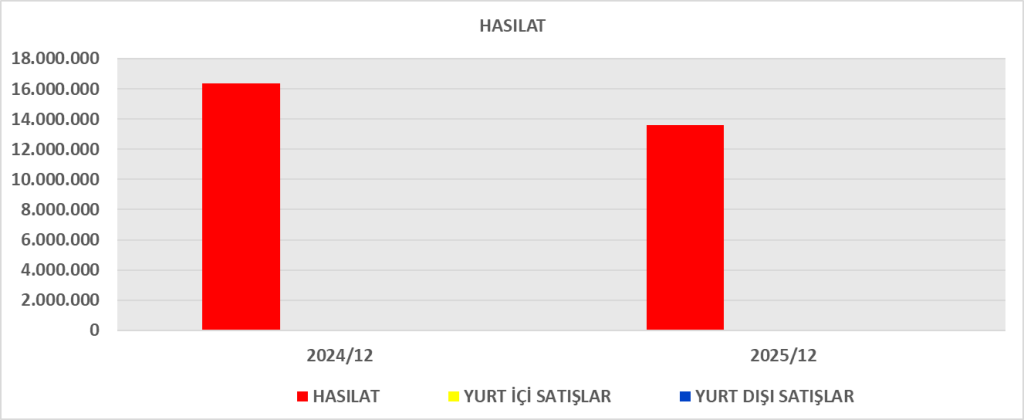
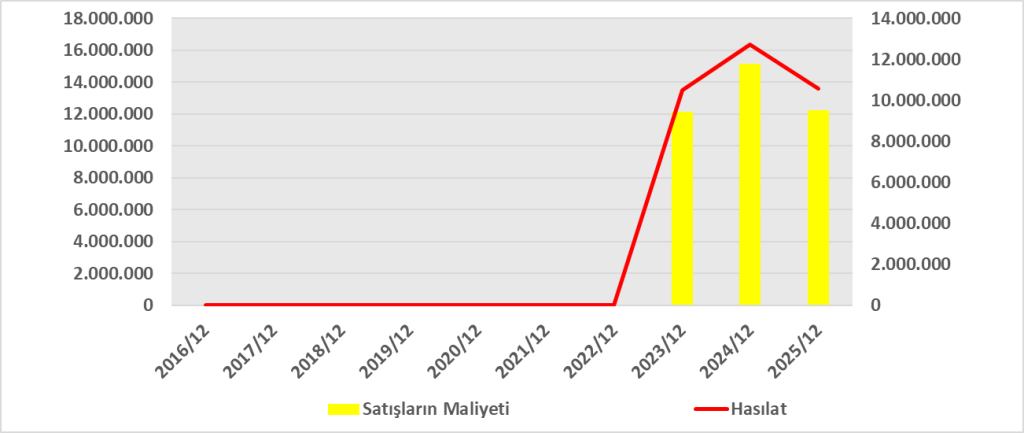
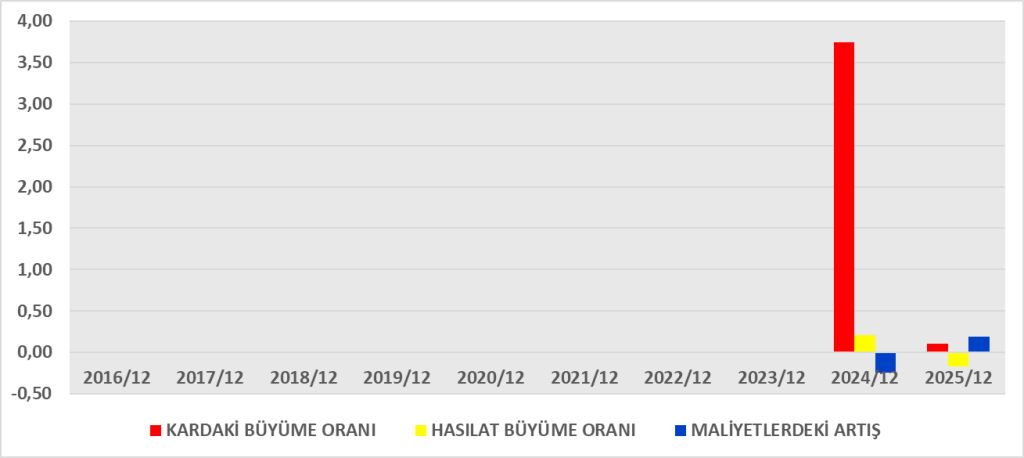
| Hasılat | 13.603.657 | 16.385.266 | ▼ %17 | Reel daralma var |
| Brüt Kar | 4.090.318 | 4.605.218 | ▼ %11 | Marj baskısı |
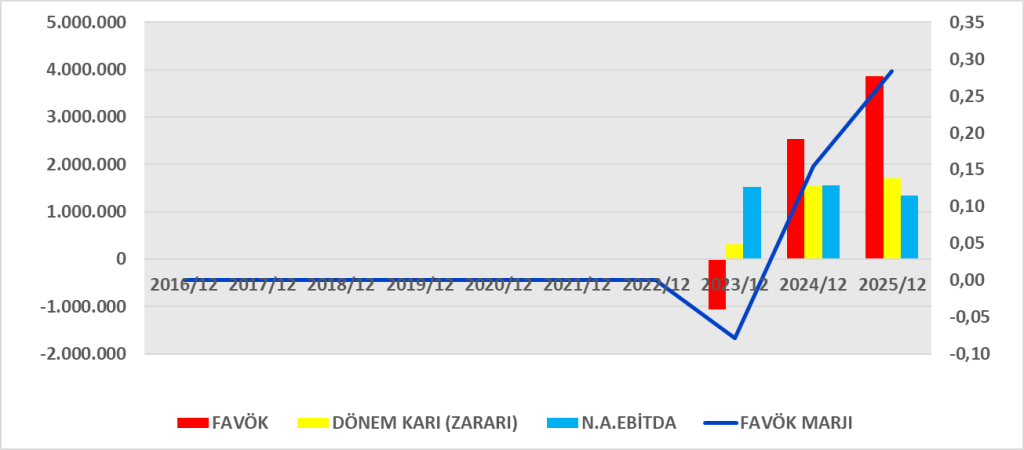
| Esas Faaliyet Karı | 2.307.837 | 2.637.215 | ▼ %12 | Operasyonel zayıflama |
| Net Kar | 1.704.008 | 1.538.478 | ▲ %11 | Vergi avantajı etkili |
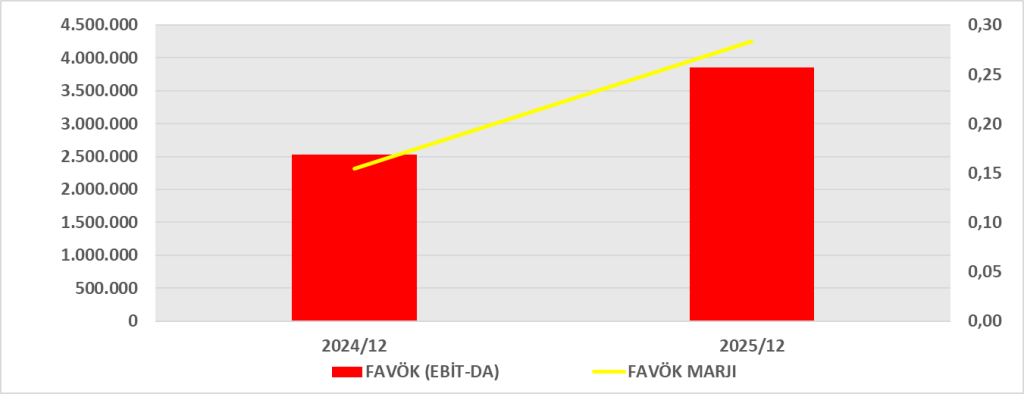
| FAVÖK (yaklaşık) | ~3,1 milyar | ~3,6 milyar | ▼ | Operasyonel düşüş |
| Oran | 2025 | 2024 | Yorum |
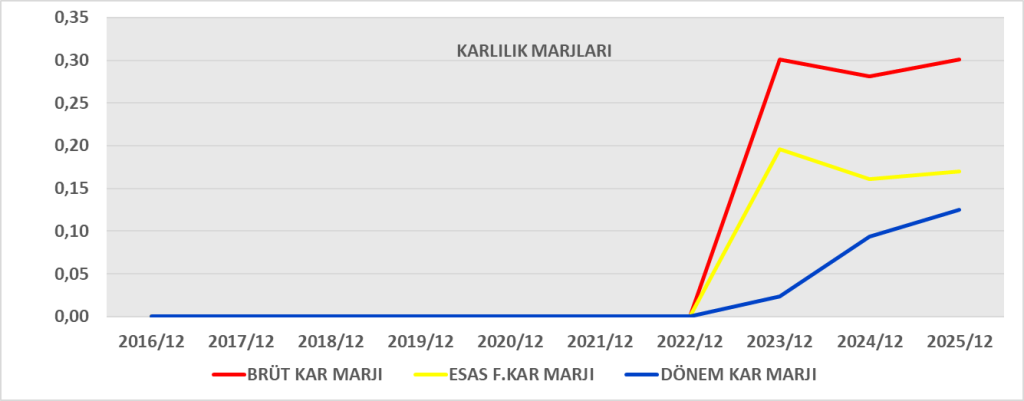
| Brüt Kar Marjı | %30 | %28 | Hafif iyileşme |
| Faaliyet Kar Marjı | %17 | %16 | Stabil |
| Net Kar Marjı | %12,5 | %9,4 | Güçlü artış |
| ROA | %8,9 | %7,5 | Verimlilik artmış |
| ROE | %10,5 | %9,9 | Özsermaye getirisi iyileşmiş |
Gelir Tablosu Yorumu:
- Satış hacmi daralmış
- Operasyonel kar düşmüş
- Ancak net kar artmış (vergi ve finansal gelir katkısı)
- Net marj belirgin iyileşmiş
- Enflasyon muhasebesi etkisi mevcut
NAKİT AKIŞ ANALİZİ
| Kalem | 2025 | 2024 | Yorum |
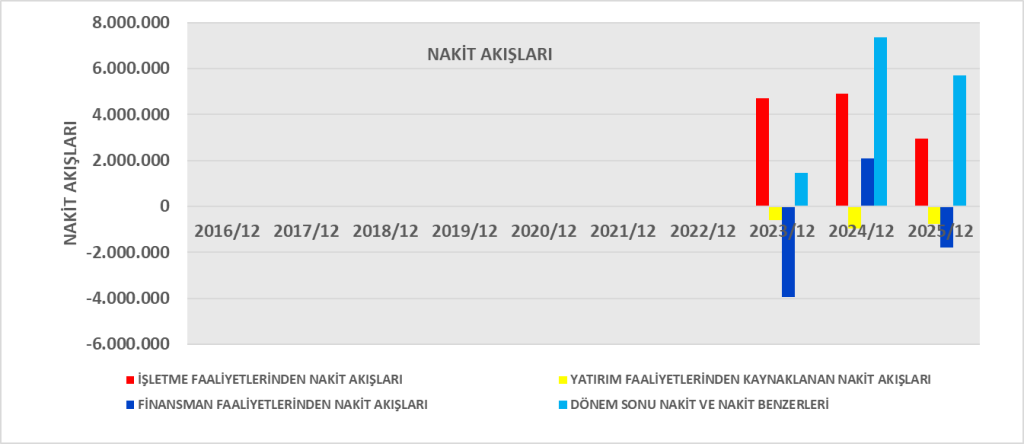
| İşletme Faaliyetlerinden Nakit | 2.934.287 | 4.916.791 | ▼ |
| Yatırım Faaliyetleri | -1.055.498 | -973.493 | Yatırım devam |
| Finansman Faaliyetleri | -1.805.128 | 2.094.944 | Borç ödeme & temettü |
| Net Nakit Değişimi | -1.659.782 | +5.458.431 | Nakit azalışı |
YORUM
- Şirket net nakit fazlası olan sağlam bir bilanço yapısına sahip
- Operasyonel karlılıkta daralma var
- Ancak finansal yapı güçlenmiş
- Temettü dağıtımı yüksek
- Enflasyon muhasebesi etkileri görülüyor
- Defansif bir bilanço yapısı mevcut
Kar – CFO İlişkisi
| 2025 | 2024 |
| CFO / Net Kar | 1,72x | 3,19x |
Yorum:
- CFO, net karın %72 üzerinde.
- Muhasebe karı nakde dönüşüyor.
- Kar kalitesi güçlü.
Kar – FCF İlişkisi
| 2025 | 2024 |
| FCF / Net Kar | 1,19x | 2,61x |
Yorum:
- 2025’te serbest nakit akışı net karın üzerinde.
- Şirket gerçek nakit üretiyor.
- CAPEX seviyesi makul.
GENEL DEĞERLENDİRME
Pozitif Noktalar:
- Net kar nakde dönüşüyor.
- FCF pozitif ve güçlü.
- Temettü ödemesine rağmen nakit üretimi var.
- Borç azaltımı finanse edilmiş.
Dikkat Edilecek Nokta:
- CFO’da düşüş var (ancak 2024 anormal yüksek bazlı).
- Net parasal pozisyon kayıpları karı etkiliyor.
YORUM
- Operasyonel olarak nakit üreten
- Kar kalitesi yüksek
- Yatırım sonrası bile güçlü FCF yaratan
- Temettü ve borç ödeyebilen
- Net nakit pozisyonunu koruyan
bir yapıdadır.
Bu tablo finansal açıdan sağlıklı ve defansif bir şirket profilidir.