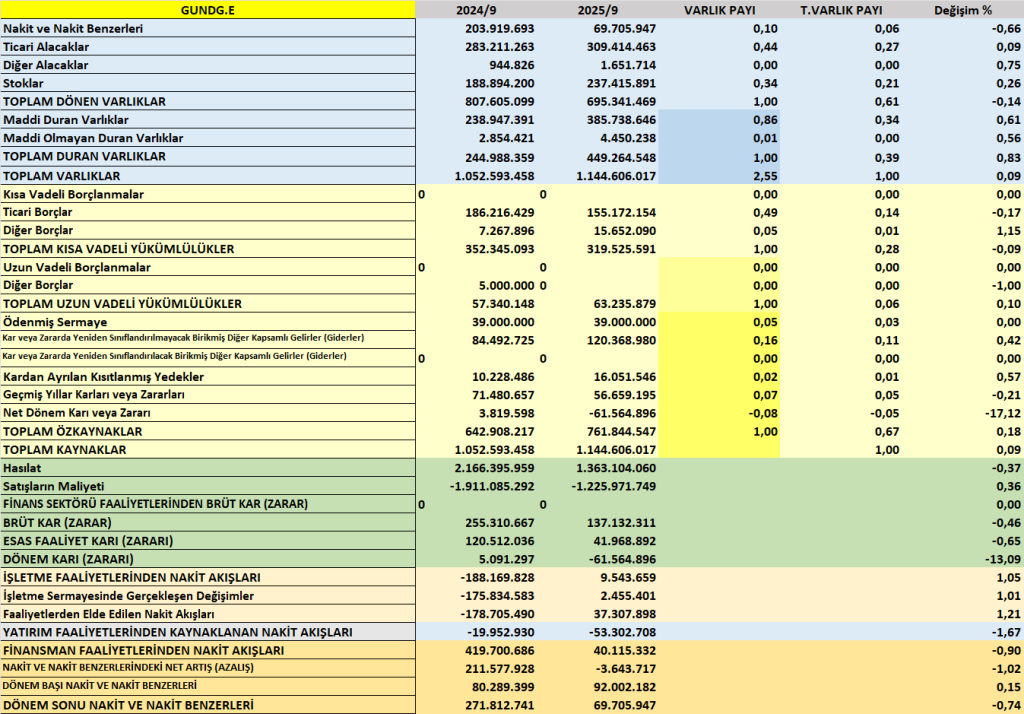
GÜNDOĞDU GIDA SÜT ÜRÜNLERİ SANAYİ VE DIŞ TİCARET A.Ş.
Varlıklar
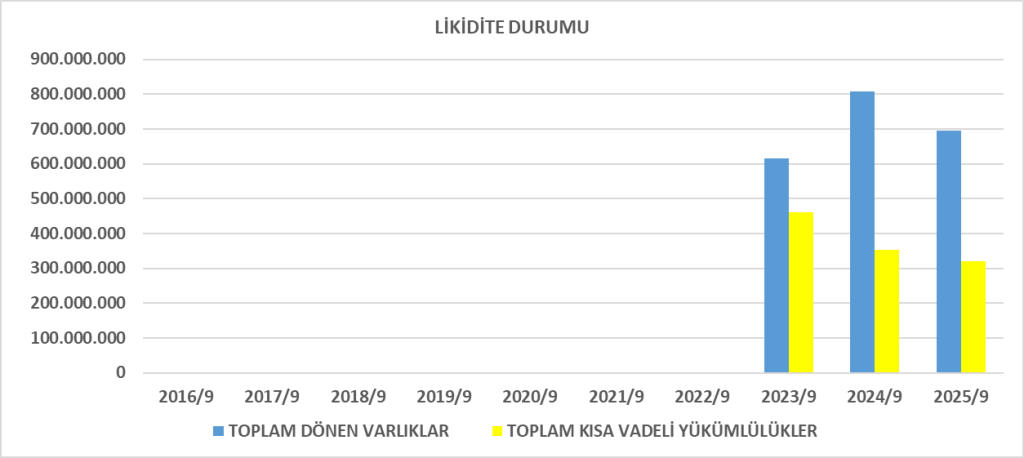
Dönen Varlıklar
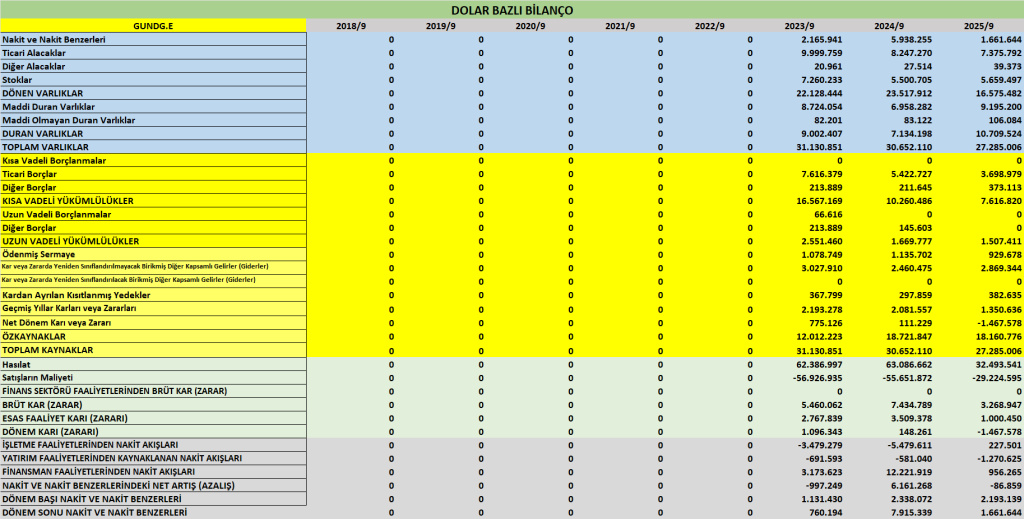
- 847,8 mn TL → 695,3 mn TL (%18 düşüş)
- Düşüşün ana sebepleri:
- Peşin ödenmiş giderlerde sert azalma: 95,7 mn TL → 38,8 mn TL
- Ticari alacaklarda düşüş: 361,2 mn TL → 309,4 mn TL
- Stoklarda hafif azalma: 247,2 mn TL → 237,4 mn TL
- Nakitlerde düşüş: 92,0 mn → 69,7 mn TL
Yorum:
İşletme sermayesi daralmış, satış hacmi ve operasyonel aktivite önceki yıla göre zayıflamış. Nakit pozisyonu da zayıflamış.
Duran Varlıklar
- 364,3 mn TL → 449,3 mn TL (%23 artış)
- Artışın sebebi:
- Maddi duran varlık yatırımları (355,5 → 385,7 mn TL)
- Peşin ödenmiş giderlerde duran varlıklarda yeni kalem (56,1 mn TL)
Yorum:
Şirket yatırım ağırlıklı bir dönem geçirmiş, ancak gelir tablosundaki büyük zarar bu yatırımların geri dönüşünü desteklemediği için finansal risk artmış.
Yükümlülükler
Kısa Vadeli Yükümlülükler
- 310,3 mn TL → 319,5 mn TL (sabit, hafif artış)
- Dikkat çeken kalemler:
- Diğer finansal yükümlülükler 15,2 → 54,3 mn TL (çok ciddi artış)
- Ticari borçlar 150,7 → 155,1 mn TL
- Diğer borçlar 54,2 → 15,6 mn TL (azalmış)
Yorum:
Kısa vadeli finansal baskı artmış; şirket muhtemelen finansman ihtiyacını artan kısa vadeli kaynaklarla karşılıyor.
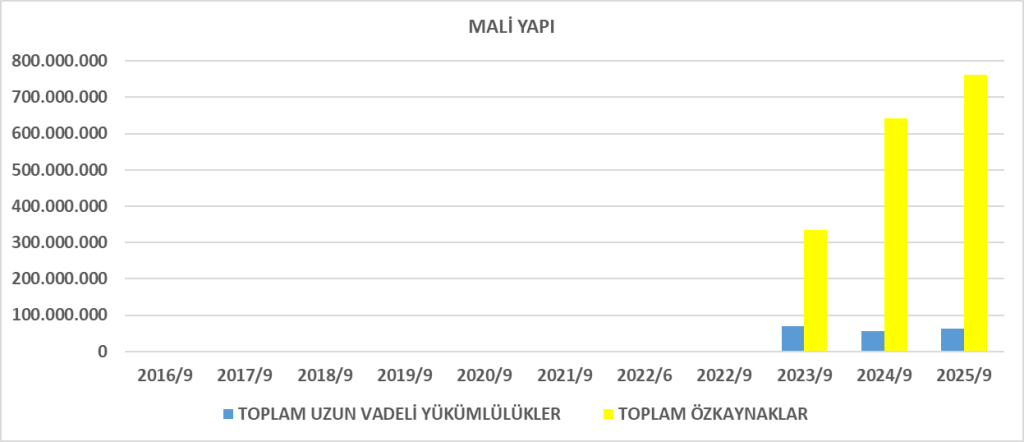
Uzun Vadeli Yükümlülükler
- 64,9 mn TL → 63,2 mn TL (hafif düşüş)
Genel yapı sabit; uzun vadeli borç yok.
Özkaynaklar
- 836,9 mn TL → 761,8 mn TL (%9 düşüş)
- Düşüşün ana nedeni:
- Net zarar: -61,6 mn TL
Yorum:
Sermaye güçlü olmasına rağmen zarar sebebiyle özkaynak erimesi başlamış. Uzun vadede zarar devam ederse finansal denge bozulabilir.
GELİR TABLOSU ANALİZİ
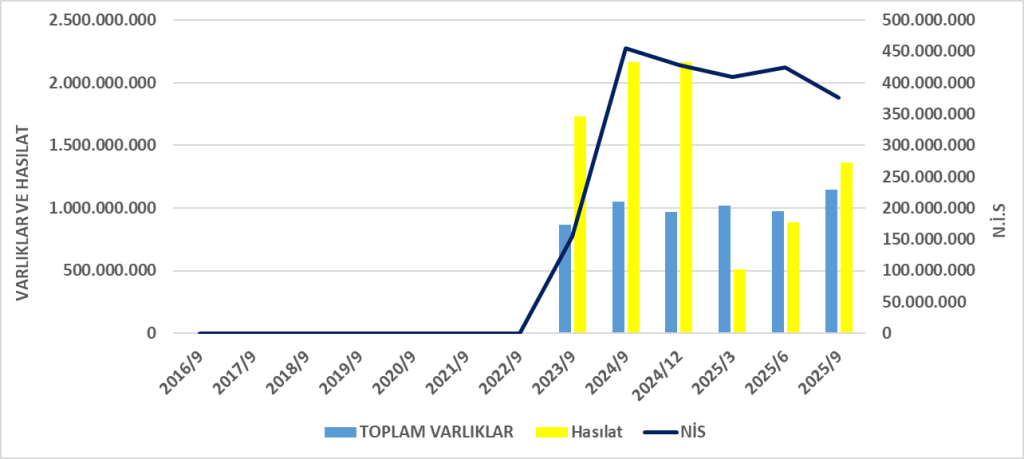
Hasılat
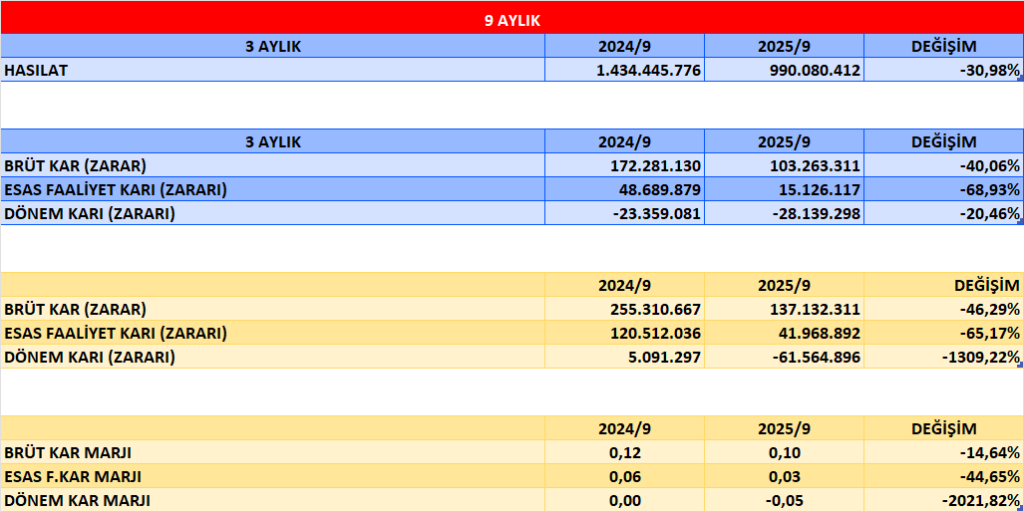
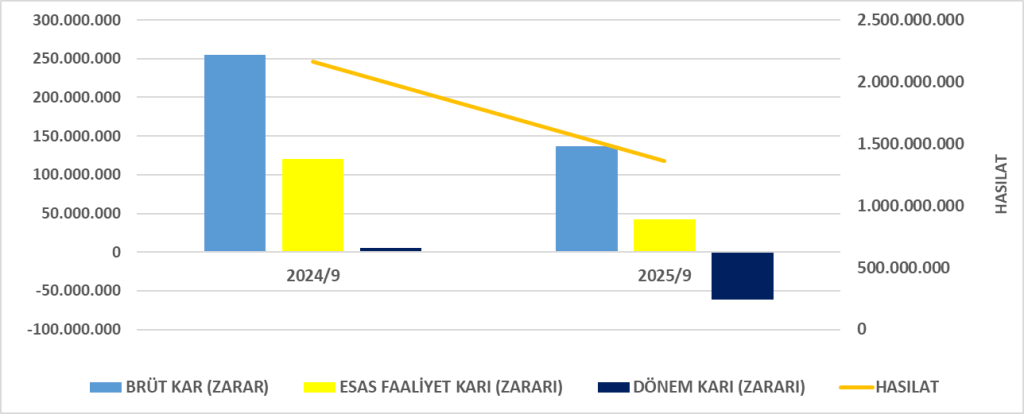
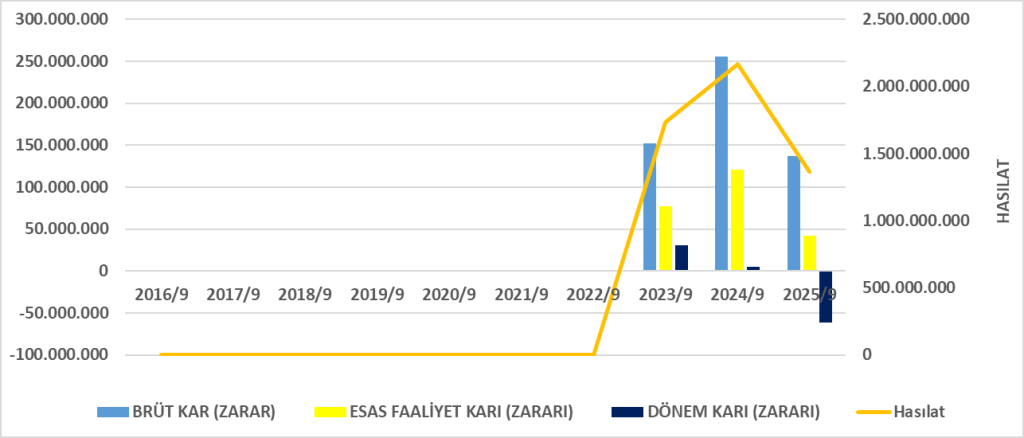
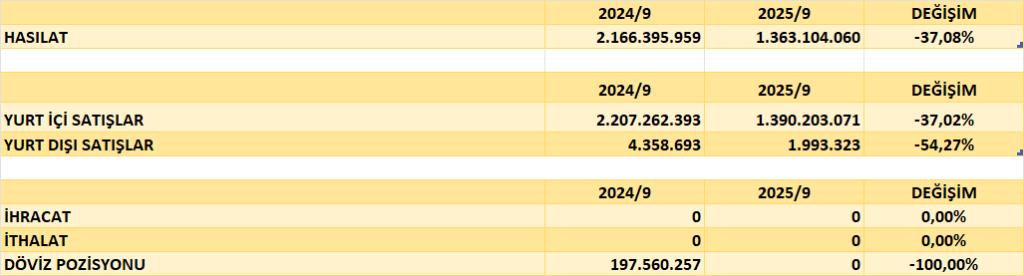
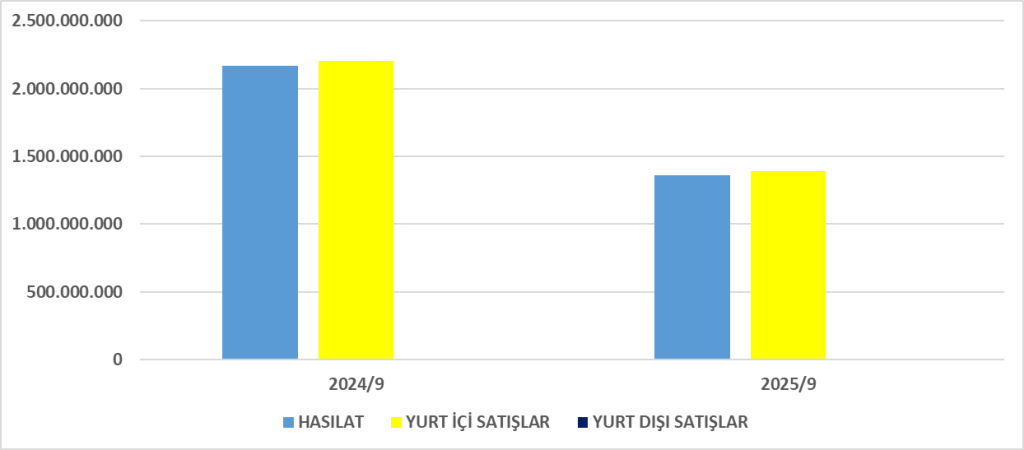
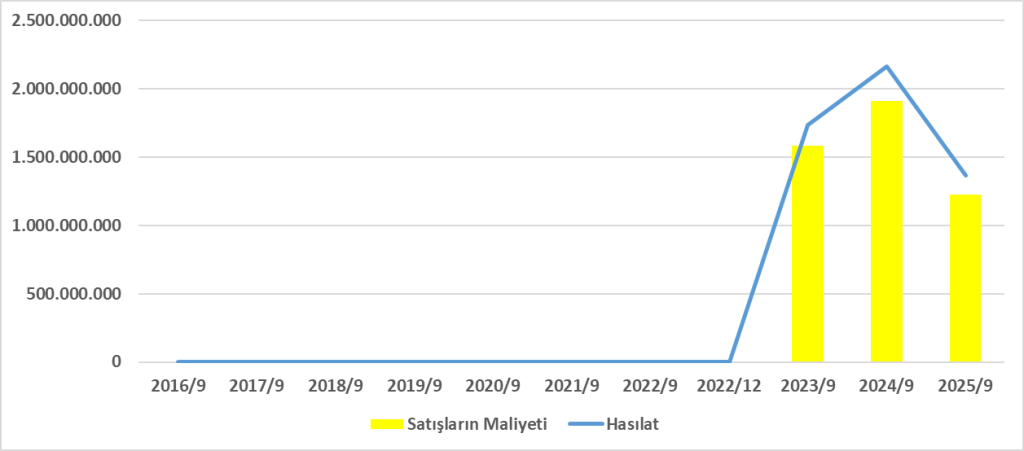
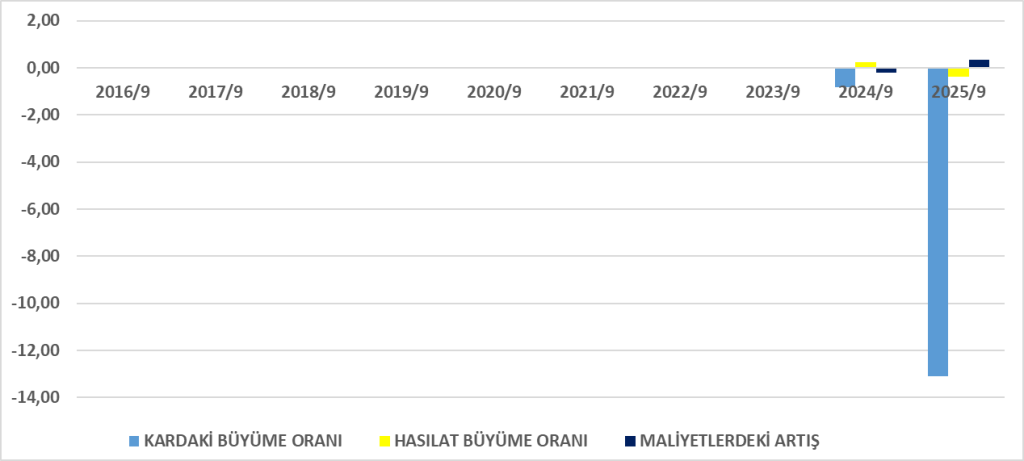
- 2.166 mn TL → 1.363 mn TL (%37 düşüş)
Bu çok sert bir düşüştür. Şirket satış hacmini kaybetmiş veya fiyatlara sıkı baskı gelmiş.
Brüt Kâr
- 255,3 mn TL → 137,1 mn TL (%46 düşüş)
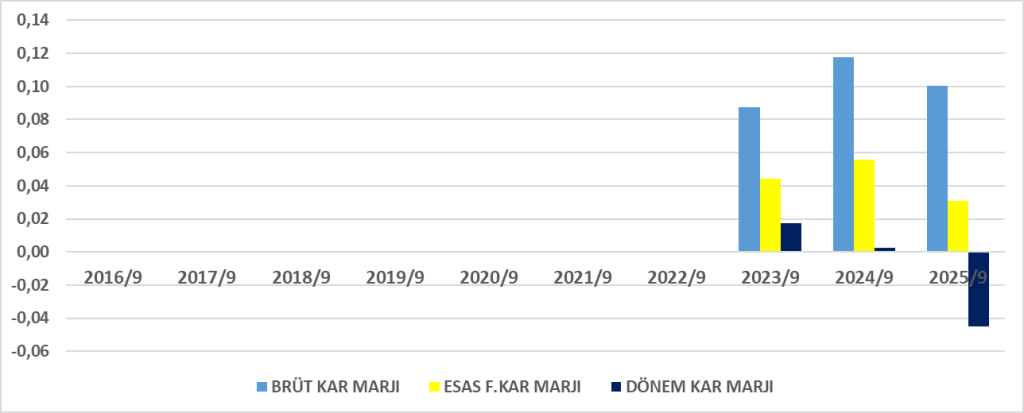
Brüt kâr marjı: - 2024: %11,8
- 2025: %10,0
Maliyet baskısı artmış.
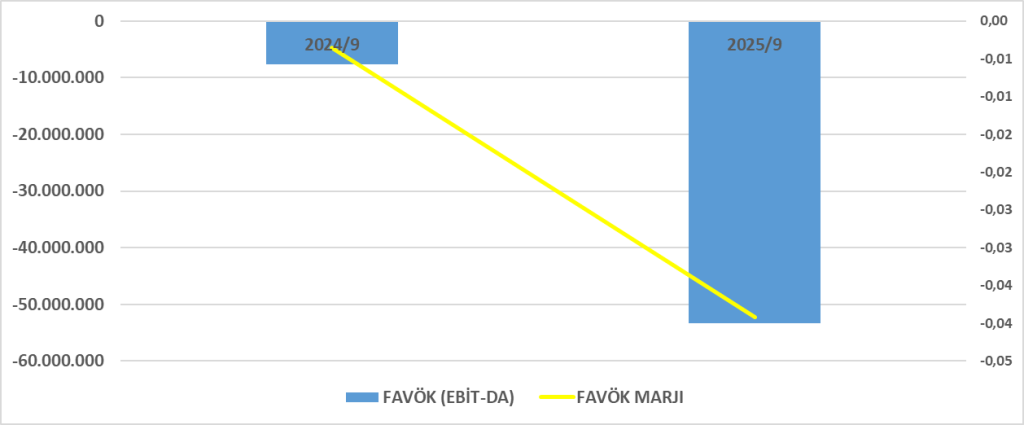
Faaliyet Kârı
- 120,5 mn TL → 42,0 mn TL (%65 düşüş)
Pazarlama ve genel yönetim giderleri hasılat düşüşüne rağmen yüksek kalmış.
Finansman ve Parasal Kayıplar
- Finansman giderleri: 5,7 → 7,9 mn TL
- Net parasal pozisyon kaybı: -78,7 → -83,1 mn TL
Enflasyon muhasebesi nedeniyle en büyük darbeyi şirket parasal kayıplardan alıyor.
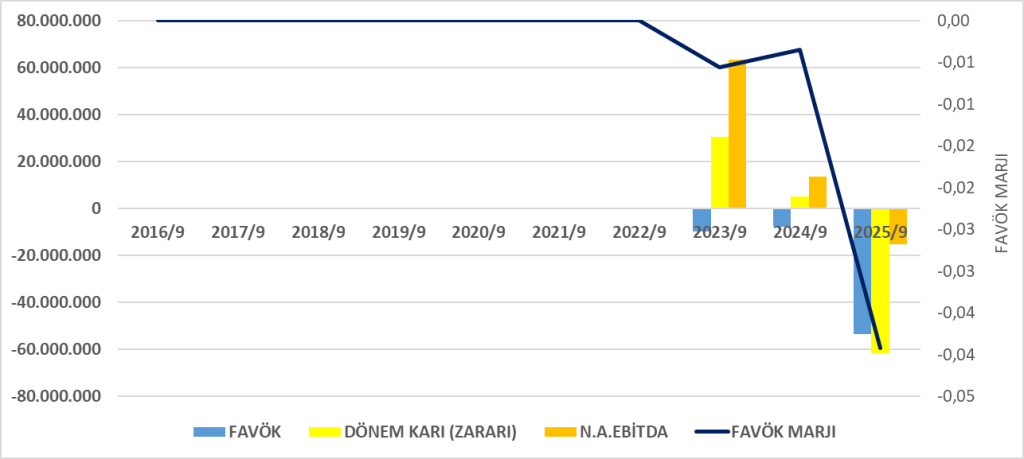
Net Dönem Karı/Zararı
- 2024: +5,09 mn TL
- 2025: -61,56 mn TL
Şirket çok sert bir kârlılık bozulması yaşıyor.
NAKİT AKIŞ TABLOSU ANALİZİ
Faaliyet Nakit Akışı
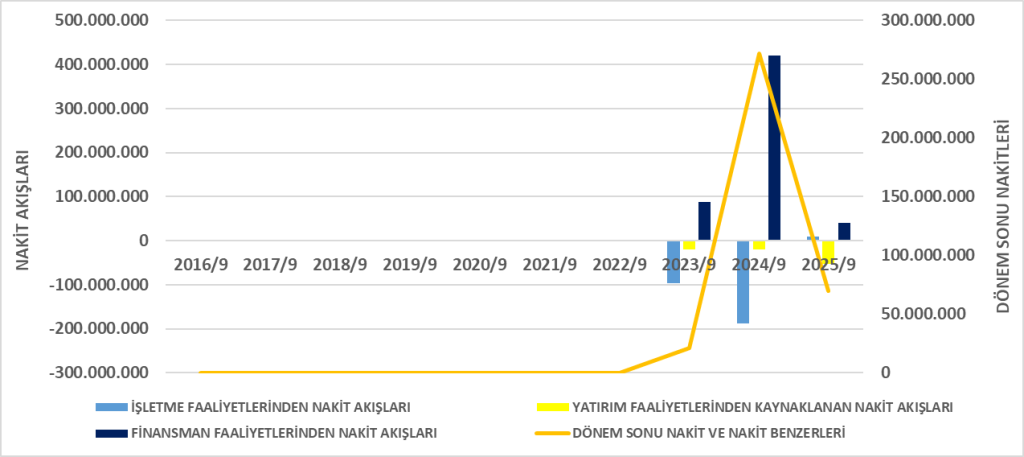
- -188,1 mn TL → +9,5 mn TL
Bu aslında iyi bir gelişmedir:
- İşletme sermayesindeki sert bozulma 2024’te büyük nakit çıkışı yaratıyordu.
- 2025’te şirket faaliyetlerden pozitif nakit üretmeye dönmüş.
Ancak:
- Pozitif nakit akışı çok düşük, kârı desteklemiyor.
Yatırım Nakit Akışı
- -19,9 mn TL → -53,3 mn TL
Şirket yatırımlarını artırmış.
Bu dönemde zarar ettiği için yatırımların geri dönüş riski arttı.
Finansman Nakit Akışı
- 419,7 mn TL → 40,1 mn TL
2024’te dev sermaye artırımı ve borçlanma vardı.
2025’te finansman desteği ciddi şekilde azalmış.
Nakit Değişimi
- Dönem Sonu Nakit:
271,8 mn TL → 69,7 mn TL
Nakit pozisyonunda dramatik zayıflama (%74 düşüş).
GENEL DEĞERLENDİRME
Olumlu Noktalar
- Sermaye güçlü (özsermaye 762 mn TL).
- Faaliyetler 2025’te yeniden pozitif nakit üretmiş.
- Stok ve alacak yönetiminde iyileşme var.
- Yatırımlar uzun vadede potansiyel yaratabilir.
Olumsuz Noktalar
- Satışlar %37 düştü.
- Net zarar çok yüksek (-61,6 mn TL)
- Parasal pozisyon kayıpları şirketi eritiyor.
- Nakitlerde büyük erime var (92 → 70 mn TL).
- Diğer finansal yükümlülüklerde sert artış (15 → 54 mn TL).
Sonuç
Gündoğdu Gıda, 2025’in ilk 9 ayında:
- Satış hacmi ciddi oranda düşmüş,
- Kârlılık hızlı bozulmuş,
- Nakit pozisyonu zayıflamış,
- Özkaynaklarını eriten bir zarar açıklamıştır.
En büyük problem enflasyon muhasebesi kaynaklı parasal kayıplar ve ciro daralmasıdır.
Faaliyet nakdi pozitif olsa da zarar sürdürülebilir seviyede değildir.
ROA (Aktif Karlılığı)
- Şirket varlıklarını kullanarak kâr üretememiş, aksine zarar üretmiştir.
- –%5,2 çok zayıf bir seviyedir ve işletmenin varlık verimliliğinin düşüşte olduğunu gösterir.
ROE (Özsermaye Karlılığı)
- Şirket ortaklarına negatif getiri sağlamıştır.
- 2024’te kâr eden şirket, 2025’te ciddi zarar açıklamış ve bu durum özkaynak getirisini negatife çekmiştir.
ROIC (Yatırılan Sermaye Getirisi)
- ROIC pozitif ama çok düşük (%4,2)
- Türkiye koşullarında sermaye maliyeti ≥ %30–35 olduğundan şirket sermaye yok ediyor.
- Faaliyet kârı var, ama parasal kayıplar ve gider yükü sonucu net zarar oluşuyor.
DUPONT ANALİZİ
| Bileşen | Durum | Etki |
| Net kâr marjı | Çok kötü (-%4,5) | ROE’yi en çok aşağı çeken |
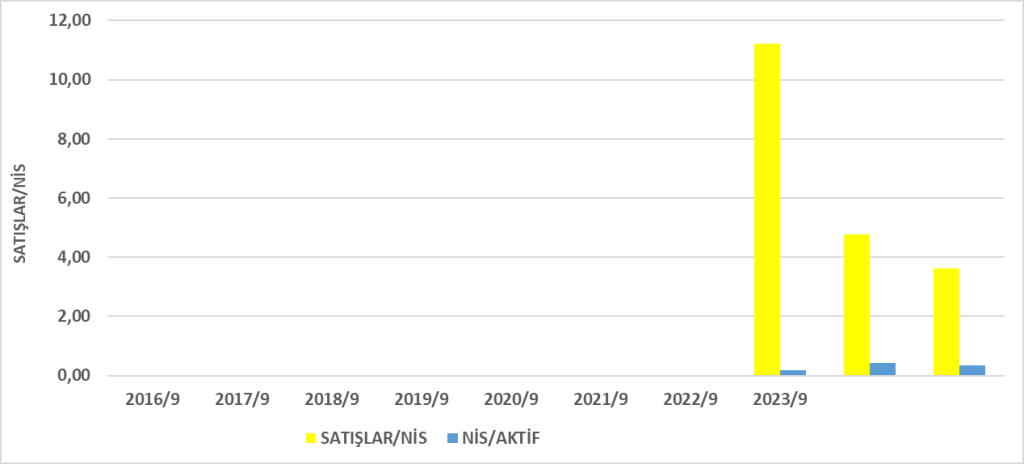
| Varlık devir hızı | Normal (1,16) | Nötr / hafif olumlu |
| Kaldıraç | Düşük (1,47) | Ekstra risk yok ancak getiri artırmıyor |
Sonuç
- Asıl problem satışlardaki düşüş + parasal kayıplar nedeniyle kârlılığın hızla erimesidir.
- Varlık yapısı ve kaldıraç kötü değil, fakat kârlılık dramatik şekilde bozulduğu için ROE negatife dönmüş.
GENEL SONUÇ
- ROA = –%5,2 → Varlıklar zarar üretiyor
- ROE = –%7,7 → Ortaklar için negatif getiri
- ROIC = %4,2 → Sermaye maliyetinin çok altında
- DuPont: Sorunun kaynağı net kâr marjı
Şirketin satış ve kârlılık performansı düzelmezse finansal yapı uzun vadede zarar görebilir.