

BALSU GIDA SANAYİ VE TİCARET A.Ş.
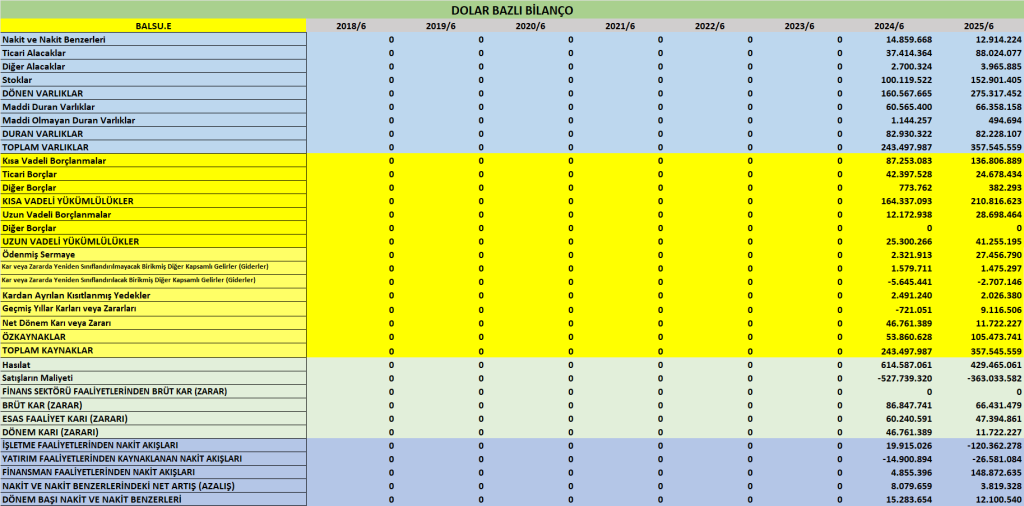
Bilanço (Finansal Durum Tablosu) Analizi
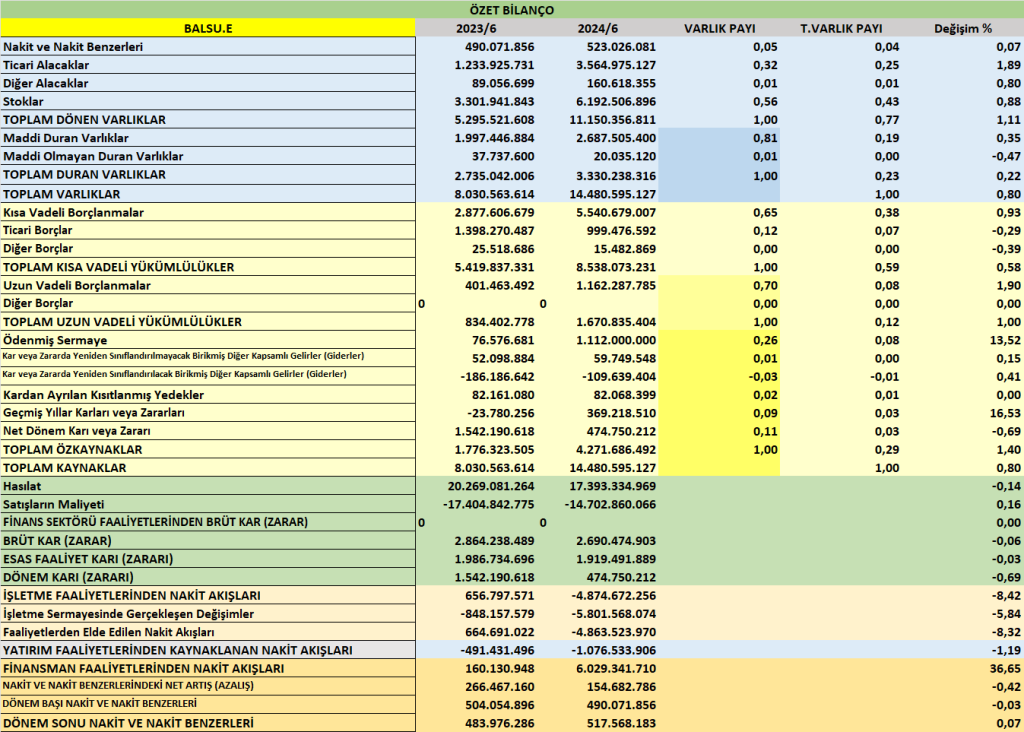
| Kalem | 2025 (TL) | 2024 (TL) | Değişim (%) |
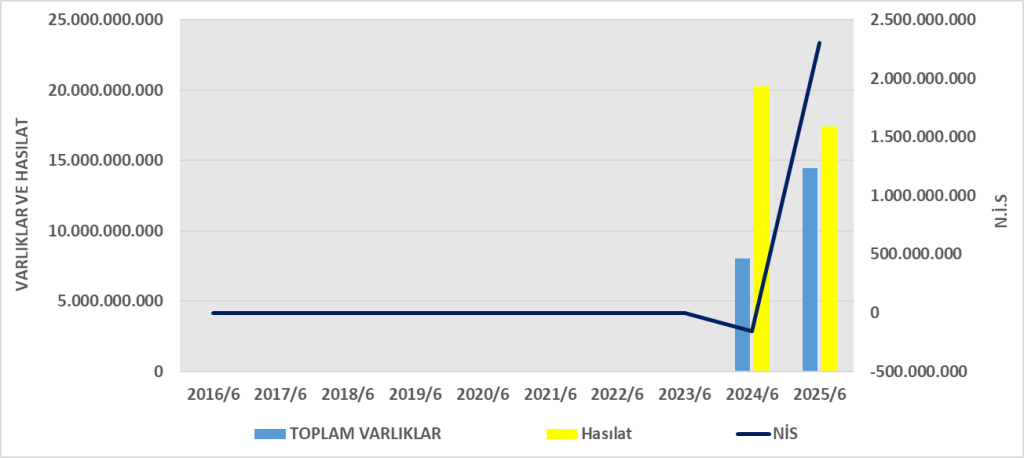
| Toplam Varlıklar | 14.480.595.127 | 8.030.563.614 | +80% |
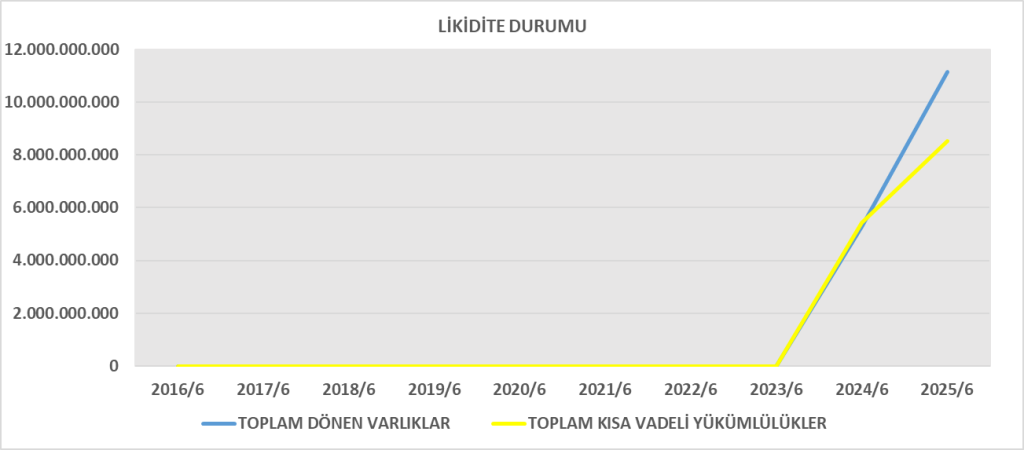
| Dönen Varlıklar | 11.150.356.811 | 5.295.521.608 | +111% |
| Duran Varlıklar | 3.330.238.316 | 2.735.042.006 | +22% |
| Kısa Vadeli Yükümlülükler | 8.538.073.231 | 5.419.837.331 | +58% |
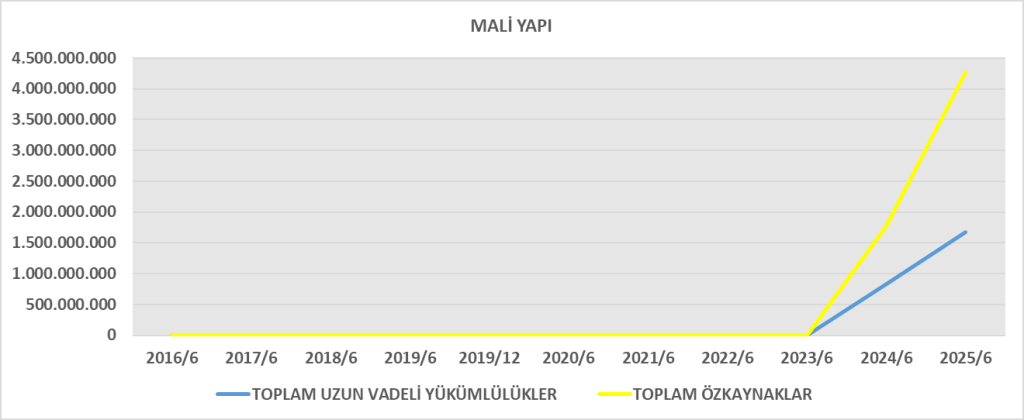
| Uzun Vadeli Yükümlülükler | 1.670.835.404 | 834.402.778 | +100% |
| Özkaynaklar | 4.271.686.492 | 1.776.323.505 | +141% |
Yorum:
- Aktif büyüklüğü yaklaşık %80 artmış; şirket ciddi bir genişleme ve yatırım döneminde.
- Stoklar 3,3 milyardan 6,2 milyar TL’ye çıkmış, bu üretim artışı veya talep beklentisine bağlı stok birikimini gösteriyor.
- Borçlanmalar da ciddi artış göstermiştir; kısa + uzun vadeli toplam finansal borç 6,7 milyar TL civarında.
- Ancak özkaynak artışı (%141), borç artışına göre daha yüksek, bu da sermaye artırımı ve kâr birikimi sayesinde finansal sağlamlığın güçlendiğini gösteriyor.
- Borç/Özkaynak oranı ≈ 10.208.908.635 / 4.271.686.492 ≈ 2,39 — önceki yıl 3,52 idi → borçlanma göreceli olarak azalmış.
Gelir Tablosu Analizi
| Kalem | 2025 (TL) | 2024 (TL) | Değişim (%) |
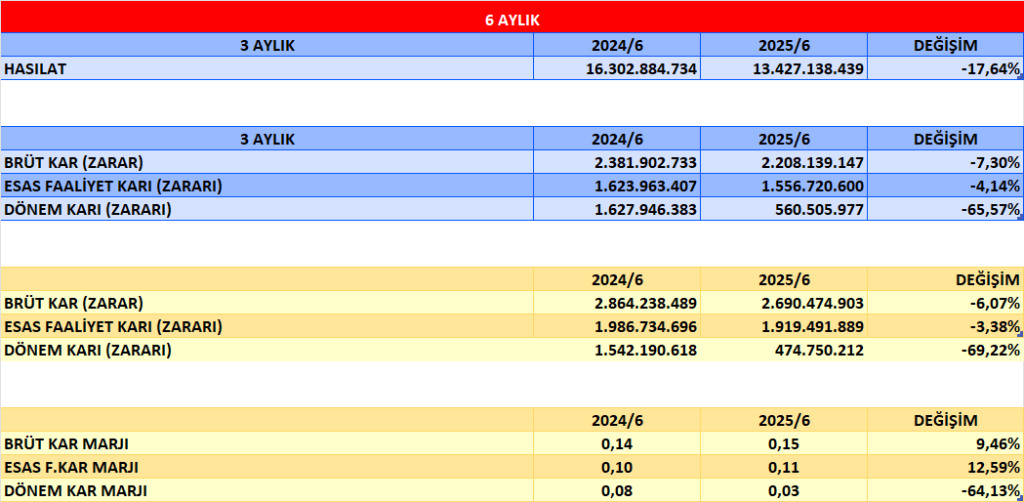
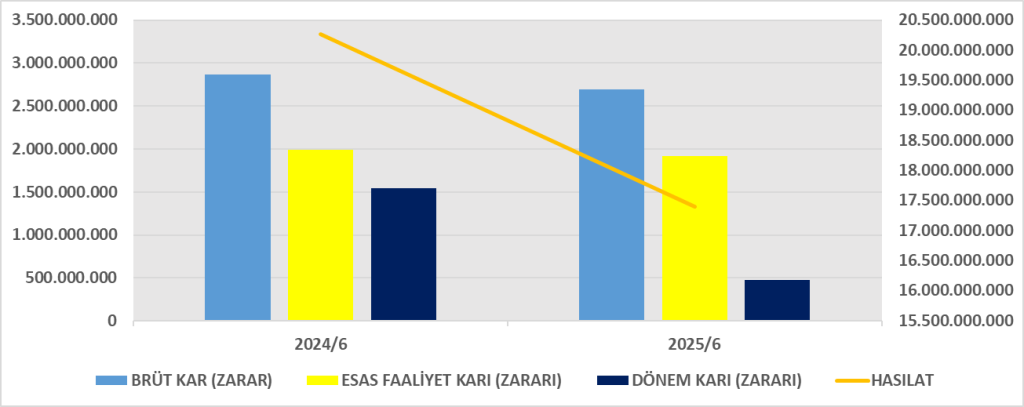
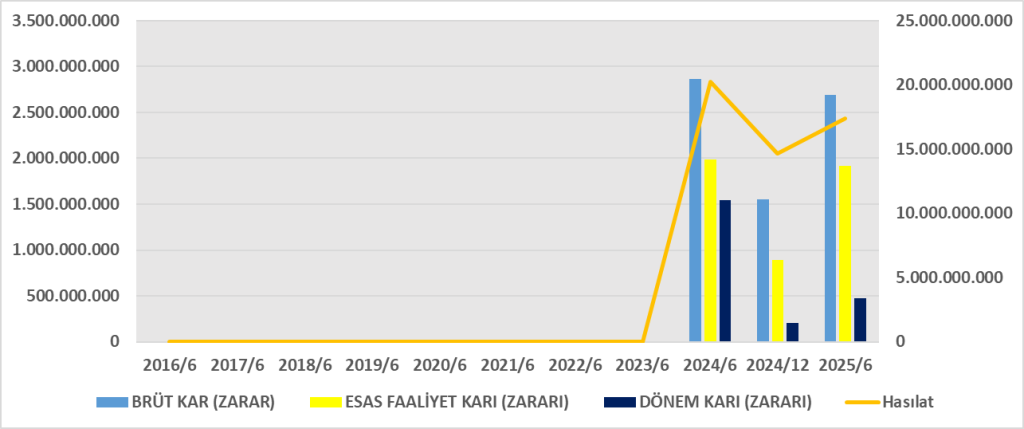
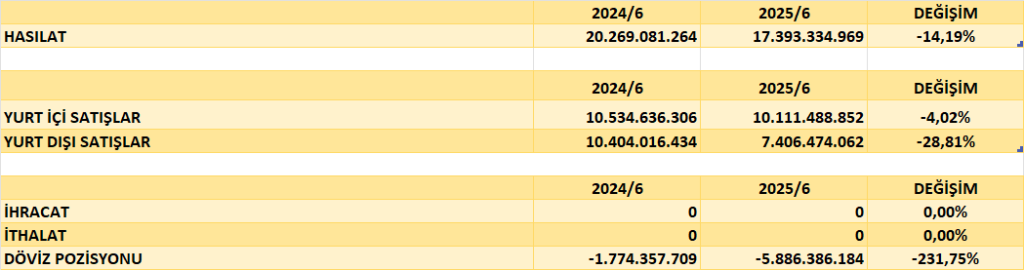
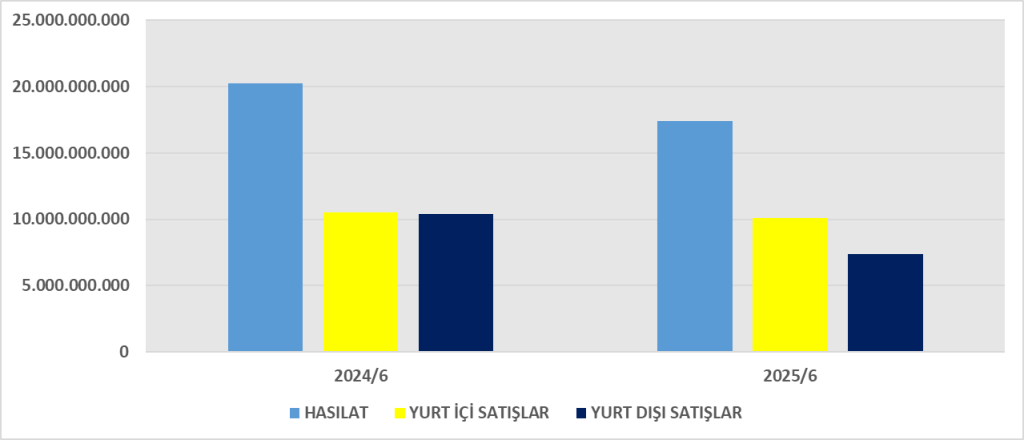
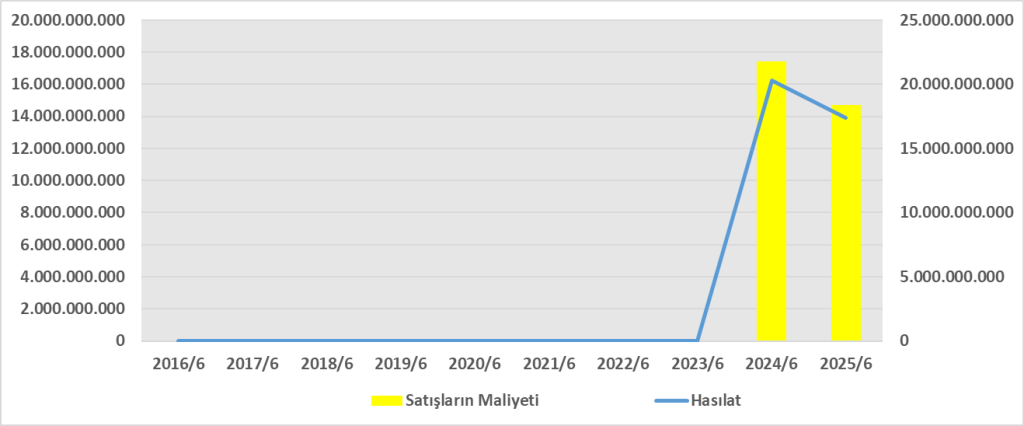
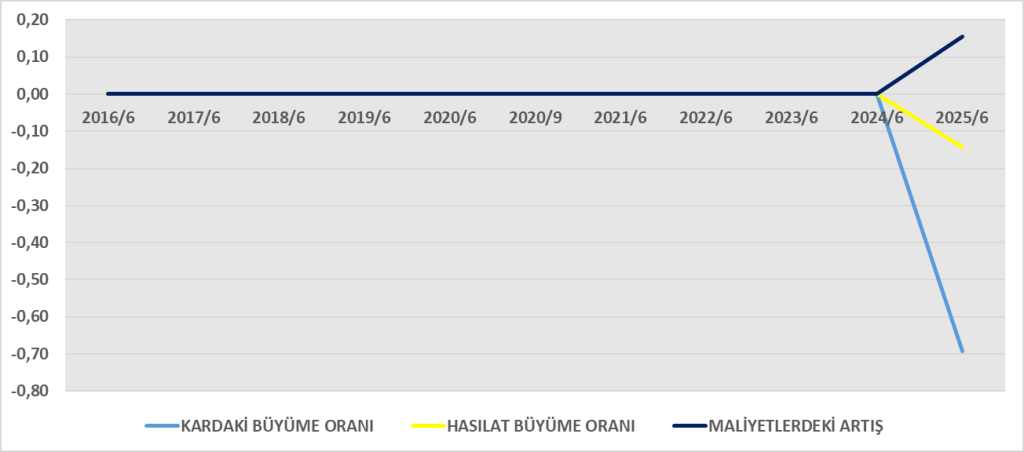
| Hasılat | 17.393.334.969 | 20.269.081.264 | -14% |
| Brüt Kâr | 2.690.474.903 | 2.864.238.489 | -6% |
| Esas Faaliyet Kârı | 1.919.491.889 | 1.986.734.696 | -3% |
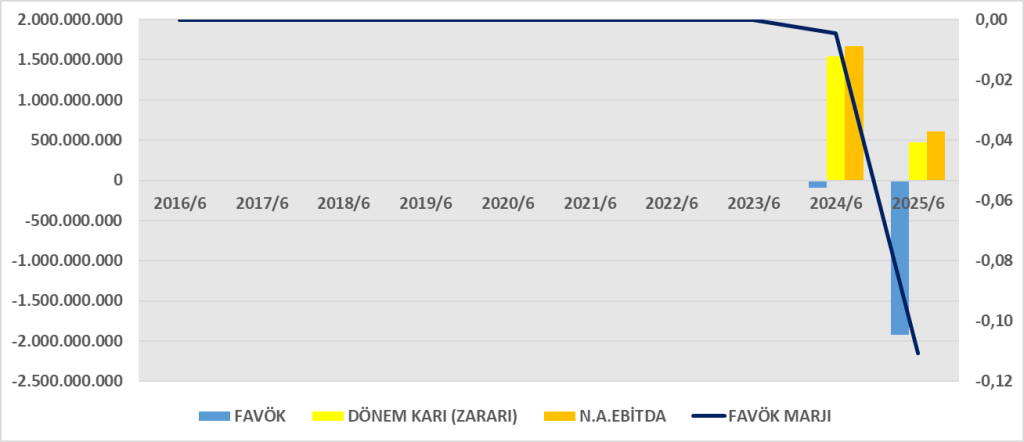
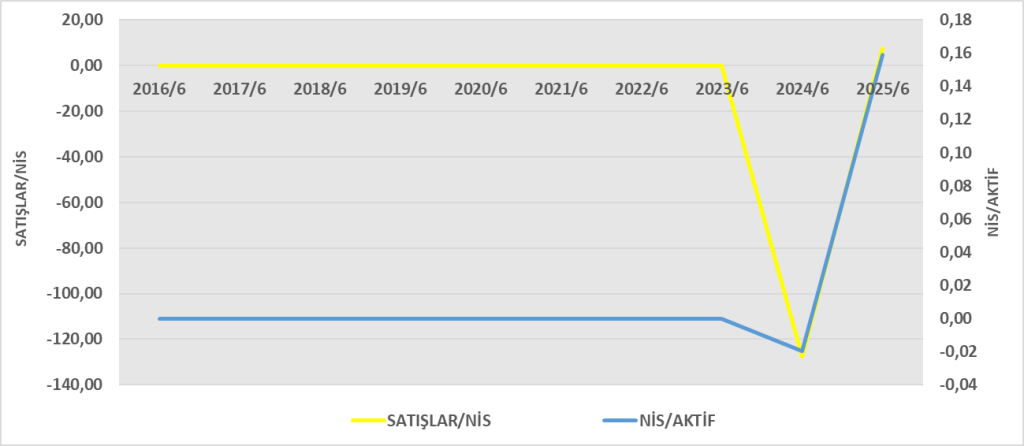
| Dönem Net Kârı | 474.750.212 | 1.542.190.618 | -69% |
Yorum:
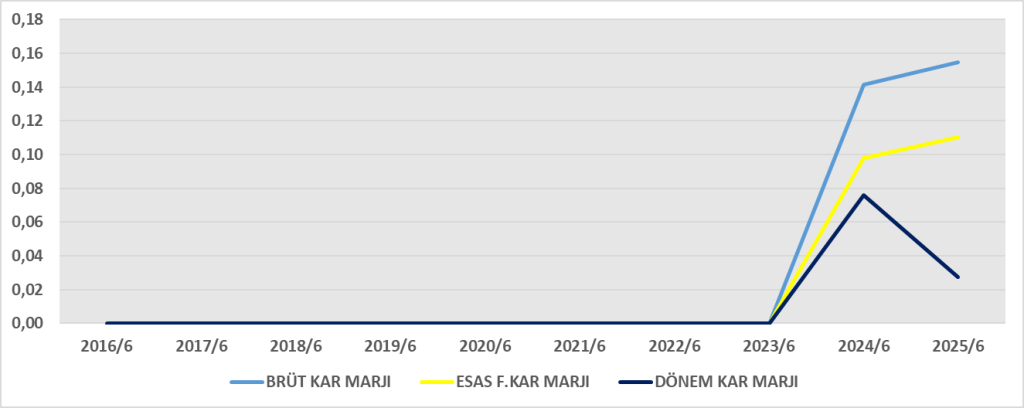
- Satışlarda %14 düşüş olmasına rağmen brüt kâr marjı %15,5 civarında korunmuş.
- Faaliyet giderleri (yönetim + pazarlama) toplamı 895 milyon TL civarında → verimlilik sürüyor.
- Ancak finansman giderleri (2,77 milyar TL) kârlılığı ciddi biçimde düşürmüş.
- 2025’te yüksek faiz ve kur farkı etkisi net kârı azaltmış.
- Buna rağmen pozitif kârlılık sürüyor; 474 milyon TL net kâr elde edilmiş.
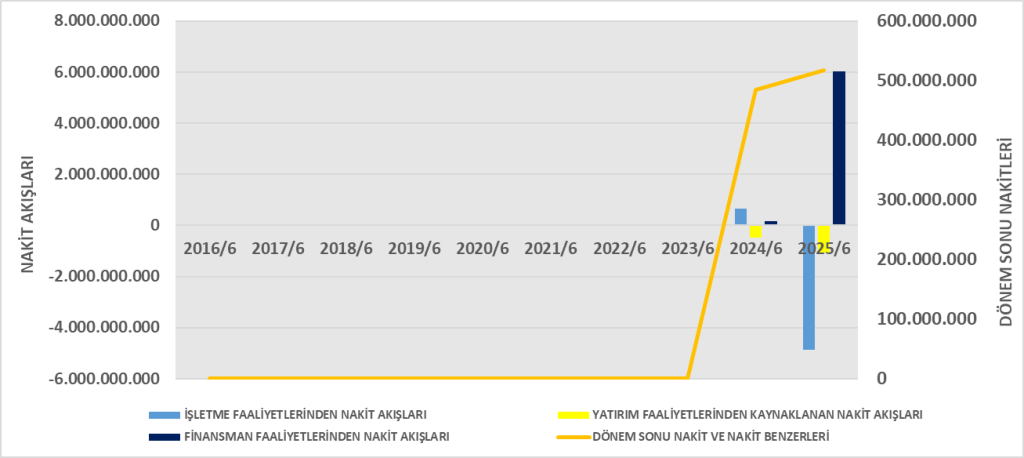
3. Nakit Akış Tablosu Analizi
| Kalem | 2025 (TL) | 2024 (TL) | Değişim |
| İşletme Faaliyetleri | -4.874.672.256 | 656.797.571 | Negatif dönüş |
| Yatırım Faaliyetleri | -1.076.533.906 | -491.431.496 | Daha fazla yatırım |
| Finansman Faaliyetleri | +6.029.341.710 | +160.130.948 | Güçlü sermaye ve kredi girişi |
| Net Nakit Artışı | +154.682.786 | +266.467.160 | Hafif azalma |
Yorum:
- Faaliyetlerden nakit çıkışı (yaklaşık 4,9 milyar TL), işletme sermayesindeki artıştan kaynaklanıyor (stok ve alacak büyümesi).
- Yatırımlar (özellikle makine ve bina) artmış, bu da büyüme stratejisini doğruluyor.
- Finansman girişleri sayesinde (özellikle sermaye artırımı ve kredi kullanımı), nakit dengesi pozitif kapanmış.
- Operasyonel nakit üretimi zayıf, ancak uzun vadede yatırım getirisi bekleniyor.
DuPont Analizi
| Oran | Formül | 2025 | 2024 | Yorum |
| Net Kâr Marjı | Net Kâr / Hasılat | 474.750.212 / 17.393.334.969 = 2,73% | 7,61% | Finansman yüküyle ciddi azalma |
| Varlık Devir Hızı | Hasılat / Toplam Varlık | 17.393.334.969 / 14.480.595.127 = 1,20 | 2,52 | Aktif büyümesiyle verim düşmüş |
| Finansal Kaldıraç | Toplam Varlık / Özkaynak | 3,39 | 4,52 | Borçluluk düşmüş |
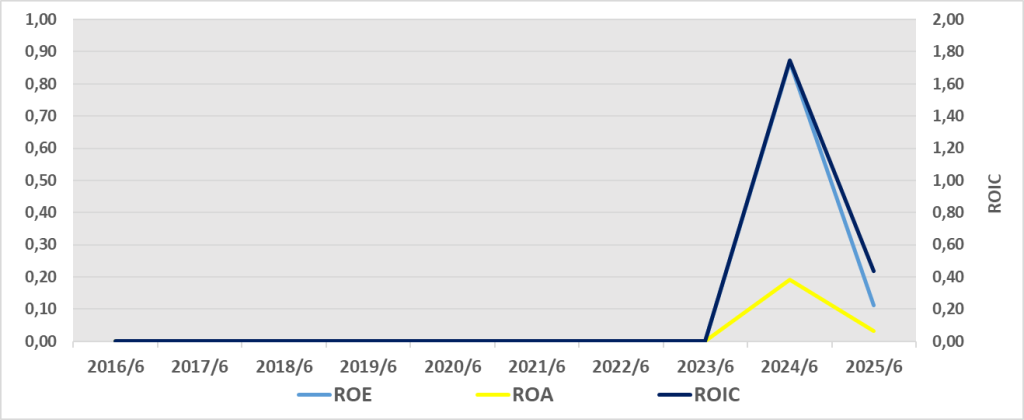
| ROE | Üçünün çarpımı | 2,73% × 1,20 × 3,39 = ≈11,1% | 7,61% × 2,52 × 4,52 = ≈86,7% | Karlılık ciddi oranda azalmış |
Genel Değerlendirme:
- 2024’te olağanüstü yüksek bir özkaynak kârlılığı (enflasyon etkisi ve düşük finansman yükü sayesinde) görülmüştü.
- 2025’te özkaynaklar artarken kâr azaldı, bu da ROE’yi %11 seviyesine düşürdü.
- Şirketin kaldıraç riski azalmış, ancak aktif verimliliği ve kârlılığı zayıflamış durumda.
- Büyüme dönemi sonrası nakit akışı ve kârlılık optimizasyonu önem kazanıyor.
ROA (Aktif Karlılığı)
- 2024’te yüksek bir varlık kârlılığı (%19,2) varken 2025’te %3,3’e sert bir düşüş var.
- Bunun ana nedeni:
- Net kârda %69 azalma,
- Varlıkların %80 artması (yani aktif büyümesi),
- Özellikle stok ve alacak artışı nedeniyle varlıkların verimliliğinin düşmesi.
- Şirketin aktiflerini gelir yaratmada kullanma etkinliği azalmış.
ROE (Özkaynak Karlılığı)
- 2024’te son derece yüksek bir özkaynak getirisi (%87) varken, 2025’te %11’e düşmüştür.
- Bu gerileme üç temel etkiden kaynaklanıyor:
- Net kâr marjı düşüşü (finansman giderlerinin artması),
- Aktif devir hızının azalması (satışların yavaşlaması ve varlık büyümesi),
- Sermaye artışı sonucu özkaynak tabanının genişlemesi.
- Yani şirket 2025’te finansal olarak daha sağlam ama getiri açısından daha düşük kârlı bir yapıya geçmiş.
ROIC (Yatırılan Sermaye Karlılığı)
- Şirket yatırımlarından yaklaşık %12 getiri sağlıyor.
- Bu oran, 2025 Türkiye’deki yüksek faiz ortamı (örneğin ortalama kredi faizleri %35-40) göz önüne alındığında sermaye maliyetinin altında kalıyor.
- Yani şirket yatırımlarından reel anlamda değer yaratamıyor, ancak faaliyetlerinden pozitif nakit akışı üretme potansiyelini koruyor.
Genel Değerlendirme
| Oran | 2024 | 2025 | Yorum |
| ROA | 19,2% | 3,3% | Aktif verimliliği ciddi düşüşte |
| ROE | 86,9% | 11,1% | Finansman gideri + sermaye artışı etkisi |
| ROIC | ~25–30% (tahmini) | 12,1% | Yatırımlar artık sermaye maliyetini aşmıyor |
Özet Yorum:
- 2024: Yüksek kârlılık, düşük borç maliyeti ve güçlü özkaynak getirisi yılıydı.
- 2025: Şirket yatırım ve genişleme yılına girmiş; bu nedenle kârlılık oranları düşmüş, ancak sermaye yapısı güçlenmiş.
- Uzun vadede yatırım getirileri artarsa ROA ve ROIC yeniden yükselebilir.
- Kısa vadede öncelik: işletme sermayesi yönetimi ve faaliyet kâr marjını korumak.


Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1487998
Finansal rapor:https://kap.org.tr/tr/Bildirim/1483921