BAREM AMBALAJ SANAYİ VE TİCARET A.Ş.
Bilanço (Finansal Durum Tablosu) Analizi
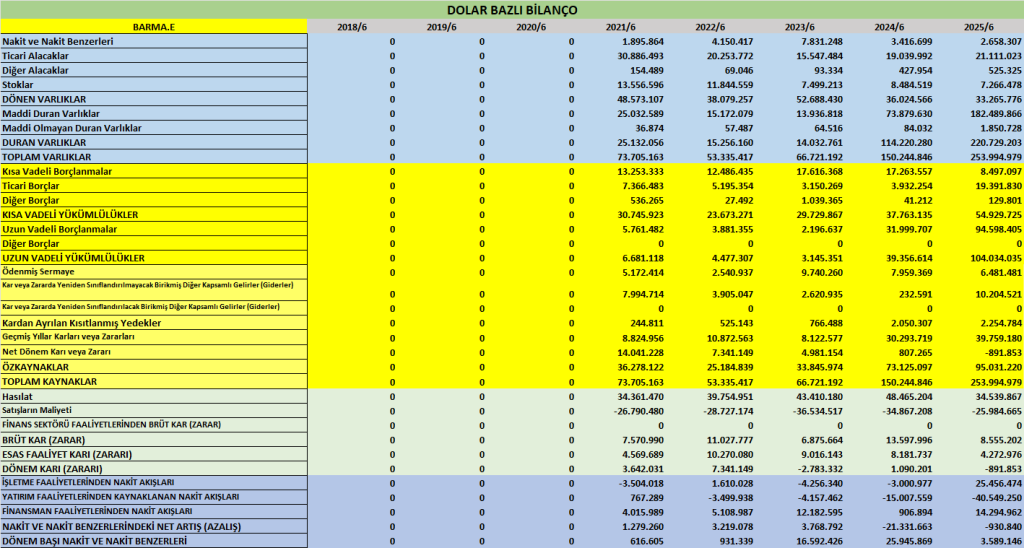
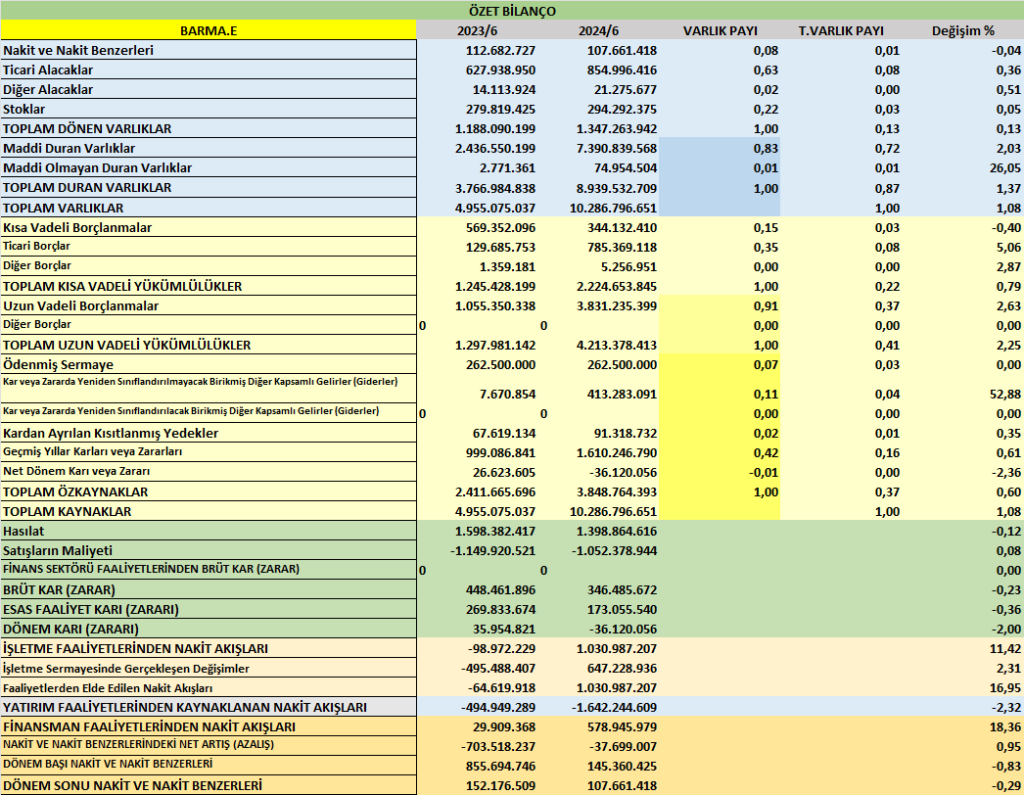
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) | Değişim (%) |
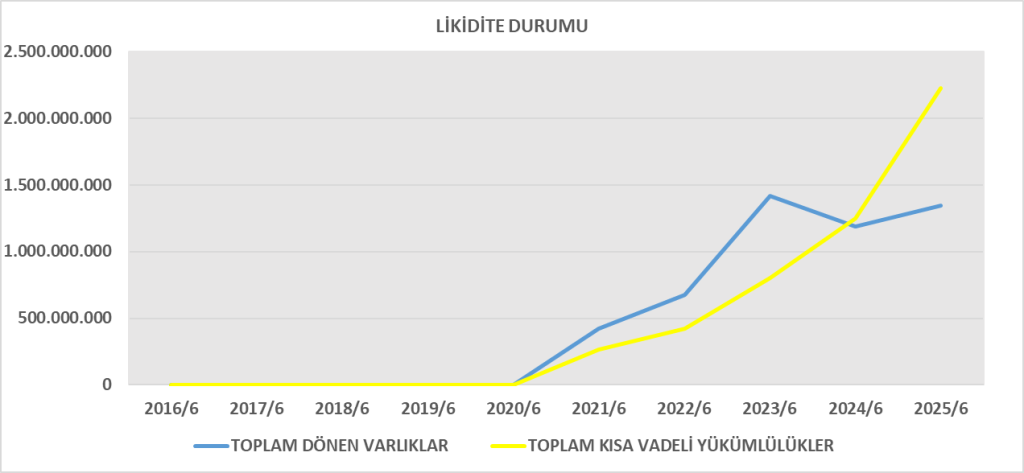
| Dönen Varlıklar | 1.347.263.942 | 1.514.745.731 | -11,1% |
| Duran Varlıklar | 8.939.532.709 | 7.595.703.137 | +17,7% |
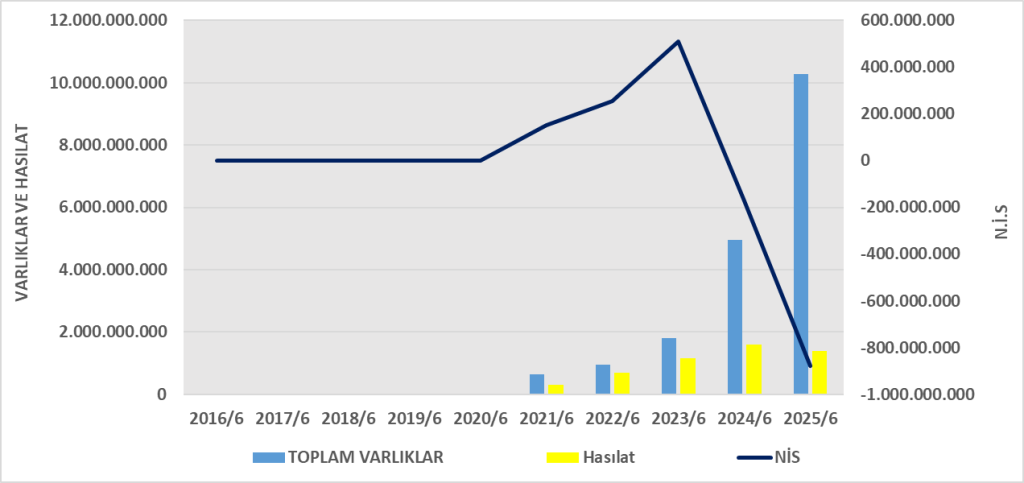
| Toplam Varlıklar | 10.286.796.651 | 9.110.448.868 | +12,9% |
| Kısa Vadeli Yükümlülükler | 2.224.653.845 | 2.615.400.796 | -14,9% |
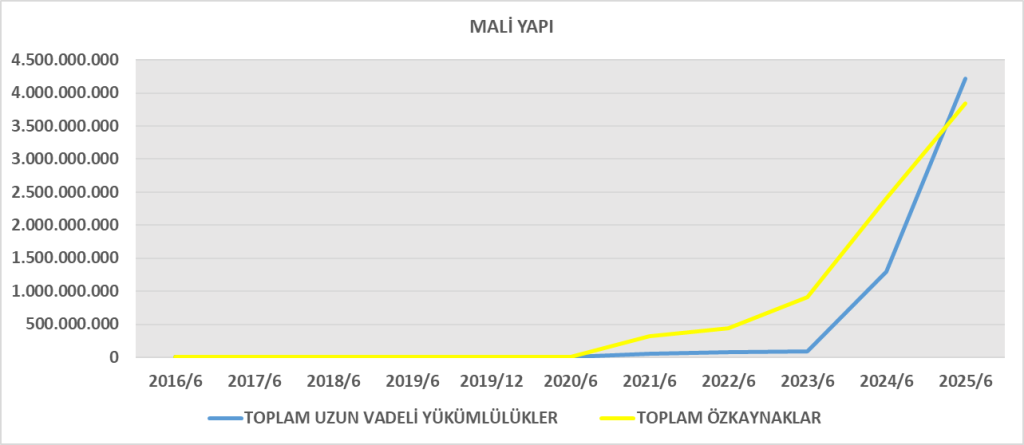
| Uzun Vadeli Yükümlülükler | 4.213.378.413 | 2.610.163.623 | +61,5% |
| Toplam Yükümlülükler | 6.438.032.258 | 5.225.564.419 | +23,2% |
| Özkaynaklar | 3.848.764.393 | 3.884.884.449 | -0,9% |
Yorum:
- Toplam varlıklar %12,9 artarak büyüme göstermiştir.
- Duran varlıklardaki artış (%17,7) büyük ölçüde yatırım harcamalarından kaynaklanmıştır (nakit akışında da bu doğrulanıyor).
- Uzun vadeli borçlar %61 artmıştır → yeni yatırım finansmanının büyük kısmı kredi ile finanse edilmiştir.
- Kısa vadeli borçlar düşmüş, bu da vade uzatma veya yeniden yapılandırma olasılığını gösteriyor.
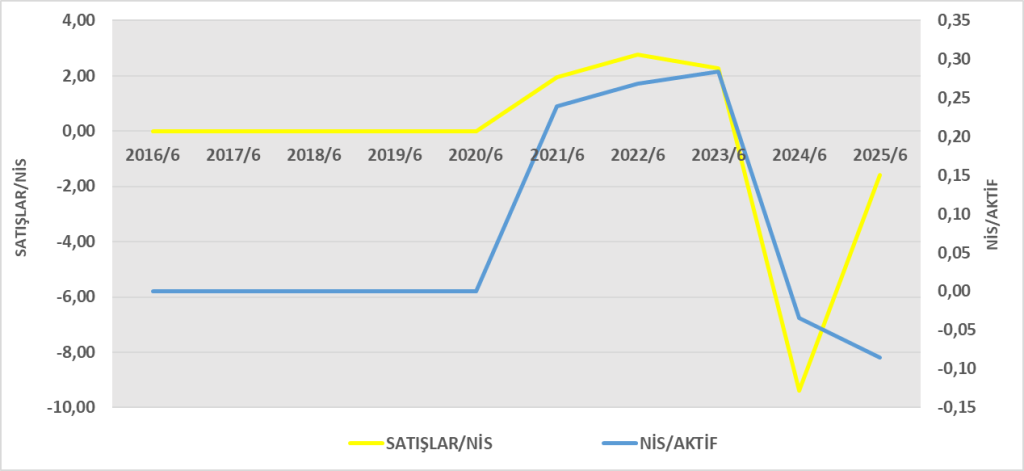
- Özkaynaklar yatay kalmış, net dönem zararı nedeniyle hafif azalmıştır.
Gelir Tablosu Analizi
| Kalem | 01.01–30.06.2025 | 01.01–30.06.2024 | Değişim (%) |
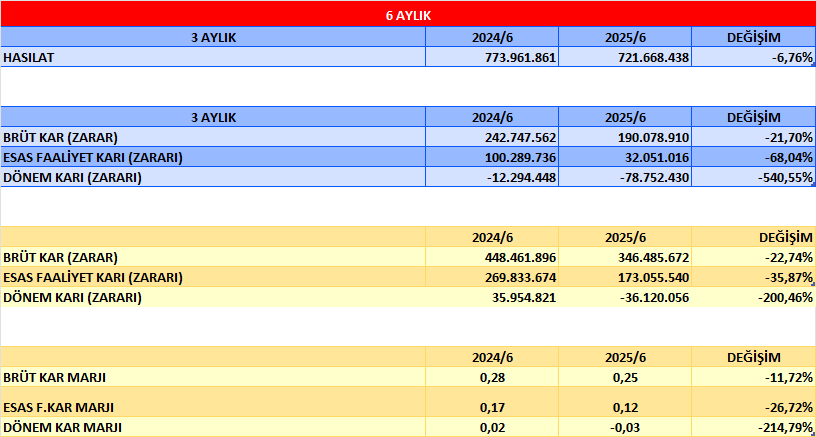
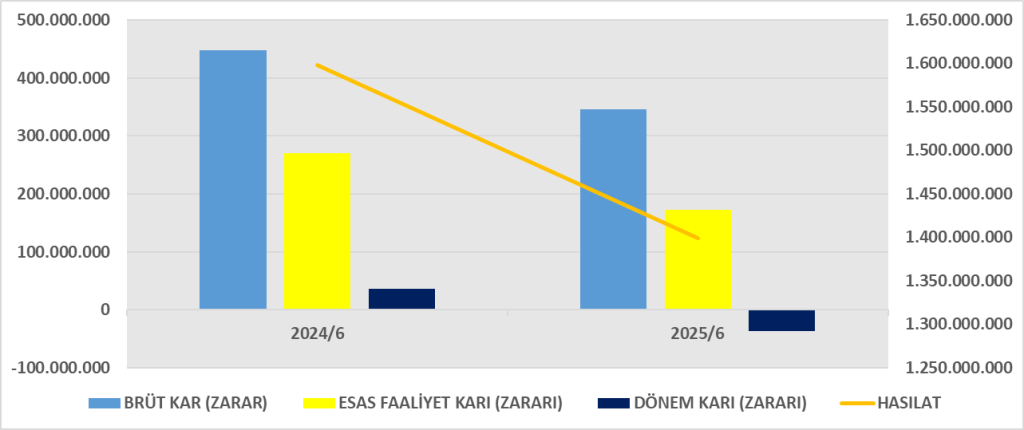
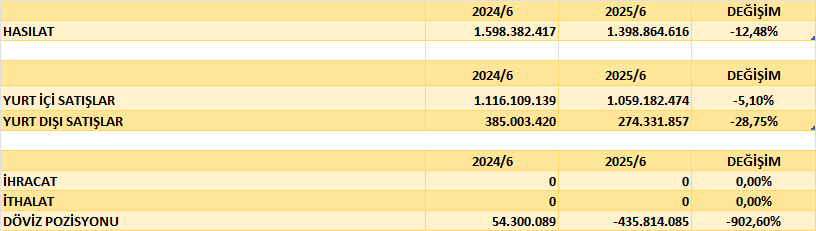
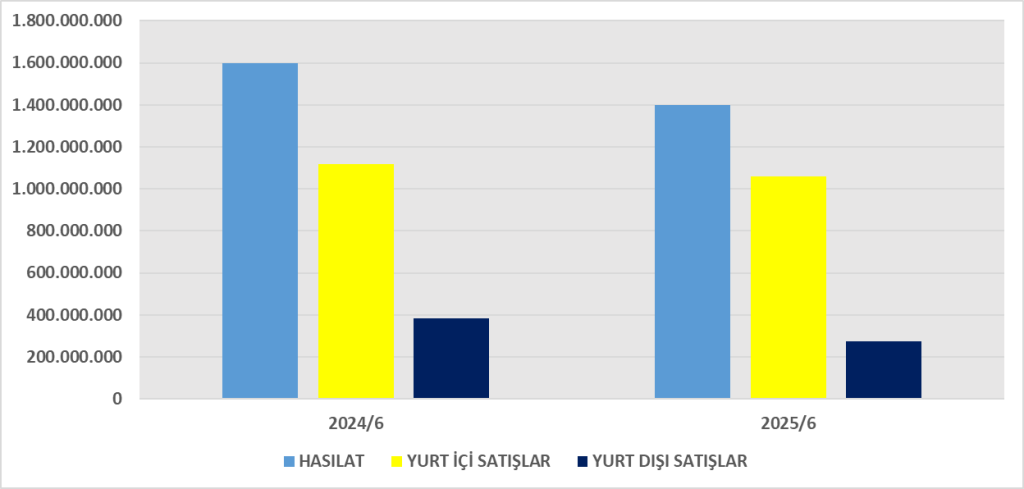
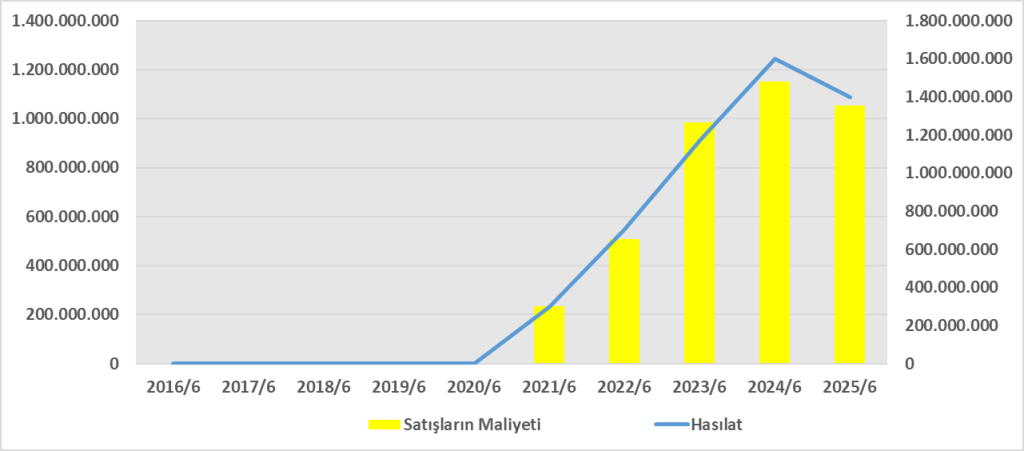
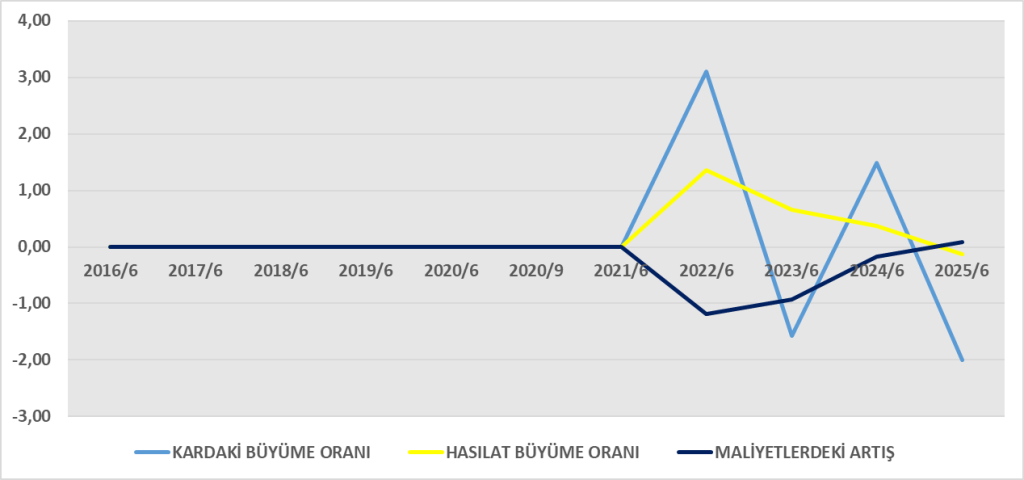
| Hasılat | 1.398.864.616 | 1.598.382.417 | -12,5% |
| Satışların Maliyeti | -1.052.378.944 | -1.149.920.521 | -8,5% |
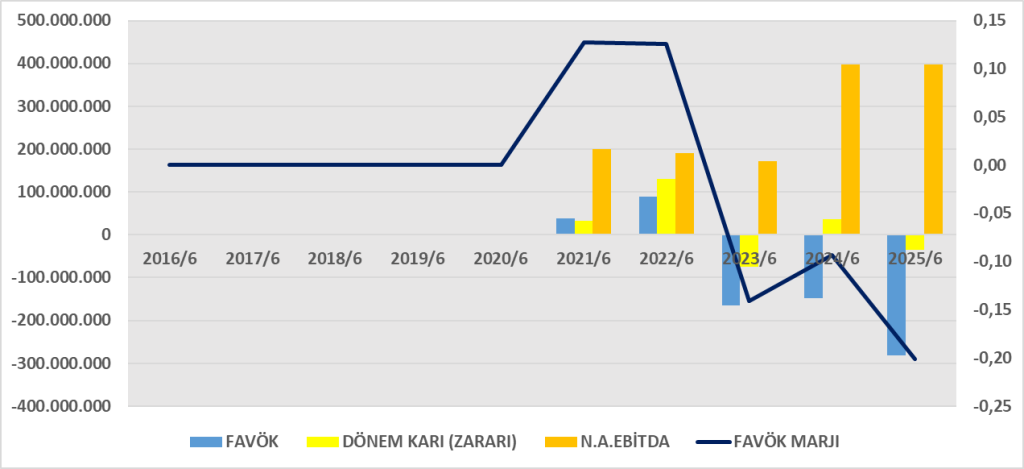
| Brüt Kâr | 346.485.672 | 448.461.896 | -22,8% |
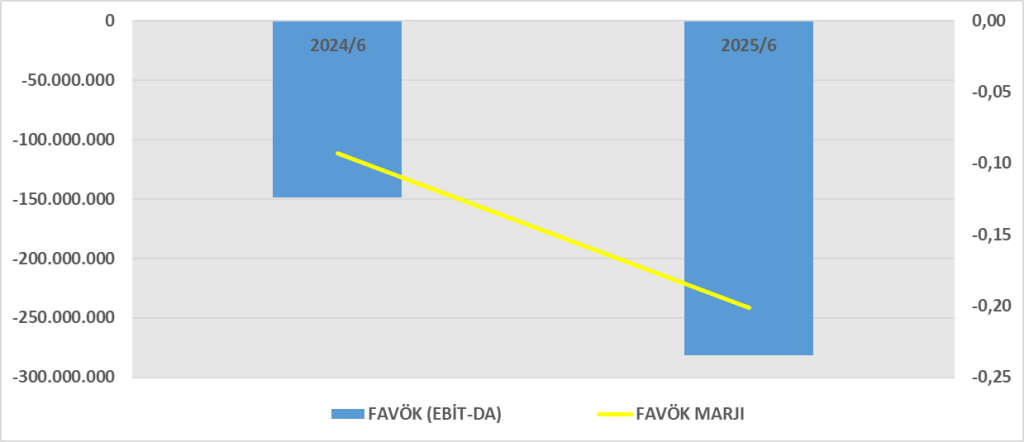
| Esas Faaliyet Kârı | 173.055.540 | 269.833.674 | -35,9% |
| Finansman Gelirleri | 3.107.701 | 24.749.253 | -87,4% |
| Finansman Giderleri | -210.071.669 | -226.505.424 | -7,2% |
| Net Parasal Kazanç | 149.722.370 | 35.743.415 | +318,8% |
| Vergi Öncesi Kâr | 115.876.609 | 106.127.686 | +9,2% |
| Net Dönem Kârı / Zararı | -36.120.056 | +35.954.821 | — |
Yorum:
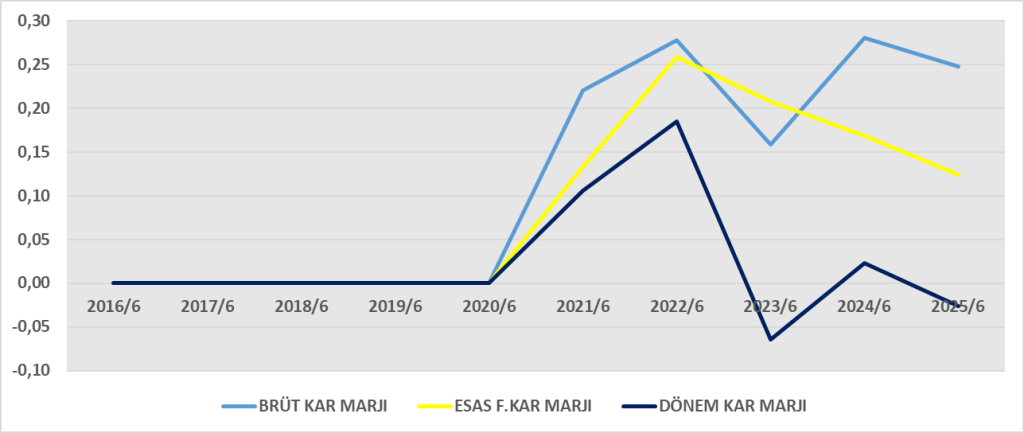
- Satış gelirleri düşmüş (%12,5), buna rağmen brüt kâr marjı korunmuş (%24,8).
- Esas faaliyet kârı %36 düşmüş → faaliyet giderleri artmış.
- Finansman giderlerinin yüksekliği (210 milyon TL) dönem zararının başlıca nedeni.
- Parasal kazançlar (149 milyon TL) enflasyon muhasebesi kaynaklı enflasyon düzeltme geliri olup finansal zararı hafifletmiştir.
- Sonuçta şirket dönem sonunda 36 milyon TL zarar açıklamıştır.
Nakit Akış Tablosu Analizi
| Kalem | 2025/6A (TL) | 2024/6A (TL) |
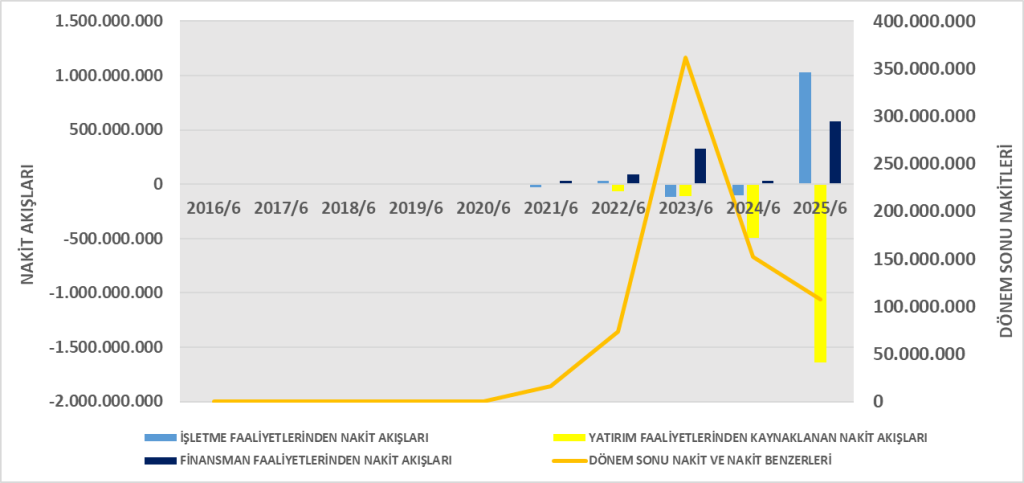
| İşletme Faaliyetlerinden Nakit Akışı | 1.030.987.207 | -98.972.229 |
| Yatırım Faaliyetlerinden Nakit Akışı | -1.642.244.609 | -494.949.289 |
| Finansman Faaliyetlerinden Nakit Akışı | +578.945.979 | +29.909.368 |
| Net Nakit Değişimi | -37.699.007 | -703.518.237 |
| Dönem Sonu Nakit | 107.661.418 | 152.176.509 |
Yorum:
- İşletme faaliyetlerinden güçlü 1,03 milyar TL nakit girişi sağlanmıştır (önceki yıl negatiftir). Bu operasyonel iyileşme önemlidir.
- Yatırım faaliyetleri nedeniyle 1,64 milyar TL nakit çıkışı olmuştur → büyük olasılıkla yeni fabrika, makine, kapasite yatırımı.
- Finansman faaliyetlerinden 579 milyon TL giriş → alınan uzun vadeli kredilerle yatırımlar finanse edilmiştir.
- Dönem sonunda nakit azalmış olsa da işletme nakit üretimi pozitiftir (sağlıklı işaret).
DuPont Analizi
- Şirketin özsermaye kârlılığı (ROE) negatif olup yaklaşık -%1’dir.
- Kârlılığı aşağı çeken ana etken finansman giderleri ve faaliyet kârlılığındaki düşüştür.
- Finansal kaldıraç yüksek (2,7×), yani şirket önemli ölçüde borçla büyümüştür.
- Eğer esas faaliyet kârlılığı toparlanırsa, ROE hızla pozitife dönebilir çünkü kaldıraç etkisi yüksek.
Genel Değerlendirme
| Güçlü Yanlar | Zayıf / Riskli Alanlar |
| + İşletme nakit akışı çok güçlü. | – Net zarar açıklanmış. |
| + Varlıklar artmış, kapasite yatırımı yapılmış. | – Finansman giderleri çok yüksek. |
| + Kısa vadeli borç azalmış, vade uzamış. | – Hasılat gerilemiş. |
| + Uzun vadeli yatırım potansiyeli güçlü. | – ROE negatif. |
ROA (Aktif Karlılığı)
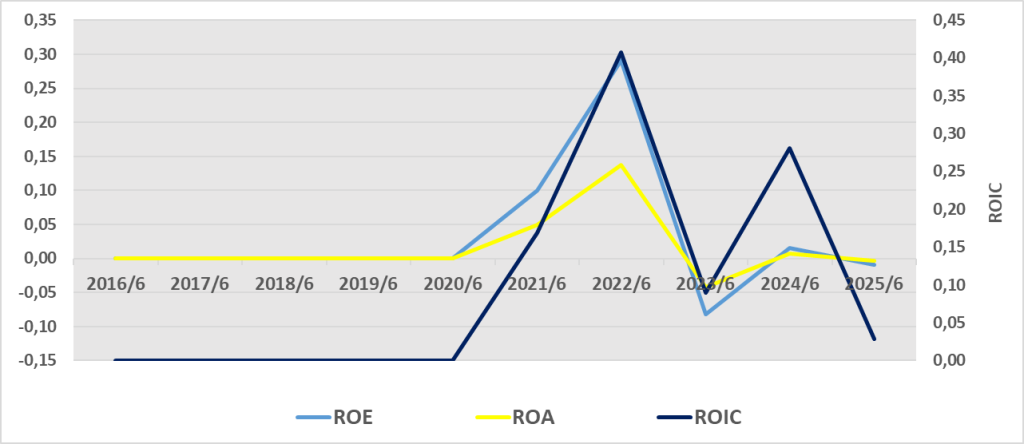
- Şirketin aktif kârlılığı negatif olup -%0,35 seviyesindedir.
- Bu, şirketin elindeki varlıkları kullanarak pozitif getiri üretemediğini gösterir.
- Ancak zarar düşük düzeydedir; yani operasyonel olarak tamamen başarısız değil, finansman yükü ağır basmıştır.
- 2024’te bu oran yaklaşık %4–5 civarındaydı, dolayısıyla ciddi bir kârlılık erimesi söz konusudur.
ROE (Özsermaye Karlılığı)
- Şirketin özsermaye kârlılığı da negatif olup -%0,93 seviyesindedir.
- Yani ortakların yatırdığı her 100 TL sermaye, 2025 ilk yarısında yaklaşık 1 TL zarar üretmiştir.
- Özsermaye kârlılığının negatife dönmesinin ana nedeni,
- yüksek finansman giderleri (210 milyon TL),
- esas faaliyet kârının %36 düşmesi,
- enflasyon etkisine rağmen reel kârın sağlanamamasıdır.
- Yatırımcı açısından bu oran verimlilikte geçici bir düşüş sinyalidir.
ROIC (Yatırılan Sermayenin Getirisi)
- Şirketin yatırılan sermaye getirisi %1,36 seviyesindedir.
- Bu oran, Türkiye’deki ortalama ağırlıklı sermaye maliyetinin (WACC) genelde %20–25 olduğu düşünüldüğünde oldukça düşüktür.
- Yani, Barem şu anda sermaye maliyetini karşılayamamakta ve değer kaybı yaratmaktadır.
- Ancak ROIC’nin pozitif olması, zarar dönemine rağmen faaliyet kârının hâlâ operasyonel olarak pozitif getiri sağladığını gösterir.
Genel Değerlendirme Tablosu
| Oran | 2025/6A | Yorum |
| ROA | -0,35% | Varlıklar kârlı kullanılmamış, finansman baskısı yüksek |
| ROE | -0,93% | Özsermaye getirisi negatif, yatırımcı için geçici zarar dönemi |
| ROIC | 1,36% | Operasyonel kâr var, fakat sermaye maliyetini karşılamıyor |
Genel Yorum
- Operasyonel anlamda canlılık olsa da (pozitif faaliyet nakdi, yatırımlar, kapasite artışı),
- kârlılık oranları düşmüş durumda.
- Şirketin 2025 ikinci yarısında kârlılığını toparlayabilmesi için:
- Finansman giderlerini azaltması (borç maliyeti yönetimi),
- Satış gelirlerini artırması,
- Yüksek duran varlık yatırımlarının verimliliğini hızla artırması gerekir.

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1478758
Finansal rapor:https://kap.org.tr/tr/Bildirim/1478756

