

KOCAER ÇELİK SANAYİ VE TİCARET A.Ş.
Bilanço Özeti
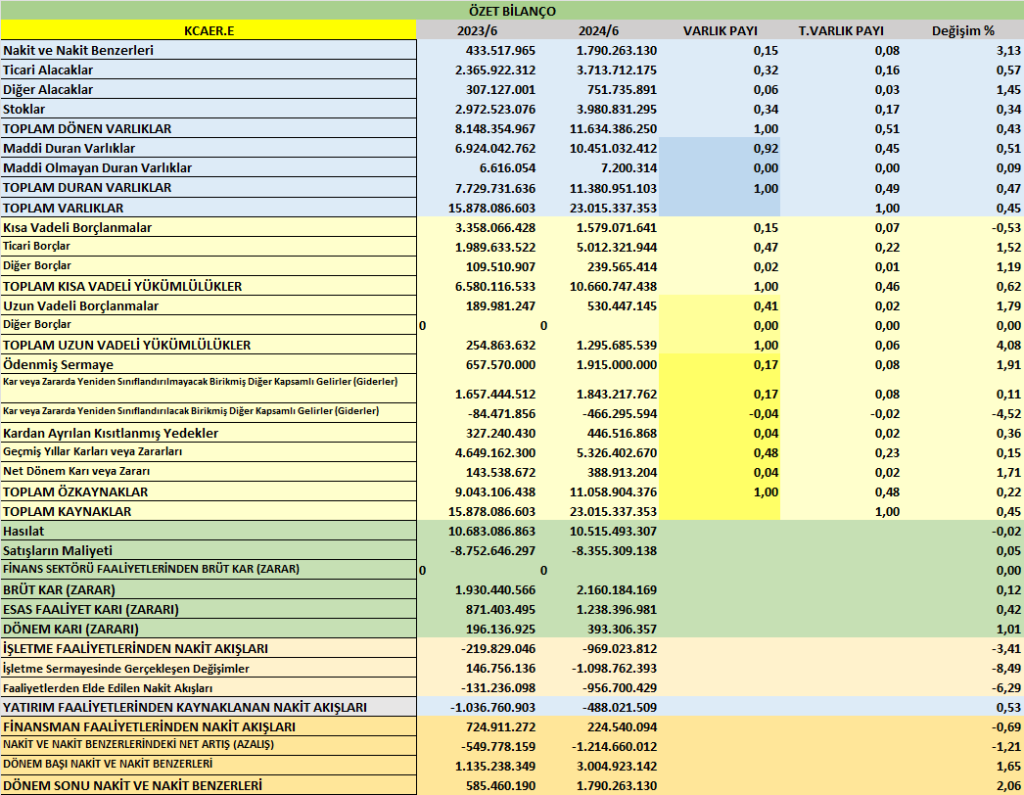
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) | Değişim | |
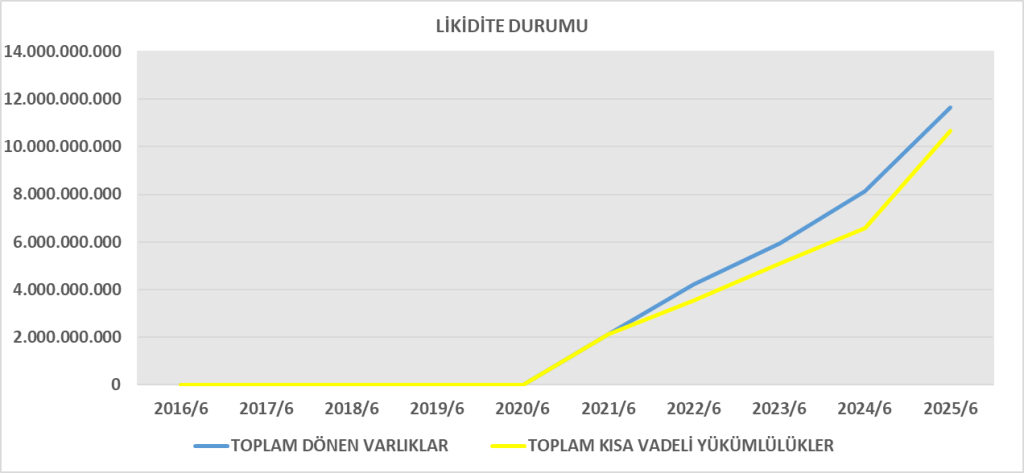
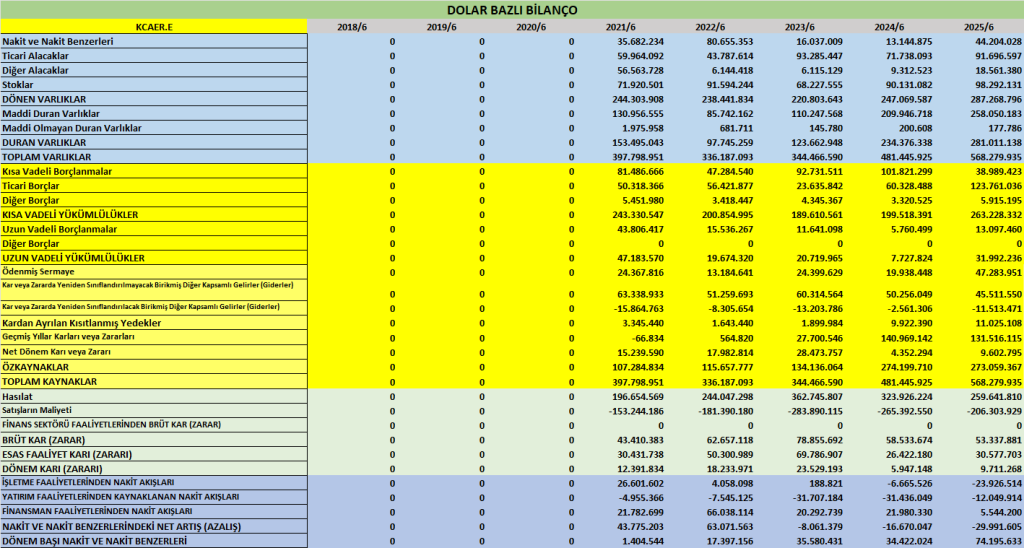
| Dönen Varlıklar | 11.634.386.250 | 11.969.279.094 | -2,8% | |
| Duran Varlıklar | 11.380.951.103 | 11.124.827.320 | +2,3% | |
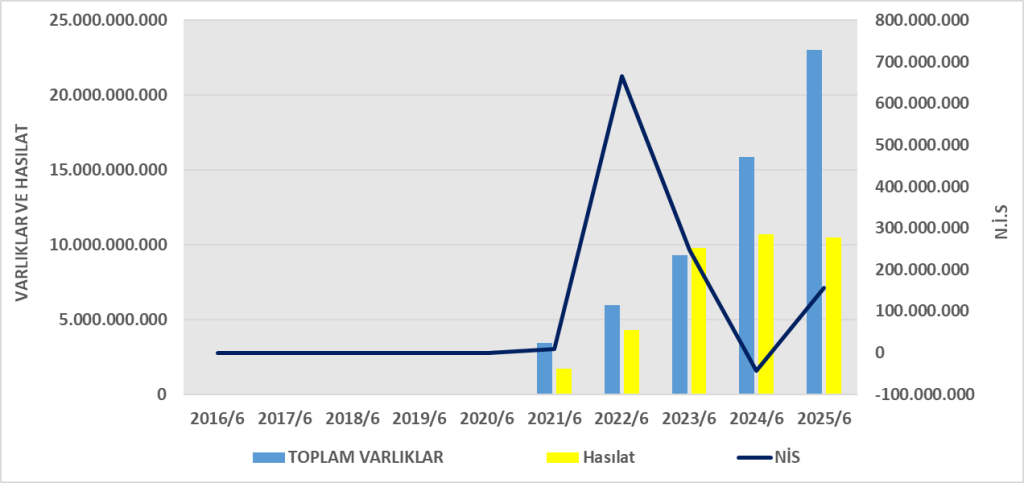
| Toplam Varlıklar | 23.015.337.353 | 23.094.106.414 | -0,3% | |
| Kısa Vadeli Yükümlülükler | 10.660.747.438 | 9.447.503.753 | +12,8% | |
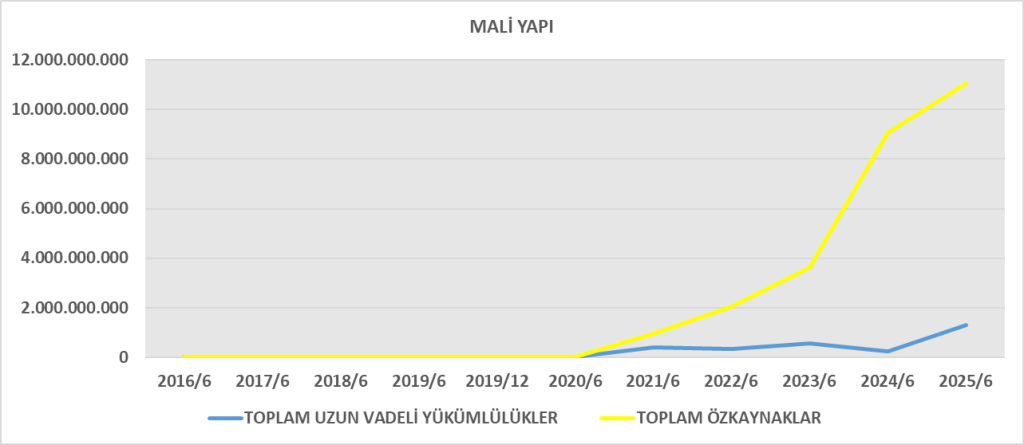
| Uzun Vadeli Yükümlülükler | 1.295.685.539 | 2.567.800.647 | -49,5% | |
| Toplam Yükümlülükler | 11.956.432.977 | 12.015.304.400 | -0,5% | |
| Özkaynaklar | 11.058.904.376 | 11.078.802.014 | ≈ sabit |
Yorum:
- Aktif toplamı 23 milyar TL ile yatay kalmış.
- Kısa vadeli yükümlülüklerdeki artış, işletmenin borç yapısının vade olarak kısaldığını gösteriyor.
- Uzun vadeli borçlar yarıdan fazla azaldığı için borç kompozisyonu kısa vadeye kaymış.
- Özkaynaklar güçlü (yaklaşık 48% özkaynak oranı).
Gelir Tablosu Özeti
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim |
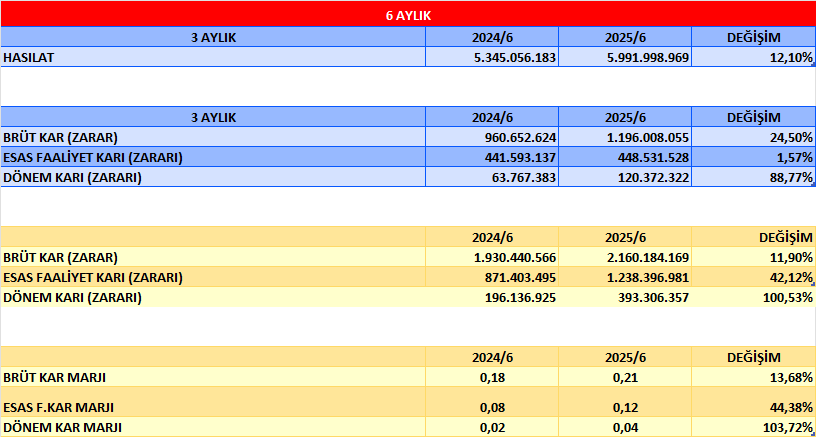
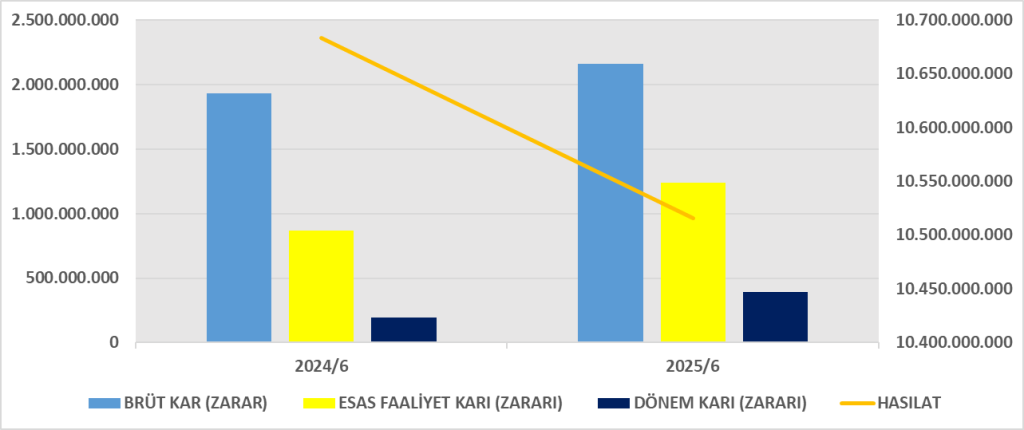
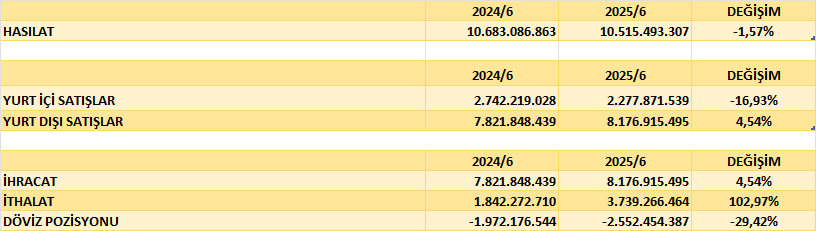
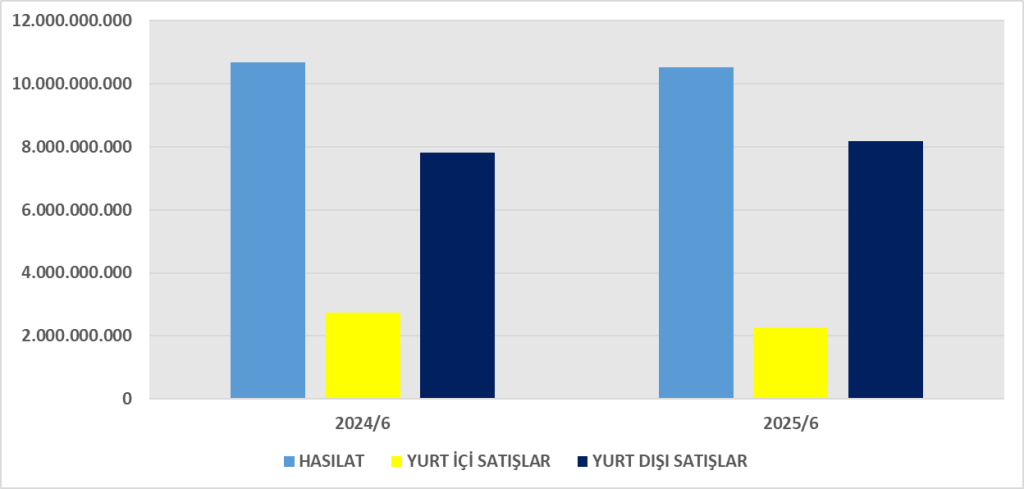
| Hasılat | 10.515.493.307 | 10.683.086.863 | -1,6% |
| Satışların Maliyeti | -8.355.309.138 | -8.752.646.297 | -4,5% |
| Brüt Kar | 2.160.184.169 | 1.930.440.566 | +11,9% |
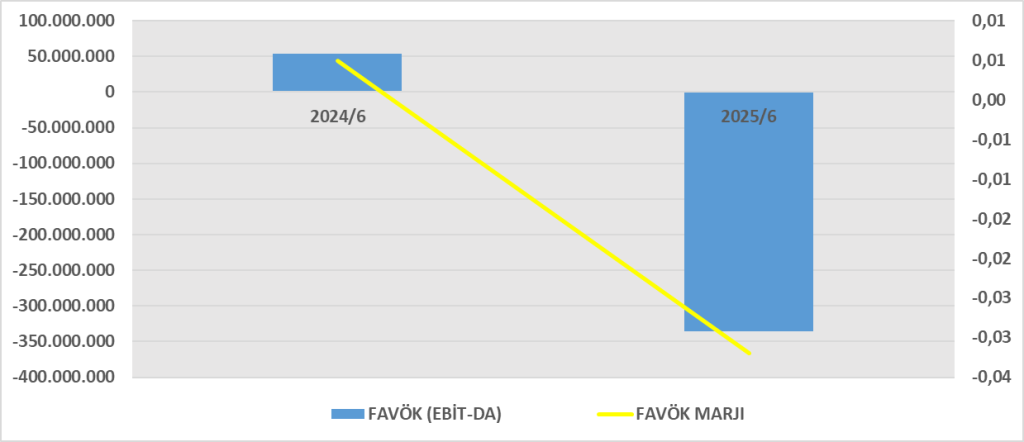
| Faaliyet Karı | 1.238.396.981 | 871.403.495 | +42,2% |
| Finansman Giderleri | -1.151.391.908 | -737.712.523 | +56,1% |
| Vergi Öncesi Kar | 467.239.749 | 365.204.430 | +27,9% |
| Vergi Gideri | -73.933.392 | -169.067.505 | -56,3% |
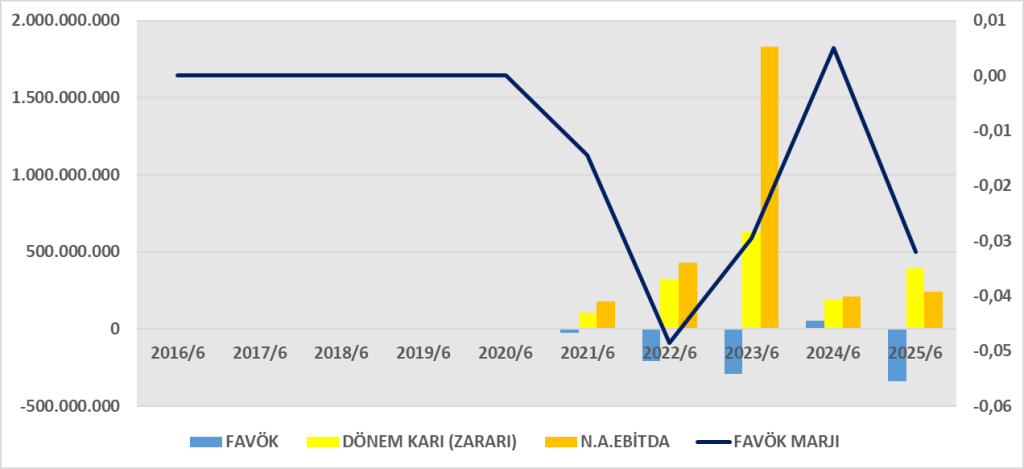
| Net Dönem Karı | 393.306.357 | 196.136.925 | +100,5% |
Yorum:
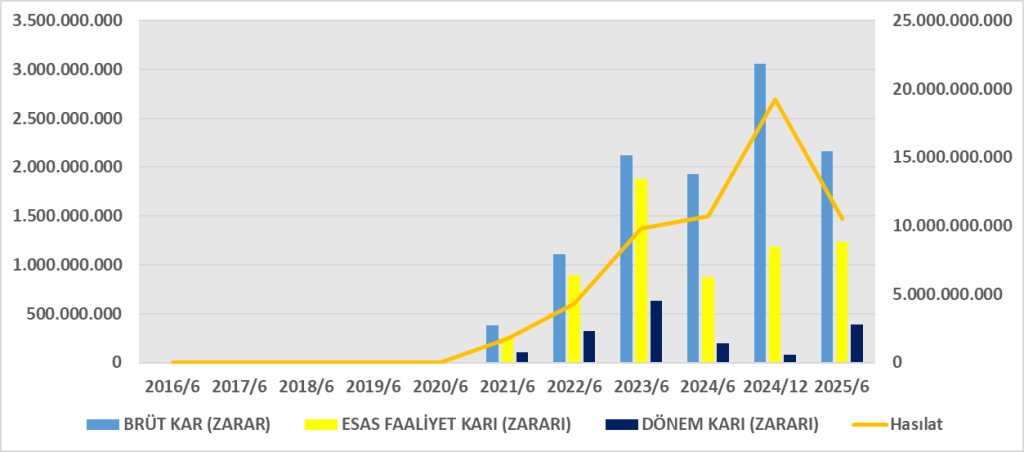
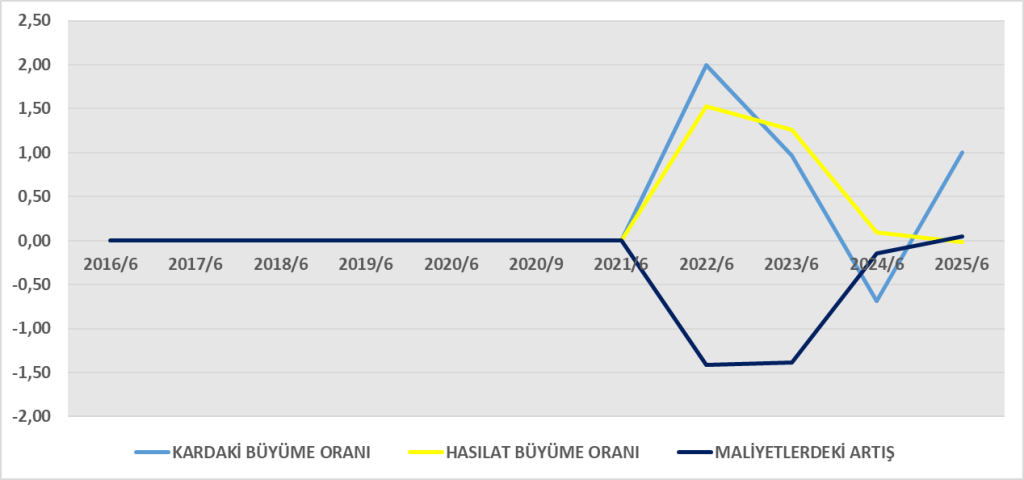
- Satışlar %1,6 gerilerken net kar iki katına çıkmıştır.
- Bu, faaliyet verimliliği ve maliyet yönetimi başarısına işaret eder.
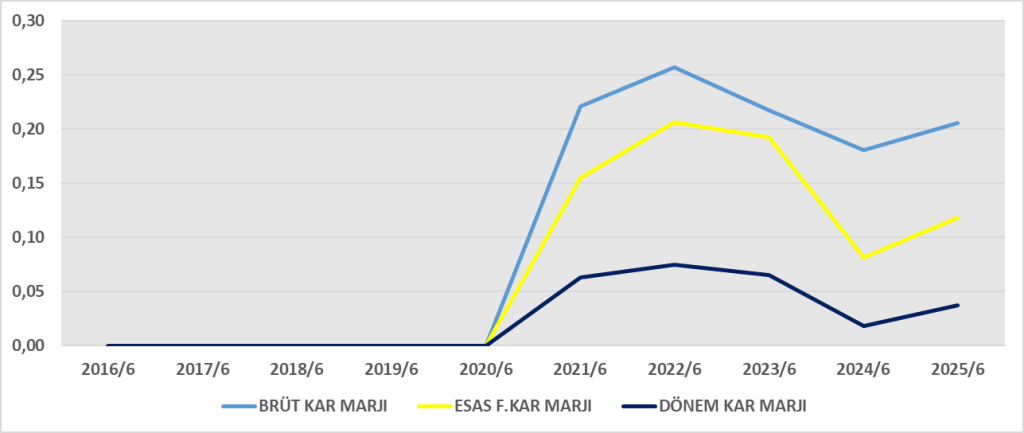
- Faaliyet kar marjı %8,6’dan %11,8’e yükselmiştir.
- Finansman giderleri artsa da karlılığı baskılayamamıştır.
Nakit Akış Tablosu Özeti
| Kalem | 2025/06 (TL) | 2024/06 (TL) |
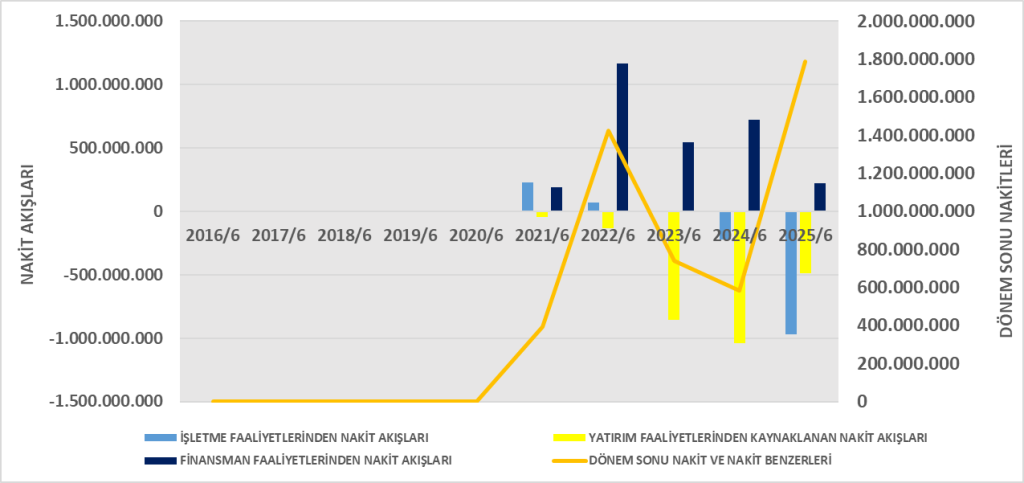
| İşletme Faaliyetlerinden Nakit Akışı | -969.023.812 | -219.829.046 |
| Yatırım Faaliyetlerinden Nakit Akışı | -488.021.509 | -1.036.760.903 |
| Finansman Faaliyetlerinden Nakit Akışı | +224.540.094 | +724.911.272 |
| Net Nakit Değişimi | -1.214.660.012 | -549.778.159 |
| Dönem Sonu Nakit | 1.790.263.130 | 585.460.190 |
Yorum:
- İşletme faaliyetlerinden negatif 969 milyon TL nakit çıkışı var — karlılığa rağmen nakit yaratma zayıf.
- Yatırımlar devam etmiş (yaklaşık 488 milyon TL harcama).
- Nakit çıkışı borç geri ödemeleri ve stok artışlarından kaynaklı olabilir.
- Nakit mevcudu 1,79 milyar TL ile hala güçlü.
DuPont Analizi
Oran Analizleri ve Yorumlar
| Oran | Formül | 2025/06 | Yorum |
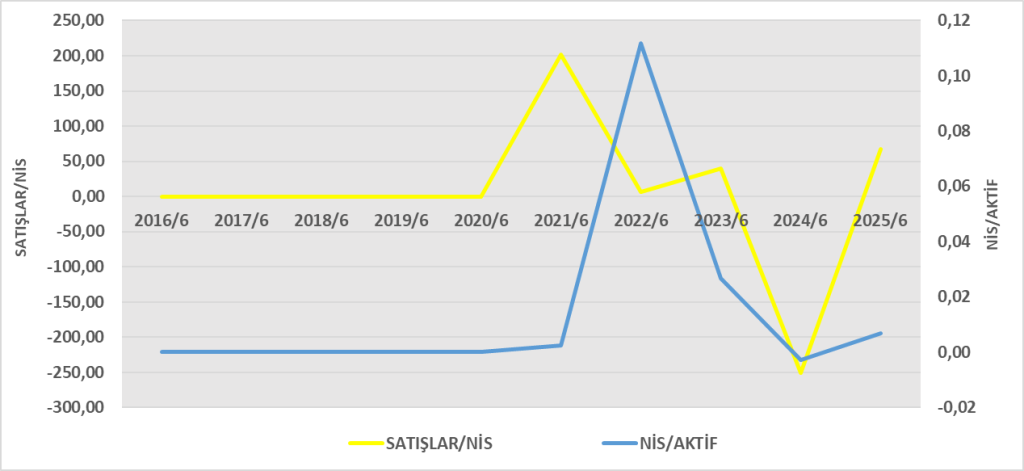
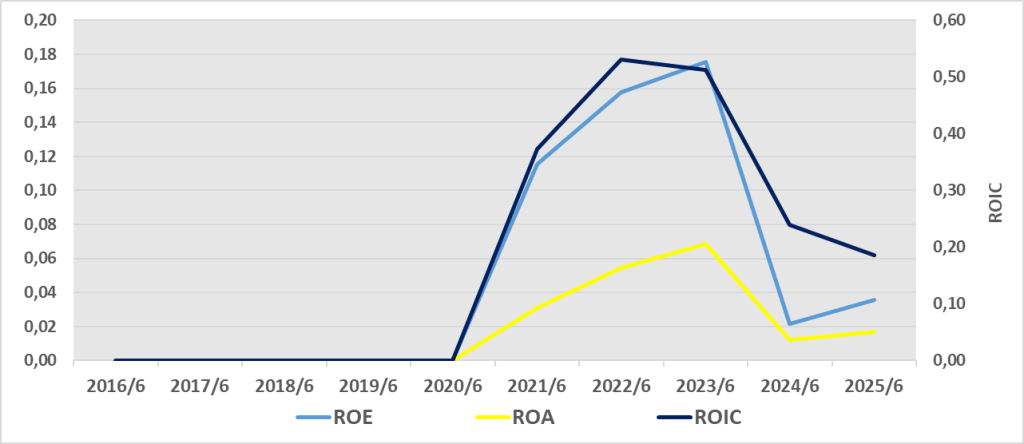
| ROA | Net Kar / Toplam Varlık | 393,3 / 23.015,3 = %1,71 | Aktiflerin karlılığı düşük, üretim sektörü için makul. |
| ROE | Net Kar / Özkaynak | %3,56 (6 aylık) | Sermaye verimliliği sınırlı ama geçen yılın iki katı. |
| ROIC | NOPAT / (Borç + Özkaynak – Nakit) ≈ | ≈ %3,0 | Operasyonel getiri zayıf ama pozitif. |
| Borç/Özkaynak | 11.956 / 11.059 = 1,08 | Düşük borçluluk, finansal risk sınırlı. | |
| Cari Oran | Dönen Varlık / Kısa Vad. Yük. | 11.634 / 10.661 = 1,09 | Sınırda likidite, kısa vadeli yükümlülükler artmış. |
| Net Kar Marjı | Net Kar / Hasılat | %3,7 | Artış eğiliminde. |
| Faaliyet Kar Marjı | Faaliyet Karı / Hasılat | %11,8 | Operasyonel performans güçlü. |
Genel Değerlendirme
- Karlılık: Net kar önceki yılın iki katına çıkmıştır; operasyonel karlılık artmıştır.
- Likidite: Cari oran 1,09 ile zayıf sınırdadır; nakit akışı negatif dikkat çekiyor.
- Borç Yapısı: Kısa vadeye kayış var ama borç oranı makul.
- Verimlilik: Aktif devir hızı düşük (0,46); stoklar yüksek olabilir.
- ROE: %7 civarında; sanayi ortalamasının alt sınırında.
ROA (Aktif Karlılığı)
- Şirketin aktiflerini kullanarak %1,71 oranında kâr elde ettiği görülüyor (6 aylık bazda).
- Yıllıklandırıldığında yaklaşık %3,4 ROA oluşur.
- Bu oran üretim ağırlıklı çelik sektöründe orta düzeyde bir performansa işaret eder.
- Aktif büyüklüğüne göre karın düşük kalmasının nedeni, yüksek stok seviyesi (3,98 milyar TL) ve yüksek ticari alacaklar (3,7 milyar TL) olabilir; bu kalemler sermayeyi bağlıyor ve nakit yaratımını düşürüyor.
ROE (Özsermaye Karlılığı)
- Şirket özkaynaklarını kullanarak 6 ayda %3,56, yıl geneline yansıtıldığında yaklaşık %7,1 getiri üretmiş.
- Bu, sanayi ortalaması (%10–15) seviyesinin biraz altında, ancak önemli bir iyileşme söz konusu:
- 2024 aynı dönemde ROE ≈ %1,8 idi → %100 artış gerçekleşmiş.
- Artışın temel nedeni, faaliyet kâr marjındaki yükselme ve vergi giderinin azalmasıdır.
- Finansal kaldıraç (varlık/özkaynak oranı 2,08) ölçülü düzeyde; aşırı borçlanmaya gitmeden özkaynak verimliliğini artırmış.
ROIC (Yatırılan Sermaye Getirisi)
- Şirket yatırımlarından ortalama %4,9 getiri sağlamış (6 aylık).
- Bu oran sermaye maliyeti (WACC) ile karşılaştırıldığında önemlidir:
- WACC ≈ %10 civarındaysa, Kocaer henüz sermaye maliyetini tam karşılamıyor ama yaklaşmış durumda.
- 2024’te bu oran %3 seviyesindeydi → verimlilikte artış var.
- Özellikle faaliyet karındaki yükselme ROIC’i desteklemiş, fakat nakit akışı negatif olduğu için sermaye verimliliği sınırlı kalmış.
Genel Değerlendirme:
| Oran | 2024/06 | 2025/06 | Değişim | Yorum |
| ROA | ~%0,9 | %1,7 | ↑ | Aktiflerin kullanım verimliliği artmış. |
| ROE | ~%1,8 | %3,6 (yıllık ≈ %7,1) | ↑↑ | Karlılık iki katına çıkmış. |
| ROIC | ~%3,0 | %4,9 (yıllık ≈ %9,8) | ↑ | Operasyonel yatırım verimliliği güçlenmiş. |
Genel Sonuç:
- Karlılık oranlarında belirgin iyileşme var; özellikle faaliyet verimliliği ve marj yönetimi başarılı.
- Ancak nakit akışı zayıf ve aktif devir hızı düşük, bu da ROA/ROE oranlarını sınırlıyor.
- Şirket, borç riskini düşük tutarken özkaynak verimliliğini artırmış — sürdürülebilir karlılık eğilimi olumlu.


Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1476285
Finansal rapor:https://kap.org.tr/tr/Bildirim/1476280