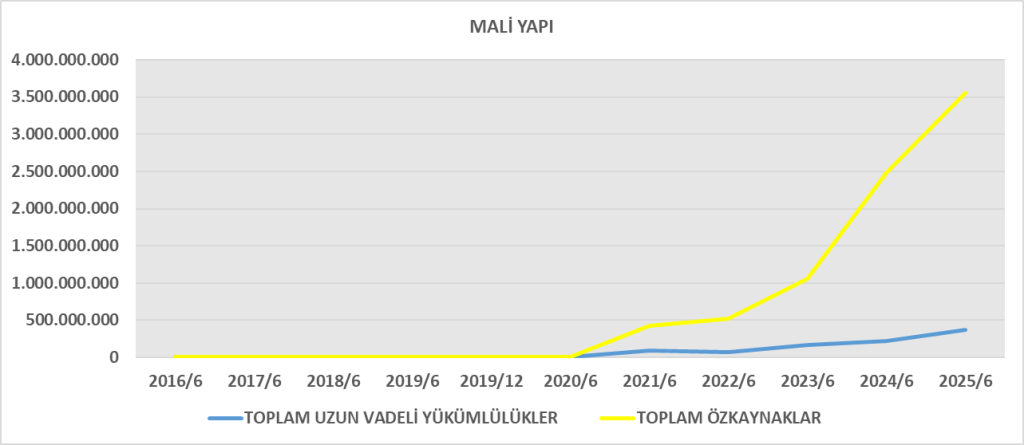
Ancak, geçmiş dönemde yüksek borçlanma yapılmış ve bunun geri ödemeleri başlamış görünüyor.
DuPont Analizi
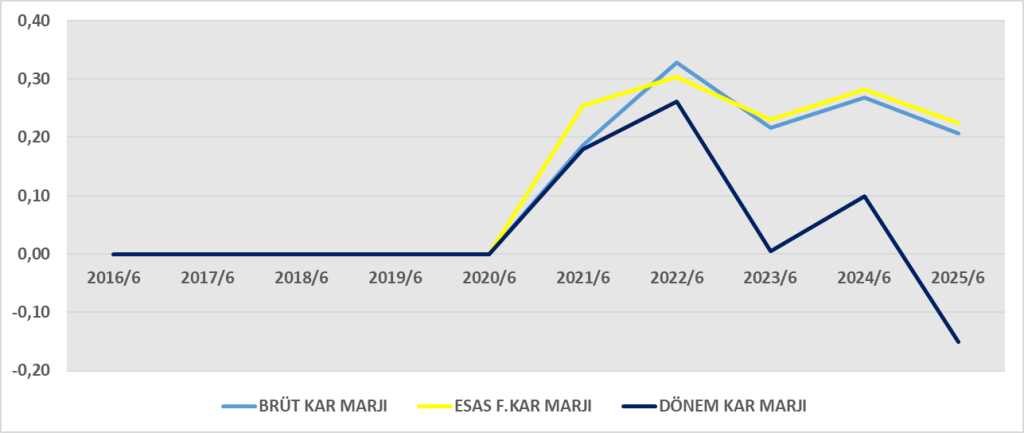
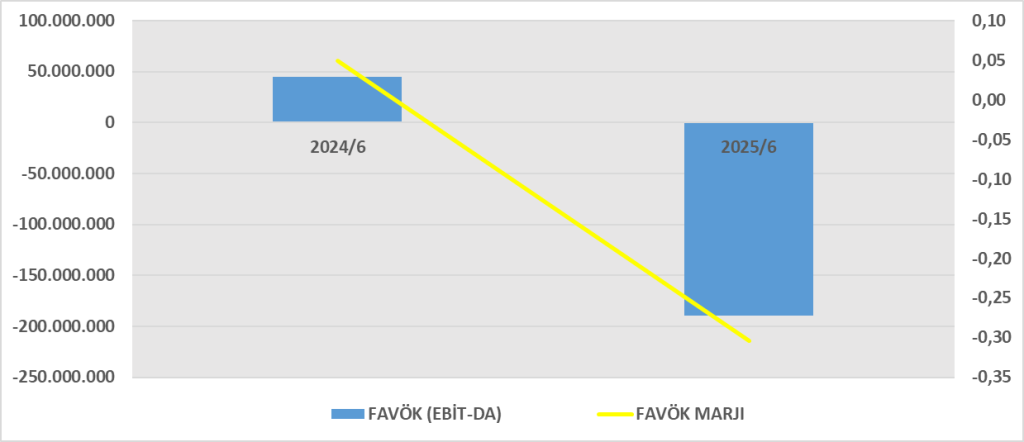
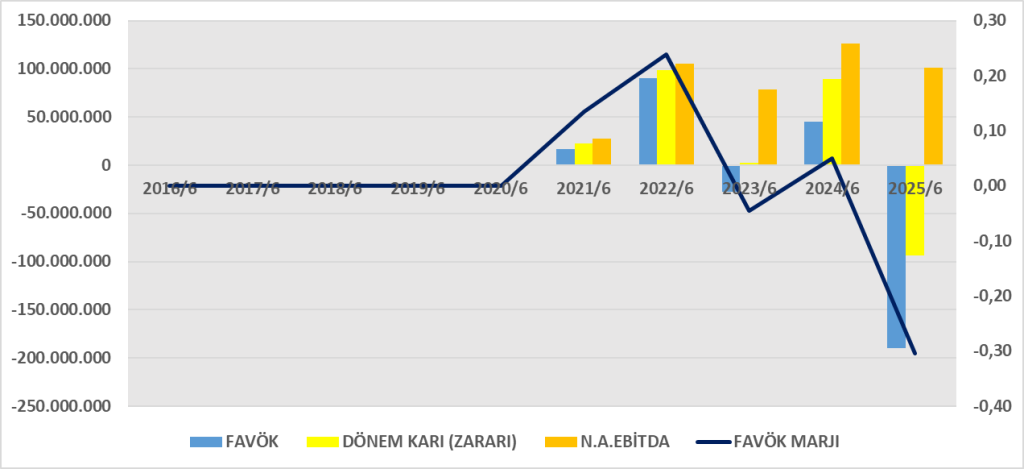
Net kâr marjındaki keskin düşüş, tüm kârlılığı zedelemiş.
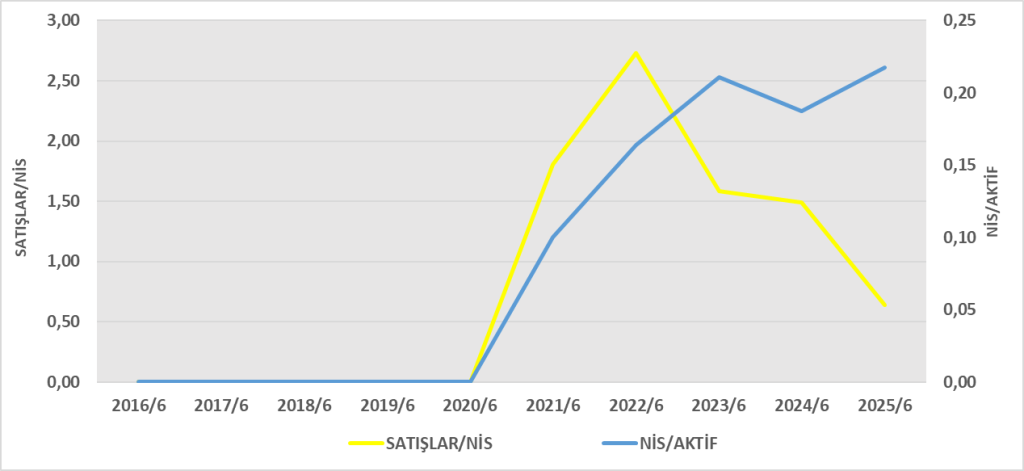
Varlık verimliliği düşük (aktif devir hızı 0,14).
Kaldıraç etkisi sınırlı, borç oranı makul ama kârlılık negatif olduğu için ROE düşük.
Şirket 2025’in ilk yarısında özsermaye verimliliğini kaybetmiş durumda.
Genel Değerlendirme
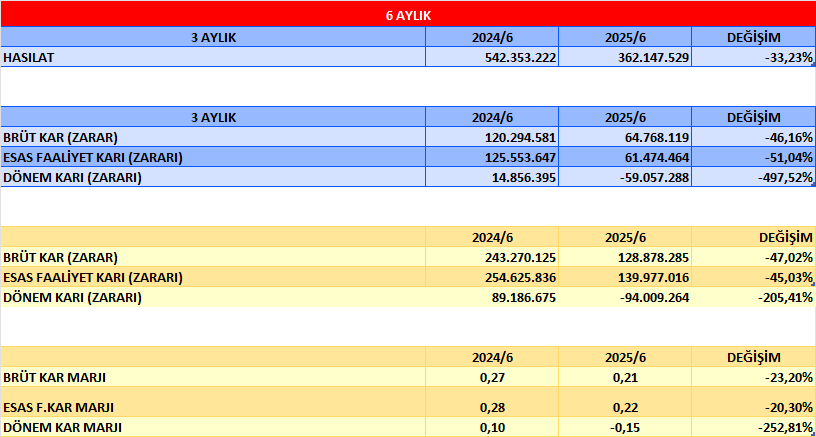
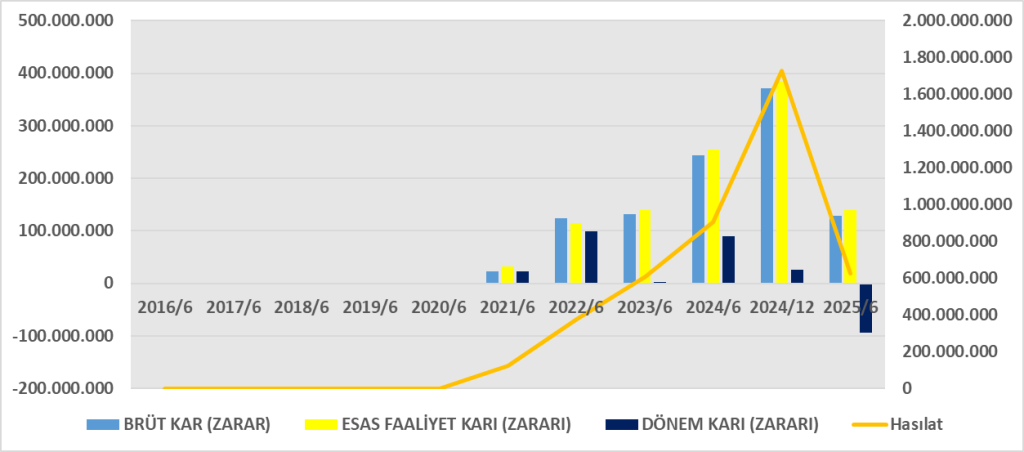
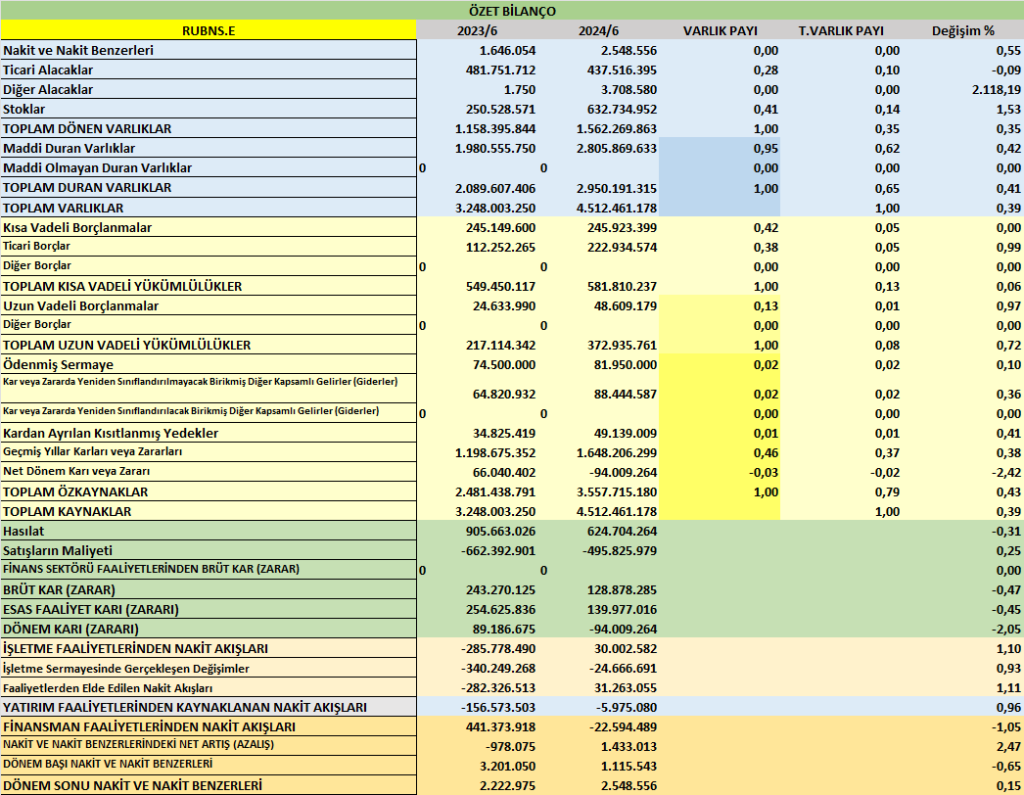
Kârlılık: 2024’te pozitif olan net kâr, 2025’te zarara dönmüş.
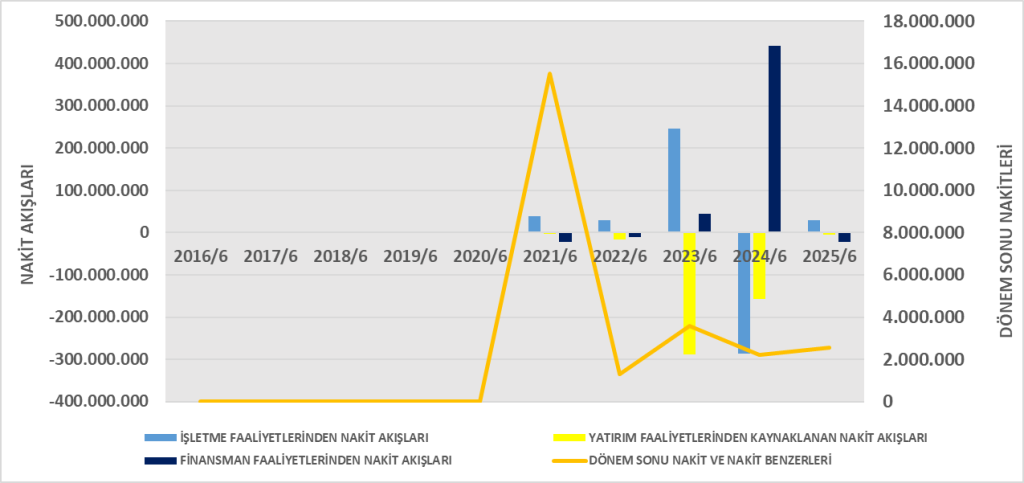
Likidite: Faaliyet nakit akışının pozitif olması umut verici.
Finansal yapı: Özkaynaklar güçlü kalmakla birlikte net zarar sebebiyle erime başlamış.
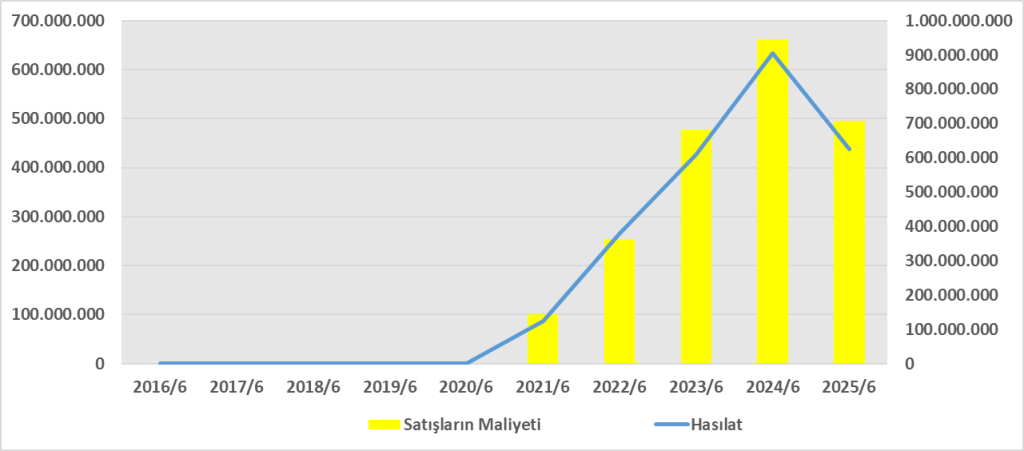
Verimlilik: Satışlar düşmüş, varlık devir hızı düşük kalmış.
Sonuç: 2025’in ilk yarısı kârlılıkta zayıflama, operasyonel nakitte toparlanma dönemidir.
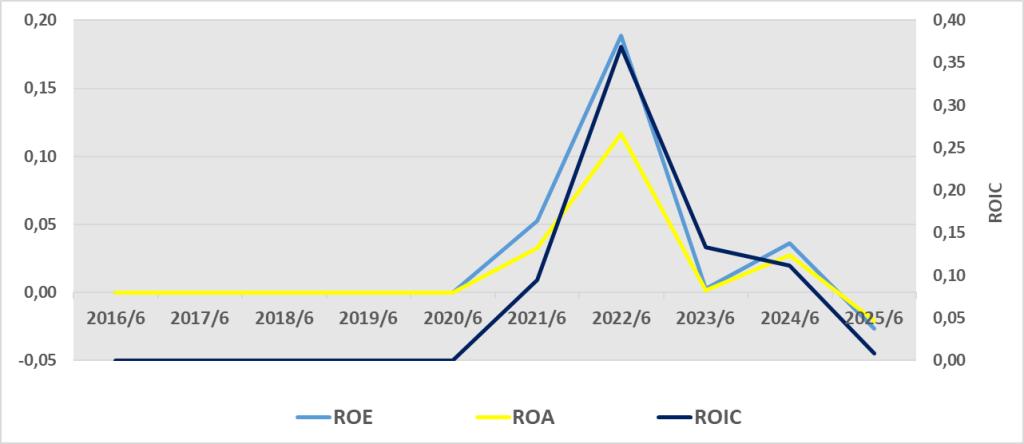
ROA (Aktif Karlılığı)
Şirketin 2025’in ilk yarısında varlıklarını kullanarak kâr üretemediği, aksine zarar ettiği görülüyor.
2024 aynı döneminde (yaklaşık 89 milyon TL kâr ve benzer aktif büyüklüğüyle) ROA yaklaşık +2% civarındaydı, yani aktif kârlılığı ciddi şekilde bozulmuş.
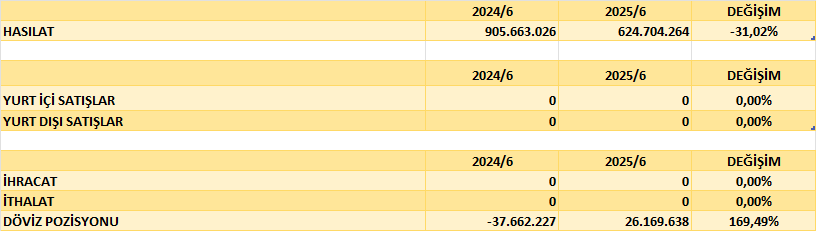
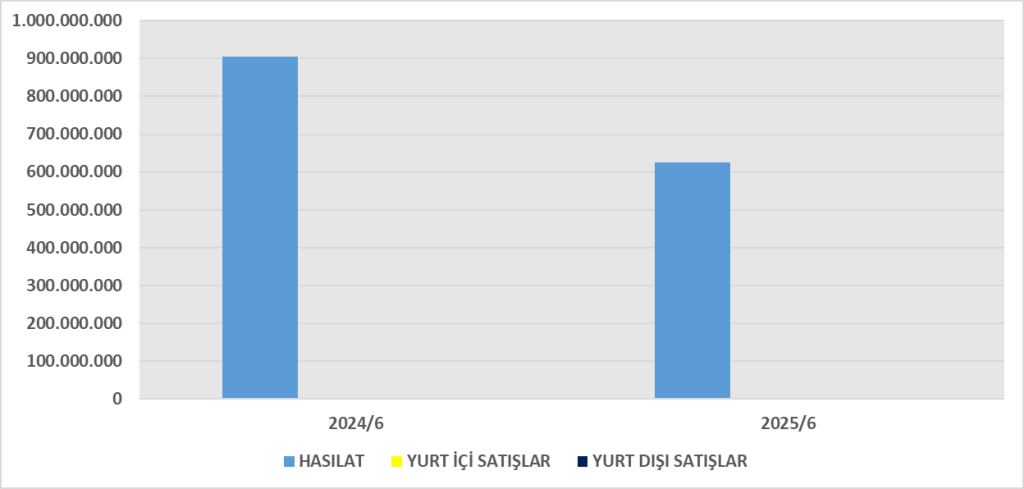
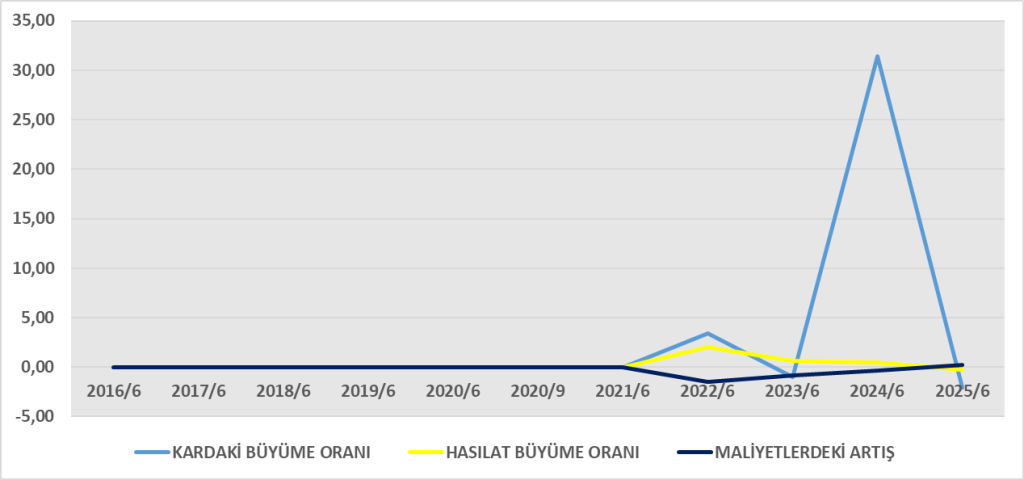
Özellikle satışlardaki %31 düşüş ve finansman/parasal kayıplar, bu düşüşün temel nedenleri.
ROE (Özsermaye Karlılığı)
Özsermaye kârlılığı negatif, yani ortakların sermayesi zarar etmiş durumda.
2024’te bu oran yaklaşık %2,4 civarındayken şimdi eksiye dönmüş.
Bu durum, faaliyet kârlılığındaki gerileme ve yüksek finansman giderlerinin özkaynak getirilerini tamamen sildiğini gösteriyor.
Özsermaye güçlü olmasına rağmen kâr üretilememesi, kaynak verimliliğinde sorun olduğunu yansıtır.
ROIC (Yatırılan Sermaye Karlılığı)
ROIC pozitif (%2,85), yani şirket esas faaliyetlerinden hâlâ küçük de olsa vergi sonrası kâr yaratabiliyor.
Ancak bu oran, sermayenin fırsat maliyeti (örneğin WACC ~ %15 civarı) dikkate alındığında sermaye maliyetinin oldukça altında kalıyor.
Bu da şirketin yatırımlarının, maliyetini karşılayamadığını (ekonomik değer yaratmadığını) gösteriyor.
Genel Sonuç
Oran
Değer
Durum
Yorum
ROA
-2,08%
Negatif
Aktifler zarar üretmiş
ROE
-2,64%
Negatif
Özsermaye kârlılığı düşmüş
ROIC
+2,85%
Düşük
Faaliyet kârı var ama sermaye maliyetini karşılamıyor
Kapsamlı Değerlendirme:
Rubenis 2025’in ilk yarısında operasyonel olarak zayıf bir dönem geçirmiştir.
Finansal giderler ve satış düşüşü nedeniyle net kârlılık negatife dönmüştür.
ROIC’in pozitif kalması, üretim ve faaliyet yapısının hâlen canlı olduğunu gösterir, ancak ekonomik değer yaratımı yoktur.
Kısa vadede borç yönetimi ve satış hacmi toparlanmazsa, yıl sonunda özsermaye erimesi devam edebilir.