

1. Bilanço Analizi
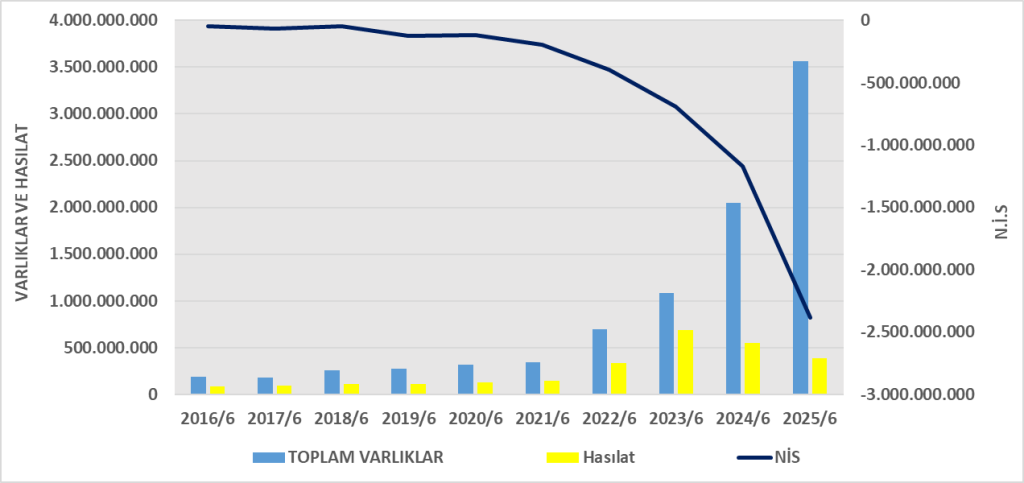
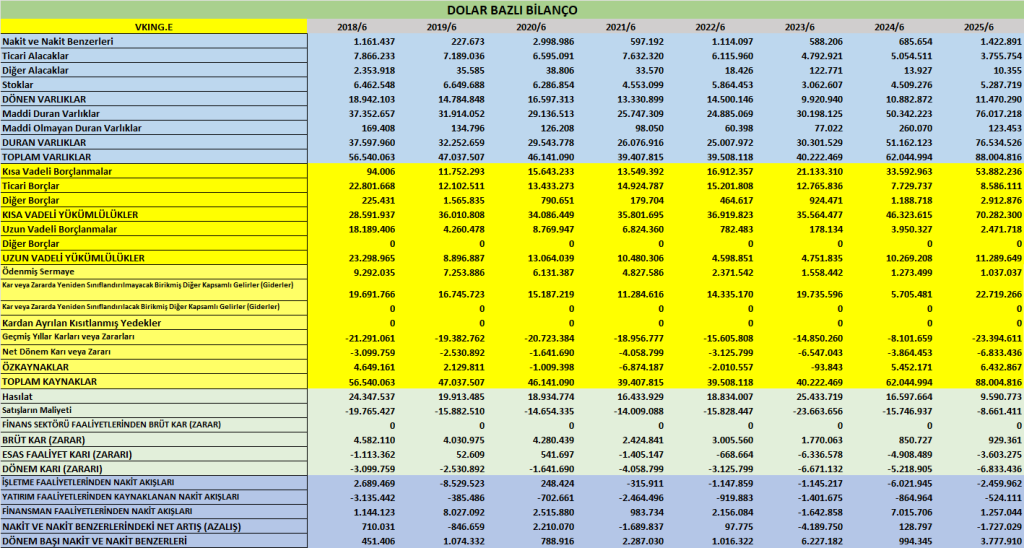
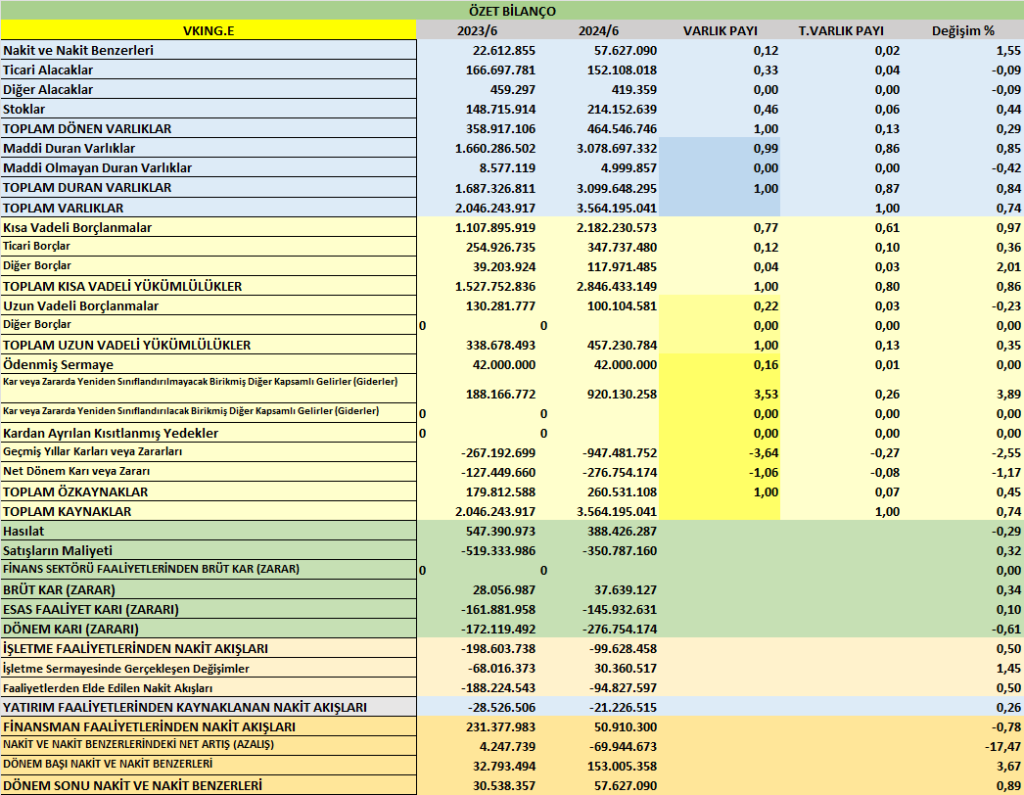
- Toplam Varlıklar: 3.564.195.041 TL
- Toplam Yükümlülükler: 3.303.663.933 TL
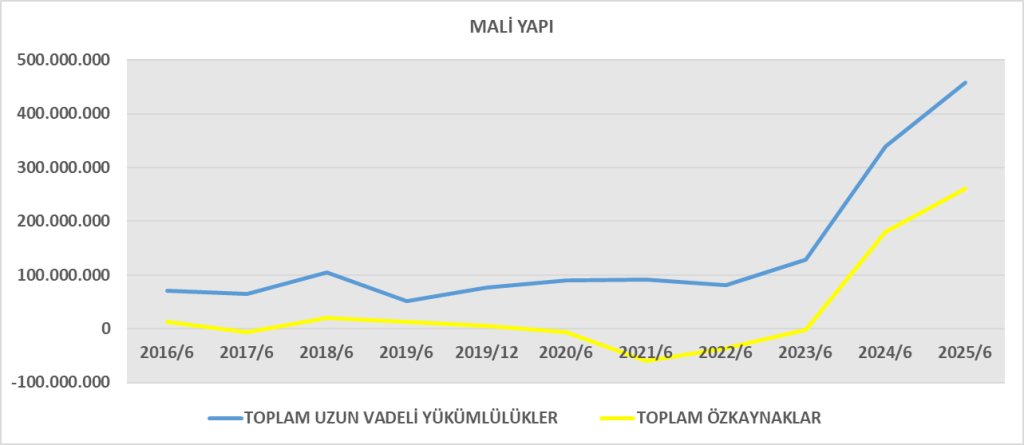
- Özkaynaklar: 260.531.108 TL (sadece %7,3)
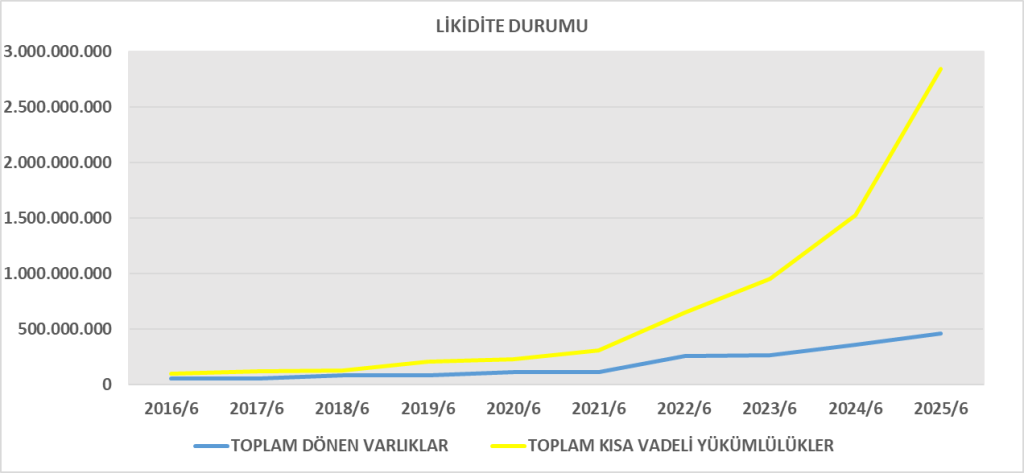
- Kısa Vadeli Borçlar: 2.846.433.149 TL (toplam borcun %86’sı)
- Nakit ve Benzerleri: 57.627.090 TL
Yorumlar:
- Şirketin borçluluk oranı çok yüksek (borç / aktif ≈ %93).
- Borçların çoğu kısa vadeli, bu da likidite riski yaratıyor.
- Maddi duran varlıklar çok büyük (≈3,1 milyar TL), bu da yatırımların ağır finansmanla yapıldığını gösteriyor.
- Özkaynak seviyesi düşük ve zararlardan dolayı erime riski var.
2. Gelir Tablosu Analizi
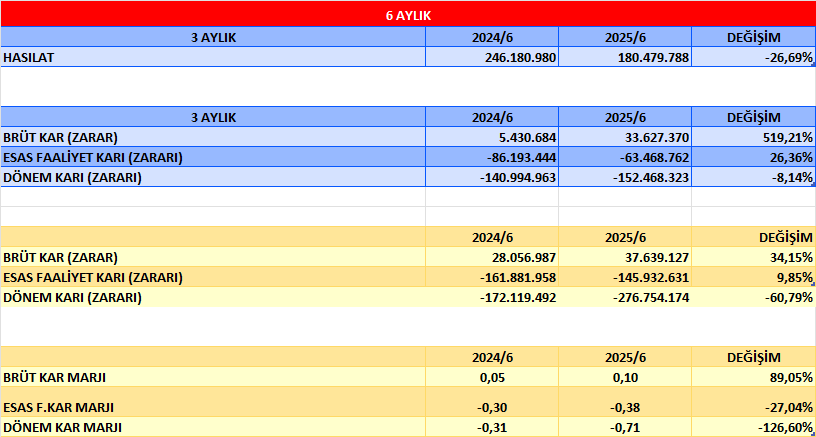
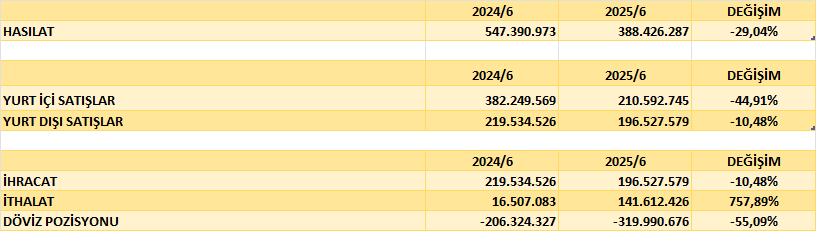
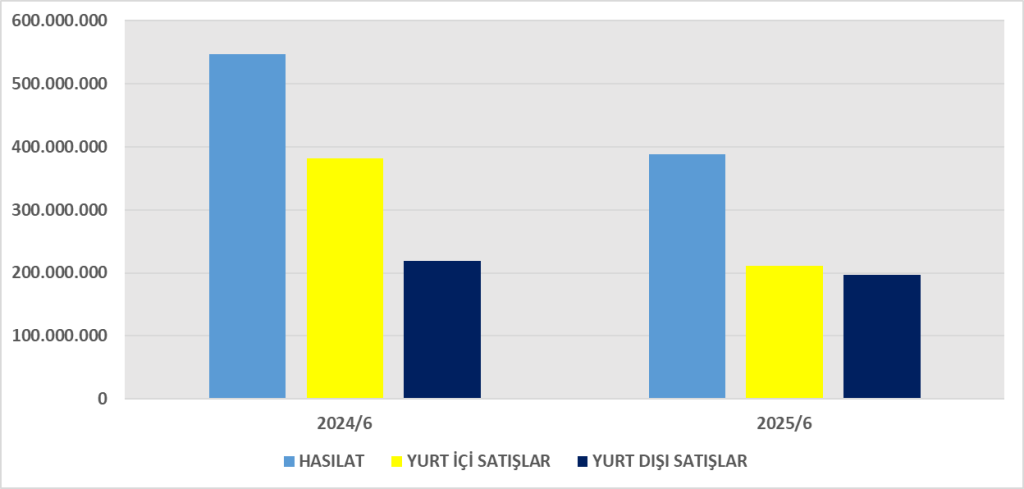
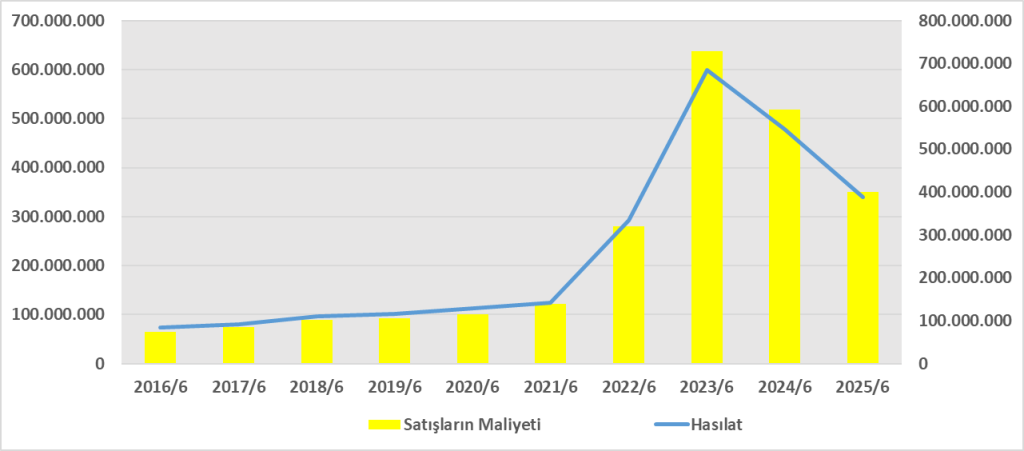
- Hasılat (Satışlar): 388.426.287 TL
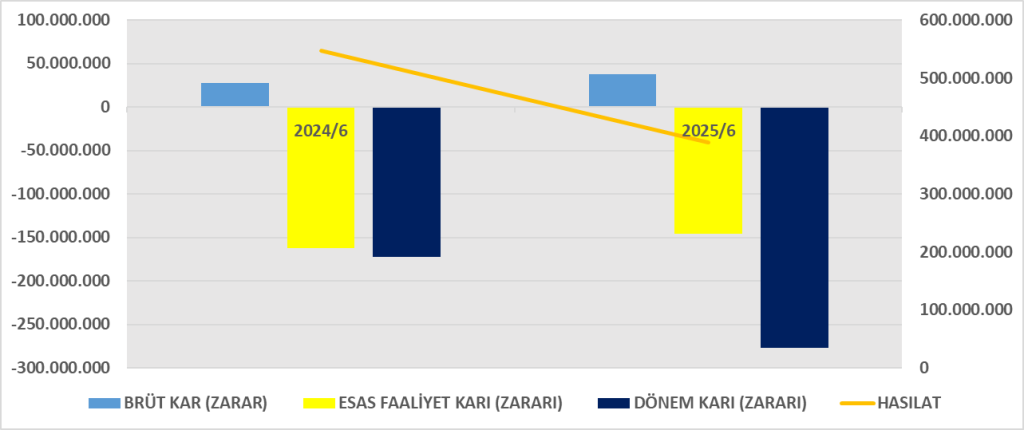
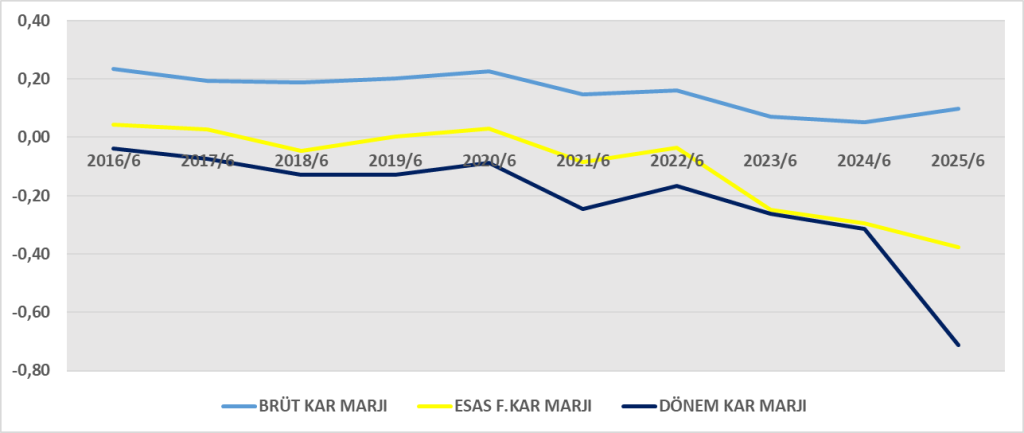
- Brüt Kar: 37.639.127 TL (brüt marj ≈ %9,7)
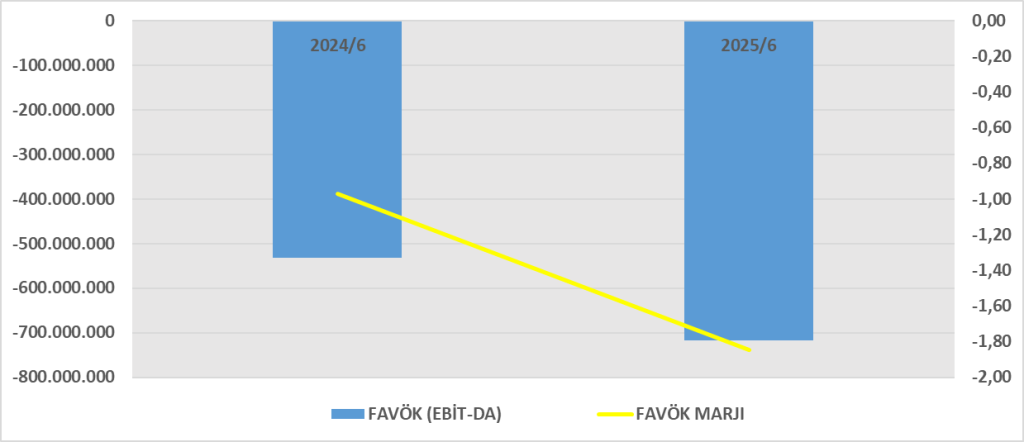
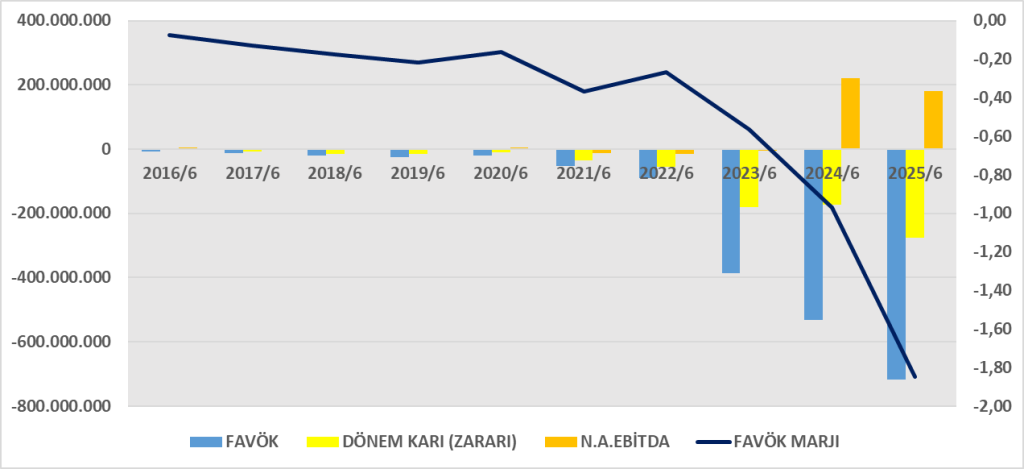
- Esas Faaliyet Zararı: –145.932.631 TL
- Net Dönem Zararı: –276.754.174 TL
Yorumlar:
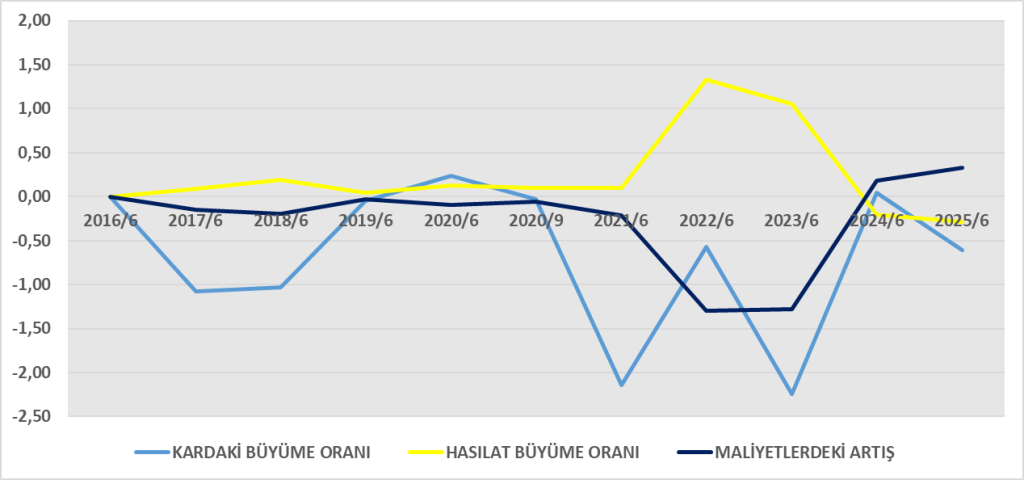
- Brüt kâr düşük (≈%10), fakat faaliyet giderleri (G&A + pazarlama + AR-GE ≈ –124 milyon TL) brüt kârı yok ediyor.
- Finansman giderleri (–610 milyon TL) çok yüksek → kur farkı ve faiz baskısı.
- Sonuçta şirket yarım yılda 277 milyon TL zarar açıklamış.
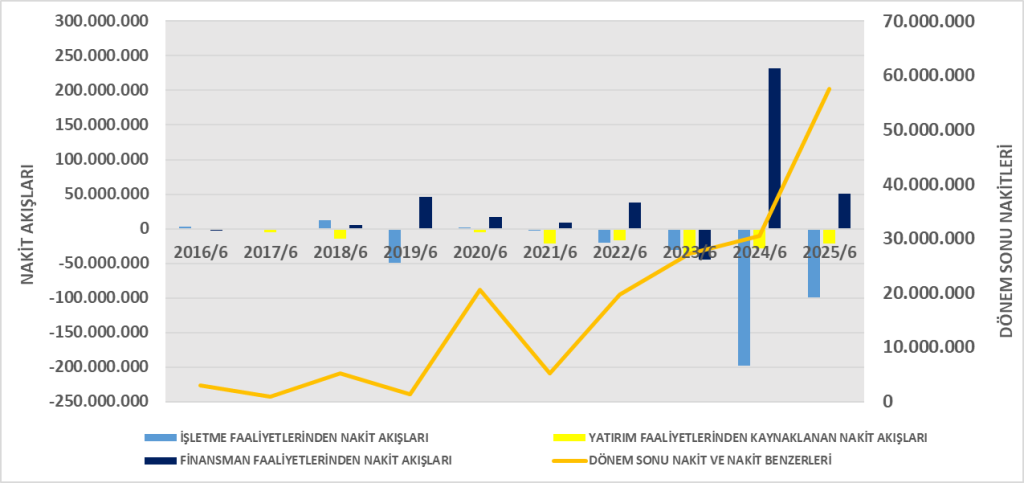
3. Nakit Akış Tablosu Analizi
- İşletme Faaliyetlerinden Nakit Akışı (CFO): –99.628.458 TL
- Yatırım Faaliyetlerinden Nakit Akışı: –21.226.515 TL
- Finansman Faaliyetlerinden Nakit Akışı: +50.910.300 TL
- Dönem Sonu Nakit: 57.627.090 TL
Yorumlar:
- Şirket operasyonlardan nakit üretemiyor (CFO negatif).
- Yatırımlar için ek nakit çıkışı var.
- Bu açık, yeni borçlanma ile kapatılmış (finansman kaynaklı +50,9 mn).
- Nakit seviyesi hızla düşmüş (153 mn → 57 mn).
4. DuPont Analizi
- Net Kar Marjı (–%71,2): Satışların her 100 TL’sinde 71 TL zarar yazılıyor.
- Varlık Devir Hızı (0,11): Varlıkların satışa dönüşümü çok düşük.
- Kaldıraç (13,7): Borç yükü çok yüksek.
- ROE (–%106): Zarar, özkaynakları neredeyse tamamen eritiyor.
Genel Değerlendirme
- Bilanço: Aşırı borçlu, kısa vadeli yükümlülük baskısı yüksek.
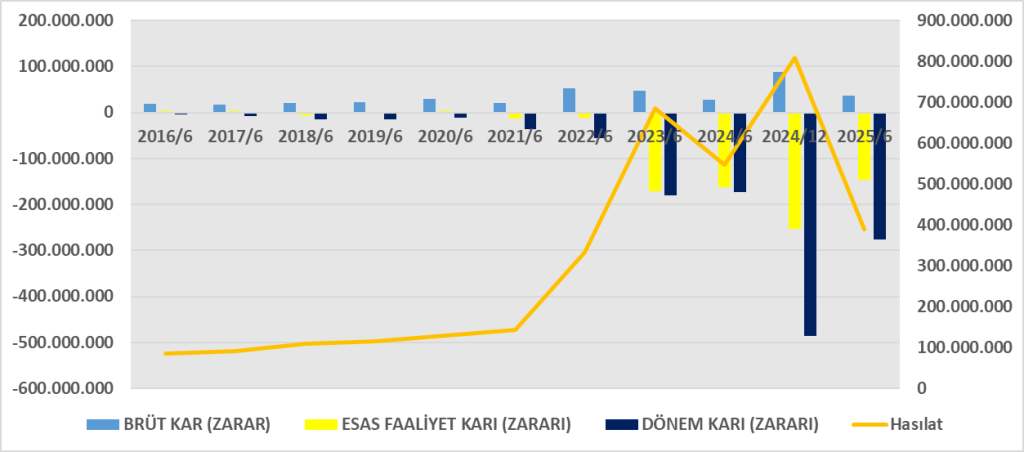
- Gelir Tablosu: Operasyonel verimsizlik ve finansman yükü ağır zarar yaratıyor.
- Nakit Akışı: CFO negatif, şirket nakit yaratamıyor, borçla ayakta duruyor.
- DuPont: Karlılık ve verimlilik düşük, kaldıraç yüksek → özkaynak karlılığı çok negatif.
Viking Kağıt, hem muhasebe hem de nakit bazlı olarak değer yok eden bir tablo çiziyor.
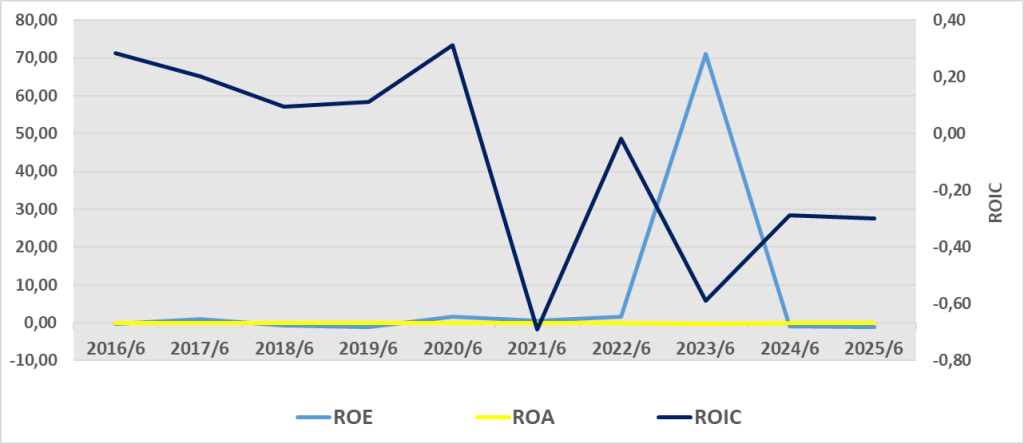
ROA (Aktif Karlılık)
Varlıkların her 100 TL’si yaklaşık 8 TL zarar üretmiş.
ROE (Özkaynak Karlılığı)
Zarar, özkaynağı aşmış. Şirket sermaye erimesi riski altında.
ROIC (Yatırılan Sermaye Karlılığı)
- ROA (–%7,8): Varlıkların verimsiz kullanıldığını ve operasyonların zarar yarattığını gösteriyor.
- ROE (–%106): Borçluluk çok yüksek. Küçük operasyonel zarar, finansal kaldıraç etkisiyle özkaynak üzerinde yıkıcı hale gelmiş.
- ROIC (–%4,2): Yatırılan sermaye maliyetini karşılamıyor, değer yaratmak yerine değer yok ediyor.
İlişki:
- ROA → şirketin varlık verimliliğini gösteriyor.
- ROIC → borç + özkaynakla finanse edilen sermayeden elde edilen getiri.
- ROE → yüksek kaldıraç nedeniyle ROA’daki küçük bir kayıp özkaynakta büyük zarara dönüşmüş.
Sonuç: Viking Kâğıt, 2025/06 dönemi itibarıyla hem varlık hem sermaye hem de özkaynak düzeyinde değer yok eden bir performans sergiliyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1475290
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1475289