

1. Bilanço Analizi
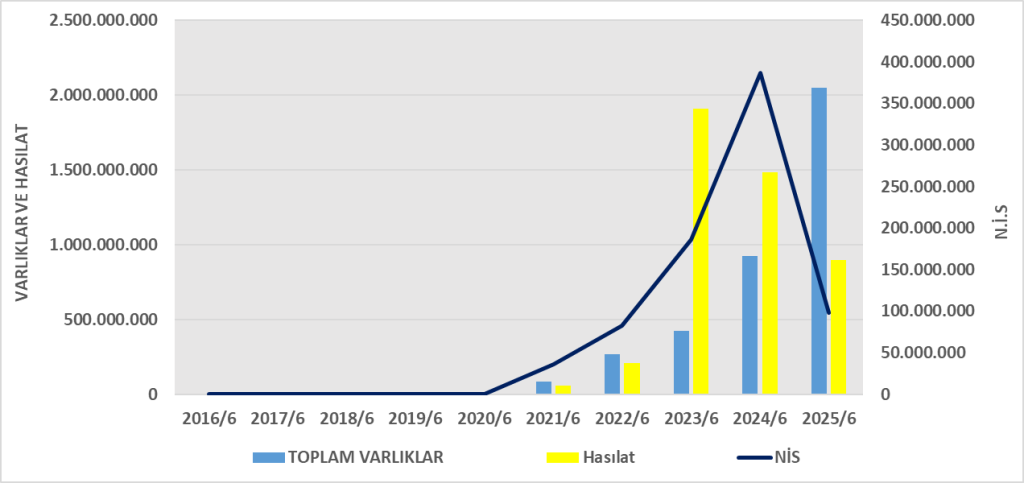
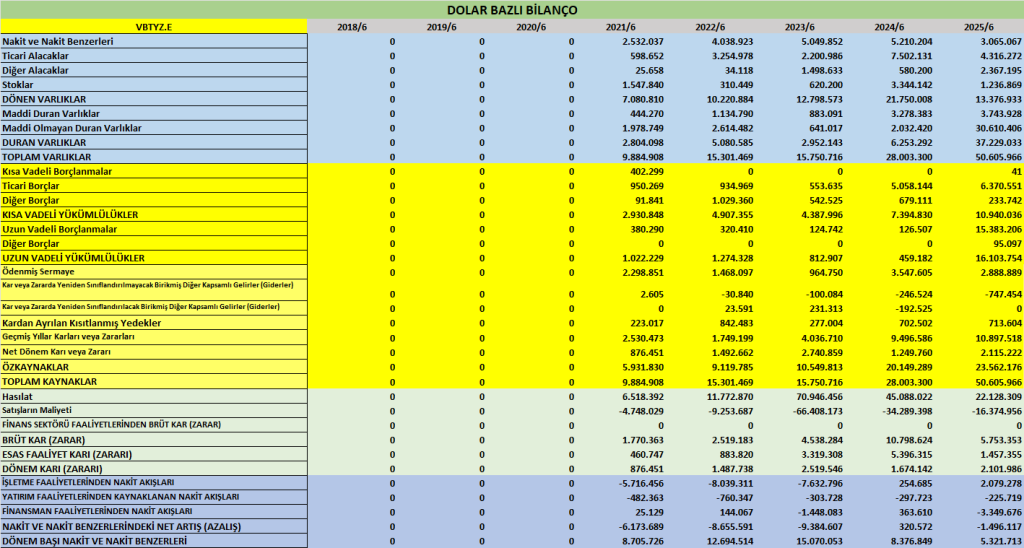
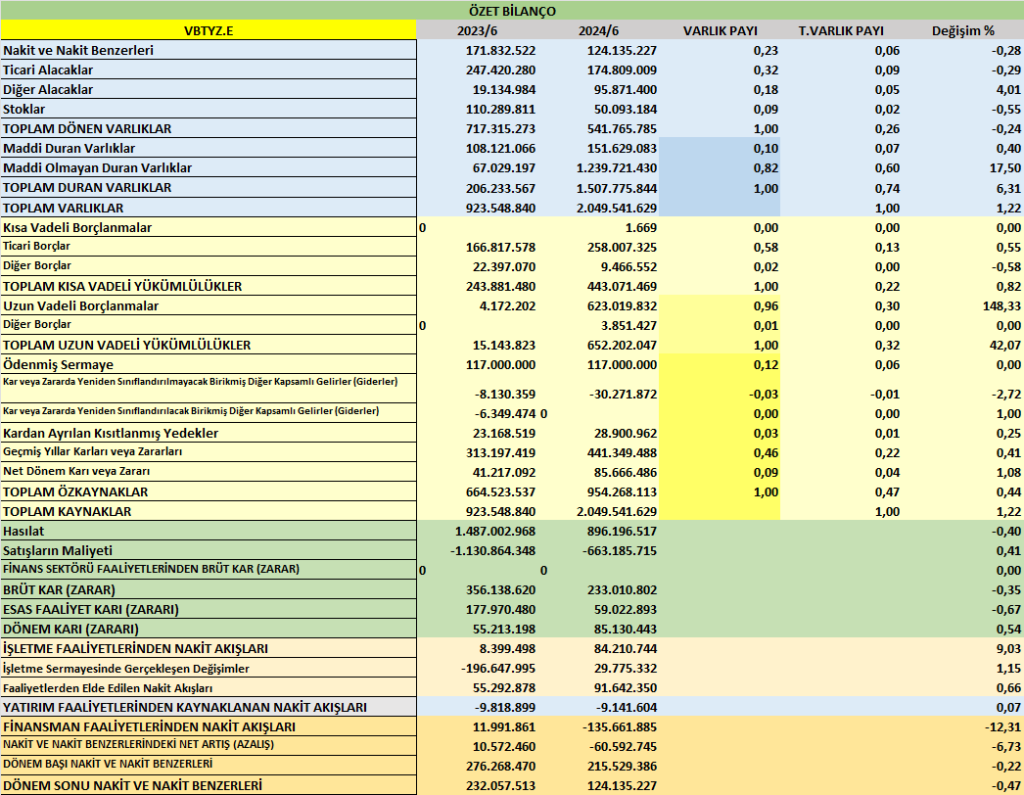
- Toplam Varlıklar: 2.049,5 mn TL
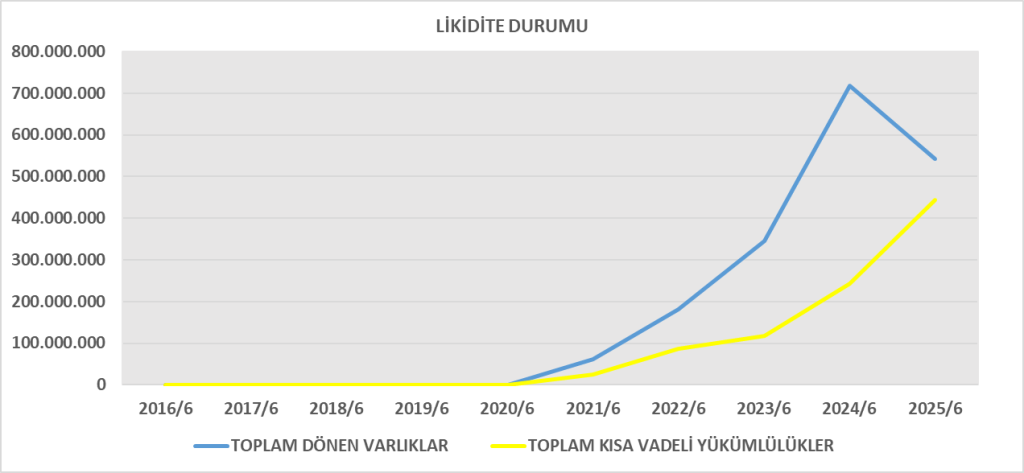
- Dönen Varlıklar: 541,8 mn TL (önceki dönem 689,9 mn TL → %21 düşüş)
- Duran Varlıklar: 1.507,8 mn TL (hemen hemen sabit)
- Kısa Vadeli Yükümlülükler: 443,1 mn TL (önceki 664,7 mn TL → ciddi azalma)
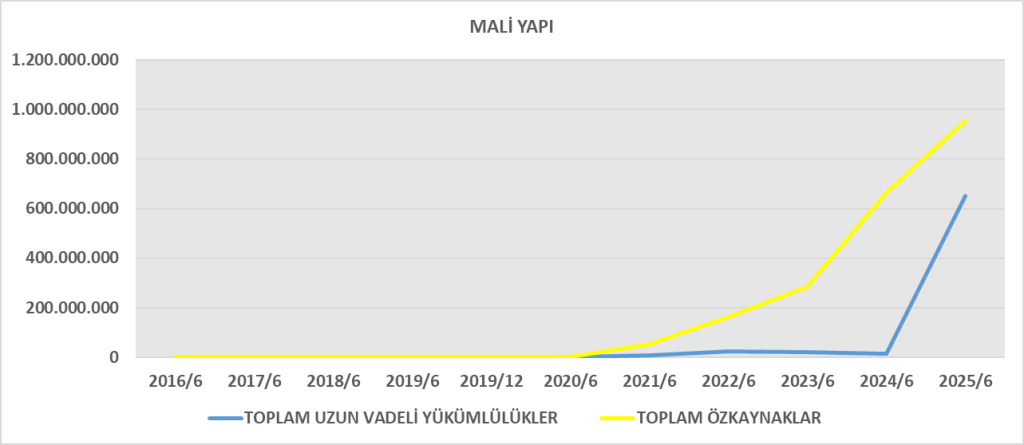
- Uzun Vadeli Yükümlülükler: 652,2 mn TL (hafif artış)
- Özkaynaklar: 954,3 mn TL (önceki 895,1 mn TL → %6,6 artış)
Yorum:
- Şirketin kısa vadeli borçluluk oranı ciddi biçimde azalmış, bu likidite açısından olumlu.
- Özellikle ticari borçlarda artış (23,6 mn TL → 258 mn TL) dikkat çekici; tedarikçilere ödeme vadelerinin uzadığı görülüyor.
- Özkaynakların toplam pasifler içindeki payı %47 civarında, finansal yapının güçlü olduğunu gösteriyor.
2. Gelir Tablosu Analizi
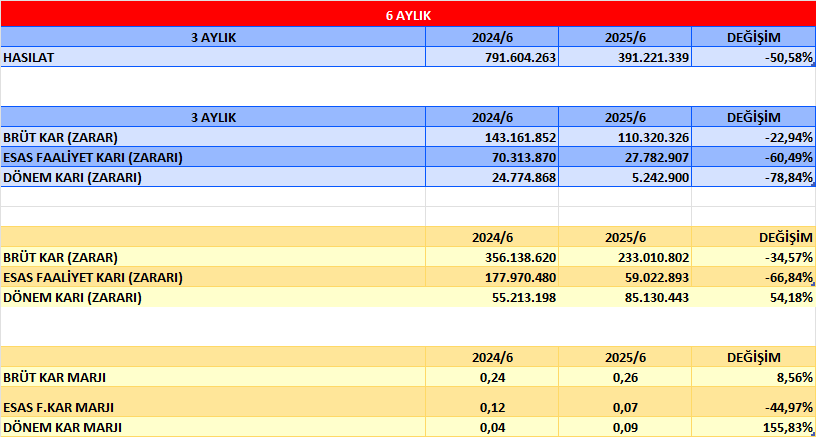
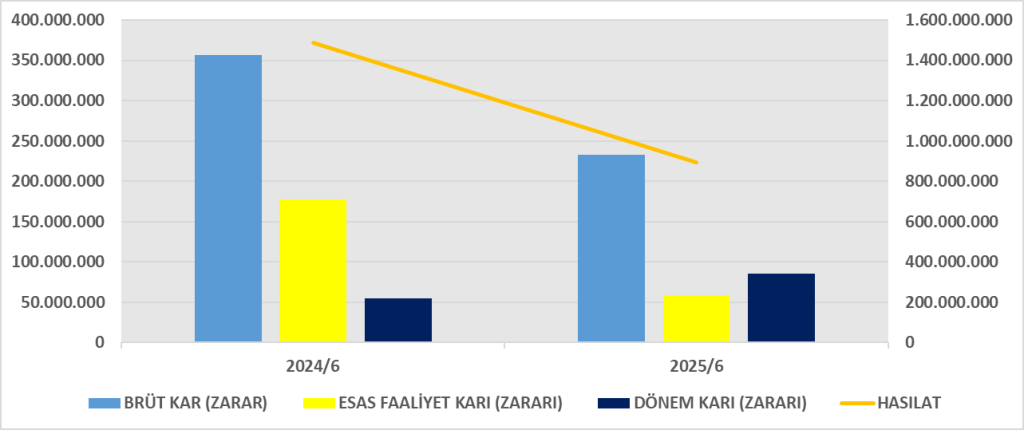
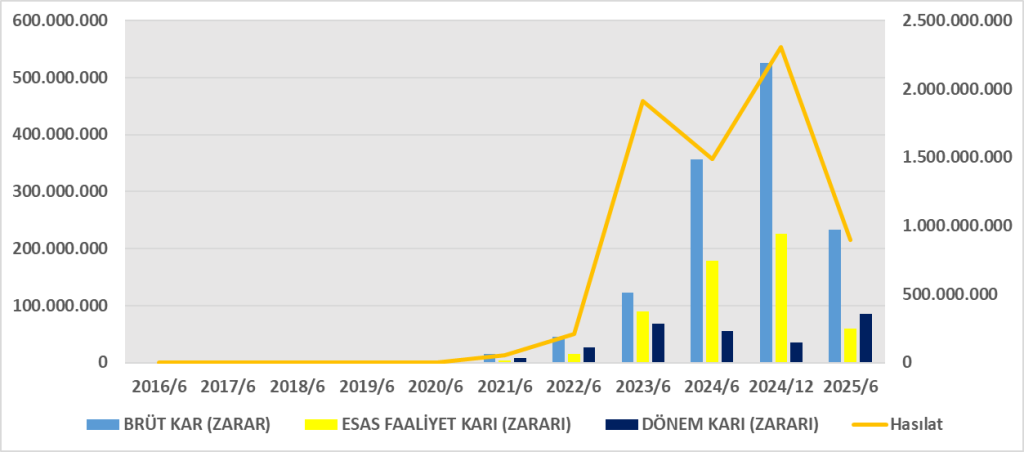
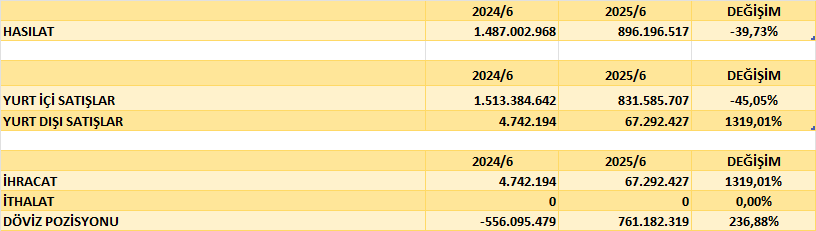
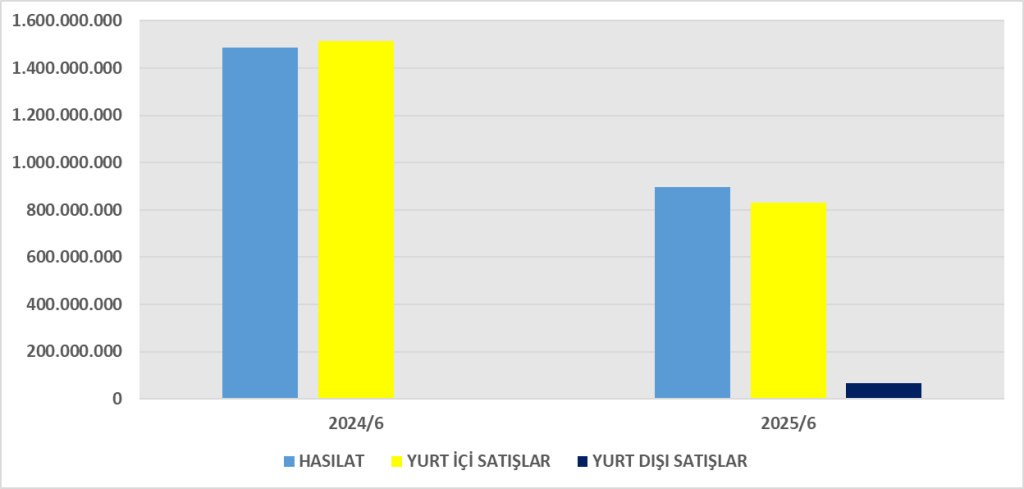
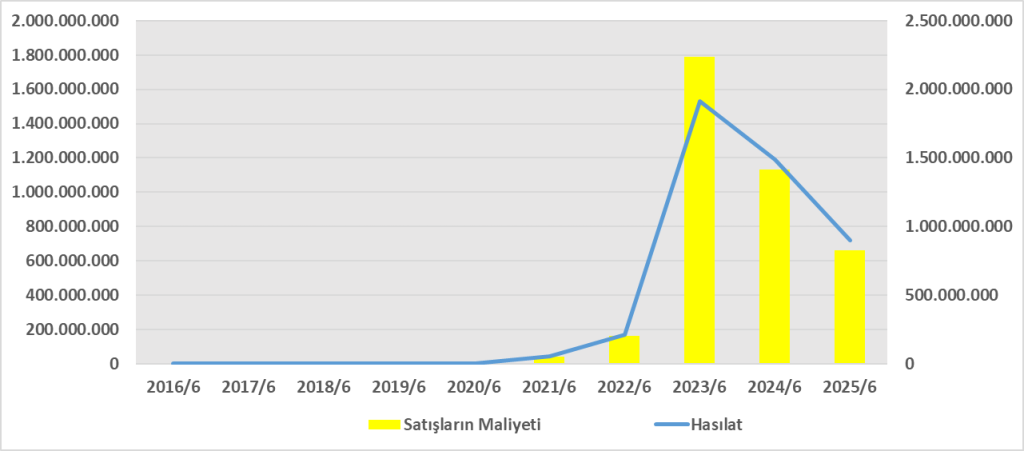
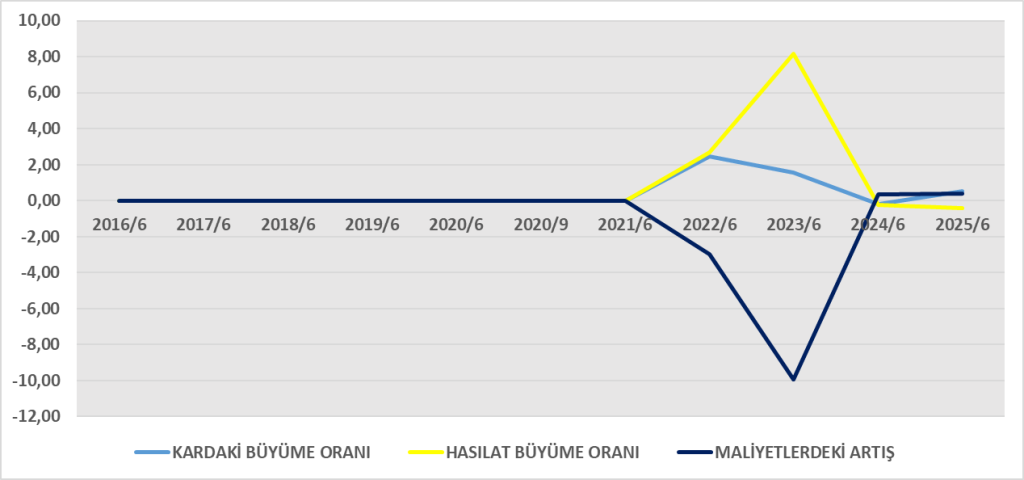
- Hasılat: 896,2 mn TL (2024/2Ç: 1.487,0 mn TL → %40 düşüş)
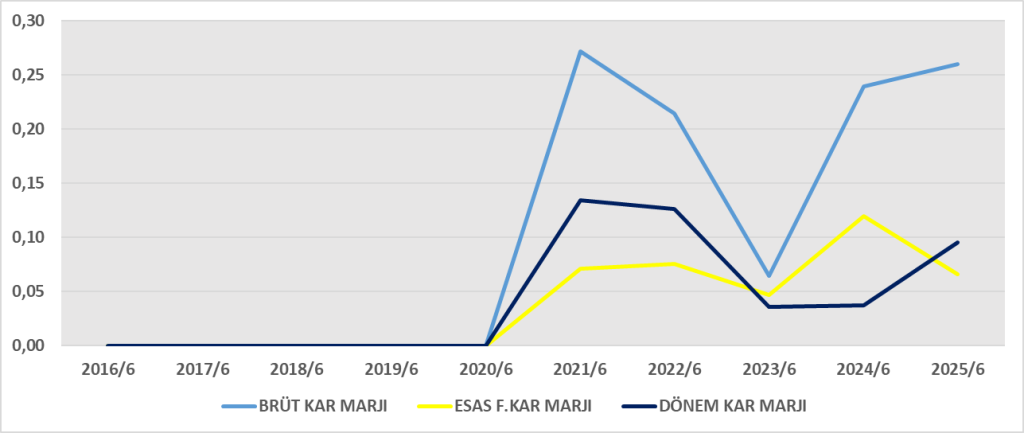
- Brüt Kâr: 233,0 mn TL (brüt kâr marjı %26,0)
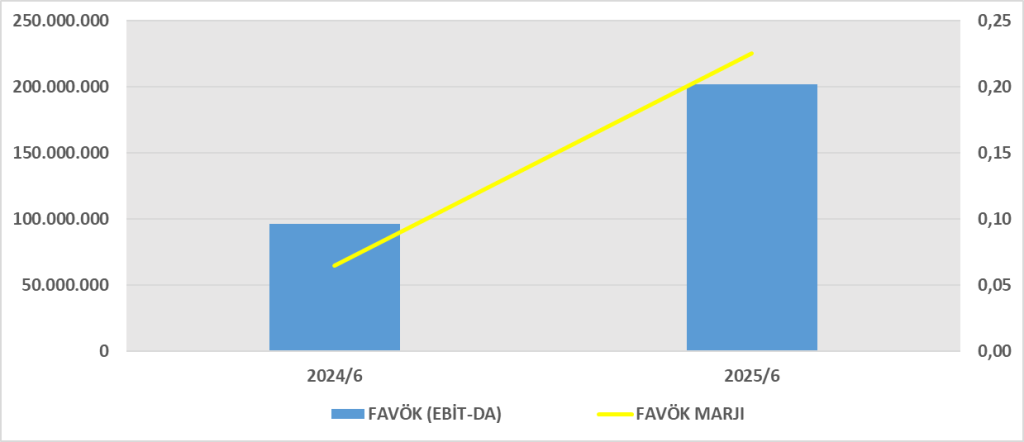
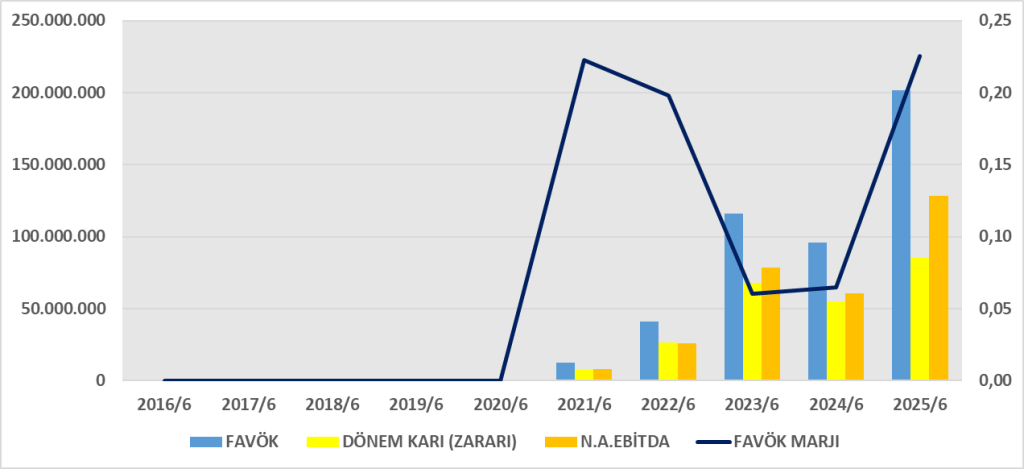
- Esas Faaliyet Kârı: 59,0 mn TL (önceki yıl 178,0 mn TL → %67 düşüş)
- Dönem Net Kârı: 85,1 mn TL (önceki yıl 55,2 mn TL → %54 artış)
- Net Kâr Marjı: %9,5 (önceki yıl %3,7)
Yorum:
- Ciro sert düşmesine rağmen (özellikle yurtdışı yazılım sözleşmelerinde daralma olabilir), net kâr artmış.
- Bunun nedeni: finansman gelirlerinin (206,8 mn TL) çok yüksek gerçekleşmesi.
- Faaliyet kârlılığı zayıflarken, finansal gelirlerin net kârlılığı taşıdığı görülüyor.
3. Nakit Akış Tablosu Analizi
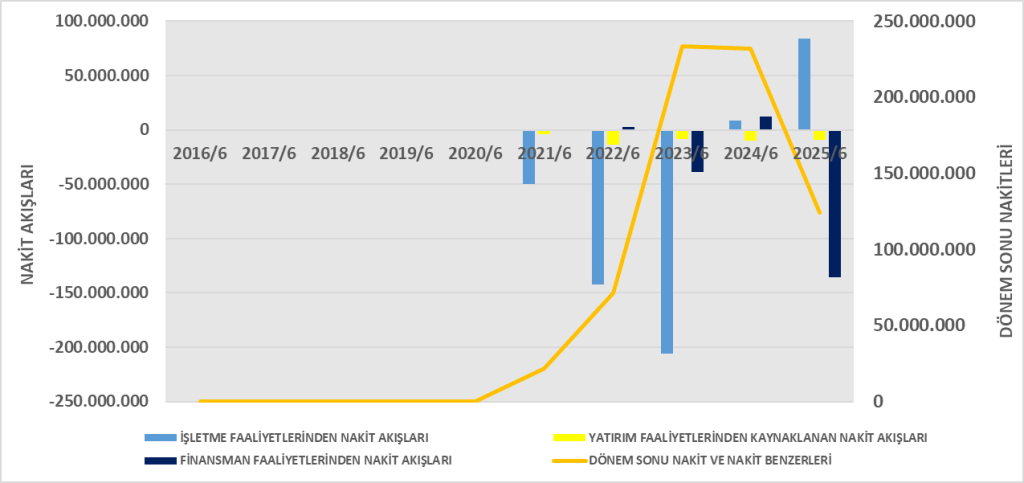
- Faaliyetlerden Nakit Akışı: +84,2 mn TL (önceki yıl sadece +8,4 mn TL → ciddi iyileşme)
- Yatırım Faaliyetleri: -9,1 mn TL (düşük yatırım harcaması)
- Finansman Faaliyetleri: -135,7 mn TL (borç geri ödemeleri ve faiz ödemeleri nedeniyle)
- Dönem Sonu Nakit: 124,1 mn TL (başlangıç 215,5 mn TL → %42 azalış)
Yorum:
- Şirket operasyonlardan güçlü nakit yaratmış, fakat yüksek borç geri ödemeleri nedeniyle nakit mevcudu ciddi düşmüş.
- Likidite riskinin halen var olduğu, nakit yönetiminin kritik olduğu söylenebilir.
4. DuPont Analizi
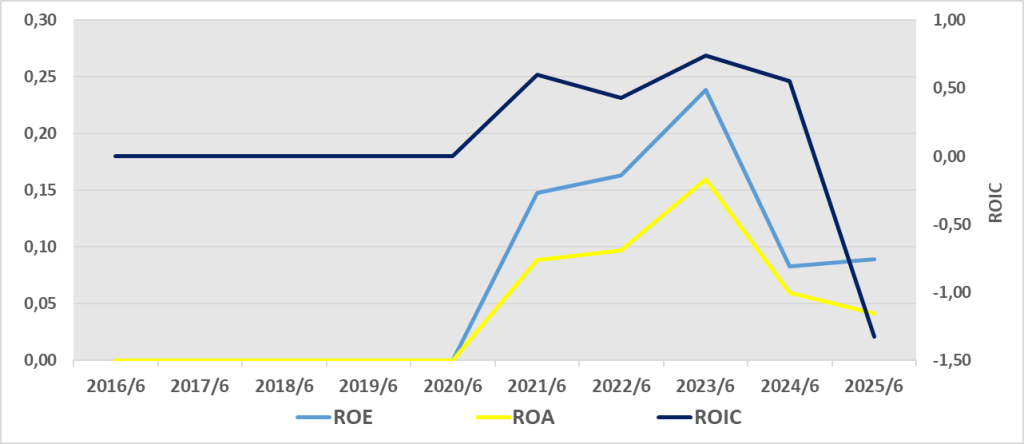
- ROE %9 seviyesinde, önceki döneme göre artış var.
- Ancak bu artış faaliyet kârlılığından değil, finansman gelirlerinden kaynaklanıyor.
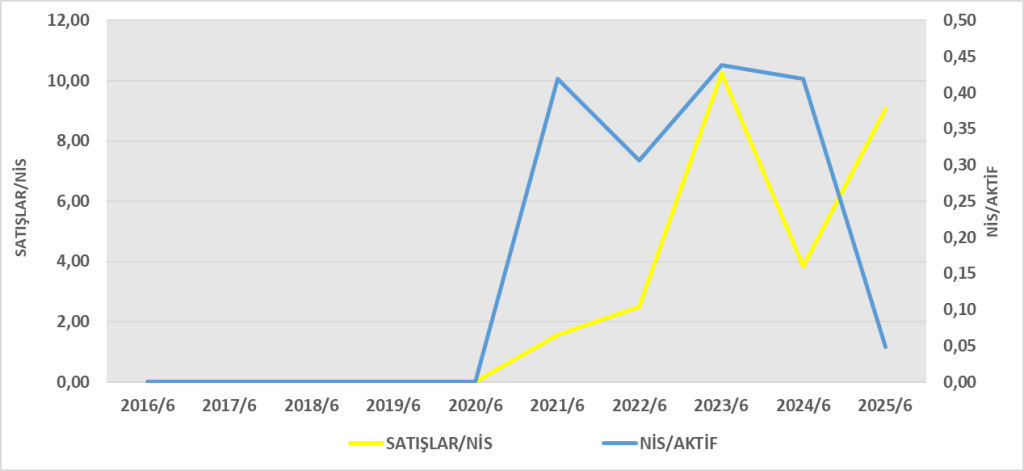
- Şirketin aktif verimliliği (0,44) düşük; cirodaki düşüş nedeniyle varlıkların kâra dönüş hızı azalmış.
- Finansal kaldıraç 2,15 ile makul seviyede, riskli değil.
Genel Sonuç:
- Finansal yapı güçlü (yüksek özkaynak oranı, kısa vadeli borçların azalması).
- Faaliyet kârlılığı zayıflıyor, ciro ciddi düşmüş.
- Net kâr artışı sürdürülebilir değil, finansman gelirlerinden besleniyor.
- Nakit yönetimi kritik, borç ödemeleri nakit pozisyonunu zorluyor.
1. ROA (Aktif Karlılığı)
Şirket her 100 TL varlıktan yaklaşık 4,1 TL net kâr elde ediyor.
Aktif kârlılığı düşük; bu, hem düşük ciro hem de varlıkların verimsiz kullanıldığını gösteriyor.
2. ROE (Özsermaye Karlılığı)
Özkaynak kârlılığı %9 civarında. Banka mevduat faizleri veya risksiz getiri oranlarıyla kıyaslandığında ortalama seviyede, yatırımcı açısından cazip değil.
3. ROIC (Yatırılan Sermaye Karlılığı)
Şirket yatırılan sermayeden sadece %3,9 getiri sağlıyor.
Bu oran, borçlanma maliyetinden muhtemelen düşük; yani ekonomik katma değer yaratmıyor.
Genel Değerlendirme:
- ROA %4,1 → Varlıkların kâra dönüşümü düşük.
- ROE %8,9 → Özsermaye yatırımcısına getirisi vasat.
- ROIC %3,9 → Sermaye maliyetini karşılayamıyor, sürdürülebilir değer yaratmada sorun var.
- Net kâr artışı esasen finansman gelirlerinden kaynaklandığı için bu oranlar faaliyet performansını olduğundan daha iyi gösterebilir.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1478581
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1479958