

ULUSOY ELEKTRİK İMALAT TAAHHÜT VE TİCARET A.Ş.
1. Bilanço Analizi
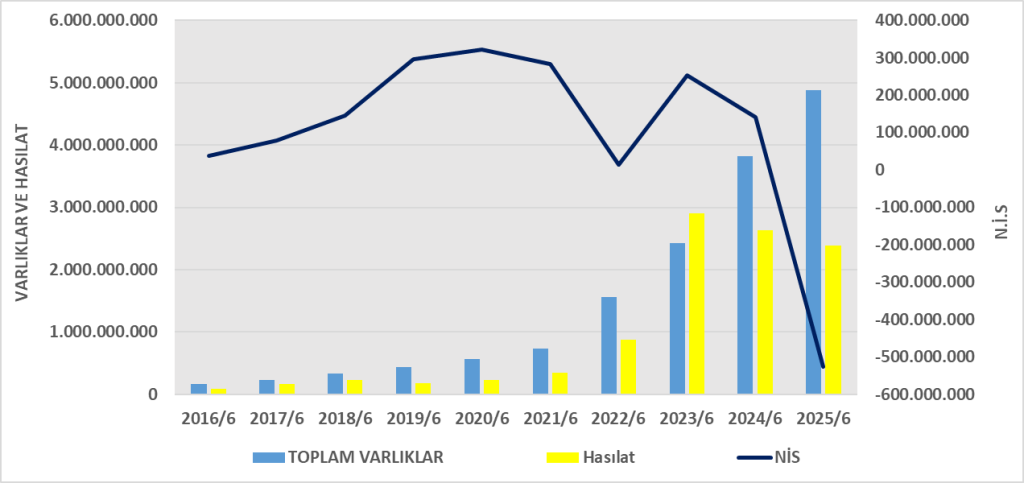
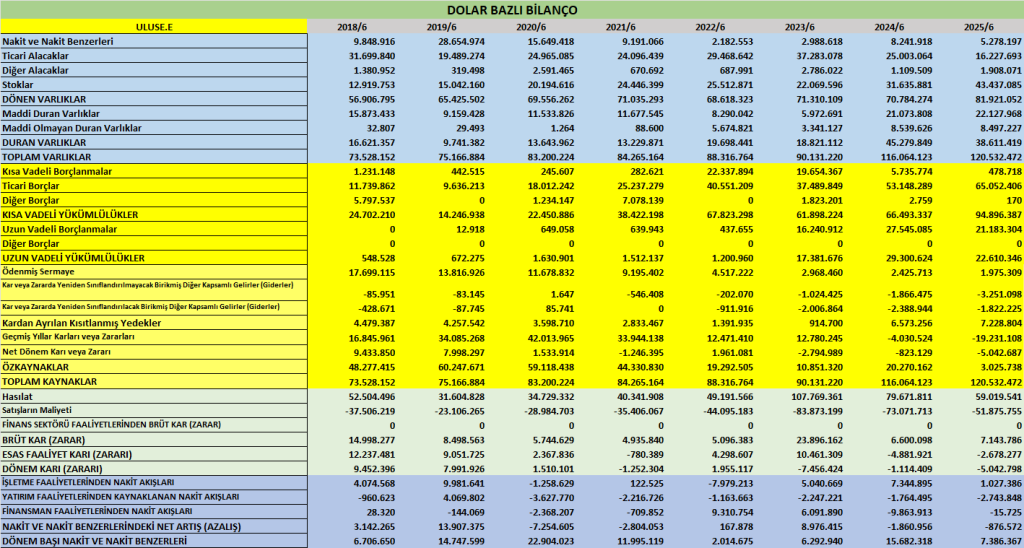
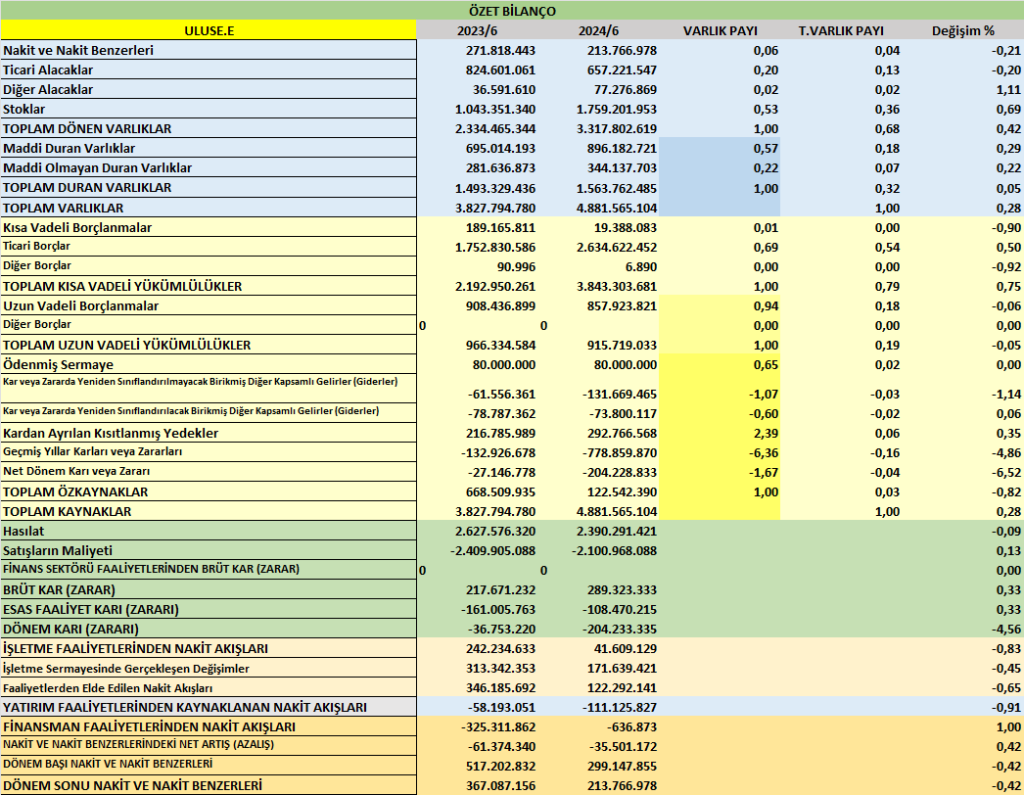
- Toplam Varlıklar: 4,88 milyar TL
- Toplam Yükümlülükler: 4,76 milyar TL
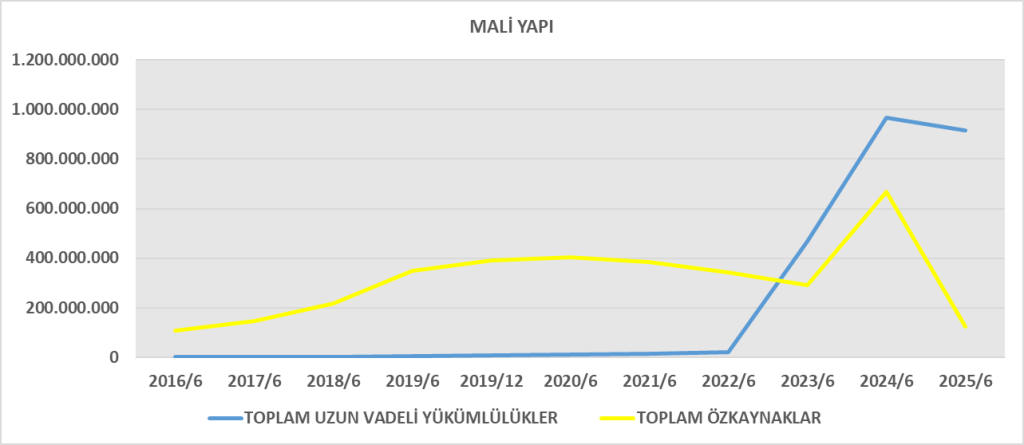
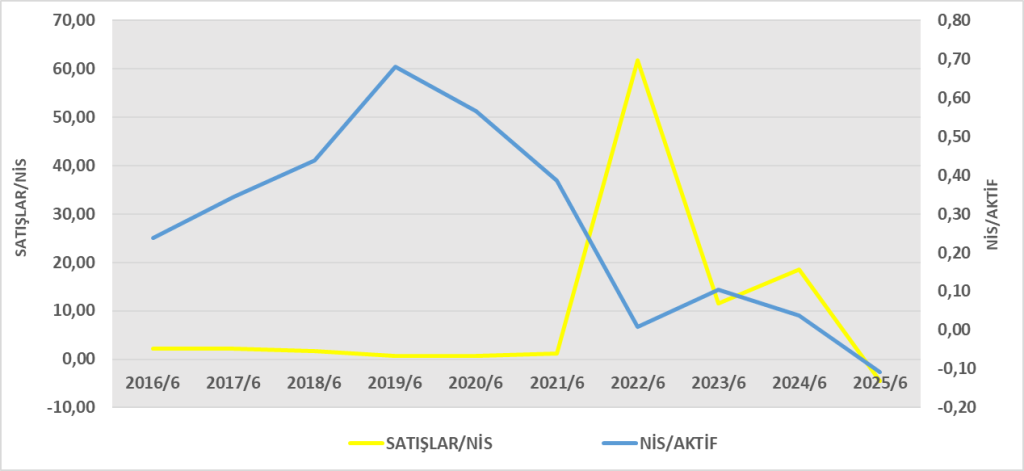
- Özkaynaklar: 122,5 milyon TL (bir önceki dönem 337 milyon TL idi, ciddi erime var)
Dikkat çekenler:
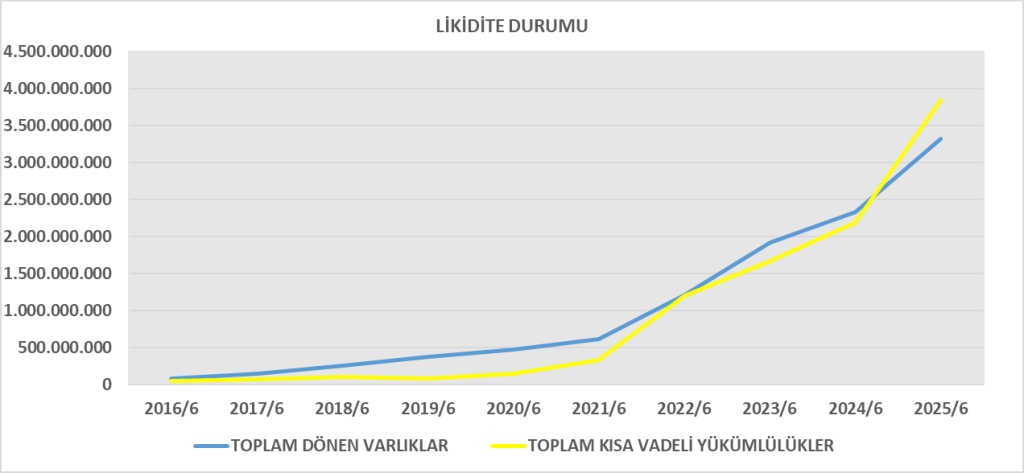
- Dönen varlıklar (3,31 milyar TL) kısa vadeli borçları (3,84 milyar TL) karşılamaya yetmiyor → Cari oran ≈ 0,86 (kritik seviyenin altında)
- Ticari alacakların %85’i ilişkili taraflardan, borçların da %67’si ilişkili taraflardan oluşuyor → yüksek bağımlılık riski
- Kısa vadeli yükümlülüklerin dönen varlıklardan fazla olması likidite sıkıntısı işareti.
- Özkaynaklar 122 milyon TL’ye gerilemiş. Sermaye + yedekler 1,31 milyar TL olsa da geçmiş yıl zararları ve bu dönem zararı özkaynağı eritmiş.
Sonuç: Şirketin bilançosu yüksek borçluluk, özkaynak erimesi ve likidite açığı gösteriyor. Süreklilik açısından risk vurgusu raporda da yapılmış.
2. Gelir Tablosu Analizi
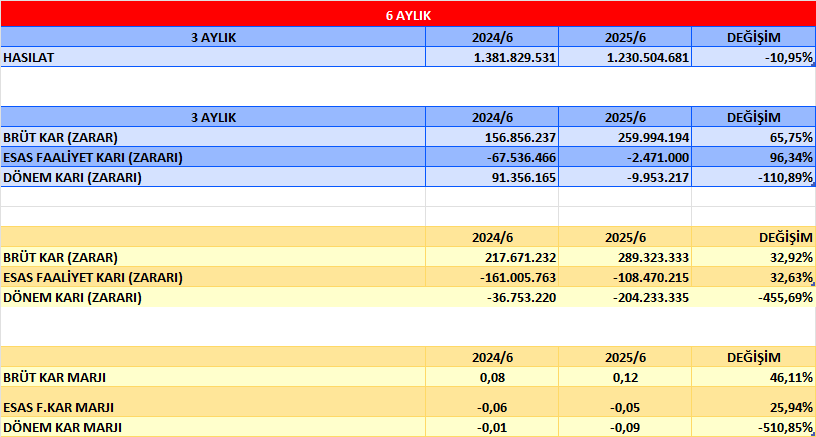
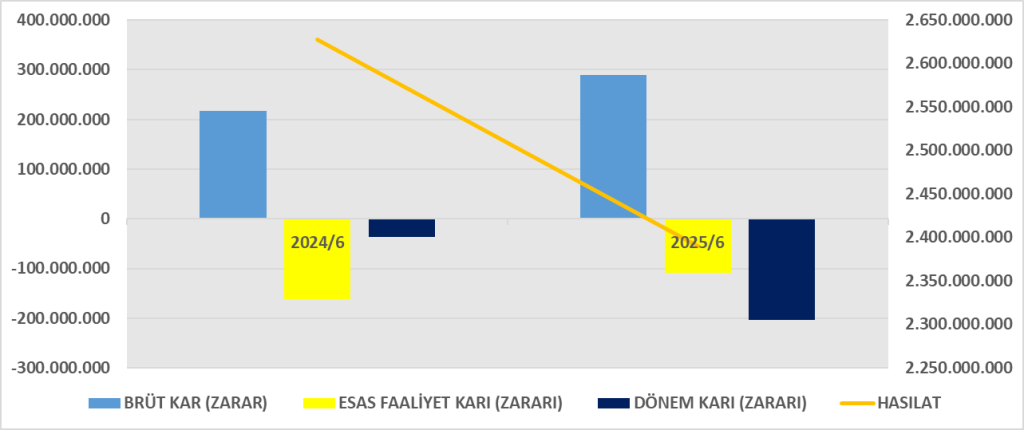
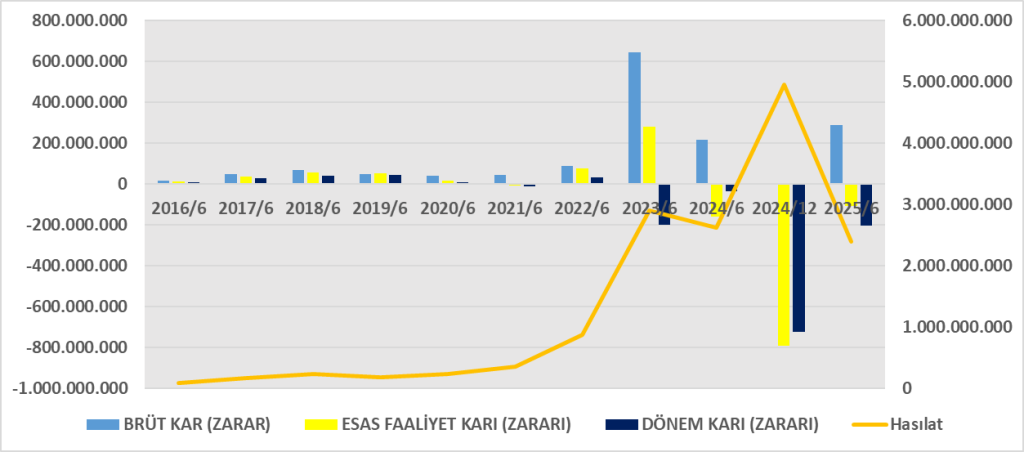
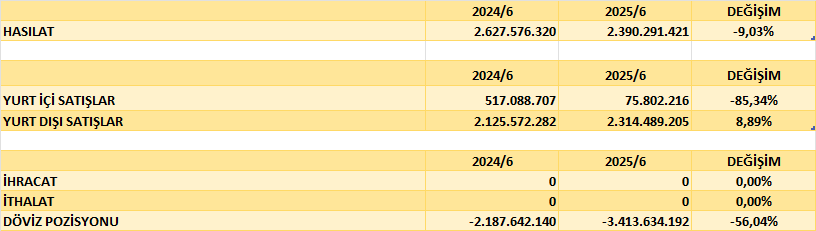
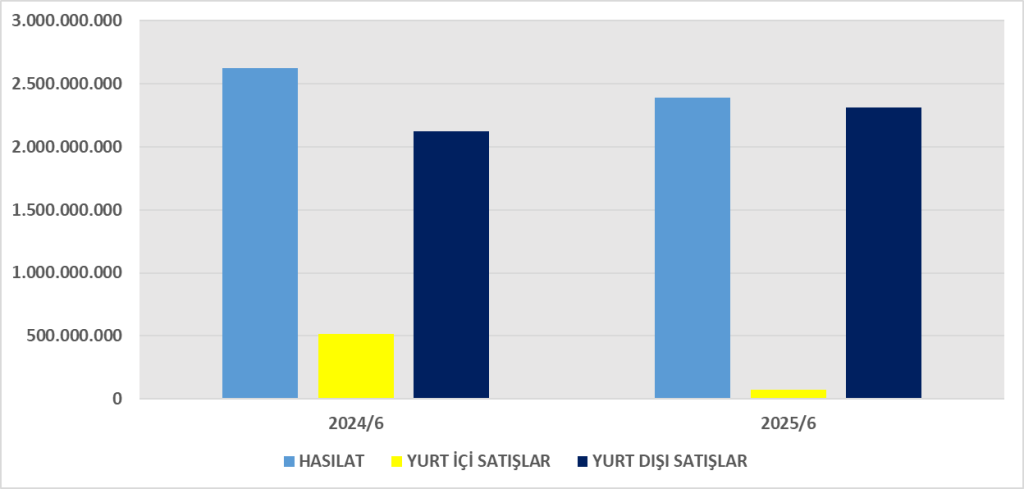
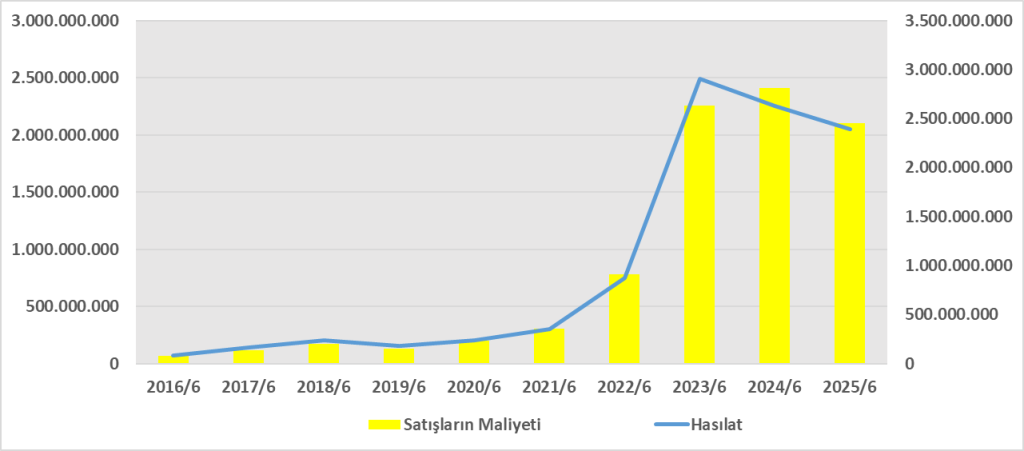
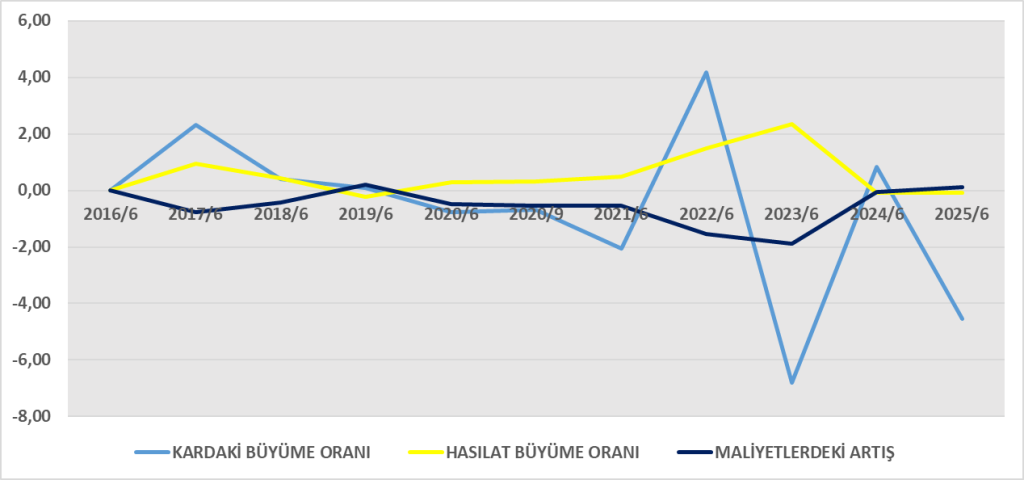
- Hasılat: 2,39 milyar TL (2024 aynı dönem 2,63 milyar TL → %9 düşüş)
- Brüt Kar: 289 milyon TL (2024 aynı dönem 218 milyon TL → %33 artış)
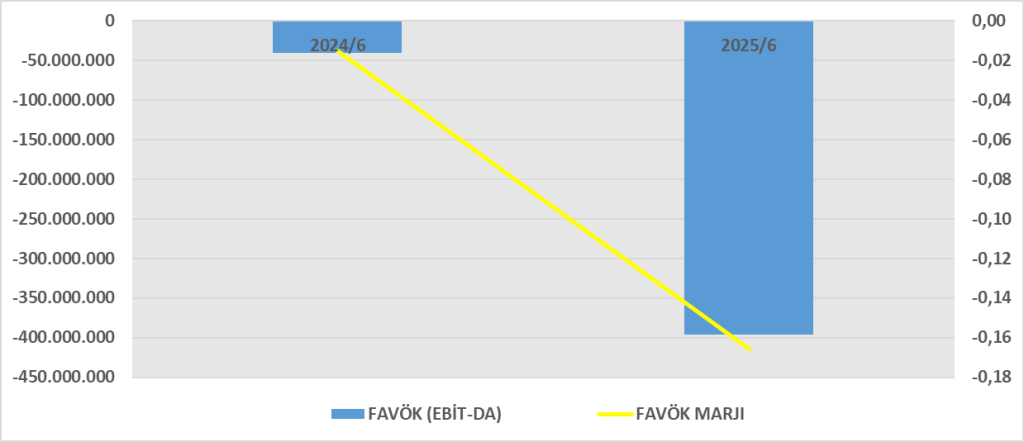
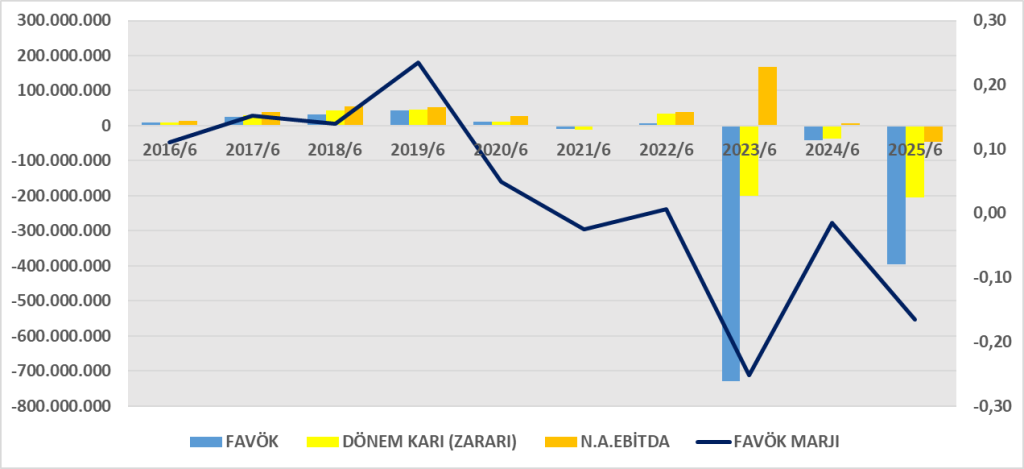
- Faaliyet Zararı: -108 milyon TL
- Finansman Giderleri: -246 milyon TL
- Net Dönem Zararı: -204 milyon TL (geçen yıl -36,7 milyon TL idi → zarar büyümüş)
Dikkat çekenler:
- Brüt kâr artmasına rağmen (maliyetler nispeten kontrol altında), faaliyet giderleri (özellikle genel yönetim ve pazarlama) yüksek → faaliyet zararı oluşmuş.
- Finansman giderleri net kârı baskılamış.
- Net zarar, özkaynağı aşındırıyor.
Sonuç: Şirket satış hacmini koruyamamış, finansman giderleri kârlılığı bozmuş.
3. Nakit Akış Tablosu Analizi
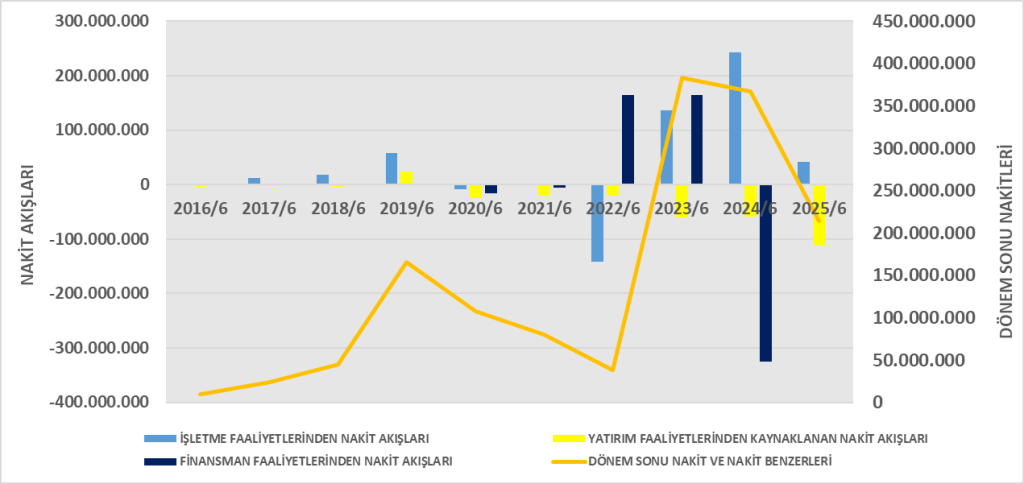
- İşletme Faaliyetlerinden Nakit Akışı: +41,6 milyon TL (geçen yıl +242 milyon TL idi → ciddi düşüş)
- Yatırım Faaliyetleri: -111 milyon TL (duran varlık yatırımları)
- Finansman Faaliyetleri: -0,6 milyon TL (borç ödemeleri, faizler)
- Dönem Sonu Nakit: 214 milyon TL (yıl başı 299 milyon TL → nakit azalmış)
Dikkat çekenler:
- İşletme nakit üretme gücü ciddi şekilde azalmış.
- Yatırım harcamaları nakit çıkışını artırmış.
- Dönem içinde nakit varlıklar 85 milyon TL azalmış.
Sonuç: Nakit yaratma kapasitesi zayıflamış, şirket borç ödeme kabiliyeti açısından baskı altında.
4. DuPont Analizi
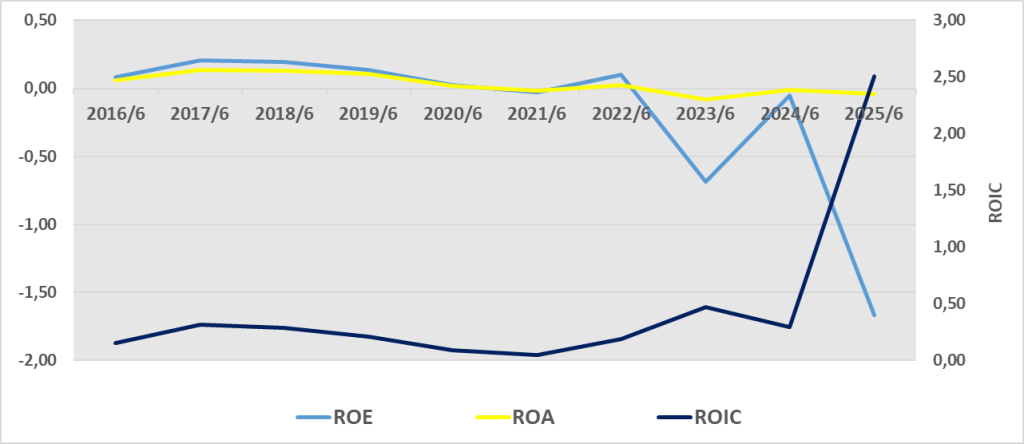
- Şirket yüksek kaldıraçla çalışıyor ama net zarar sebebiyle ROE çok negatif.
- Özsermaye getirisi negatif olduğu için yatırımcı açısından ciddi risk oluşturuyor.
Genel Değerlendirme
- Finansal Sağlık: Zayıf – özkaynak erimesi, borç yükü yüksek, likidite sorunu var.
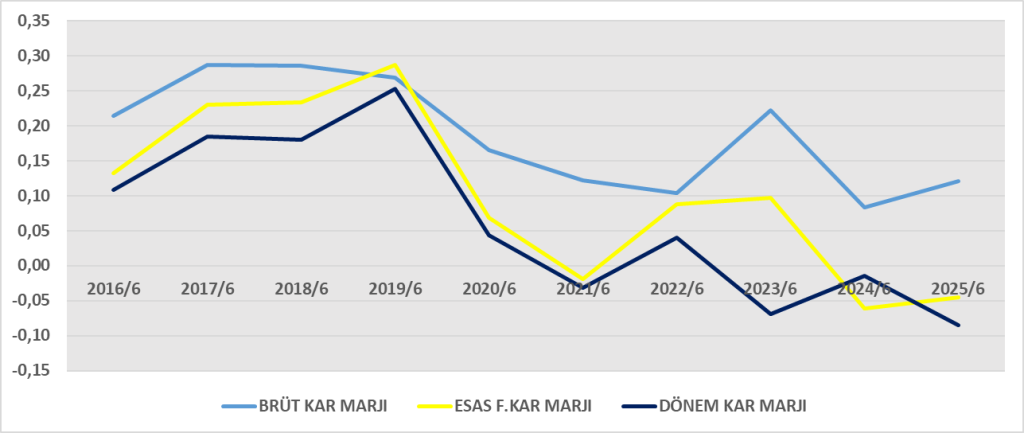
- Kârlılık: Brüt kâr olumlu ama faaliyet ve finansman giderleri net kârı eritti.
- Nakit Akışı: İşletme nakit üretimi zayıflamış.
- DuPont: Negatif ROE, yüksek finansal risk.
Kısaca: ULUEN 2025/06 finansallarında faaliyet kârlılığı yetersiz, borçluluk çok yüksek ve özkaynaklar eriyor. Bu durum şirketin süreklilik riskini artırıyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480756
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480753