

TUĞÇELİK ALÜMİNYUM VE METAL MAMÜLLERİ SANAYİ VE TİCARET A.Ş.
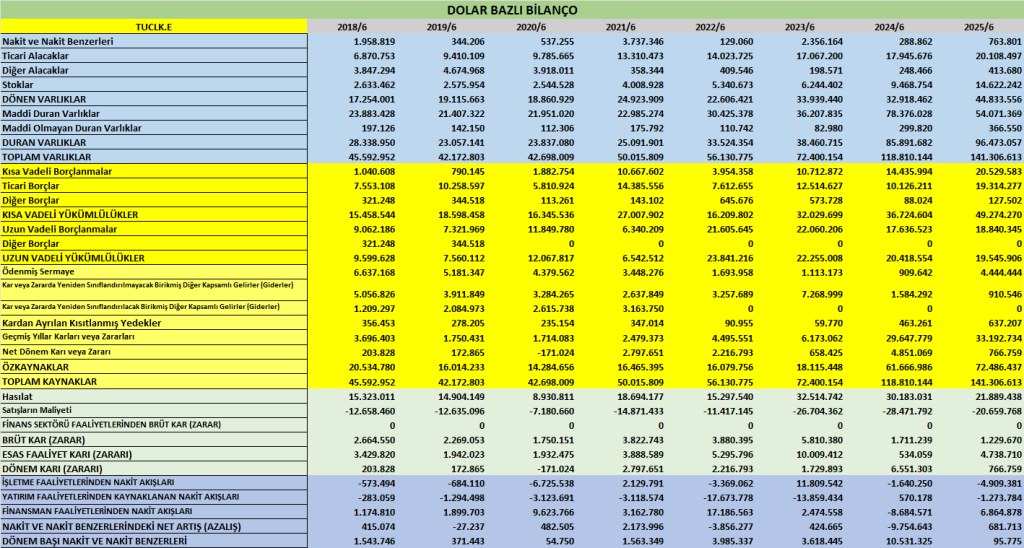
1. Bilanço Analizi
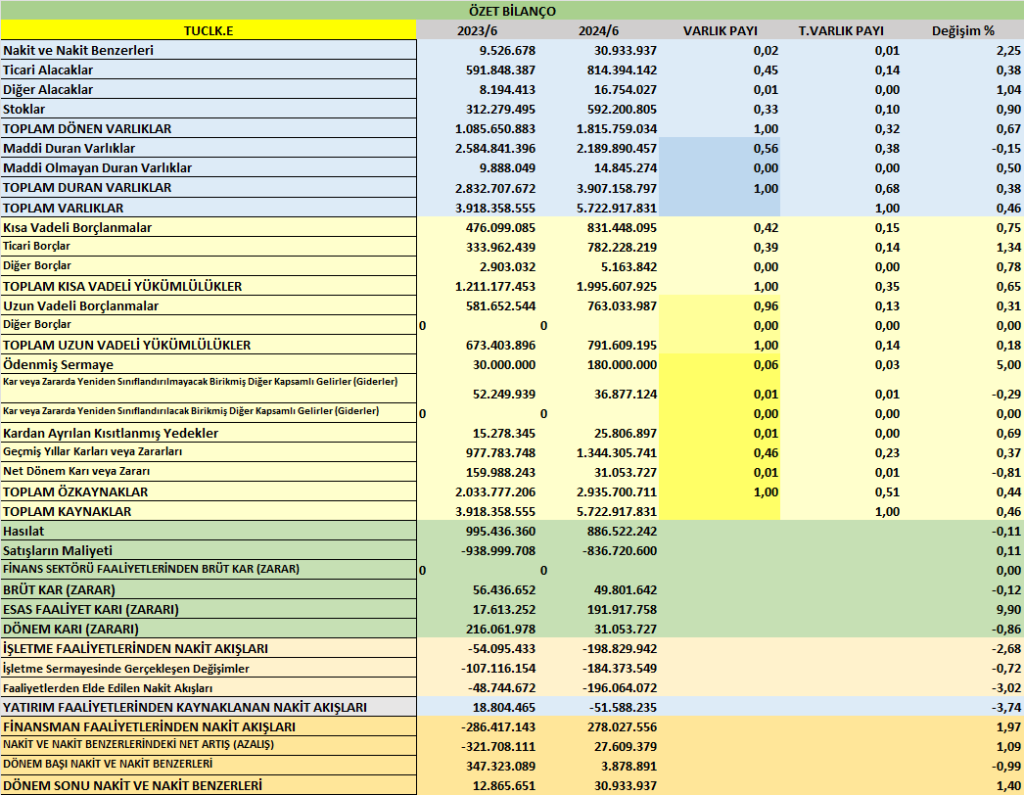
| Kalem | 30.06.2025 (TL) | 31.12.2024 (TL) | Değişim |
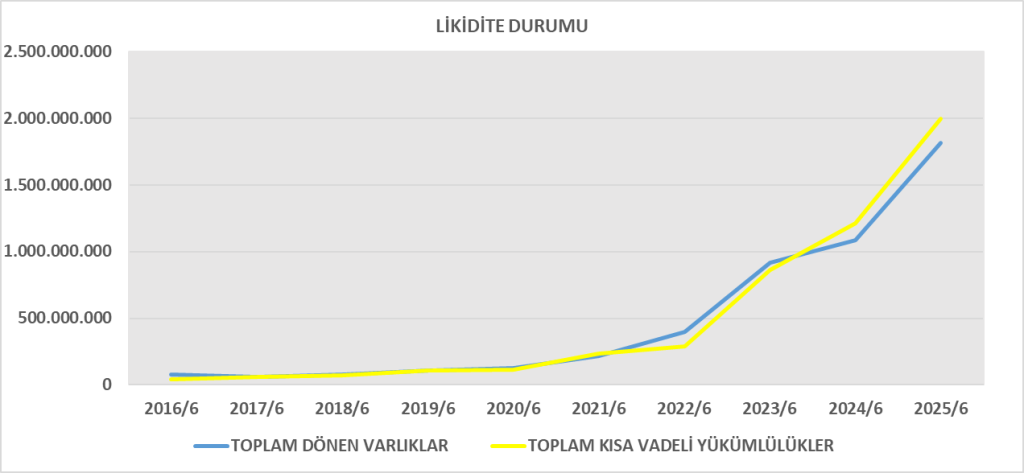
| Dönen Varlıklar | 1.815.759.034 | 1.485.843.358 | 🔼 %22 |
| Duran Varlıklar | 3.907.158.797 | 3.763.287.555 | 🔼 %4 |
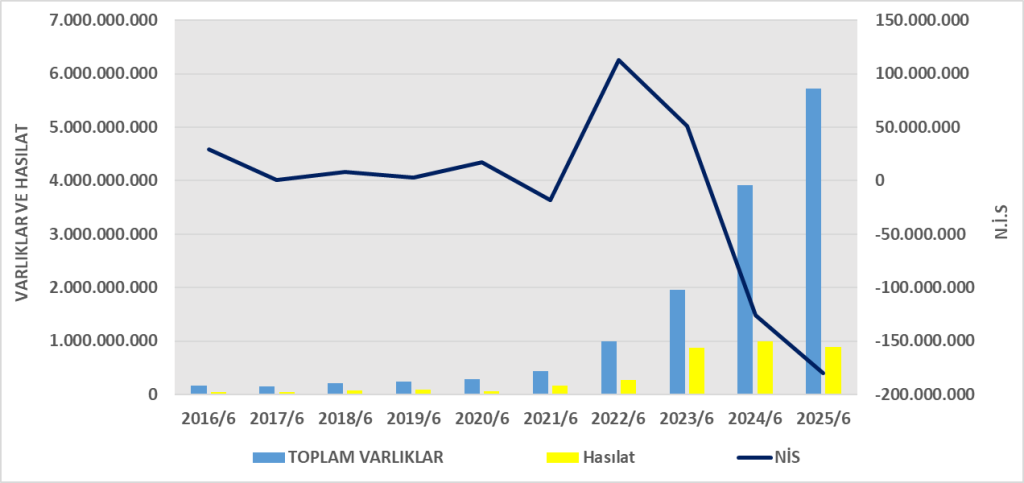
| Toplam Varlıklar | 5.722.917.831 | 5.249.130.913 | 🔼 %9 |
| Kısa Vadeli Yükümlülükler | 1.995.607.925 | 1.415.041.458 | 🔼 %41 |
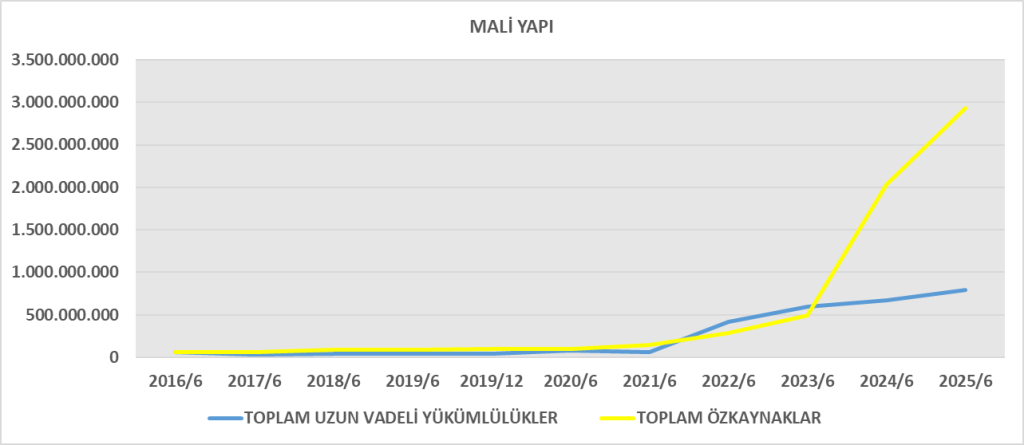
| Uzun Vadeli Yükümlülükler | 791.609.195 | 1.141.896.572 | 🔽 %31 |
| Toplam Borçlar | 2.787.217.120 | 2.556.938.030 | 🔼 %9 |
| Özkaynaklar | 2.935.700.711 | 2.692.192.883 | 🔼 %9 |
Yorum:
- Dönen varlıklardaki %22’lik artışın ana kaynağı stok ve peşin giderlerdeki yükseliştir.
- Nakit 3,9 milyon TL’den 30,9 milyon TL’ye çıkarak güçlü bir artış göstermiştir.
- Kısa vadeli borçlar belirgin biçimde artmış (%41), özellikle banka kredileri yükselmiştir.
- Uzun vadeli borçlar azalırken özkaynaklar artmış; bu durum sermaye yapısında dengeleyici bir etki yaratmıştır.
- Özkaynak/Toplam Varlık oranı ≈ %51, borç/özkaynak oranı ≈ 0,95 → finansal kaldıraç makul seviyededir.
2. Gelir Tablosu Analizi
| Kalem | 2025/06 (TL) | 2024/06 (TL) | Değişim |
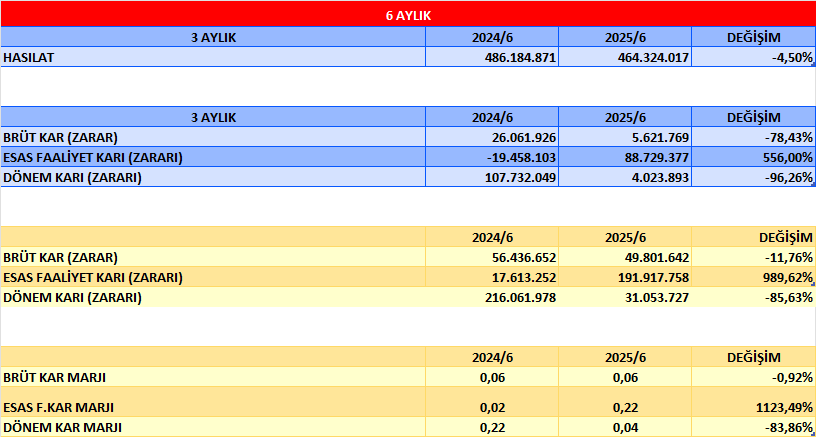
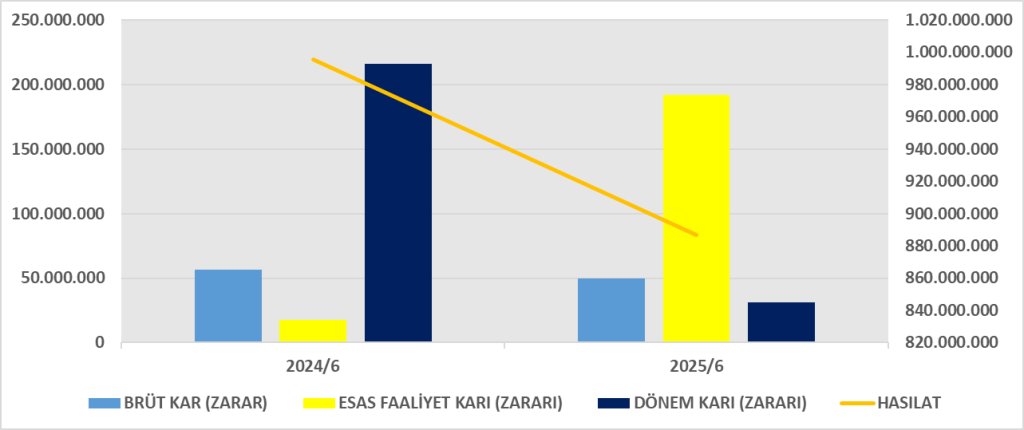
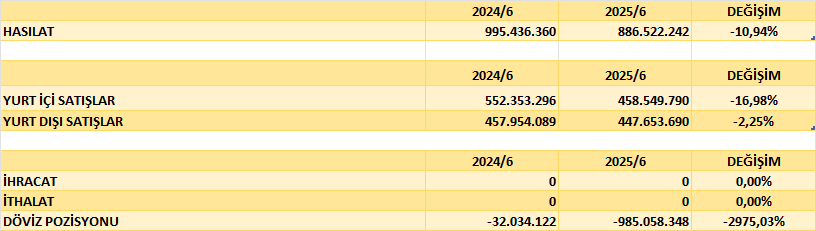
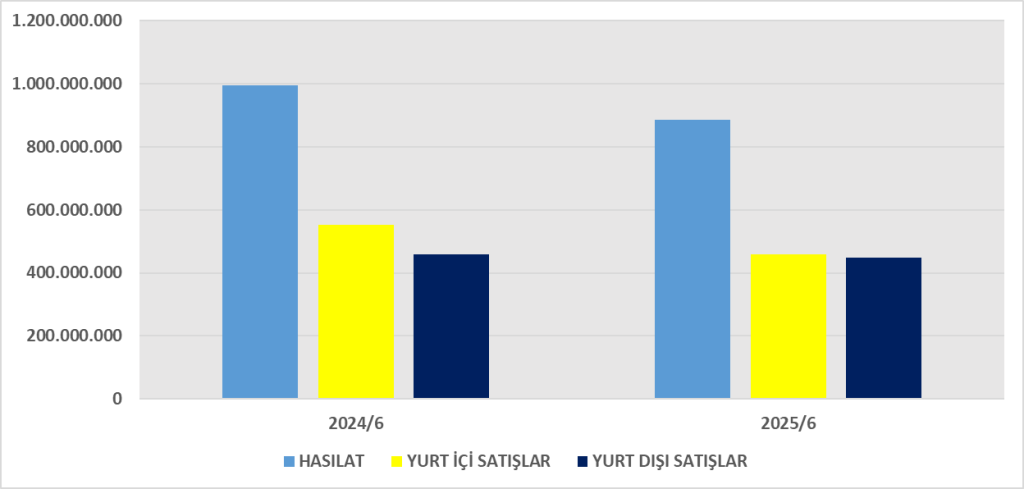
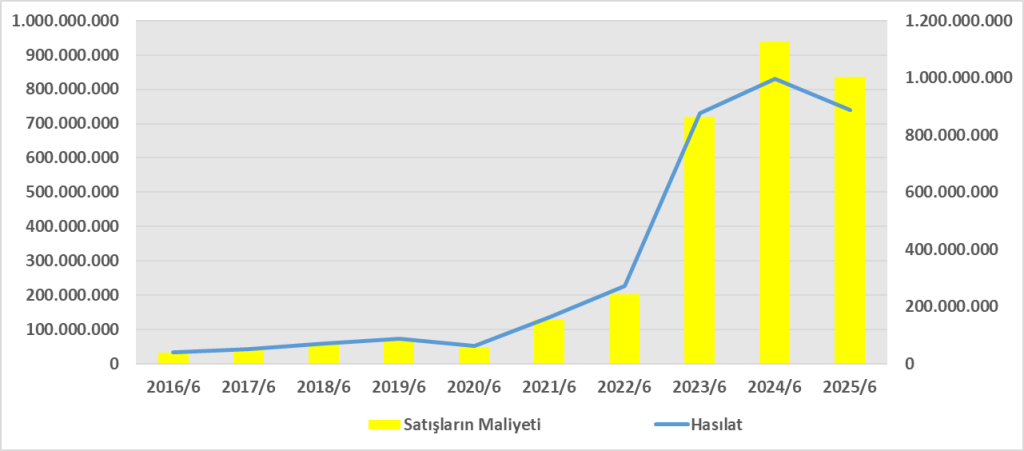
| Hasılat | 886.522.242 | 995.436.360 | 🔽 %11 |
| Satışların Maliyeti | -836.720.600 | -938.999.708 | 🔽 %11 |
| Brüt Kâr | 49.801.642 | 56.436.652 | 🔽 %12 |
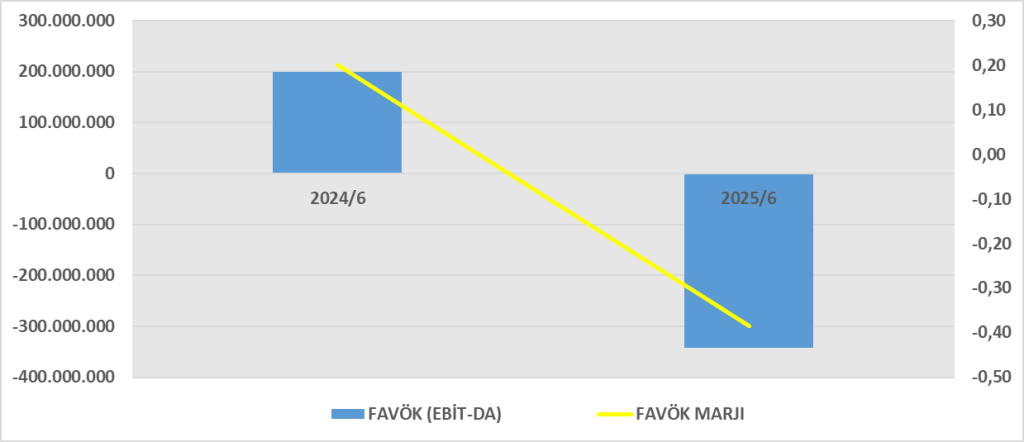
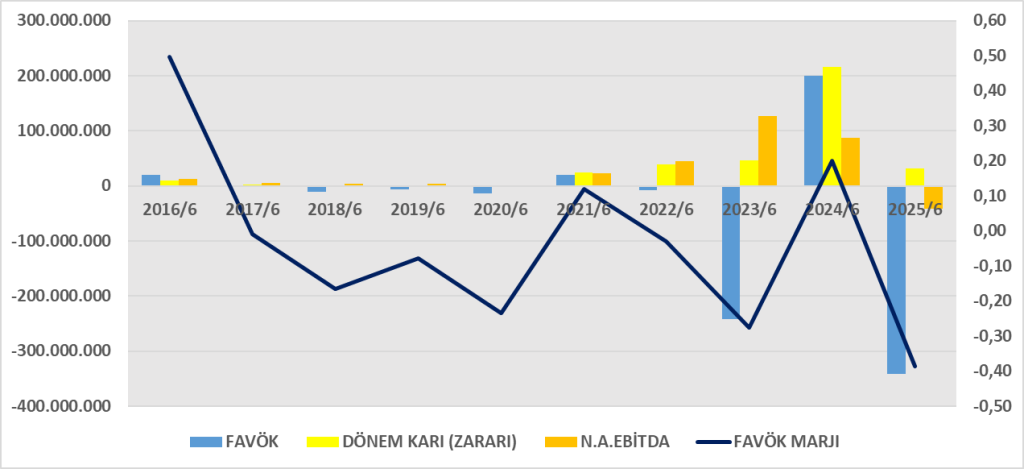
| Esas Faaliyet Kârı | 191.917.758 | 17.613.252 | 🔼 Büyük artış |
| Dönem Kârı | 31.053.727 | 216.061.978 | 🔽 %86 |
Yorum:
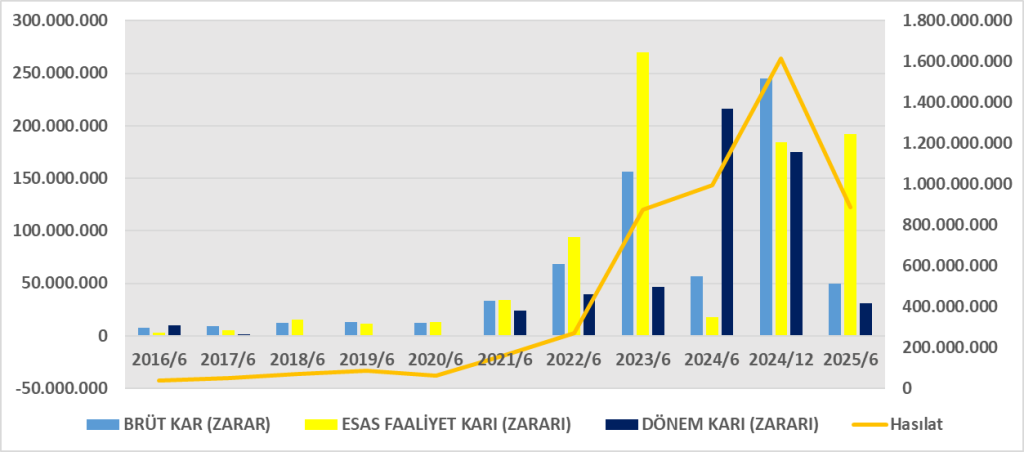
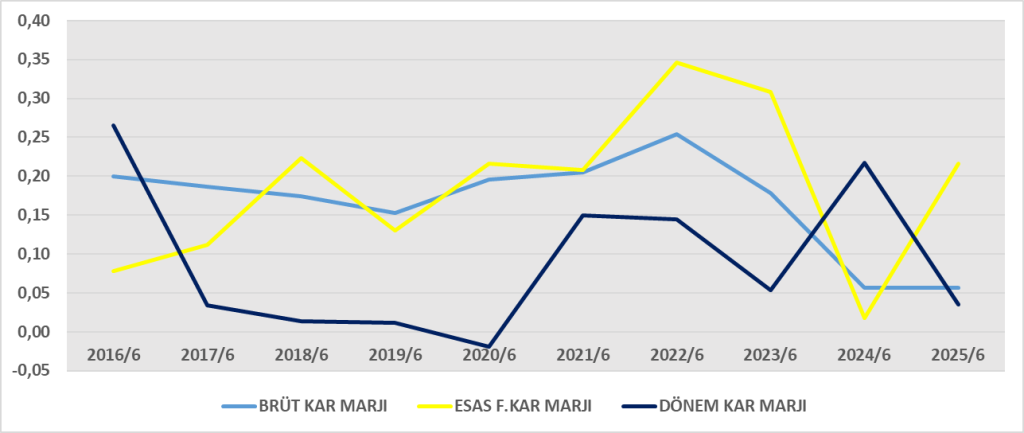
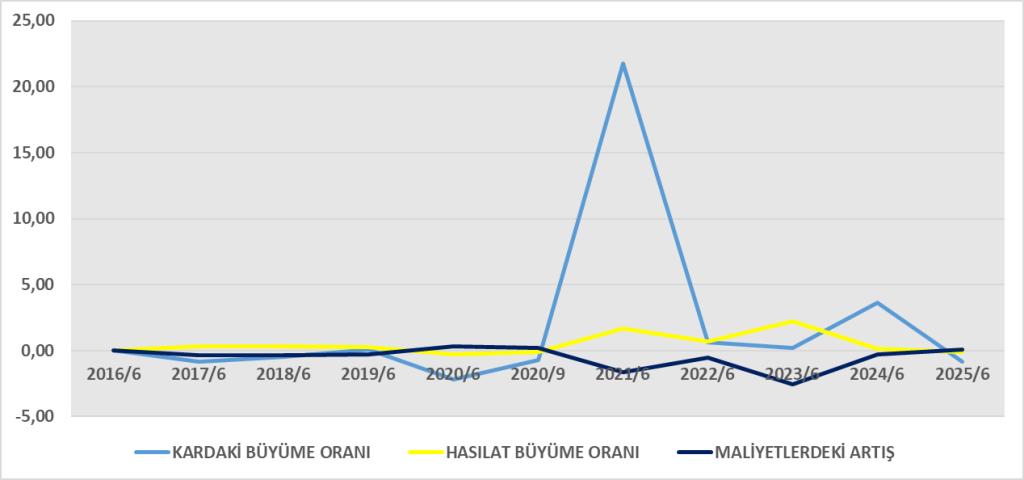
- Hasılat ve maliyetler geçen yıla göre düşerken brüt kâr oranı yaklaşık %5,6 seviyesinde kalmıştır.
- Esas faaliyet kârı, “diğer faaliyet gelirleri” kalemindeki artışla ciddi şekilde yükselmiştir.
- Ancak yüksek finansman giderleri (-596 milyon TL) kârı önemli ölçüde düşürmüştür.
- 2024’e göre net kârda sert düşüş (%-86) vardır; kârlılığın büyük kısmı finansman yükünden etkilenmiştir.
3. Nakit Akış Tablosu Analizi
| Nakit Akışı | 2025/06 (TL) | 2024/06 (TL) | Değişim |
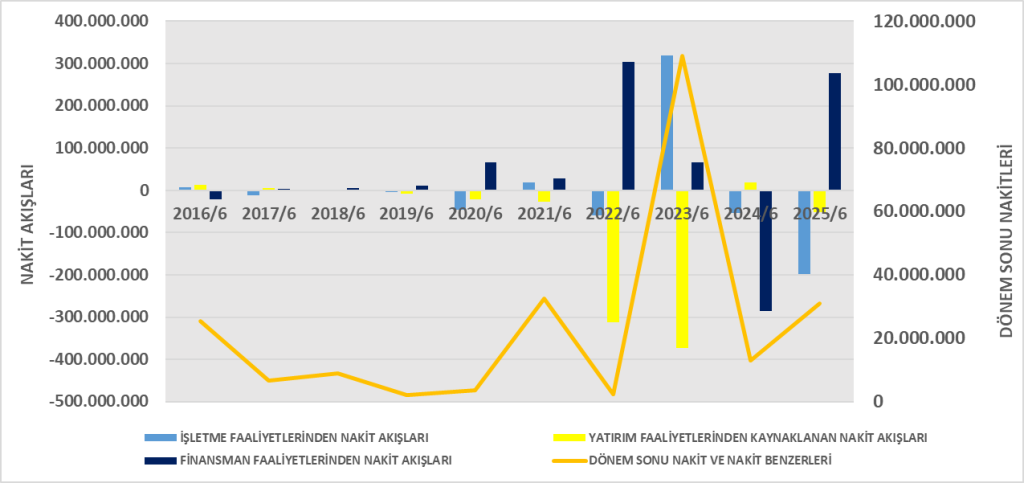
| İşletme Faaliyetleri | -198.829.942 | -54.095.433 | 🔻 Nakit çıkışı artmış |
| Yatırım Faaliyetleri | -51.588.235 | +18.804.465 | 🔻 Yatırımlar artmış |
| Finansman Faaliyetleri | +278.027.556 | -286.417.143 | 🔼 Net giriş |
| Dönem Sonu Nakit | 30.933.937 | 12.865.651 | 🔼 Artış |
Yorum:
- Esas faaliyetlerden ciddi nakit çıkışı var (stok artışı ve peşin ödemeler etkili).
- Finansman kaynaklı 278 milyon TL giriş, nakit açığını kapatmıştır.
- Faaliyet nakdi negatif, finansmanla taşınan bir dönem yapısı gözlenmektedir.
4. DuPont Analizi
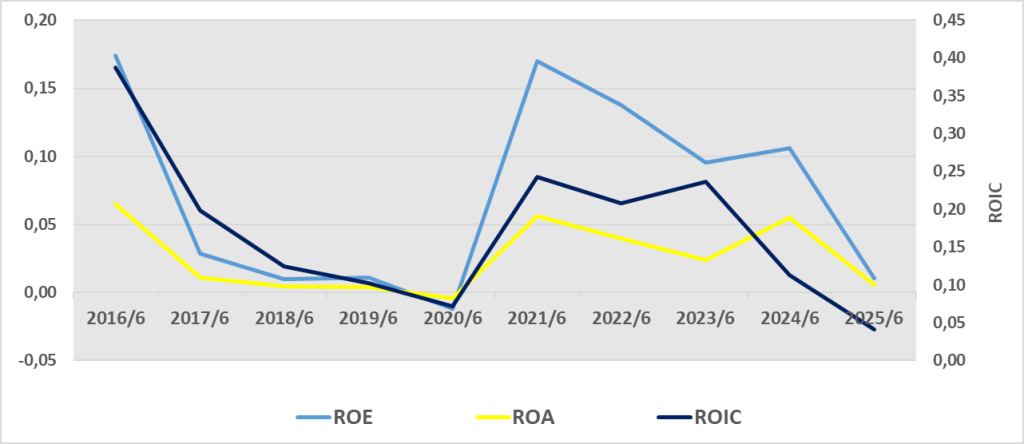
- Düşük ROE (%1,0) kârlılığın zayıf olduğunu gösterir.
- Net kâr marjı düşük (%3,5), bu durum finansman giderlerinden kaynaklanıyor.
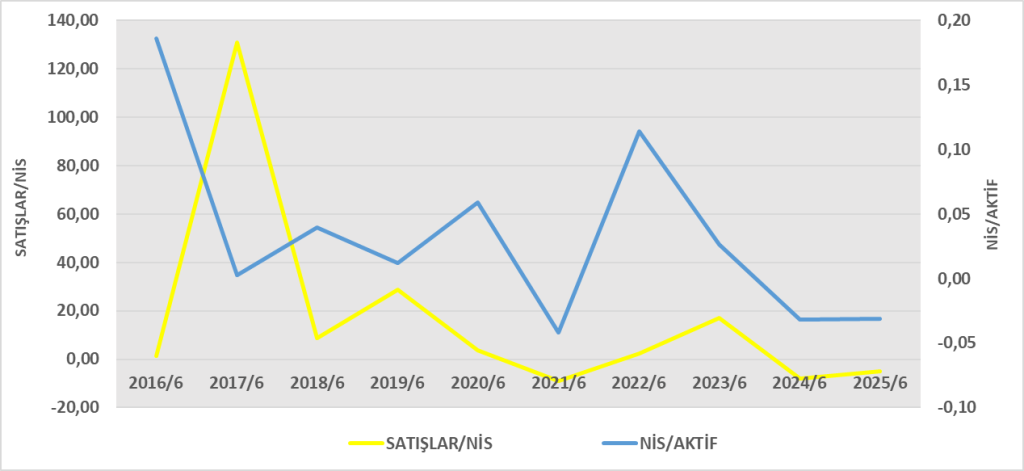
- Aktif devir hızı da düşük (0,15), yani varlıklar yeterli satış üretmiyor.
- Kaldıraç etkisi sınırlı; borç artışı kârlılığa olumlu katkı verememiş.
5. Oran Analizi ve Yorum
| Oran | 2025/06 | Yorum |
| ROA (Aktif Kârlılığı) | 31.053.727 / 5.722.917.831 = %0,54 | Düşük kârlılık |
| ROE (Özkaynak Kârlılığı) | %1,05 | Sermaye verimliliği zayıf |
| ROIC (Yatırılan Sermaye Getirisi) | Yaklaşık %0,8 | Sermaye maliyetinin altında |
| Cari Oran | 1.815.759.034 / 1.995.607.925 = 0,91 | Likidite sınırda |
| Borç / Özkaynak | 2.787.217.120 / 2.935.700.711 = 0,95 | Dengeli kaldıraç |
| Net Borç / Aktifler | ≈ %30 | Orta düzey finansal risk |
Genel Değerlendirme
- Likidite zayıf, kısa vadeli yükümlülükler yüksek.
- Esas faaliyet nakdi negatif, finansmanla sürdürülen bir dönem var.
- Kârlılıkta keskin düşüş: 2024’e göre net kâr azaldı; finansman giderleri baskın.
- Ancak özkaynak tabanı güçlü ve sermaye artırımı (202 milyon TL avans) ile desteklenmiş.
- Uzun vadede finansman yükü azaltılır ve faaliyet nakdi toparlanırsa kârlılık yeniden artabilir.
1. ROA – Aktif Kârlılığı
- Şirketin varlıklarının her 100 TL’si yalnızca 0,54 TL net kâr üretmektedir.
- Bu oran, aktiflerin verimliliğinin çok düşük olduğunu gösterir.
- 2024 yılında 216 milyon TL net kâr açıklayan şirketin bu yılın aynı döneminde 31 milyon TL kâr açıklaması, ROA’nın ciddi şekilde gerilemesine neden olmuştur.
- Neden düşük?
- Finansman giderleri çok yüksek (yaklaşık 596 milyon TL).
- Faaliyet kârı artsa da net kâra dönüş zayıf.
- Satış hacmi gerilemiştir (%11 düşüş).
Sonuç: Şirket varlıklarını etkin kullanamıyor; operasyonel kârlılığı finansman yüküyle eriyor.
2. ROE – Özkaynak Kârlılığı
- Özkaynakların her 100 TL’si için hissedara yaklaşık 1 TL kâr düşmektedir.
- Bu oran çok düşük bir seviyedir; yatırımcı açısından sermaye verimliliği zayıftır.
- 2024’te yüksek net kâr ile ROE çift haneli oranlardayken, 2025’te finansman maliyetleri ve stok artışları kârlılığı eritmiştir.
- Sermaye yapısının güçlü olmasına rağmen (borç/özkaynak ≈ 0,95), özkaynakların kâra dönüşümü zayıf kalmıştır.
Sonuç: Şirketin sermayesi korunmuş ancak getiri oranı çok düşük; özkaynaklar etkin değerlendirilemiyor.
3. ROIC – Yatırılan Sermaye Getirisi
- Şirket yatırdığı her 100 TL’lik sermayeden yaklaşık 2,7 TL işletme kârı üretebilmiştir.
- Bu oran sermaye maliyetinin (yaklaşık %15-20) oldukça altında → ekonomik değer yaratılmıyor.
- ROIC’in düşük olması, yatırımların (özellikle makine ve tesis varlıkları) beklenen verimliliği sağlayamadığını gösterir.
Sonuç: Sermaye yatırımları yüksek fakat getirisi düşük; yatırılan sermaye, finansman maliyetini karşılayamıyor.
Genel Değerlendirme
| Oran | 2025/06 | Değerlendirme |
| ROA | %0,54 | Aktif verimliliği zayıf |
| ROE | %1,06 | Hissedar getirisi çok düşük |
| ROIC | %2,7 | Sermaye maliyetinin altında getiri |
Genel Yorum:
- Tuğçelik 2025’in ilk yarısında operasyonel olarak ayakta kalmış, fakat yüksek finansman giderleri nedeniyle sermaye verimliliği düşmüştür.
- Kârlılık oranları neredeyse minimum düzeye inmiştir.
- Şirketin ileride kârlılığını artırması için:
- Borç maliyetini azaltması,
- Stok ve peşin gider yönetimini iyileştirmesi,
- Faaliyet nakit akışını pozitif çevirmesi gerekir.

Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1475964
Finansal rapor:https://kap.org.tr/tr/Bildirim/1475958