
SÖKTAŞ TEKSTİL SANAYİ VE TİCARET A.Ş.
1. Bilanço Analizi
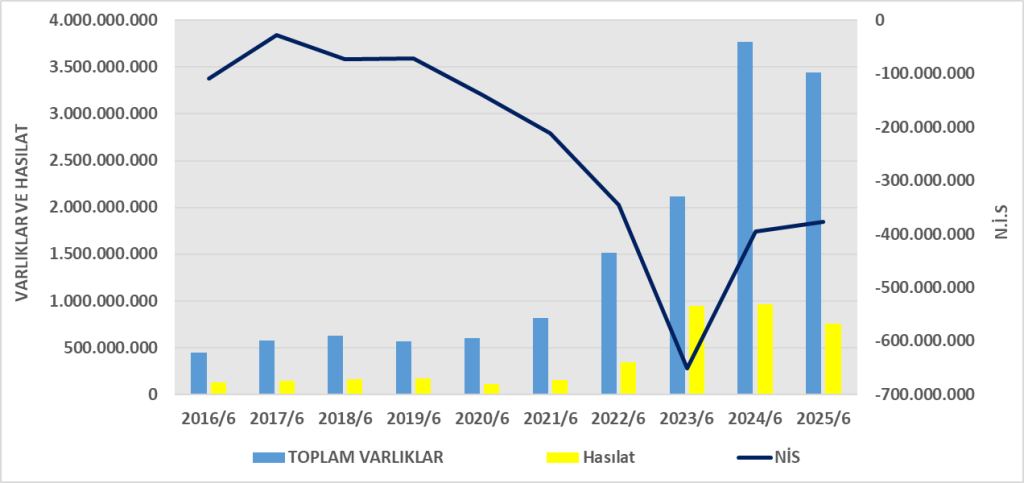
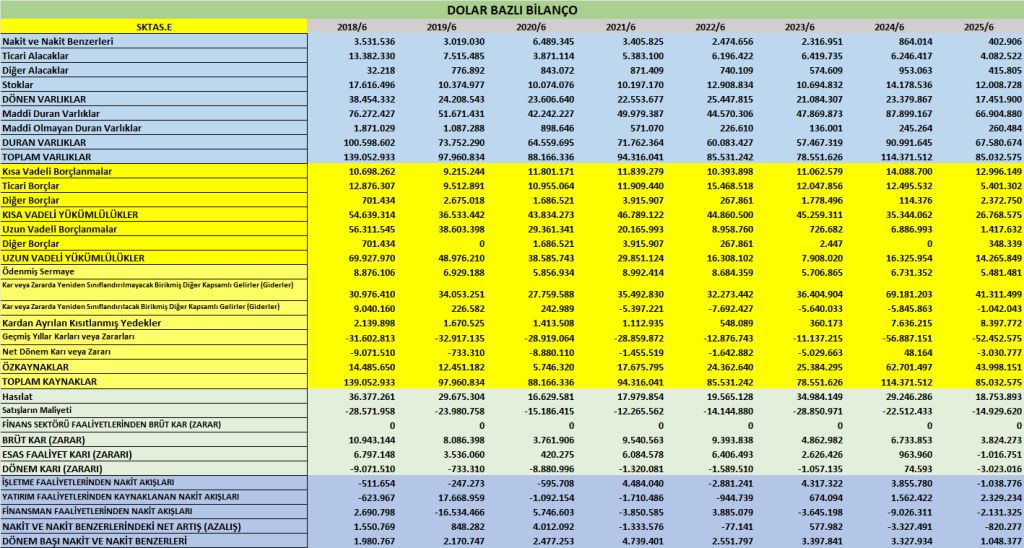
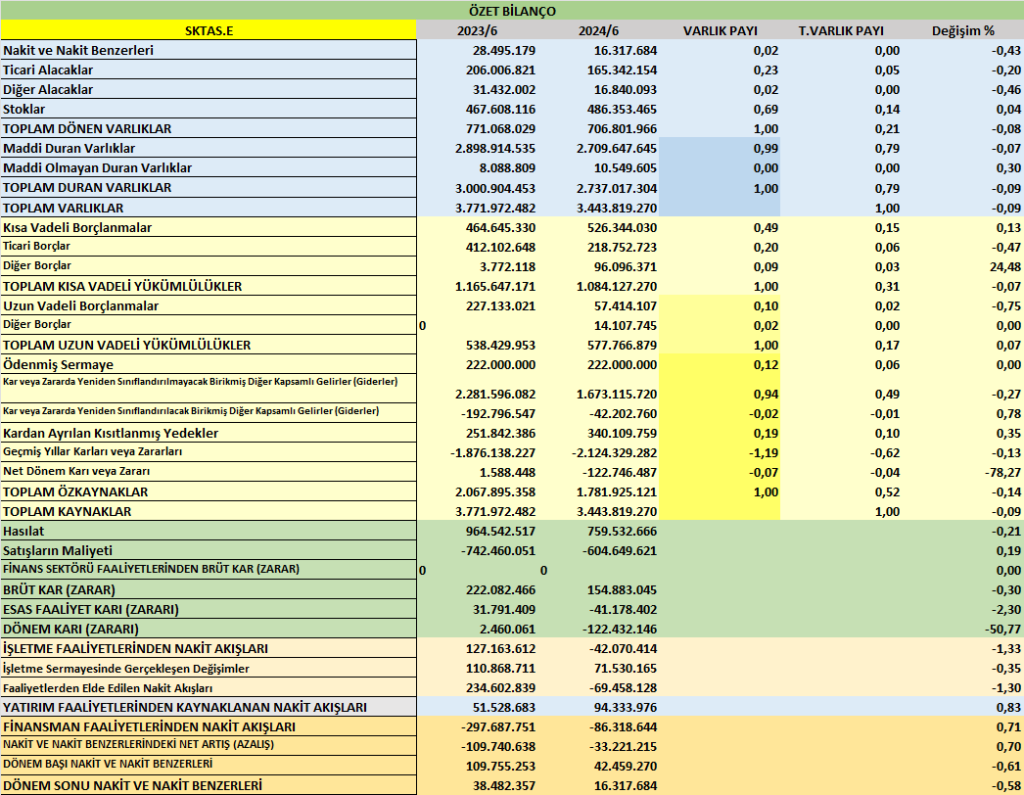
- Toplam Varlıklar: 3,44 milyar TL (2024 sonu: 3,68 milyar TL) → küçülme var.
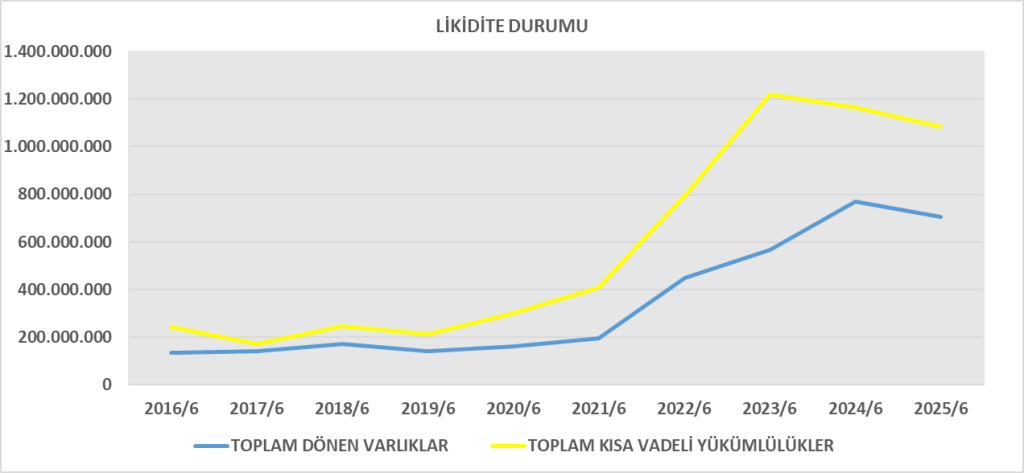
- Dönen Varlıklar: 706,8 milyon TL (önceki 912,2 mn TL) → stok ve ticari alacaklarda düşüş var.
- Duran Varlıklar: 2,74 milyar TL → sabit kalmış.
- Kısa Vadeli Yükümlülükler: 1,08 milyar TL (2024 sonu: 1,08 milyar TL) → stabil.
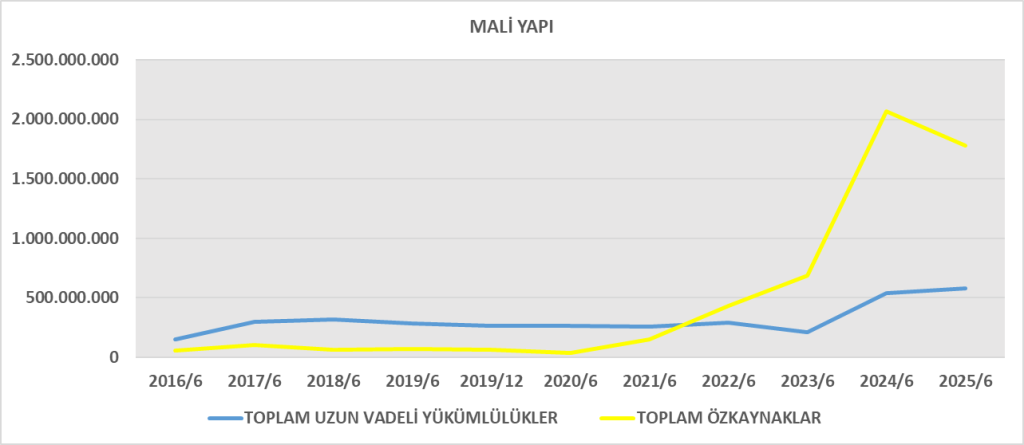
- Uzun Vadeli Yükümlülükler: 577,8 milyon TL (önceki 656,5 mn TL) → azalma.
- Özkaynaklar: 1,78 milyar TL (önceki 1,95 milyar TL) → net zarar nedeniyle düşüş.
Yorum:
Şirketin aktif büyüklüğü küçülmüş, özkaynaklarda azalma var. Finansman ağırlığı kısa vadeli borçlarda yoğun (1,08 milyar TL). Likidite baskısı var.
2. Gelir Tablosu
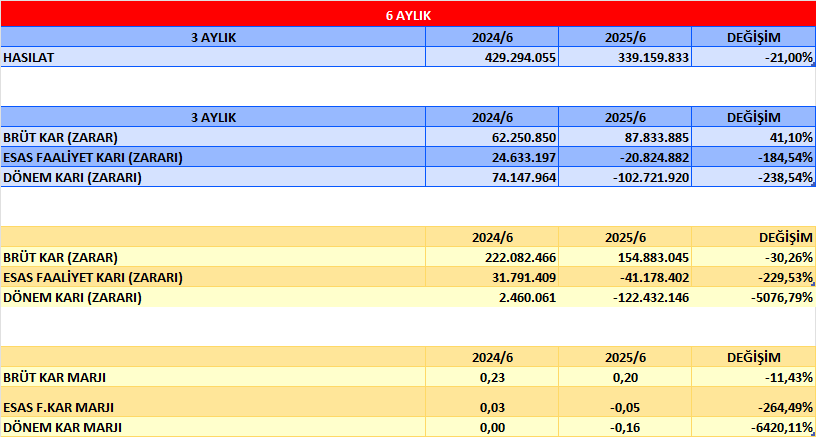
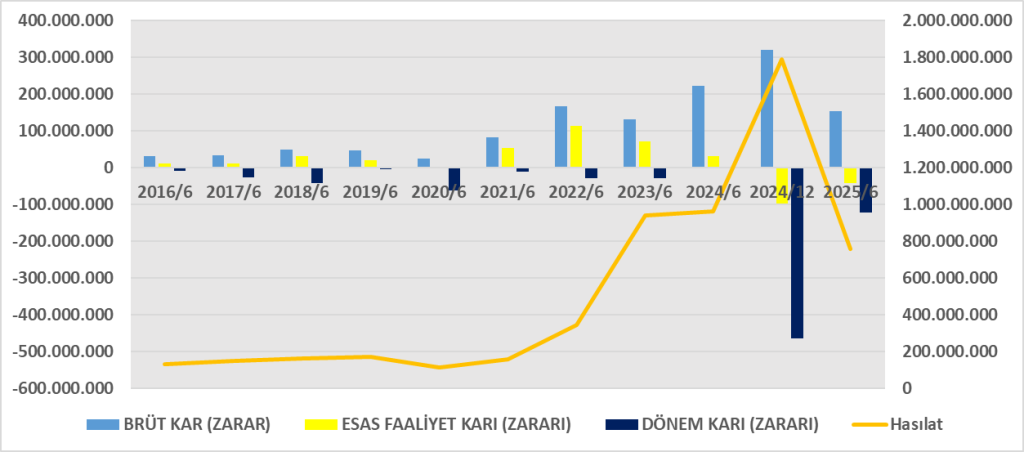
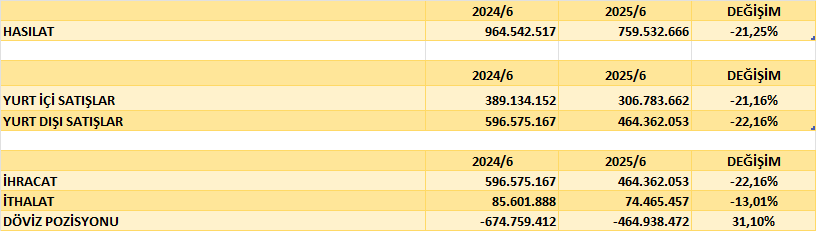
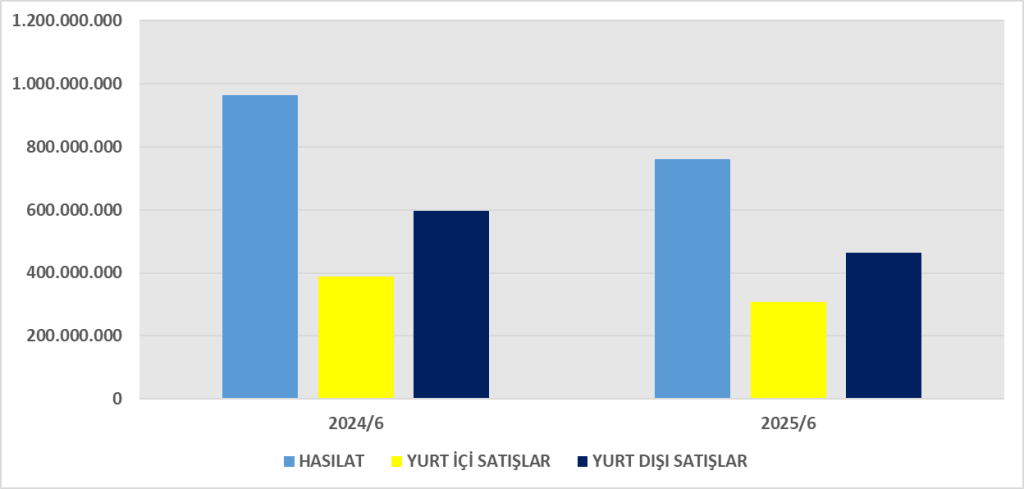
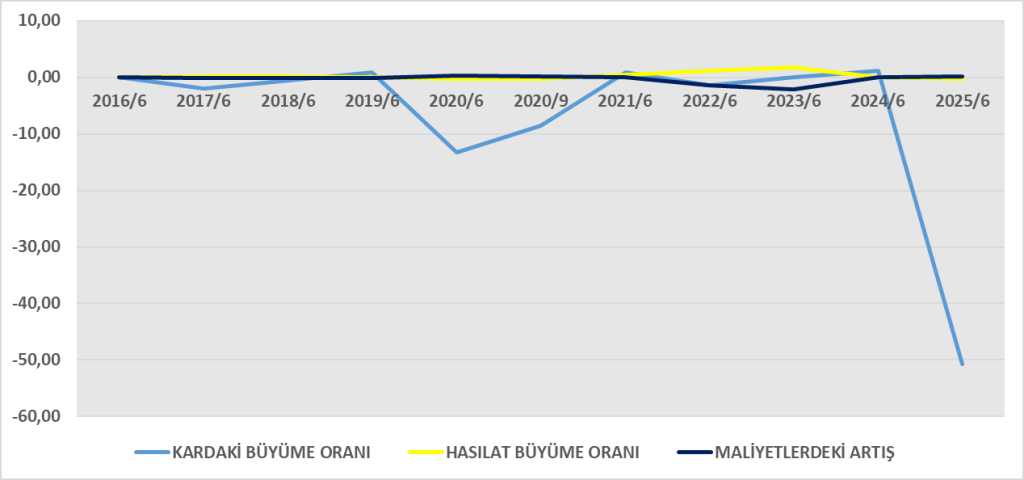
- Hasılat: 759,5 mn TL (2024/6A: 964,5 mn TL) → %21 düşüş.
- Brüt Kar: 154,9 mn TL (önceki: 222 mn TL).
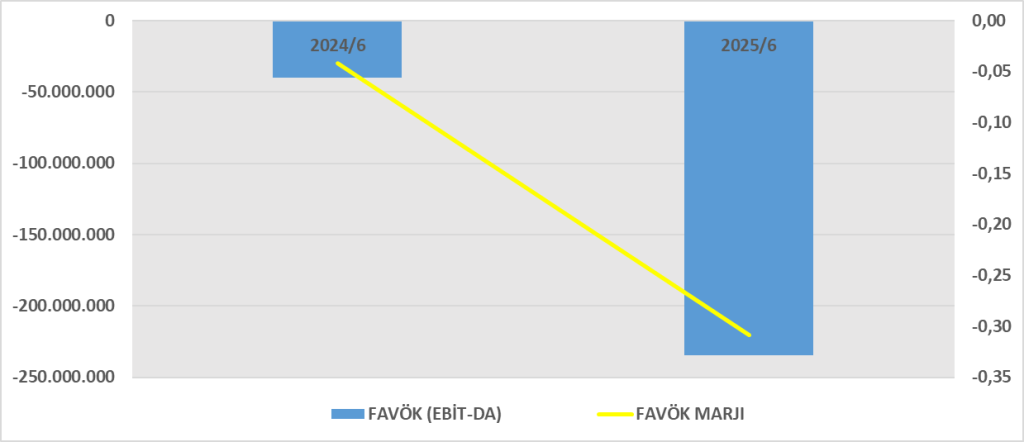
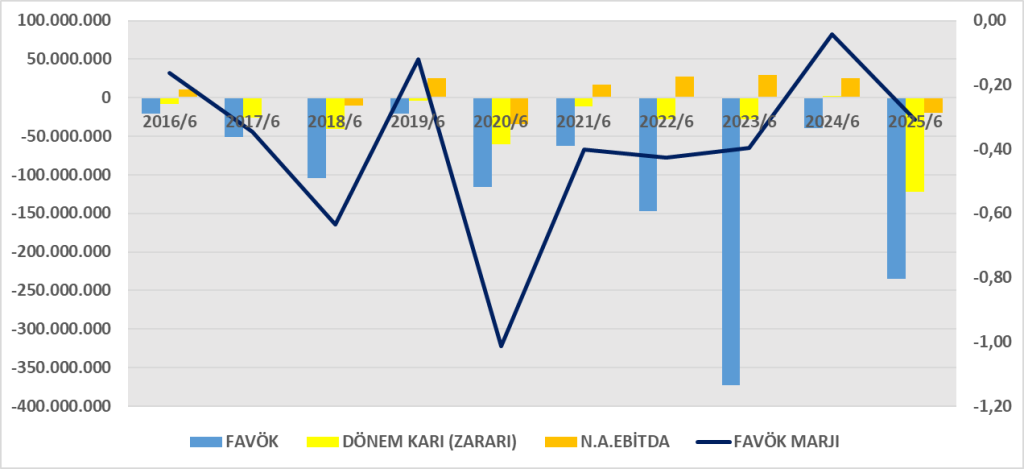
- Esas Faaliyet Kârı: -41,2 mn TL (önceki: +31,8 mn TL).
- Vergi Öncesi Kâr/Zarar: -140,3 mn TL (önceki: -3,1 mn TL).
- Net Dönem Kar/Zararı: -122,4 mn TL (önceki: +2,5 mn TL).
Yorum:
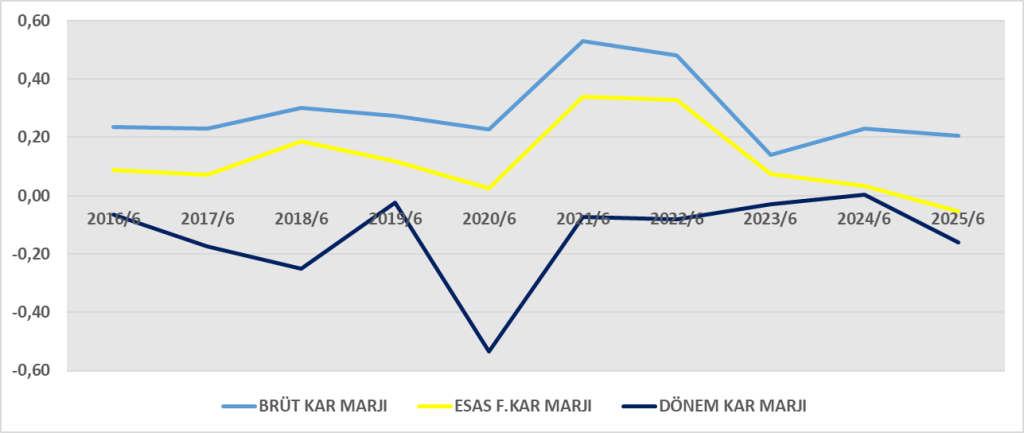
Ciro düşmüş, faaliyet giderleri yüksek kalmış, esas faaliyet zararı oluşmuş. Finansman giderleri (183,7 mn TL) şirketi ciddi şekilde baskılıyor. Enflasyon muhasebesi düzeltmeleri ve finansman yükü net zararı artırmış.
3. Nakit Akış Tablosu
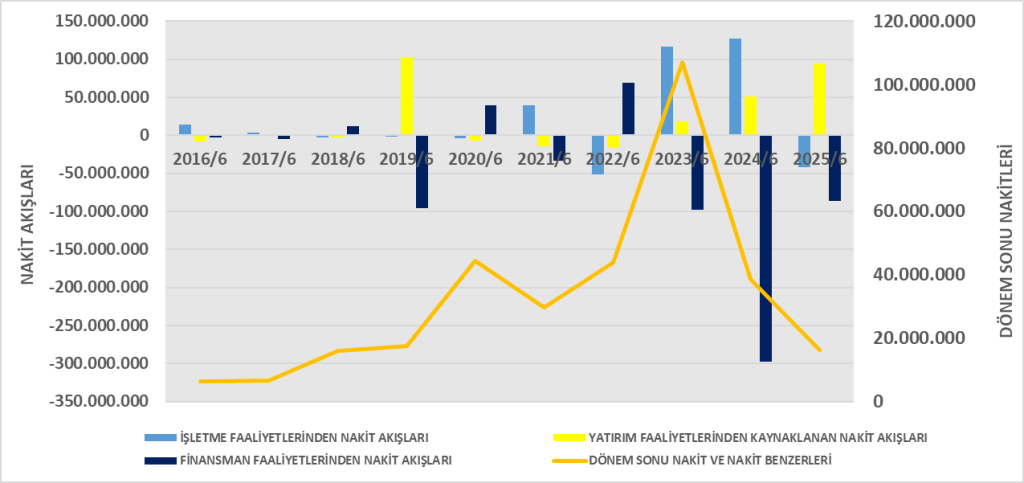
- İşletme Faaliyetleri: -42,1 mn TL (önceki +127 mn TL) → faaliyetlerden nakit çıkışı var.
- Yatırım Faaliyetleri: +94,3 mn TL → varlık satışları ve faiz gelirleri kaynaklı nakit girişi.
- Finansman Faaliyetleri: -86,3 mn TL → kredi ödemeleri ve faiz giderleri çıkış yaratmış.
- Dönem Sonu Nakit: 16,3 mn TL (önceki yıl 38,5 mn TL) → ciddi düşüş.
Yorum:
Şirket faaliyetlerinden nakit üretememiş, nakit çıkışı yaşamış. Nakit girişini daha çok duran varlık satışları ve kredi kullanımı sağlamış. Bu durum sürdürülebilir değil.
4. DuPont Analizi
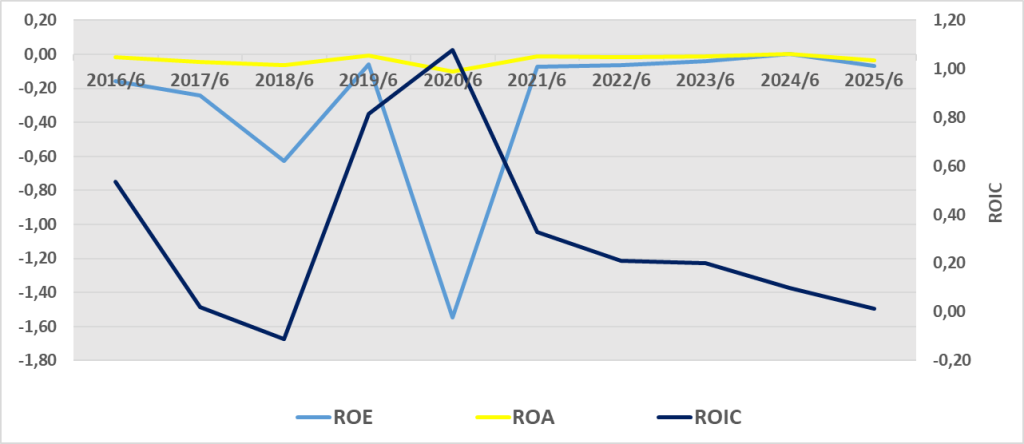
- Karlılık negatif olduğu için ROE de negatiftir.
- Net kâr marjındaki kayıp ana belirleyici.
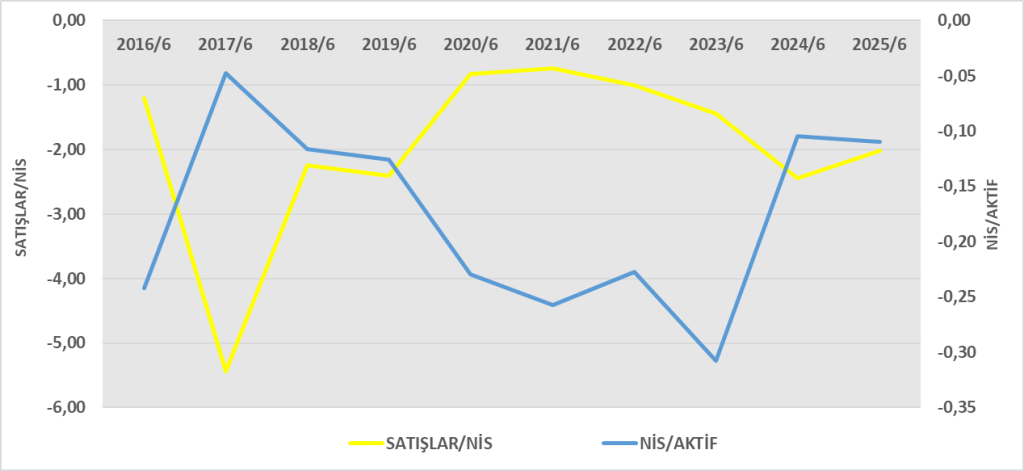
- Varlık devir hızı düşük (0,22), tekstil sektöründe verimlilik zayıf.
- Finansal kaldıraç yüksek ama zarar büyüdüğü için kaldıraç, getiriyi artırmak yerine zararı büyütüyor.
Genel Değerlendirme
- Bilanço: Yüksek borçluluk ve azalan özkaynaklar.
- Gelir Tablosu: Satışlarda daralma, esas faaliyet zararı, yüksek finansman yükü.
- Nakit Akışı: İşletme nakit üretemiyor, nakit girişleri varlık satışlarından.
- DuPont: ROE negatif (%-6,9), kârlılık zayıf.
Söktaş 2025’in ilk yarısında operasyonel ve finansal olarak zorlanıyor. Karlılığın toparlanabilmesi için finansman giderlerinin düşürülmesi ve satışların artırılması kritik.
1. ROA (Aktif Karlılığı)
Yorum: Şirket aktiflerini kullanarak kâr üretememiş, %3,6 zarar yazmış.
2. ROE (Özkaynak Karlılığı)
Yorum: Yatırımcıların koyduğu sermayeden %6,9 oranında zarar edilmiş. Zarar, hem düşük satışlar hem de yüksek finansman maliyetlerinden kaynaklanıyor.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum:
Şirket yatırılan sermayeden %1,2 negatif getiri sağlamış. Bu, sermaye maliyetinin (WACC) çok altında.
Genel Değerlendirme
- ROA -%3,6: Varlıklar kâr yerine zarar üretiyor.
- ROE -%6,9: Özkaynak sahipleri zarar ediyor.
- ROIC -%1,2: Sermaye getirisi borç maliyeti ve WACC’ın altında, yani değer yok ediyor.
Sonuç: Söktaş’ın 2025 ilk yarısında operasyonel karlılığı yetersiz, finansman yükü çok yüksek ve sermaye verimliliği düşük. Şirketin borç maliyetlerini azaltması ve satış hacmini toparlaması gerekiyor.



Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1480326
Finansal rapor:https://kap.org.tr/tr/Bildirim/1480325