
SİLVERLİNE ENDÜSTRİ VE TİCARET A.Ş.
Bilanço Analizi
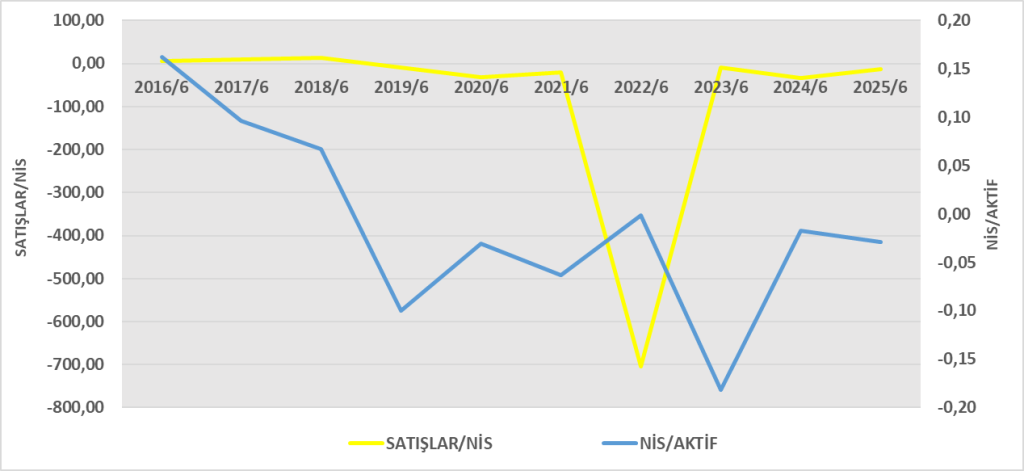
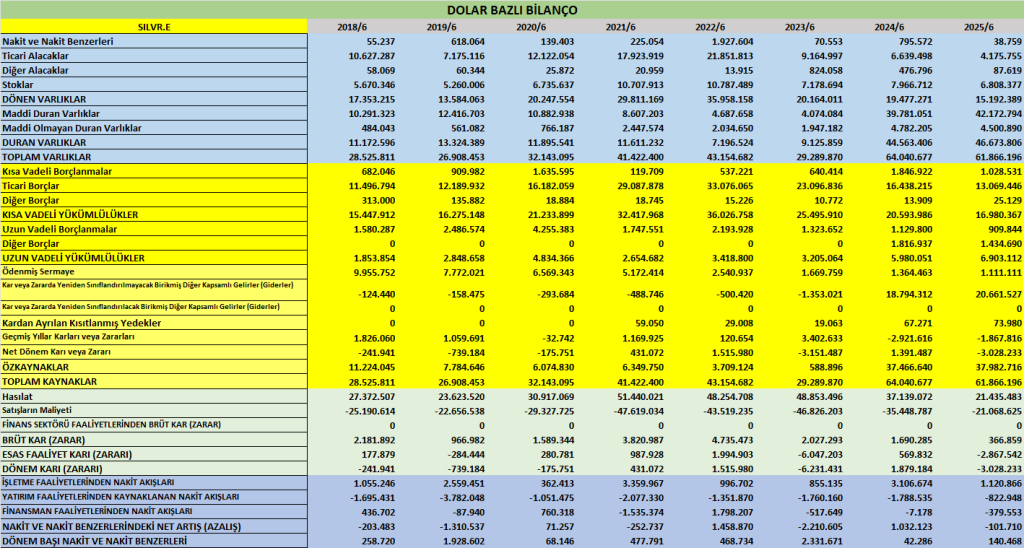
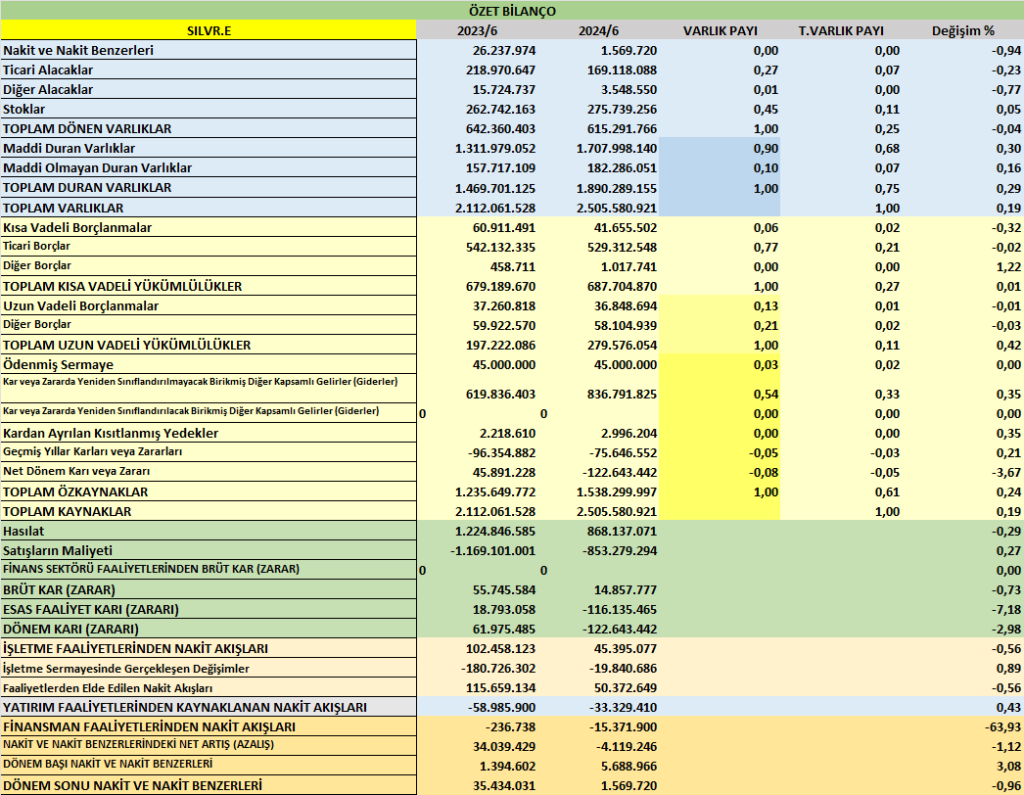
- Toplam Varlıklar: 2.505,6 mn TL (2024 sonu: 2.596,6 mn TL) → Küçük düşüş var.
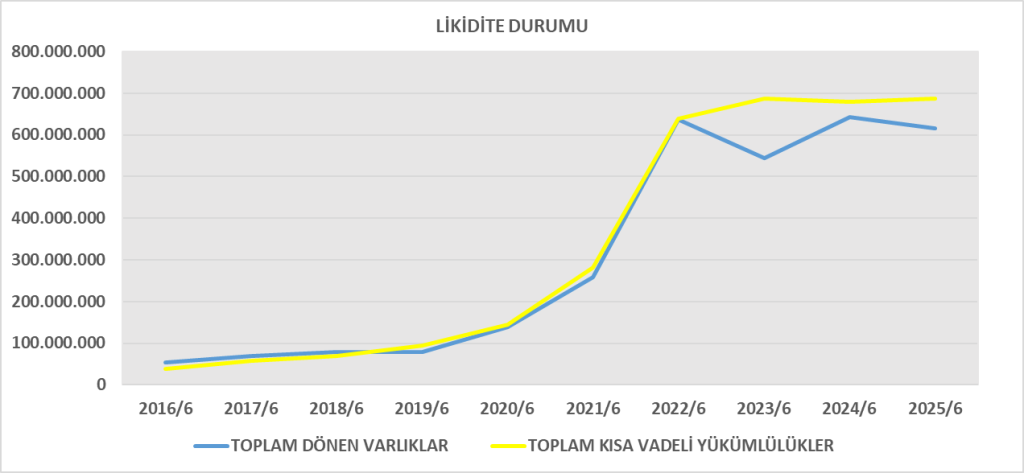
- Kısa Vadeli Yükümlülükler: 687,7 mn TL (2024 sonu: 684,1 mn TL) → sabit kaldı.
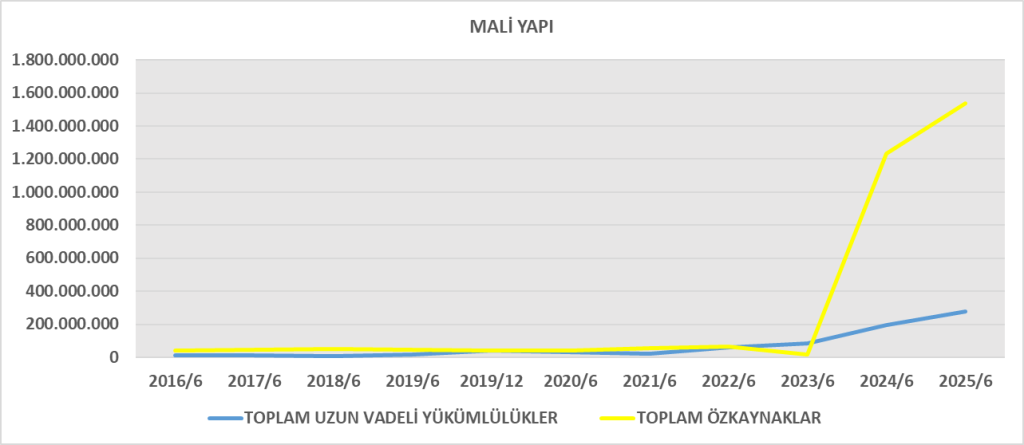
- Uzun Vadeli Yükümlülükler: 279,6 mn TL (2024 sonu: 261,1 mn TL) → artış var.
- Toplam Borç: 967,3 mn TL → Varlıkların %39’u borçla finanse edilmiş.
- Özkaynaklar: 1.538,3 mn TL (2024 sonu: 1.651,4 mn TL) → dönem zararı nedeniyle düşüş var.
Yorum:
Şirketin bilanço yapısı hala güçlü (özsermaye oranı %61), fakat net zarar nedeniyle özkaynaklar erimeye başlamış. Borç yükü artış eğiliminde.
Gelir Tablosu Analizi
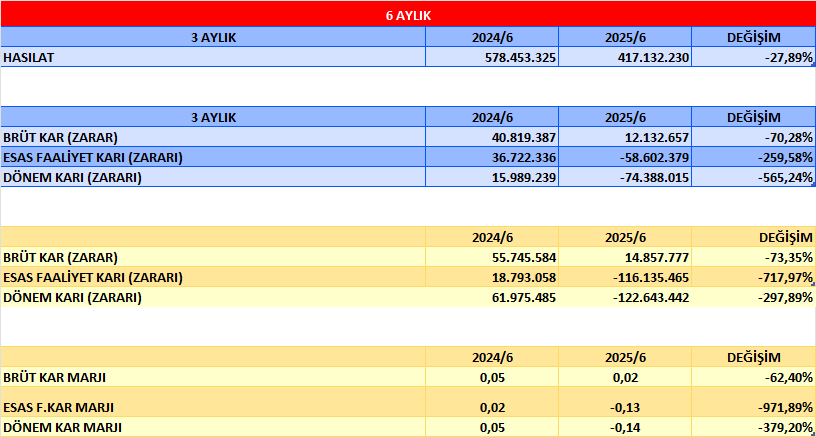
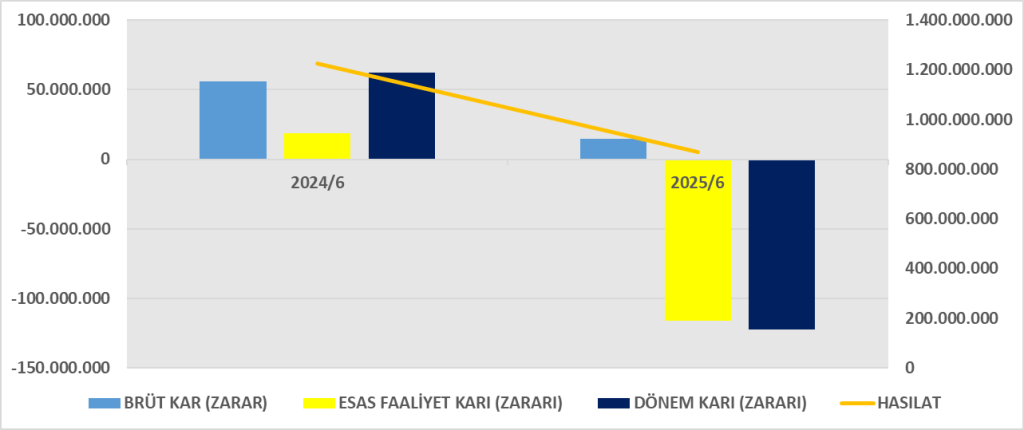
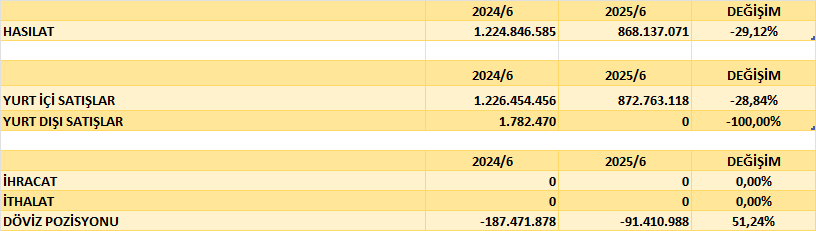
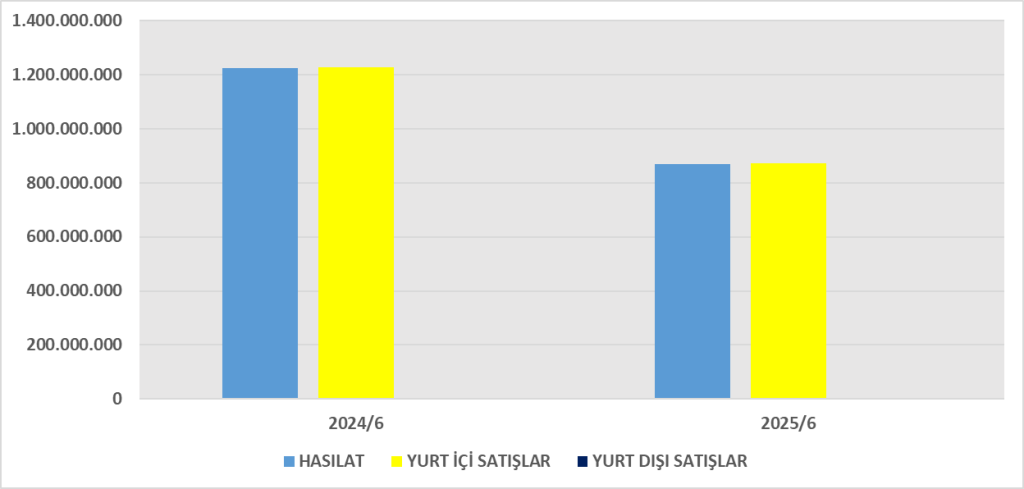
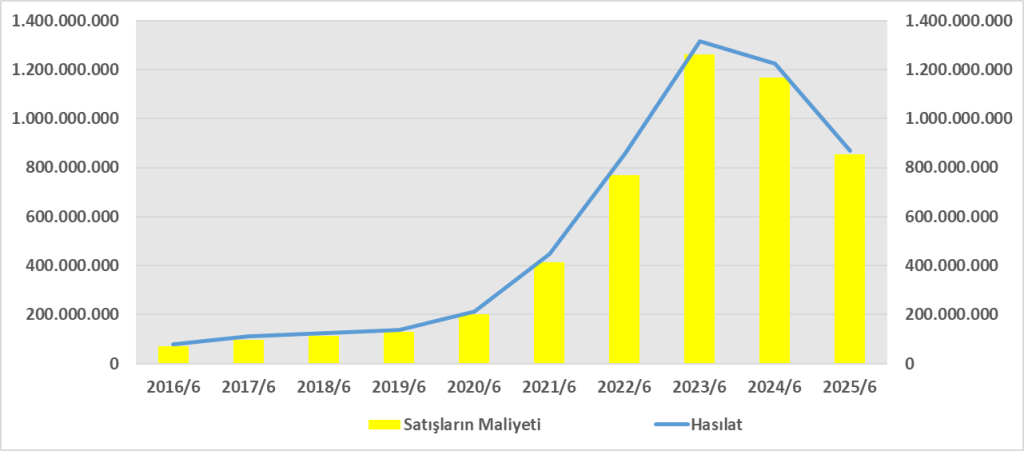
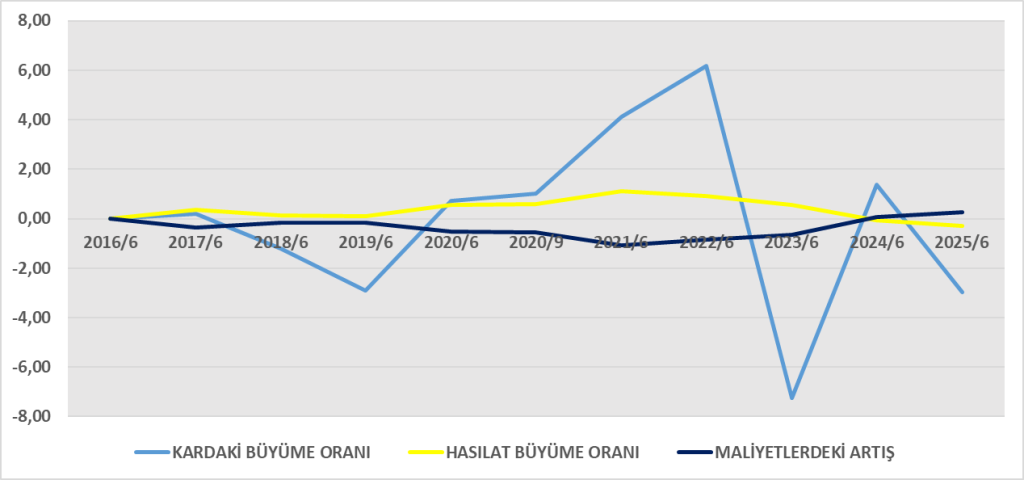
- Hasılat: 868,1 mn TL (2024/6: 1.224,8 mn TL) → %29 daralma.
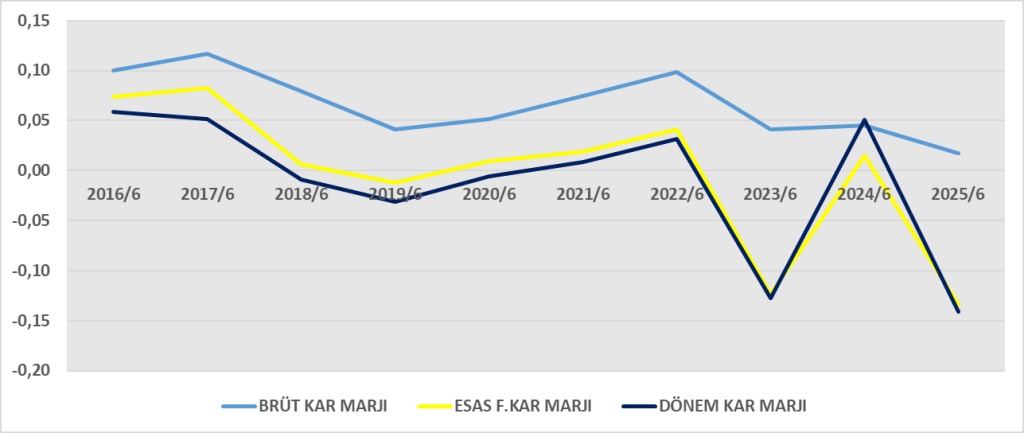
- Brüt Kar: 14,9 mn TL (2024/6: 55,7 mn TL) → karlılık düşmüş.
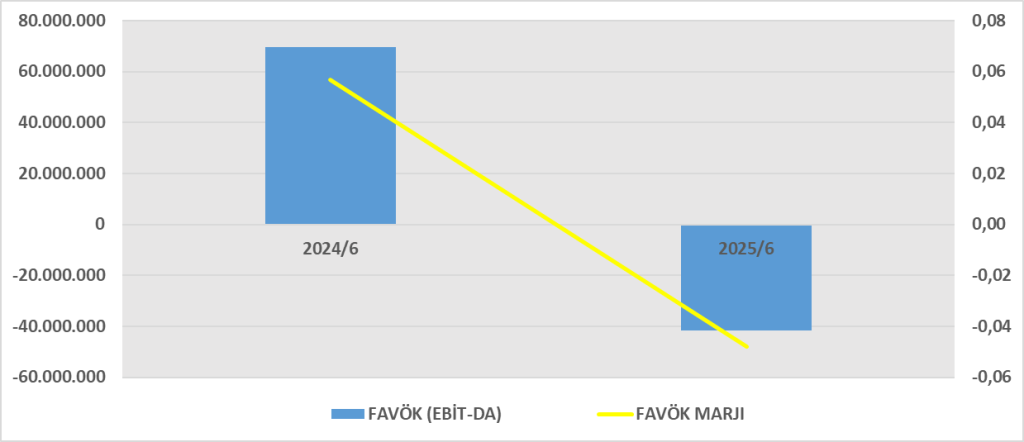
- Faaliyet Zararı: -116,1 mn TL (2024/6: +18,8 mn TL) → esas faaliyetler kârsız.
- Finansman Gideri: -48,6 mn TL (2024/6: -38,4 mn TL) → borç yükü baskı yapıyor.
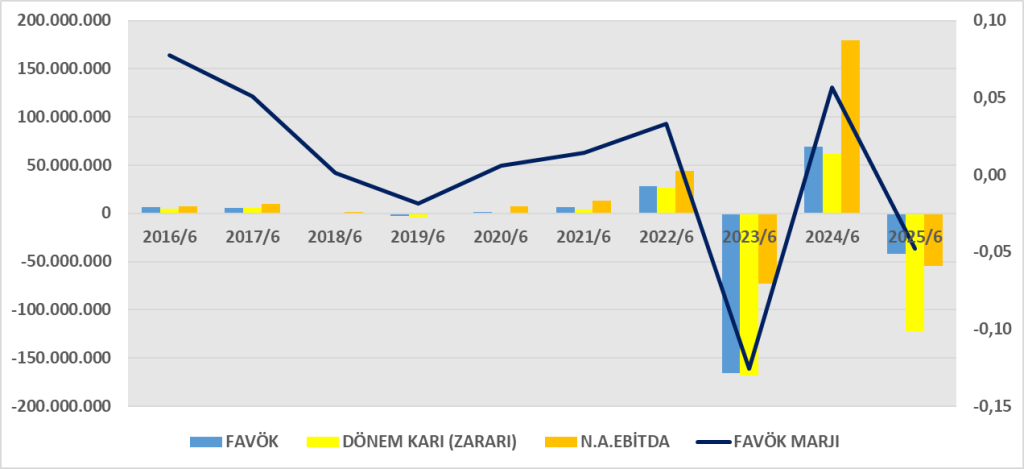
- Dönem Net Zararı: -122,6 mn TL (2024/6: +62,0 mn TL).
Yorum:
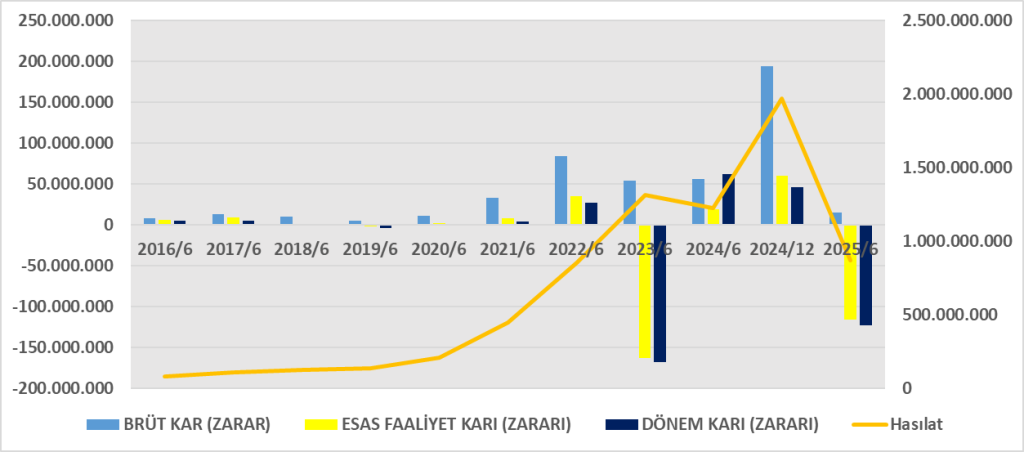
Satışlarda daralma + yüksek giderler + finansman maliyetleri şirketi ciddi zarara götürmüş. Karlılık bozulmuş durumda.
Nakit Akış Analizi
- Faaliyetlerden Nakit: +45,4 mn TL (2024/6: +102,5 mn TL) → düşüş ama pozitif.
- Yatırım Nakit Akışı: -33,3 mn TL → yatırım harcamaları devam ediyor.
- Finansman Nakit Akışı: -15,4 mn TL → faiz ödemeleri ve borç geri ödemeleri baskı yaratmış.
- Dönem Sonu Nakit: 1,6 mn TL (2024/12: 5,7 mn TL) → nakit pozisyonu zayıflamış.
Yorum:
Şirket zarar etmesine rağmen faaliyetlerden nakit yaratabiliyor. Ancak yüksek finansman giderleri nakit pozisyonunu eritiyor.
DuPont Analizi
- Karlılıktaki bozulma ROE’yi negatife çekmiş.
- Varlıkların verimli kullanımı (devir hızı 0,35) zayıf.
- Kaldıraç düşük seviyede (1,63), yani borçluluk aşırı değil; sorun esas faaliyet kârsızlığı.
Genel Değerlendirme
- Bilanço: Sağlam ama özkaynaklar eriyor.
- Gelir Tablosu: Satış daralması ve zarar baskın.
- Nakit Akışı: Operasyonel nakit akışı pozitif kalsa da finansman baskısı var.
- DuPont: ROE negatife dönmüş, temel sebep net kâr marjındaki sert düşüş.
ROA (Aktif Karlılık)
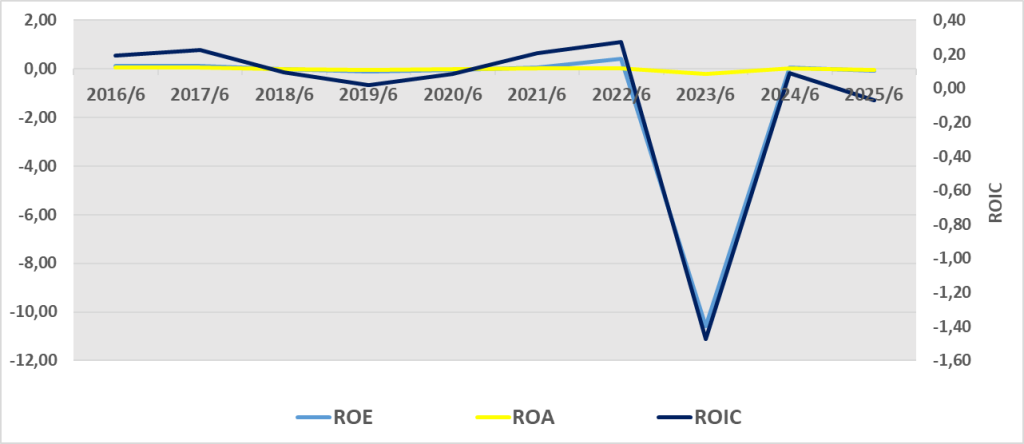
Yorum: Şirket varlıklarını kullanarak değer yaratamamış, aksine zarara sebep olmuş. Önceki dönemde (2024/06) pozitifti, ciddi bozulma var.
ROE (Özkaynak Karlılığı)
Yorum: Özkaynak sahipleri için değer kaybı var. Geçen yıl (2024/06) +%7-8 civarında pozitif getiriden -%8 zarara dönüşmüş.
ROIC (Yatırılan Sermaye Karlılığı)
Şirket yatırılan sermayeden negatif getiri sağlıyor. Yani hem özsermaye sahipleri hem borç verenler için değer yaratamıyor.
Genel Yorum
- ROA -%4,9 → varlıklar değer üretemiyor.
- ROE -%8,0 → özkaynak getirisi negatife dönmüş.
- ROIC -%5,5 → yatırılan sermaye maliyetini karşılamıyor.
En büyük sorun esas faaliyet zararı. Satışlardaki daralma ve yüksek giderler finansal yapıyı baskılıyor.
Nakit akışı hala pozitif ama kârlılıktaki bozulma sürdürülebilir değil.



Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1476228
Finansal rapor:https://kap.org.tr/tr/Bildirim/1476226