

PASİFİK GAYRİMENKUL YATIRIM ORTAKLIĞI A.Ş.
1. Bilanço Analizi
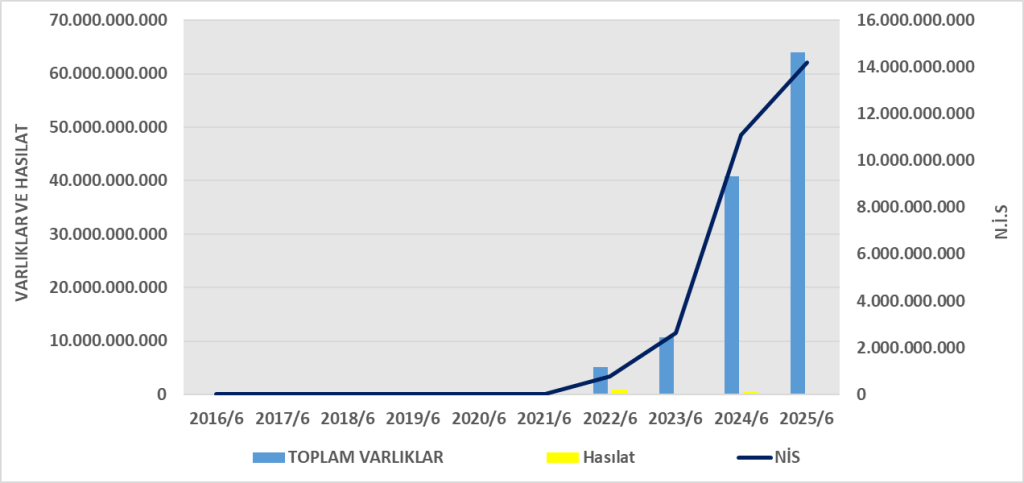
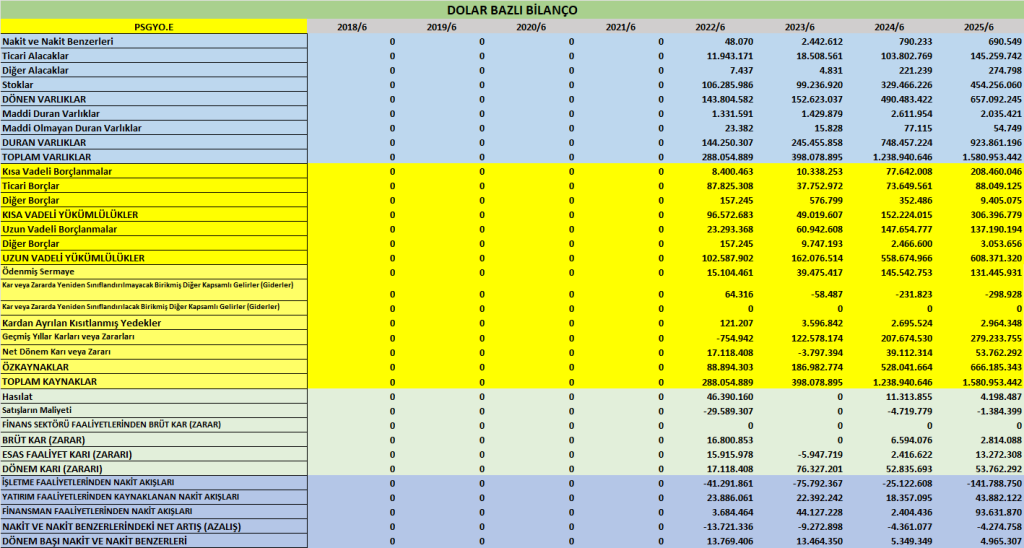
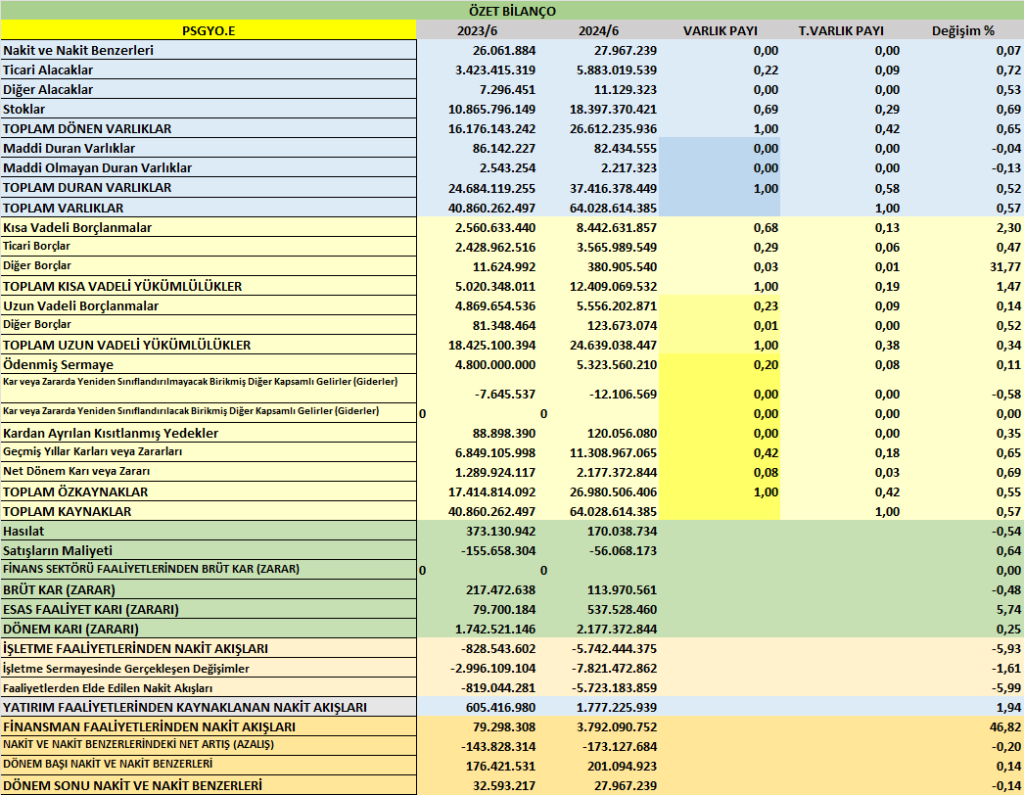
- Toplam Varlıklar: 64,0 milyar TL (31.12.2024: 59,3 milyar TL) → %8 artış.
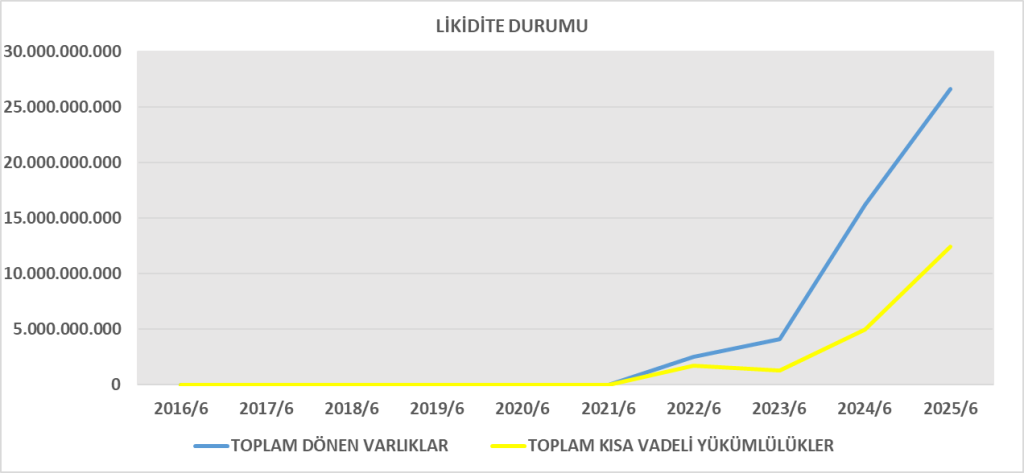
- Dönen Varlıklar: 26,6 milyar TL → ticari alacaklarda (5,9 milyar TL) ve stoklarda (18,4 milyar TL) güçlü artış var.
- Duran Varlıklar: 37,4 milyar TL → peşin ödenmiş giderler (15,3 milyar TL) ve stoklar (21,2 milyar TL) yüksek paya sahip.
- Kısa Vadeli Yükümlülükler: 12,4 milyar TL (önceki 10,0 milyar TL) → %24 artış. Borçlanma kalemlerinde yükseliş var.
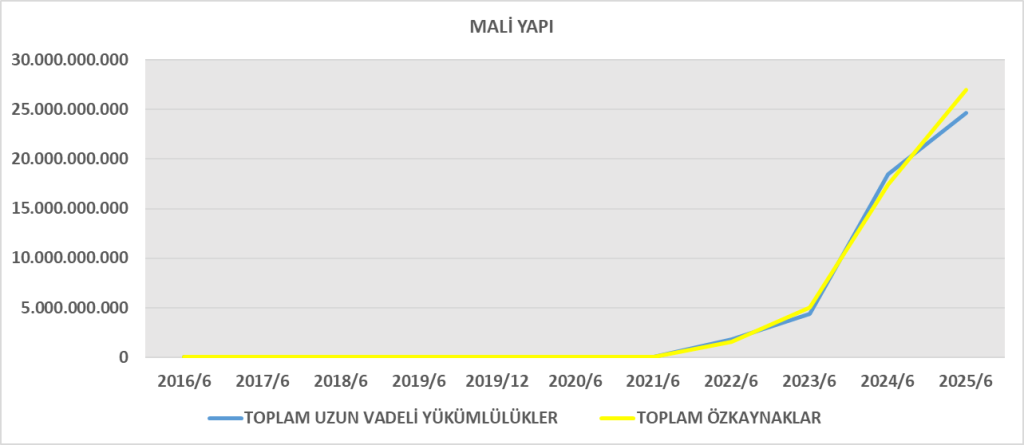
- Uzun Vadeli Yükümlülükler: 24,6 milyar TL → ertelenmiş gelirler (15,8 milyar TL) ve borçlanmalar önemli yer tutuyor.
- Özkaynaklar: 27,0 milyar TL (önceki 20,7 milyar TL) → güçlü artış, kâr ve sermaye artışı etkili.
Yorum: Şirketin varlık büyüklüğü artmaya devam ediyor. Ancak yükümlülüklerde de özellikle kısa vadeli borçlarda yükseliş var. Buna rağmen özkaynaklardaki ciddi artış finansal sağlamlığı güçlendirmiş.
2. Gelir Tablosu Analizi
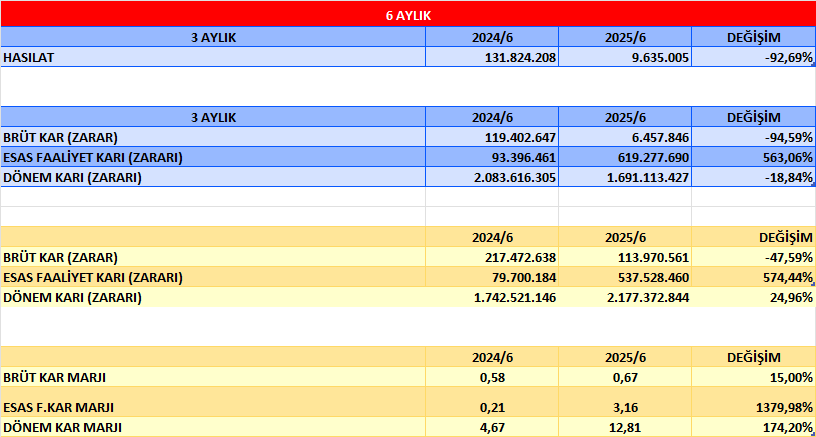
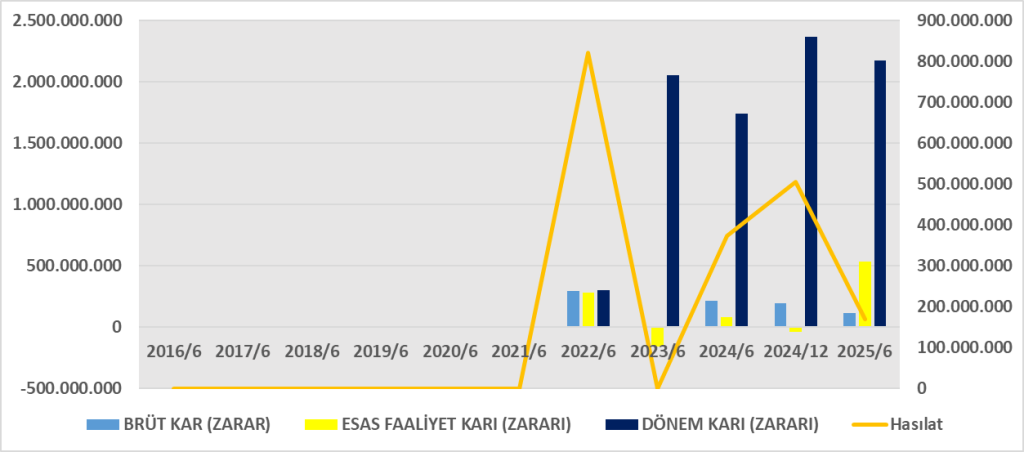
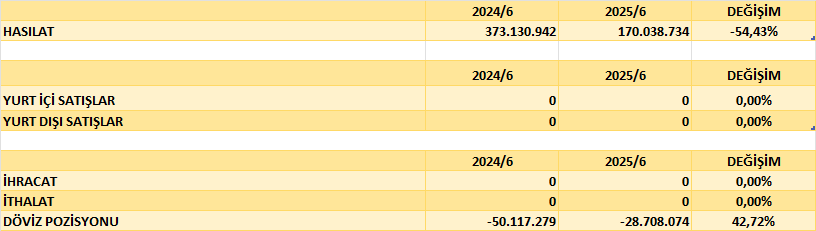
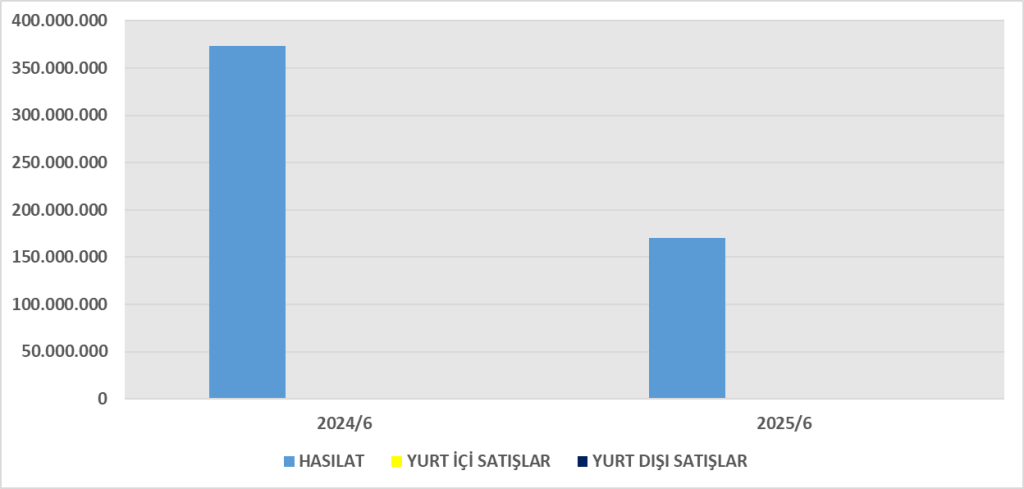
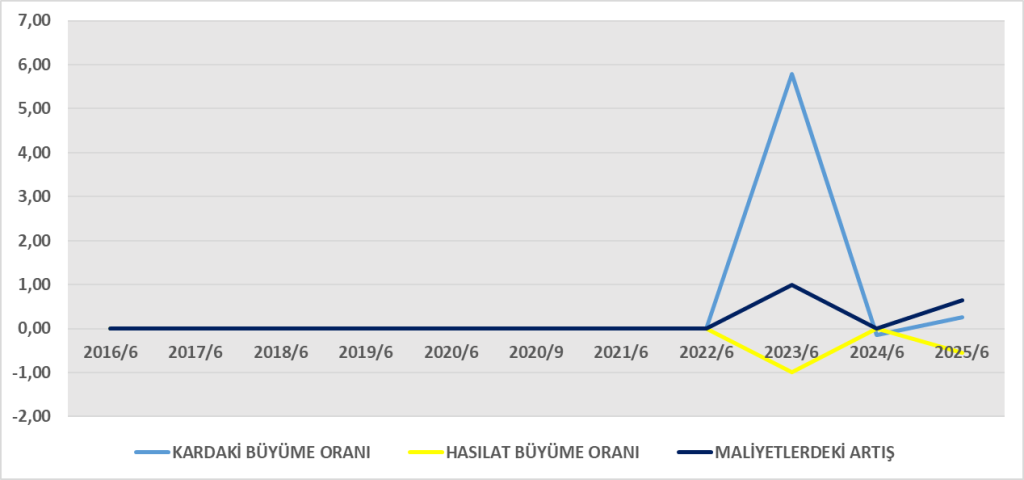
- Hasılat: 170 milyon TL (2024/6A: 373 milyon TL) → %54 düşüş.
- Brüt Kâr: 114 milyon TL (2024/6A: 217 milyon TL).
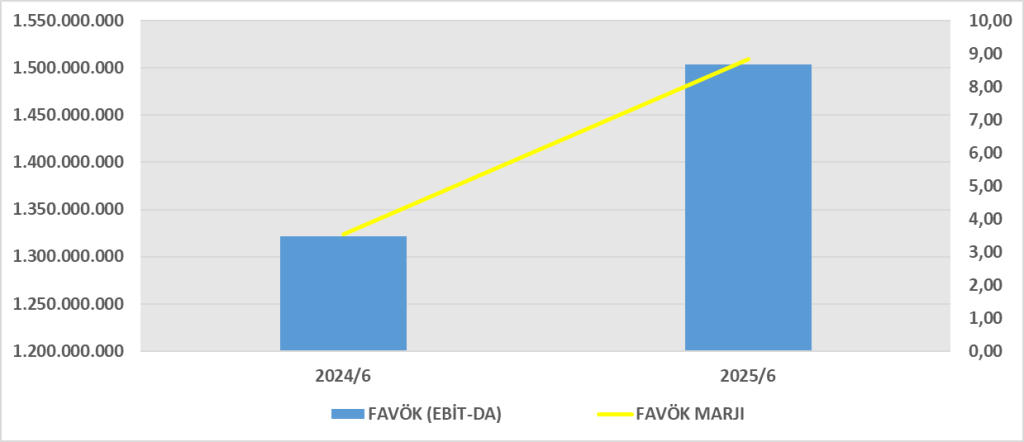
- Esas Faaliyet Kârı: 534 milyon TL (2024/6A: 80 milyon TL) → esas faaliyet dışı gelirler (861 milyon TL) belirleyici.
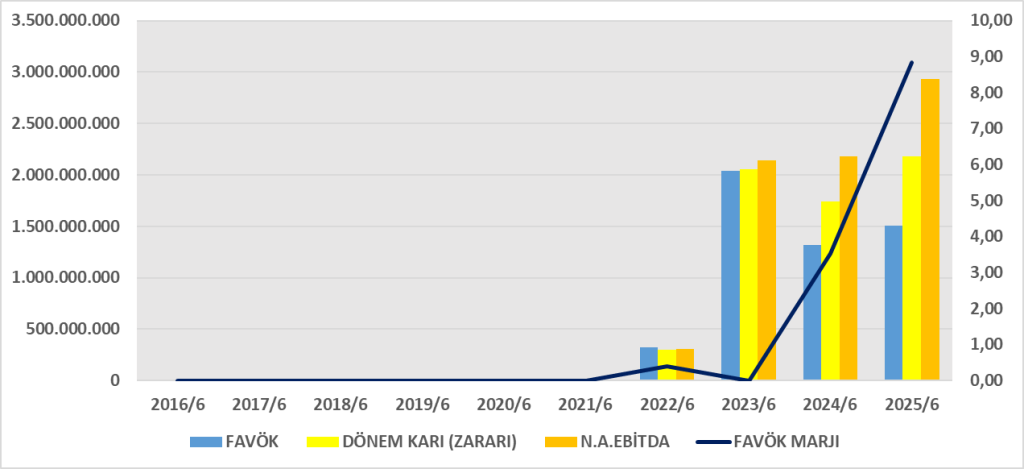
- Vergi Öncesi Kâr: 2,6 milyar TL (2024/6A: 1,74 milyar TL) → %49 artış.
- Net Dönem Kârı: 2,17 milyar TL (2024/6A: 1,74 milyar TL).
- Pay Başına Kazanç: 0,4529 TL (2024/6A: 0,3629 TL).
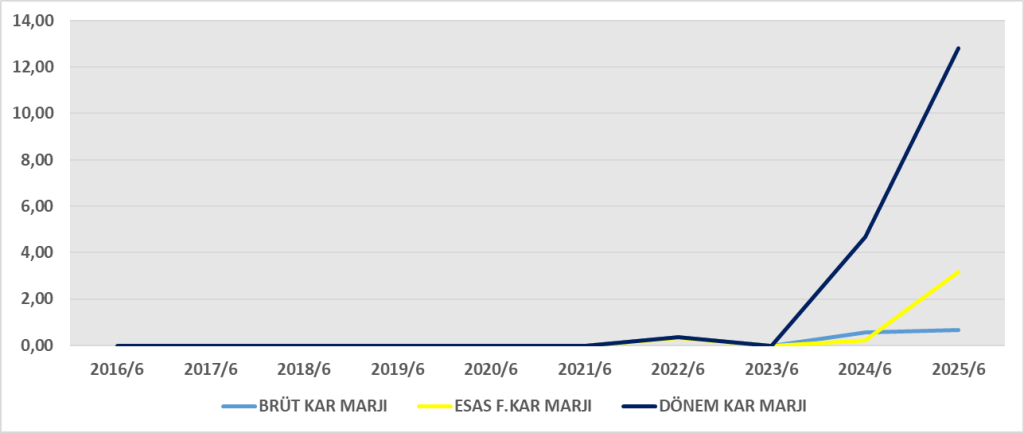
Yorum: Satış gelirlerinde sert düşüş var, ancak finansal gelirler (özellikle parasal pozisyon kazançları) sayesinde net kârlılık güçlü şekilde artmış. Bu, operasyonel satışlara bağımlılığın düşük olduğunu gösteriyor.
3. Nakit Akış Tablosu Analizi
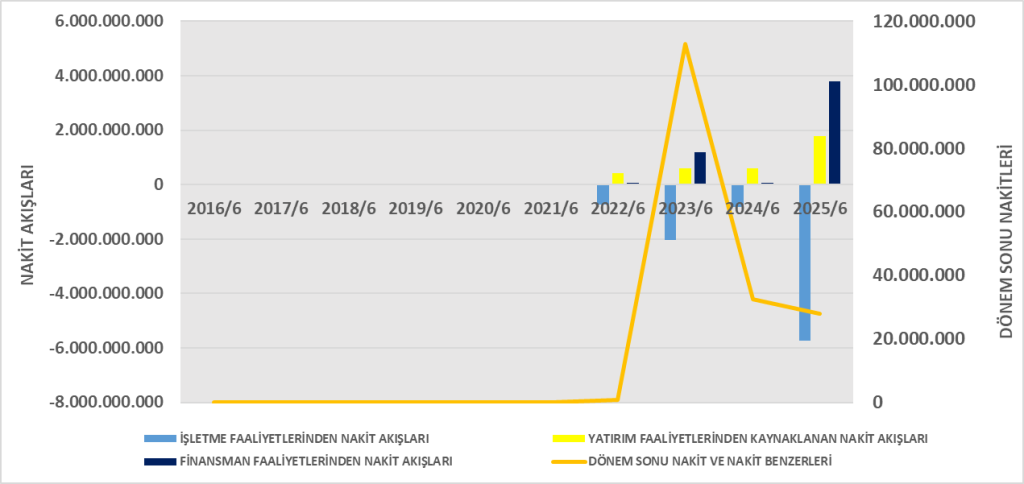
- İşletme Faaliyetleri: -5,74 milyar TL nakit çıkışı (önceki dönem: -0,83 milyar TL).
- Yatırım Faaliyetleri: +1,78 milyar TL nakit girişi (önceki dönem: +0,6 milyar TL).
- Finansman Faaliyetleri: +3,79 milyar TL nakit girişi (önceki dönem: +79 milyon TL).
- Dönem Sonu Nakit: 28 milyon TL (önceki yıl 35 milyon TL).
Yorum: Şirket faaliyetlerinden nakit yaratamıyor, hatta yüksek nakit çıkışı söz konusu. Nakit akışı finansman (borçlanma) ve yatırım faaliyetlerinden gelen girişlerle destekleniyor. Bu durum likidite yönetimi açısından riskli.
4. DuPont Analizi
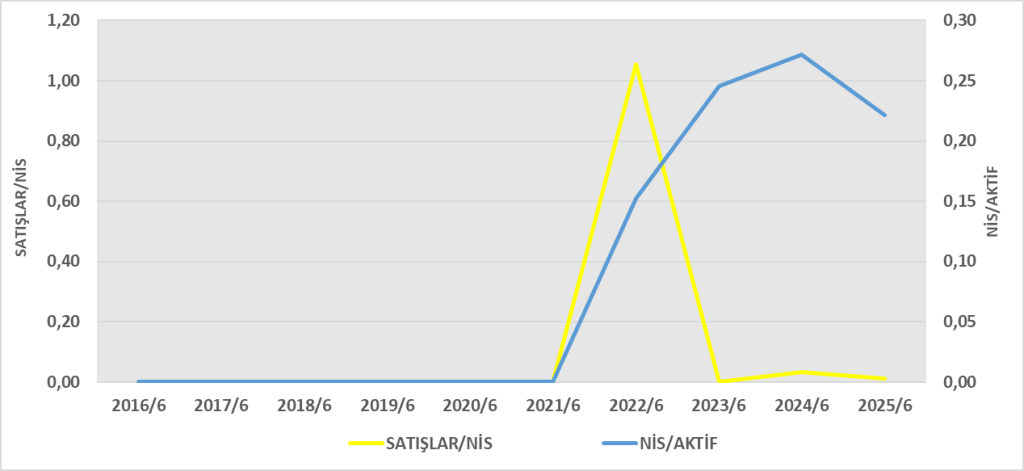
- ROE (%9,1) makul seviyede ama özünde satışlardan değil, finansal gelirlerden kaynaklanıyor.
- Varlıkların etkin kullanımı (devir hızı) çok düşük → gayrimenkul sektöründe bu durum normal ama risk yaratıyor.
- Finansal kaldıraç orta seviyede (2,37). Şirketin borç/özkaynak oranı kontrol altında.
Genel Değerlendirme:
- Şirketin kârlılığı artmış olsa da operasyonel gelirler ciddi şekilde azalmış.
- Nakit akışında zayıflık ve finansmana bağımlılık dikkat çekici.
- Özkaynakların güçlü artması finansal yapıyı destekliyor.
- DuPont analizi, yüksek net kâr marjına rağmen düşük varlık verimliliğini ve borçlanmanın rolünü ortaya koyuyor.
1. ROA (Aktif Karlılığı)
Şirket aktiflerini kullanarak %3,4 oranında getiri yaratmış. Gayrimenkul yatırım ortaklıkları için ortalama seviyede, ancak satış gelirlerinin düşük olması nedeniyle kârlılığın büyük kısmı finansal kalemlerden geliyor.
2. ROE (Özkaynak Karlılığı)
Özkaynakların getirisi %8,1. Bu oran, enflasyon ve sektörün fırsat maliyetine göre düşük sayılabilir. Yatırımcı açısından cazip olabilmesi için ROE’nin %15 ve üzerinde olması beklenir.
3. ROIC (Yatırılan Sermaye Karlılığı)
ROIC çok düşük (%1’in altında). Yani şirket yatırımlarından anlamlı bir ekonomik getiri sağlayamıyor. Bunun nedeni:
- Satışların düşük olması,
- Varlıkların büyük kısmının stok ve peşin ödenmiş giderlerde bağlı kalması,
- Yüksek finansal gelirler sayesinde bilanço kârı oluşsa da operasyonel getirinin zayıf olmasıdır.
Genel Değerlendirme
- ROA (%3,4): Ortalama seviyede, varlıkların verimli kullanılmadığını gösteriyor.
- ROE (%8,1): Yatırımcı açısından sınırlı cazip, çünkü sermaye maliyeti üzerinde değil.
- ROIC (%0,8): Çok düşük; operasyonel yatırımların etkin getiri sağlamadığını işaret ediyor.
Yani PSGYO şu an kârlı görünüyor ama bu kârlılık sürdürülebilir operasyonel faaliyetlerden değil, büyük ölçüde finansal kalemlerden kaynaklanıyor.




Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1478724
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1478722