

PETKİM PETROKİMYA HOLDİNG A.Ş. (1.000TL)
1. Bilanço Analizi
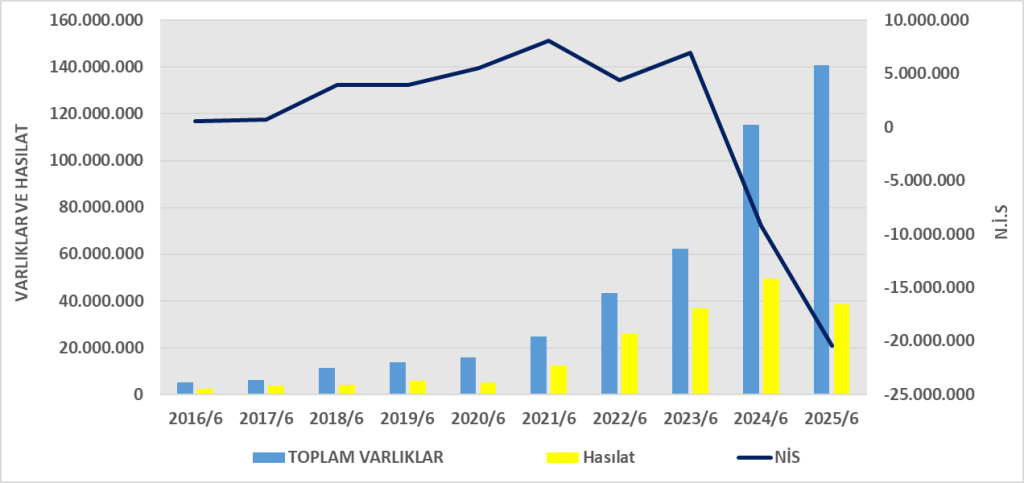
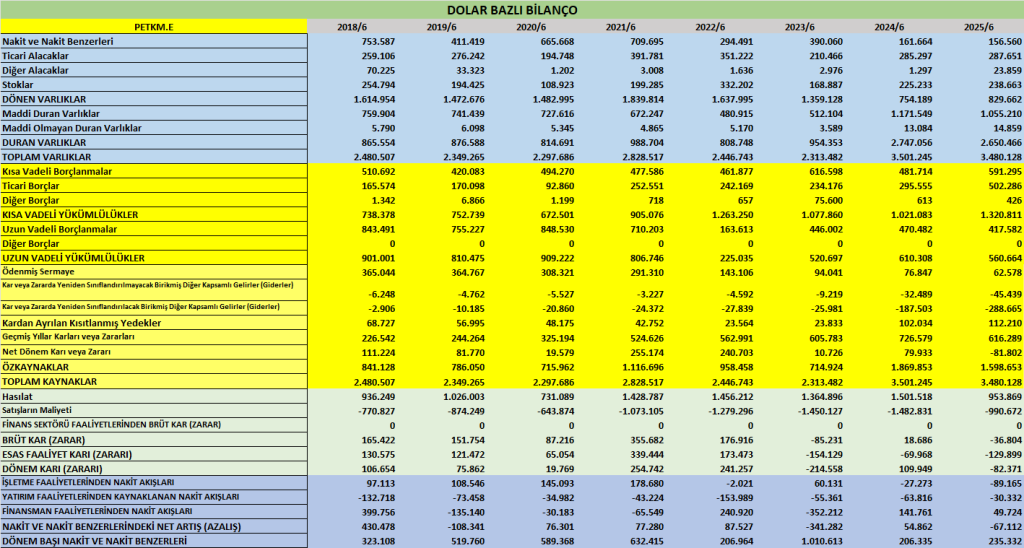
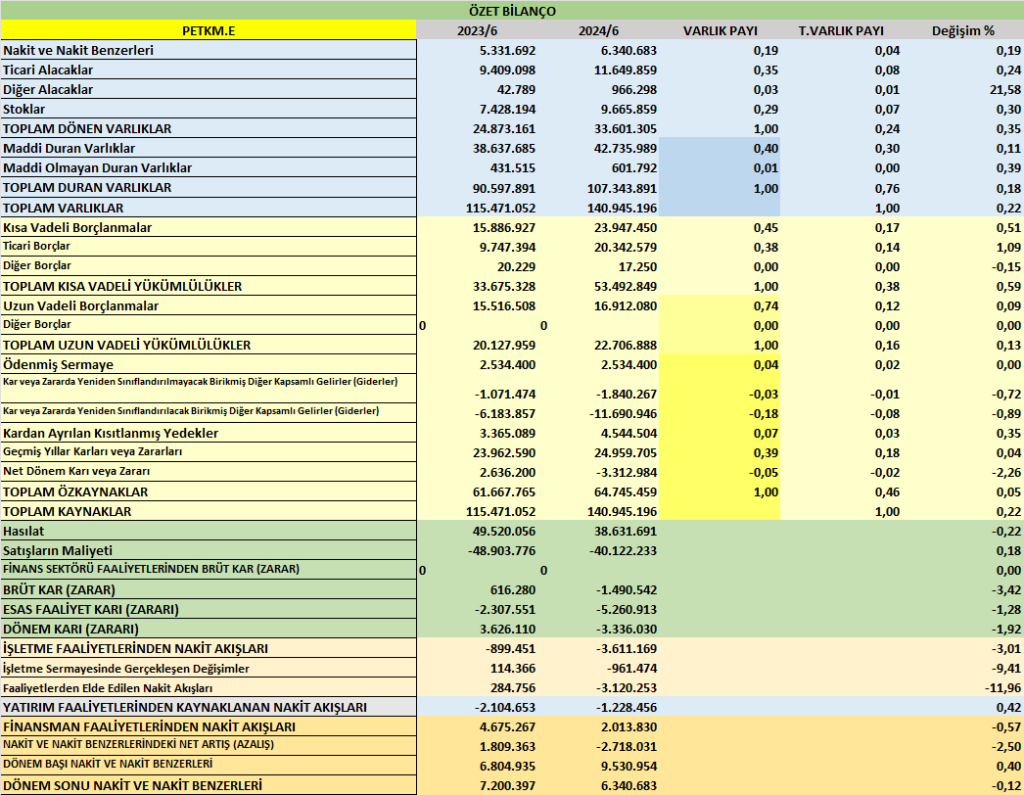
- Toplam varlıklar 140,9 milyar TL (2024 sonu: 145,3 milyar TL). Hafif daralma var.
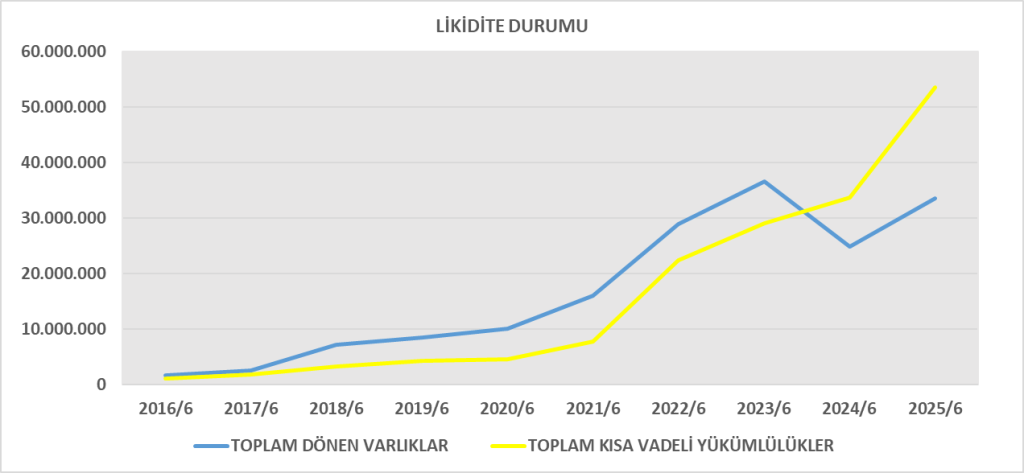
- Dönen varlıklar 33,6 milyar TL’ye yükselmiş (önceki dönem 31,7 milyar TL), özellikle ticari alacaklar ve stoklarda artış dikkat çekiyor.
- Duran varlıklar ise 113,7 milyar TL’den 107,3 milyar TL’ye gerilemiş; maddi duran varlıklar ve özkaynak yöntemiyle değerlenen yatırımlarda düşüş var.
- Kısa vadeli yükümlülükler 53,5 milyar TL’ye (önceki 47,4 milyar TL) çıkmış; ticari borçlar ve banka kredilerinde artış gözleniyor.
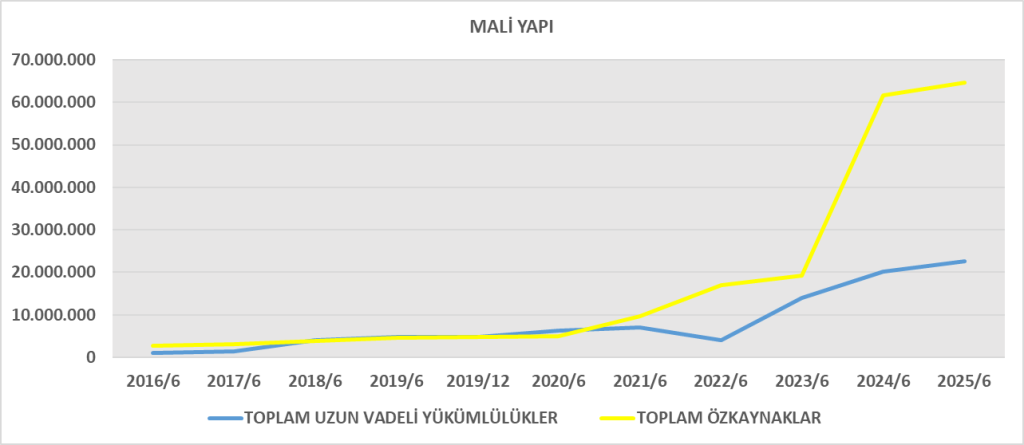
- Uzun vadeli yükümlülükler 29,8 milyar TL’den 22,7 milyar TL’ye gerilemiş, uzun vadeli borçların azaltıldığı anlaşılıyor.
- Özkaynaklar 68,0 milyar TL’den 64,7 milyar TL’ye düşmüş; bu düşüş dönemin net zararıyla bağlantılı.
Yorum: Borçların vade yapısında kısa vadeye kayma var, bu likidite baskısını artırabilir. Şirket, duran varlıklarını azaltırken işletme sermayesini büyütmüş. Ancak özkaynakların erimesi dikkat çekici.
2. Gelir Tablosu Analizi
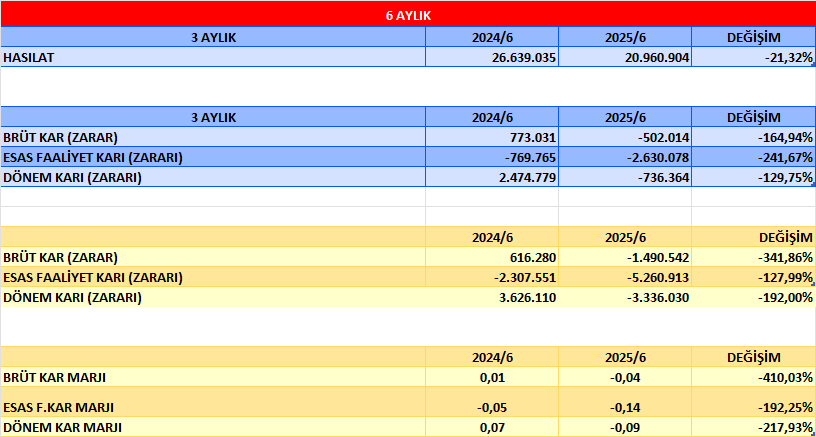
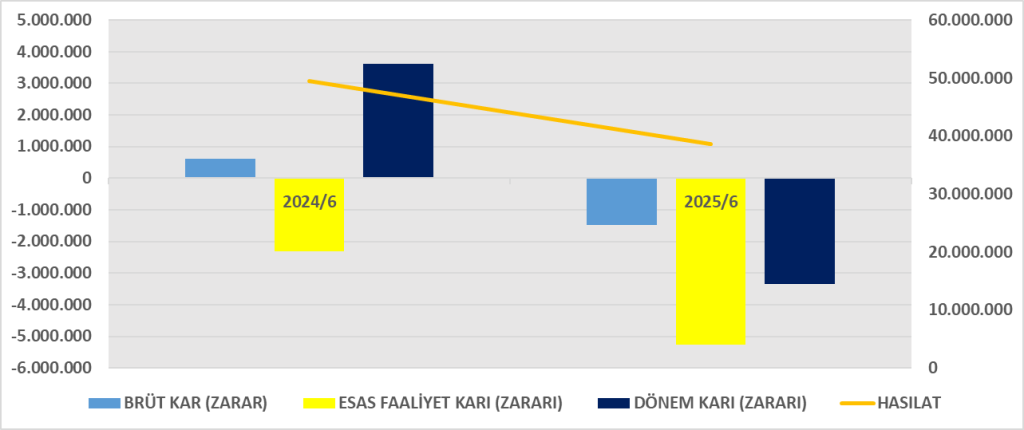
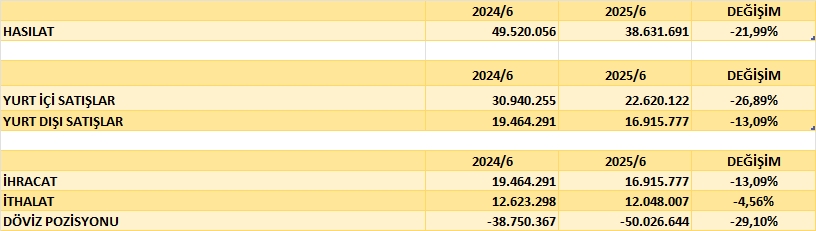
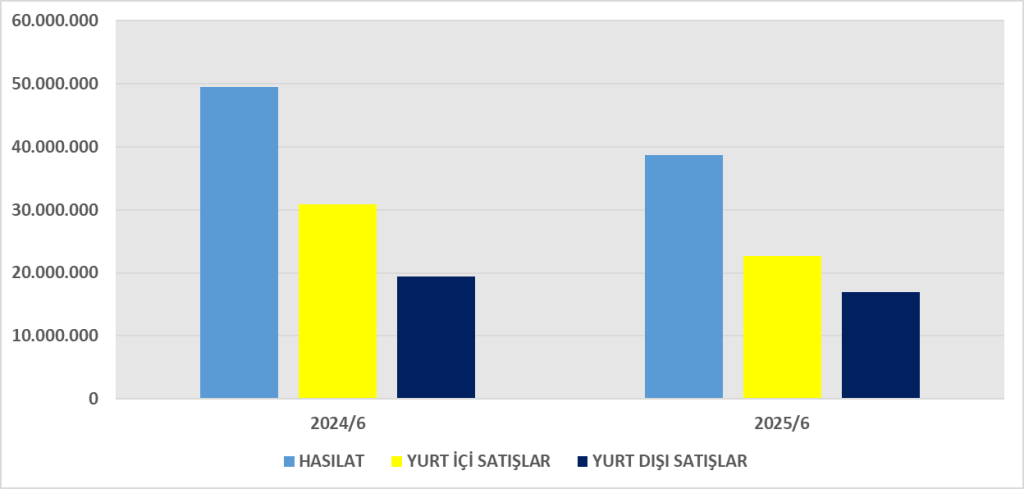
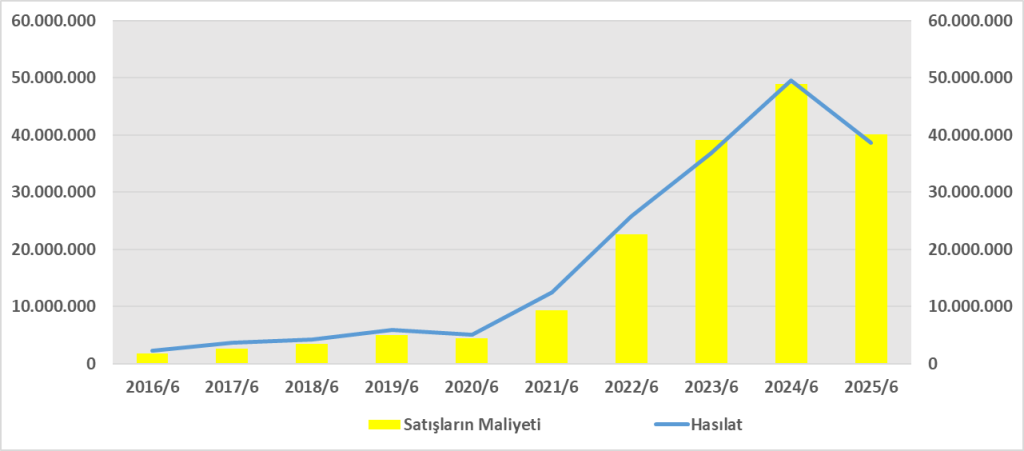
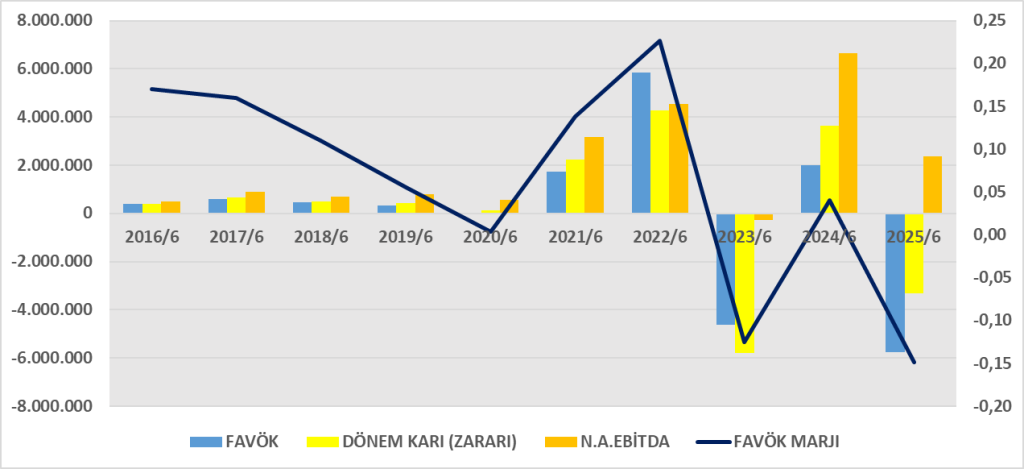
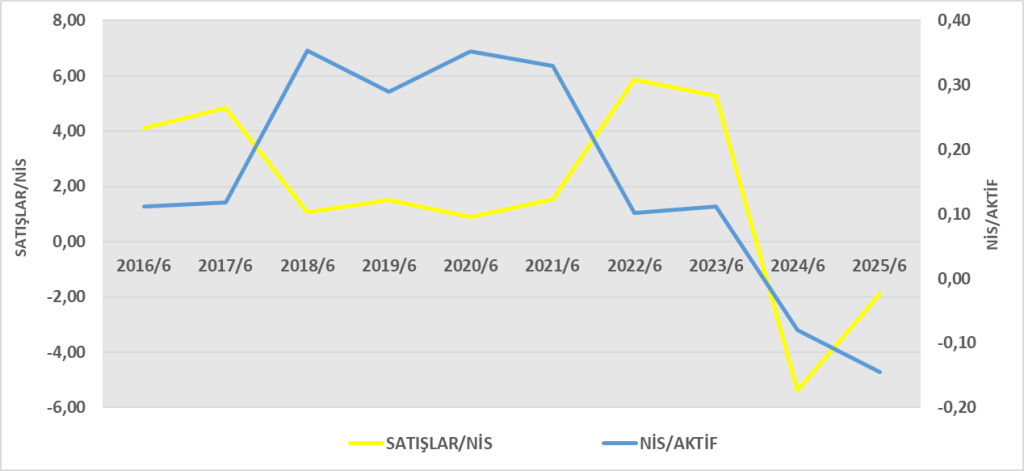
- 2025/6A satış gelirleri: 38,6 milyar TL (2024/6A: 49,5 milyar TL). %22 düşüş var.
- Satışların maliyeti 40,1 milyar TL ile satış gelirlerinin üstünde kalmış → brüt zarar: -1,49 milyar TL.
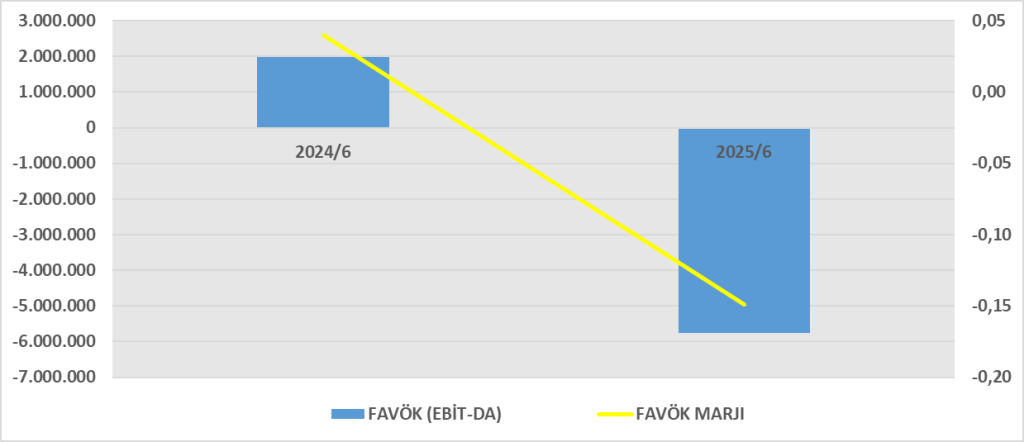
- Esas faaliyet zararı: -5,26 milyar TL (geçen yıl -2,3 milyar TL).
- Finansman giderleri yüksek (6,5 milyar TL), fakat parasal pozisyon kazancı 7,3 milyar TL kısmen denge sağlamış.
- Net dönem zararı: -3,34 milyar TL (geçen yıl 3,6 milyar TL net kâr).
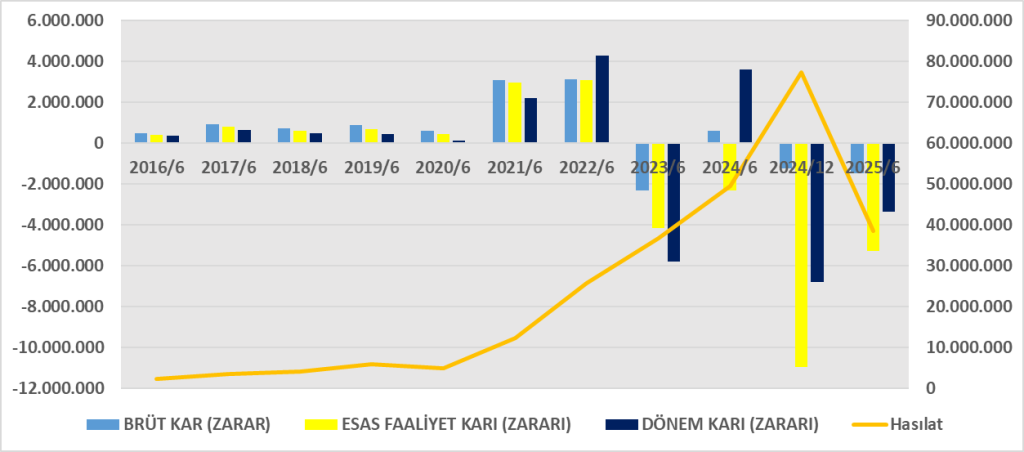
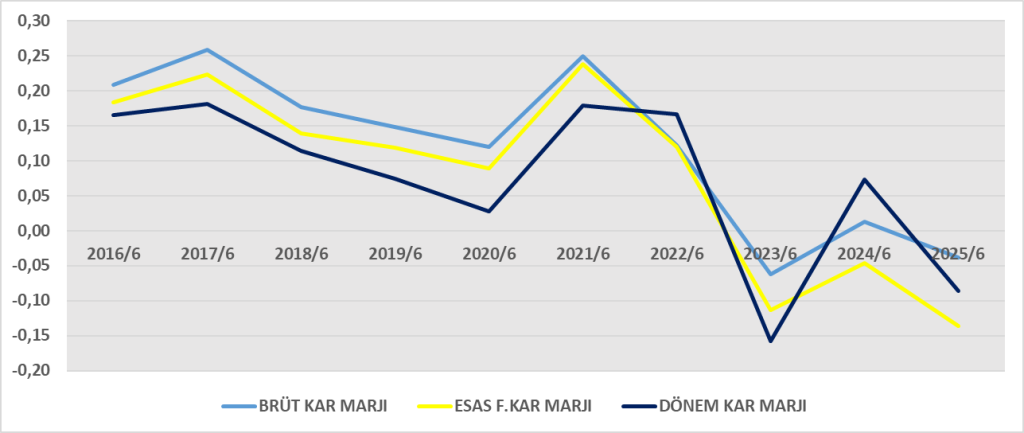
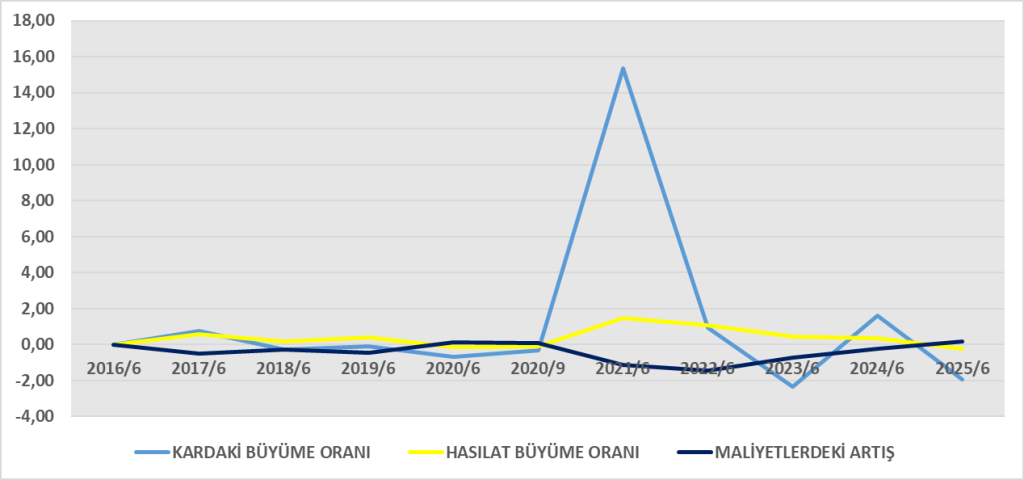
Yorum: Petkim’de kârlılığın bozulduğu, özellikle satış hacmi ve fiyatlardaki düşüşle zarar yazıldığı görülüyor. Maliyet baskısı ve yüksek finansman yükü önemli etken.
3. Nakit Akış Tablosu Analizi
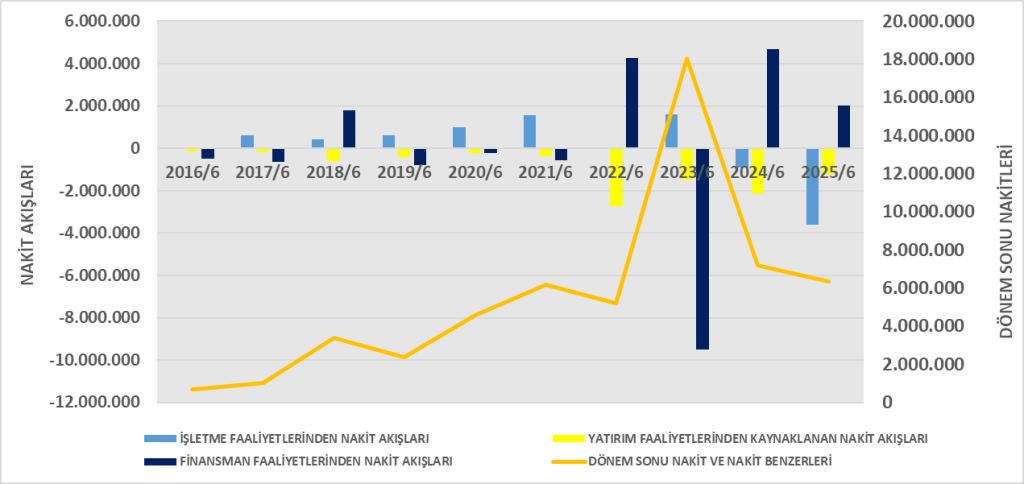
- İşletme faaliyetlerinden nakit akışı: -3,61 milyar TL (geçen yıl -0,9 milyar TL). Operasyonel olarak nakit tüketiliyor.
- Yatırım faaliyetlerinden nakit çıkışı: -1,23 milyar TL. Yeni yatırımlar ve sabit kıymet harcamaları devam ediyor.
- Finansman faaliyetlerinden nakit girişi: +2,01 milyar TL. Borçlanmalarla finansman sağlanmış.
- Net nakit değişimi: -2,72 milyar TL. Dönem sonu nakit 6,34 milyar TL’ye gerilemiş (2024 sonu 9,53 milyar TL).
Yorum: Şirketin operasyonlardan nakit yaratamaması sürdürülebilirlik açısından olumsuz. Borçlanma ile likidite korunmaya çalışılmış.
4. DuPont Analizi
DuPont formülü: ROE = Net Kar Marjı × Varlık Devir Hızı × Finansal Kaldıraç
- Net Kar Marjı = Net Kar / Satışlar = -3,34 milyar / 38,63 milyar ≈ -8,6%
- Varlık Devir Hızı = Satışlar / Toplam Varlıklar = 38,63 / 140,95 ≈ 0,27
- Finansal Kaldıraç = Varlıklar / Özkaynak = 140,95 / 64,75 ≈ 2,18
- ROE = -8,6% × 0,27 × 2,18 ≈ -5,1%
Yorum:
- Net kar marjı negatife döndüğü için özkaynak kârlılığı da negatif.
- Varlık devir hızı düşük (0,27), bu da duran varlık yoğun yapının göstergesi.
- Finansal kaldıraç yüksek (2,18), borçlanmaya dayalı yapı var.
- Sonuç olarak, şirket hissedarına değer yaratmak yerine zarar yazıyor.
Genel Değerlendirme
- Petkim 2025’in ilk yarısında satışlarda daralma ve maliyet baskısı nedeniyle zarar etmiş.
- Operasyonel nakit akışı negatif, borçlanma ile nakit dengelenmiş.
- Borçların kısa vadeye kayması risk oluşturuyor.
- Özkaynak kârlılığı negatife dönmüş, bu yatırımcı açısından olumsuz.
1. ROE (Özkaynak Karlılığı)
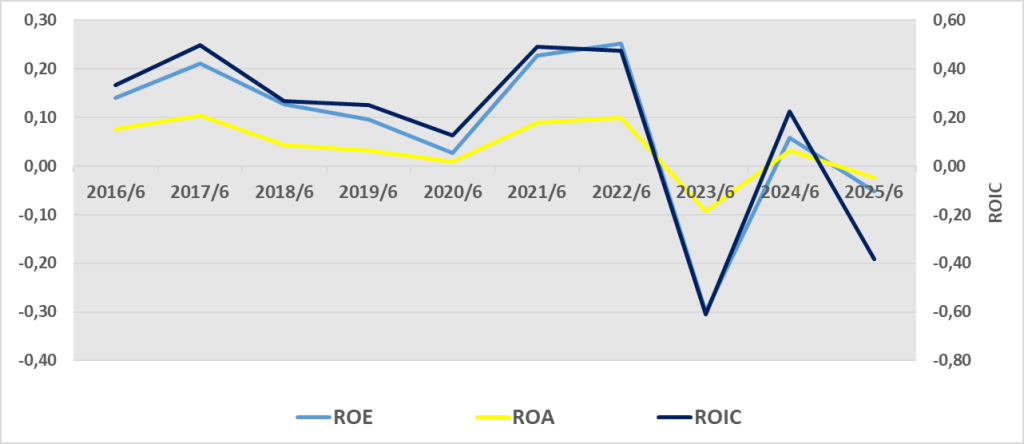
Yorum: Özkaynak kârlılığı negatif. Hissedar açısından sermaye erimesi var. Geçen yıl aynı dönemde pozitif kâr üreten şirket, bu dönemde değer kaybettiriyor.
2. ROA (Aktif Karlılık)
Yorum: Aktiflerin kârlılığı da negatife dönmüş. Varlıkların verimli kullanılmadığı, hatta zarar ürettiği görülüyor.
3. ROIC (Yatırılan Sermaye Karlılığı)
Yorum: Yatırılan sermaye getirisi negatif. Şirket, sermaye maliyetini karşılayamadığı gibi değer de kaybettiriyor.
Genel Yorum
- ROE (-5,0%): Hissedar getirisi negatif.
- ROA (-2,3%): Varlıkların kârlılığı düşük, zararda.
- ROIC (-5,2%): Yatırılan sermaye maliyetin çok altında, ekonomik değer yaratılmıyor.
Bu oranlar Petkim’in 2025’in ilk yarısında hem operasyonel hem finansal açıdan zorlandığını, özellikle satış daralması ve maliyet artışı nedeniyle sermaye verimliliğinin olumsuz etkilendiğini gösteriyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1473429
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1473428