

ICBC TURKEY BANK A.Ş. (1000TL)
Bilanço Analizi
| Kalem | 30.09.2025 | 31.12.2024 | Değişim | Yorum |
| Toplam Varlıklar | 90.898.572 | 99.312.731 | -8,4% | Aktif toplamı azalmış. Banka varlık küçülmesine gitmiş. |
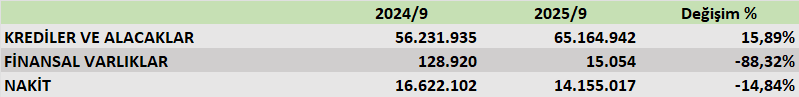
| Krediler (Net) | 45.152.066 | 35.757.364 | +26,3% | Kredi hacmi ciddi oranda artmış; aktif kalitesinde büyüme var. |
| Nakit ve Nakit Benzerleri | 14.509.887 | 19.925.674 | -27,2% | Likidite pozisyonunda zayıflama; muhtemelen kredi büyümesiyle ilişkilidir. |
| Finansal Varlıklar (Toplam) | 24.488.073 | 40.297.459 | -39,3% | Menkul değer portföyü küçülmüş; tahvil satışları yapılmış olabilir. |
| Özkaynaklar | 3.037.000 | 4.119.007 | -26,2% | Zararlardan dolayı özkaynaklar erimiş. Sermaye yeterliliği düşme eğiliminde. |
| Toplam Yükümlülükler | 87.861.572 | 95.193.724 | -7,7% | Borçlarda genel azalma; bilanço daralmasıyla uyumlu. |
| Mevduat | 25.990.792 | 33.764.102 | -23,0% | Mevduat çıkışı yüksek. Fonlama baskısı artmış. |
| Alınan Krediler | 37.094.687 | 42.129.255 | -12,0% | Dış borçlanmada azalma, fonlama maliyetine duyarlılık var. |
Özet:
Bankanın aktifleri küçülmüş (%-8,4), kredi portföyü büyümüş (+26%), ancak fonlama kaynakları (mevduat, borçlar) azalmış. Bu durum, kredilerde risk artışı ve likidite baskısı anlamına geliyor.
Gelir Tablosu Analizi
| Kalem | 2025/9 | 2024/9 | Değişim | Yorum |
| Faiz Gelirleri | 6.833.793 | 7.747.660 | -11,8% | Faiz gelirlerinde azalma, portföy küçülmesi ve faiz oranı baskısından kaynaklı. |
| Faiz Giderleri | -6.362.428 | -7.105.138 | -10,5% | Fonlama maliyetleri azalmış ancak marj baskısı sürüyor. |
| Net Faiz Geliri | 471.365 | 642.522 | -26,6% | Net faiz marjı zayıflamış. |
| Net Ücret & Komisyon Geliri | 455.585 | 130.475 | +249% | Komisyon gelirlerinde ciddi artış, faaliyet gelirlerini desteklemiş. |
| Ticari Zarar (Net) | -368.012 | -413.372 | +10,9% | Ticari zarar azalmış, kambiyo kazançları desteklemiş. |
| Personel + Diğer Giderler | -1.943.373 | -1.654.259 | +17,5% | Operasyonel gider artışı. |
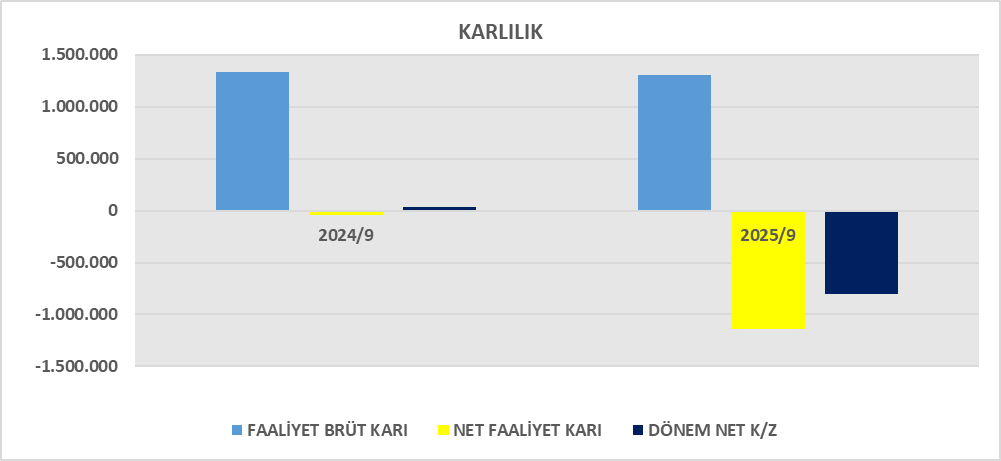
| Dönem Net Kâr/Zarar | -949.190 | -236.964 | -300% | Zarar 4 kat artmış. Ertelenmiş vergi geliri olmasa zarar daha büyük olurdu. |
Özet:
2025’te ICBC Turkey 949 milyon TL zarar açıklamış. Ana nedenler:
- Faiz marjlarının daralması,
- Operasyonel gider artışı,
- Beklenen zarar karşılıklarının yüksekliği.
Nakit Akış Tablosu Analizi
| Kalem | 2025/9 | 2024/9 | Yorum |
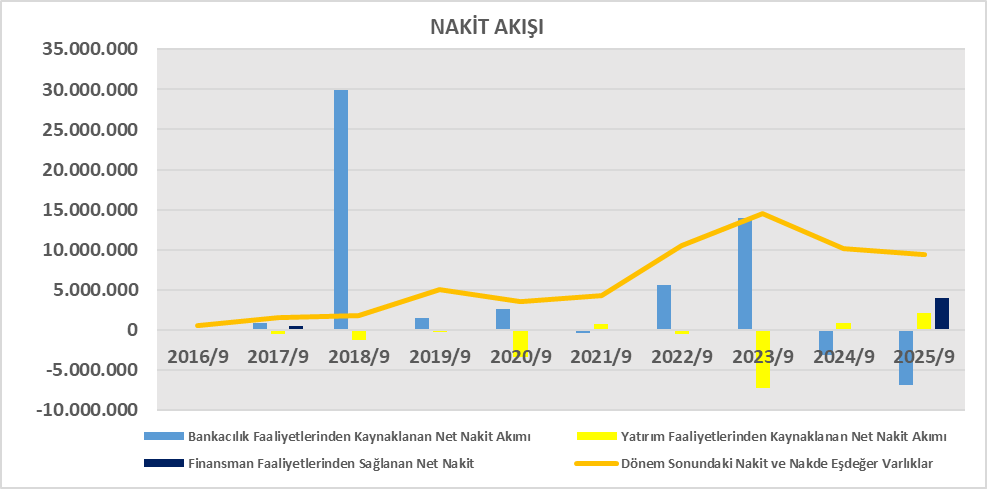
| Faaliyetlerden Nakit Akışı | -8.376.438 | -2.322.046 | Operasyonlardan büyük nakit çıkışı, kredi artışı ve mevduat azalışı etkili. |
| Yatırım Faaliyetleri | +2.188.128 | +812.923 | Menkul kıymet satışları nakit yaratmış. |
| Finansman Faaliyetleri | +3.980.807 | -57.929 | Yeni sermaye benzeri borçlanma (yaklaşık 4 milyar TL). |
| Net Nakit Değişimi | -2.368.616 | -1.364.234 | Dönem sonunda nakit azalmış; likidite gerilemiş. |
| Dönem Sonu Nakit | 7.182.480 | 9.226.242 | Nakit rezerv azalmış. |
Özet:
Banka nakit yaratamıyor, faaliyetlerden negatif nakit akışı ciddi boyutta. Finansman girişleriyle (sermaye benzeri borç) denge sağlanmış.
Genel Yorum
| Alan | Durum | Değerlendirme |
| Karlılık | 🔴 Zayıf | Net zarar büyümüş, faiz marjı daralmış. |
| Likidite | 🟠 Geriliyor | Nakit azalıyor, mevduat çıkışı yüksek. |
| Aktif Kalitesi | ⚠️ Riskli | Kredi portföyü büyümüş, karşılık giderleri artmış. |
| Sermaye Yapısı | ⚠️ Erozyon | Özkaynak %26 azalmış, sermaye yeterliliği baskı altında. |
| Nakit Akışı | 🔴 Negatif | Operasyonlardan 8,4 milyar TL çıkış var. |
Sonuç
ICBC Turkey 2025’in ilk 9 ayında:
- Zarar eden,
- Likidite riski artan,
- Sermaye gücü zayıflayan
bir tablo sergilemiştir.
Ancak komisyon gelirlerindeki artış ve sermaye benzeri borçlanmalar kısa vadede finansal dayanıklılığı desteklemiştir.
ROA – Aktif Karlılığı
Banka her 100 TL’lik varlıktan 1 TL zarar üretmiştir.
Bu oran bankacılık sektör ortalaması olan %1–2 pozitif ROA‘nın oldukça altındadır.
Aktif kârlılığı negatif hale gelmiştir.
ROE – Özkaynak Karlılığı
Her 100 TL özkaynak, dönem içinde yaklaşık 26,5 TL zarar üretmiştir.
Bu oran, özkaynakların hızla eridiğini gösteriyor.
2024’te de zarar vardı (yaklaşık -7%), ancak 2025’te bu zarar 3,5 kat artmış.
Sermaye getirisi çok olumsuz.
ROIC – Yatırılan Sermaye Getirisi
ICBC’nin toplam yatırım sermayesi (borç + özkaynak) üzerinden getirisi negatif %2,3’tür.
Bu, bankanın kullandığı fonların maliyetini karşılayamadığını, sermaye verimsizliği yaşadığını gösterir.
Genel Değerlendirme Tablosu
| Oran | 2024 | 2025 | Sektör Ortalama | Yorum |
| ROA | -0,3% | -1,0% | %1 – %2 | Aktifler zarar üretmiş. |
| ROE | -7% | -26,5% | %10 – %15 | Özkaynak kârlılığı hızla bozulmuş. |
| ROIC | -0,8% | -2,3% | %6 – %10 | Sermaye verimliliği düşük, getiriler negatif. |
Sonuç ve Yorum
- Kârlılık göstergeleri 2025’te dramatik biçimde bozulmuştur.
- Faiz marjları daralmış, operasyonel giderler artmış ve net zarar büyümüştür.
- ROA ve ROE’nin negatifleşmesi, bankanın hem aktif verimliliğini hem de özkaynak kullanımını kötü yönettiğini gösteriyor.
- ROIC’in negatif olması, borçlanma maliyetinin bile karşılanamadığını ve sermaye getirisinin yetersiz olduğunu ortaya koymaktadır.
Sonuç olarak:
ICBC Turkey 2025’in ilk 9 ayında kârlılığını yitirmiş, sermaye getirisi negatif bir banka görünümü sergilemektedir.
Bu, sürdürülebilirlik açısından alarm seviyesindedir; likidite güçlendirmesi ve maliyet kontrolü kritik hale gelmiştir.
CAMELS Analizi
C – (Sermaye Yeterliliği)
| Göstergeler | 30.09.2025 | 31.12.2024 | Değişim | Yorum |
| Özkaynaklar | 3.037.000 | 4.119.007 | -26,2% | Özkaynaklar azalmış, zarar nedeniyle sermaye erimiş. |
| Toplam Aktifler | 90.898.572 | 99.312.731 | -8,4% | Aktif küçülmesi sermaye oranını bir miktar dengelemiş. |
| Sermaye / Aktif Oranı | 3.34% | 4.15% | ↓ | Asgari %8’in çok altında. Riskli. |
| Sermaye Benzeri Borçlar | 16.526.448 | 10.587.784 | +56% | Dış kaynaklı sermaye desteği artmış, likiditeyi geçici olarak güçlendirmiş. |
Yorum:
Sermaye tabanı zayıflamış, özkaynak oranı düşük. Sermaye benzeri borçlar artarak geçici destek sağlamış olsa da, bu kalem borçtur; kalıcı sermaye gücü sağlamaz.
Not: Zayıf (D)
A – (Aktif Kalitesi)
| Göstergeler | 2025 | 2024 | Yorum |
| Toplam Krediler (Net) | 45.152.066 | 35.757.364 | +26,3% |
| Beklenen Zarar Karşılığı / Krediler | 285.741 / 45.152.066 = 0,63% | 329.226 / 35.757.364 = 0,92% | Karşılık oranı düşmüş. |
| Türev ve Menkul Varlıklarda Düşüş | -39% | Risk azaltımı yapılmış. | |
| Krediler / Toplam Aktifler | 49,7% | 36,0% | Artış, aktif riski yükseltiyor. |
Yorum:
Kredi hacmi artarken karşılık oranı düşmüş → riskli bir büyüme.
Kredi kalitesi baskı altında.
Not: Orta – Zayıf (C–D arası)
M – (Yönetim Kalitesi)
| Değerlendirme Unsuru | Bulgular | Yorum |
| Kredi Büyümesi | %26 artış | Piyasa ortalamasının üzerinde riskli büyüme. |
| Likidite Yönetimi | Zayıf – mevduat %23 azalmış | Fonlama yapısı zayıflamış. |
| Maliyet Yönetimi | Personel + diğer giderler %17 artmış | Verimlilik azalmış. |
| Vergi etkisi ile düzeltilmiş zarar | -1,35 milyar TL | Yönetim etkinliği düşük. |
Yorum:
Yönetim, büyümeyi fonlama yapısına göre dengeleyememiş. Maliyet kontrolü zayıf, stratejik yönetişim etkin değil.
Not: Zayıf (D)
E – (Kârlılık)
| Göstergeler | 2025 | 2024 | Değişim | Yorum |
| Net Kâr (Zarar) | -949.190 | -236.964 | -300% | Zarar 4 katına çıkmış. |
| ROA | -1,0% | -0,3% | ↓ | Aktif kârlılığı olumsuz. |
| ROE | -26,5% | -7% | ↓ | Sermaye getirisi negatif. |
| Net Faiz Geliri | 471.365 | 642.522 | -26,6% | Faiz marjı zayıflamış. |
| Komisyon Gelirleri | 455.585 | 130.475 | +249% | Pozitif katkı sağlamış. |
Yorum:
Kârlılık göstergeleri oldukça zayıf. Faaliyet giderleri ve kredi karşılıkları net kârlılığı tamamen eritmiş.
Not: Zayıf (E)
L – (Likidite Durumu)
| Göstergeler | 2025 | 2024 | Değişim | Yorum |
| Nakit ve Nakit Benzerleri | 14.509.887 | 19.925.674 | -27,2% | Nakit rezerv azalmış. |
| Mevduat / Aktifler | 28,6% | 34,0% | ↓ | Mevduat azalmış. |
| Alınan Krediler / Aktifler | 40,8% | 42,4% | ↓ | Dış borçlara bağımlılık devam ediyor. |
| Likidite Kapsama Oranı (yaklaşık) | %30 civarı | %40 civarı | ↓ | Sektör ortalamasının (%100) çok altında. |
Yorum:
Likidite yönetimi sıkıntılı. Nakit akışı negatife dönmüş (-8,4 milyar TL). Mevduat kaybı, kredi büyümesiyle çelişiyor.
Not: Zayıf (D)
S – (Piyasa Riskine Duyarlılık)
| Risk Faktörü | Gözlem | Yorum |
| Faiz Oranı Riski | Net faiz marjı %26 azaldı | Faiz oranı dalgalanmalarına duyarlı. |
| Döviz Pozisyonu | YP varlıklar 68,2 milyar TL (%75) | Döviz riskine açık. |
| Türev İşlemler Hacmi | 10 milyar TL civarı | Kısmi koruma yapılmış ama etkisi sınırlı. |
Yorum:
Piyasa duyarlılığı yüksek. Döviz bazlı varlıklar, faiz riskini artırıyor. Korunma araçları yeterli değil.
Not: Orta – Zayıf (C–D)
Genel CAMELS Değerlendirmesi
| Bileşen | Not | Durum |
| C – Capital Adequacy | D | Zayıf sermaye yeterliliği |
| A – Asset Quality | C–D | Kredi riski artmış |
| M – Management | D | Zayıf yönetim verimliliği |
| E – Earnings | E | Ağır zarar |
| L – Liquidity | D | Likidite daralması |
| S – Sensitivity | C–D | Piyasa riskine açık |
Genel CAMELS Derecesi: D (Zayıf Performans – Denetim Gerektirir)
Sonuç ve Genel Yorum
ICBC Turkey Bank A.Ş., 2025’in ilk 9 ayında:
- Zayıf sermaye tabanı ve yüksek fonlama riski ile faaliyet göstermektedir.
- Kredi portföyü büyüse de, bu büyüme kârlılığı düşürmüş ve riski artırmıştır.
- Likidite akışları negatif, mevduat çıkışı yüksek, faaliyet zararı derinleşmiştir.
- Banka, 2025 sonunda yapısal sermaye güçlendirmesi ve bilanço daraltmasına gitmek zorunda kalabilir.






Faaliyet raporu:
Finansal rapor:https://kap.org.tr/tr/Bildirim/1507501