
HEKTAŞ TİCARET T.A.Ş.
1. Bilanço Analizi
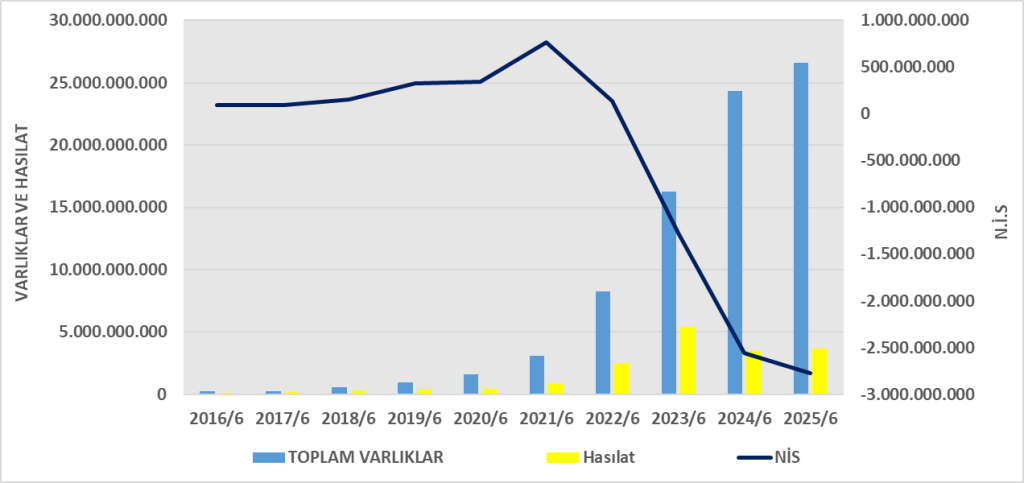
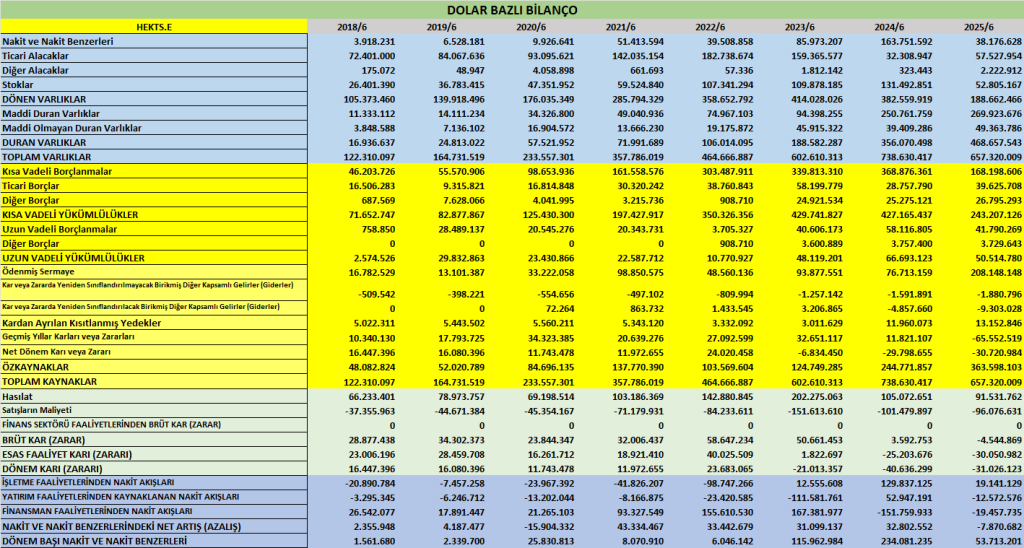
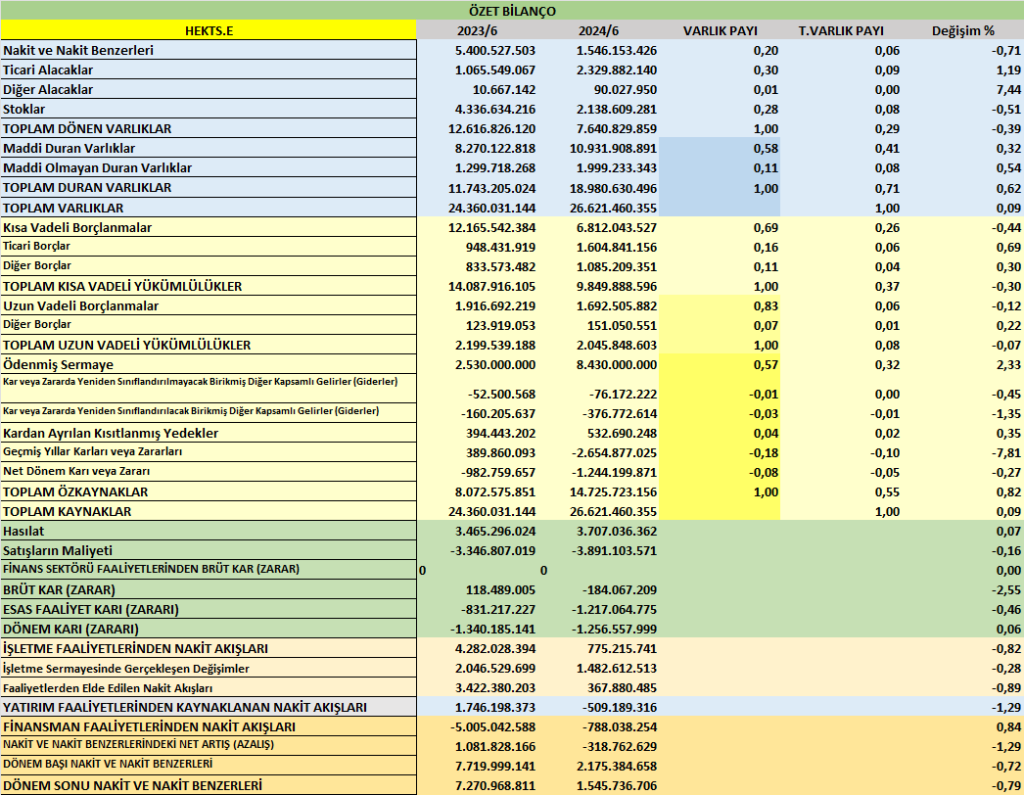
- Toplam Varlıklar: 26,6 milyar TL (2024 sonu: 28,1 milyar TL) → küçülme var.
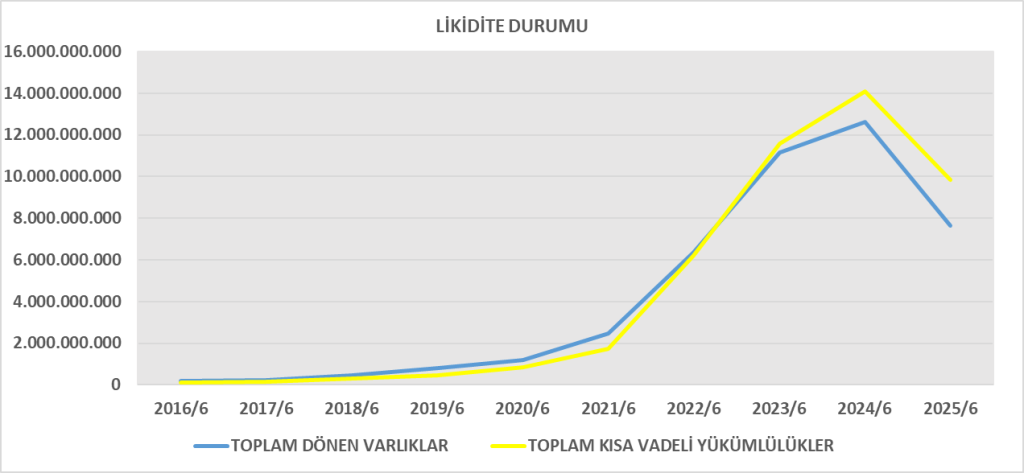
- Dönen Varlıklar: 7,6 milyar TL → stoklarda ciddi azalma (3,9 → 2,1 milyar TL), ticari alacaklarda artış (1,5 → 2,3 milyar TL).
- Duran Varlıklar: 19,0 milyar TL → sabit kıymetlerde ve ertelenmiş vergi varlığında artış görülüyor.
- Kısa Vadeli Yükümlülükler: 9,85 milyar TL (önceki: 8,55 milyar TL) → özellikle kısa vadeli banka kredileri 6,7 milyar TL’ye yükselmiş.
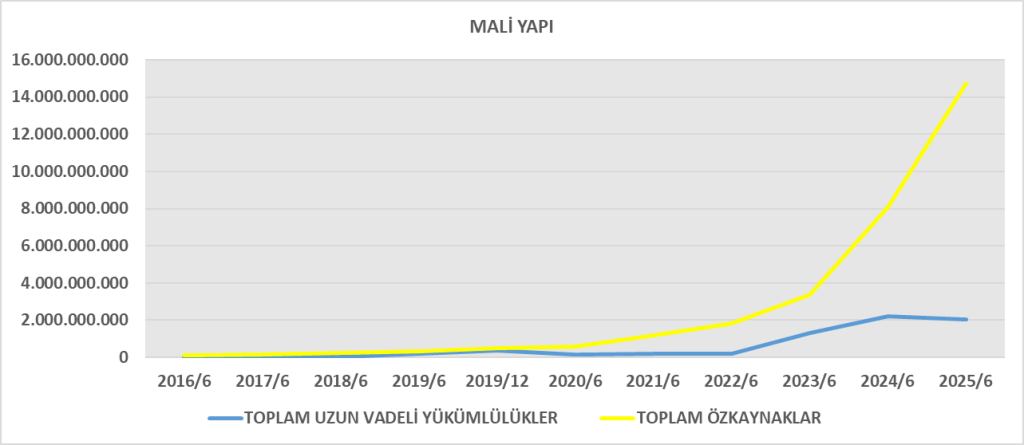
- Uzun Vadeli Yükümlülükler: 2,0 milyar TL (önceki: 3,5 milyar TL) → uzun vadeli borçlarda ciddi azalış.
- Özkaynaklar: 14,7 milyar TL (önceki: 16,0 milyar TL) → dönem zararı (-1,24 milyar TL) nedeniyle düşüş yaşanmış.
Yorum:
Şirketin varlık yapısında küçülme, borçların kısa vadeye kayması ve özkaynaklarda erime var. Likidite yönetimi baskı altında, borç yükü kısa vadede artmış.
2. Gelir Tablosu Analizi
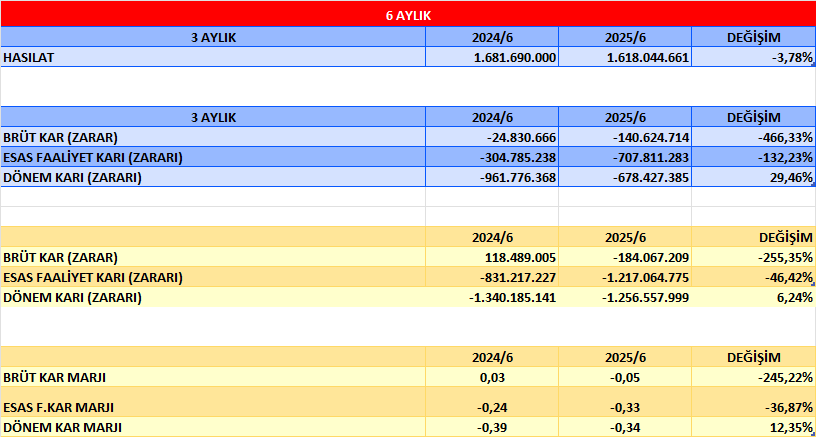
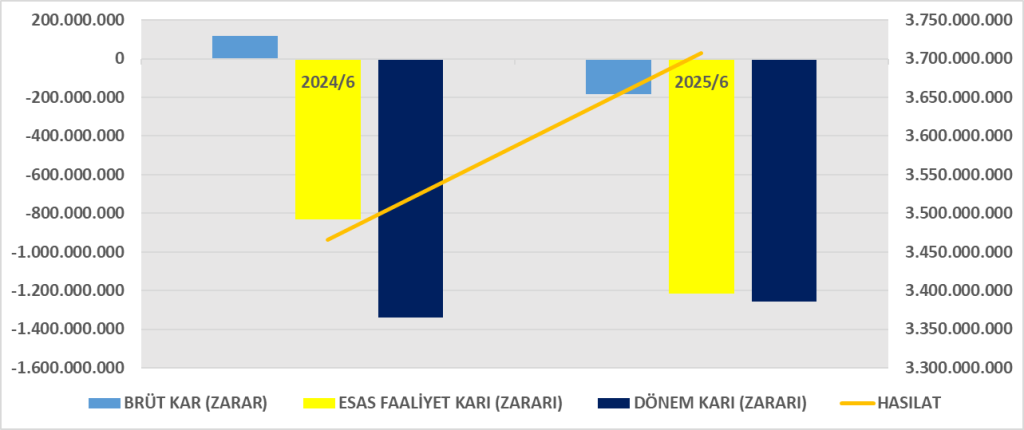
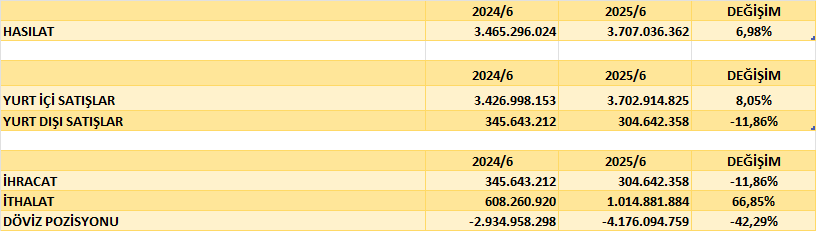
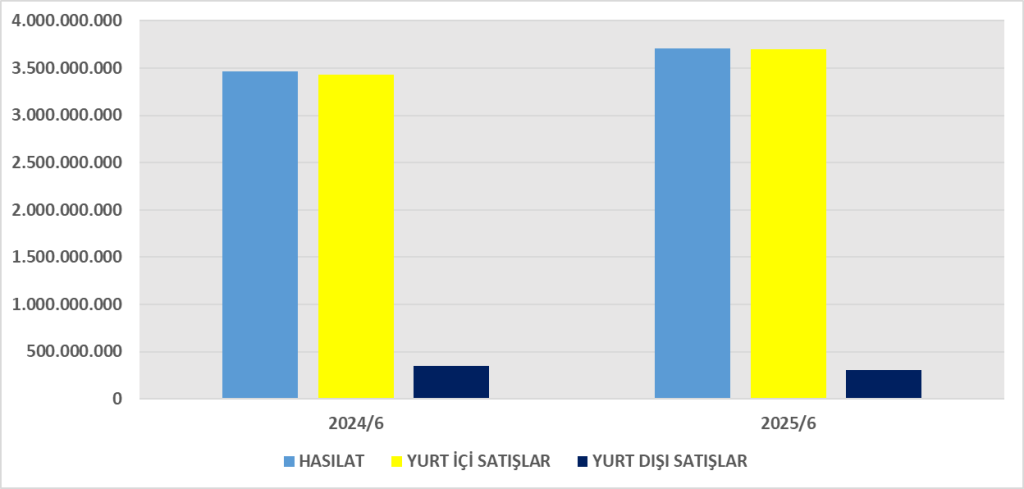
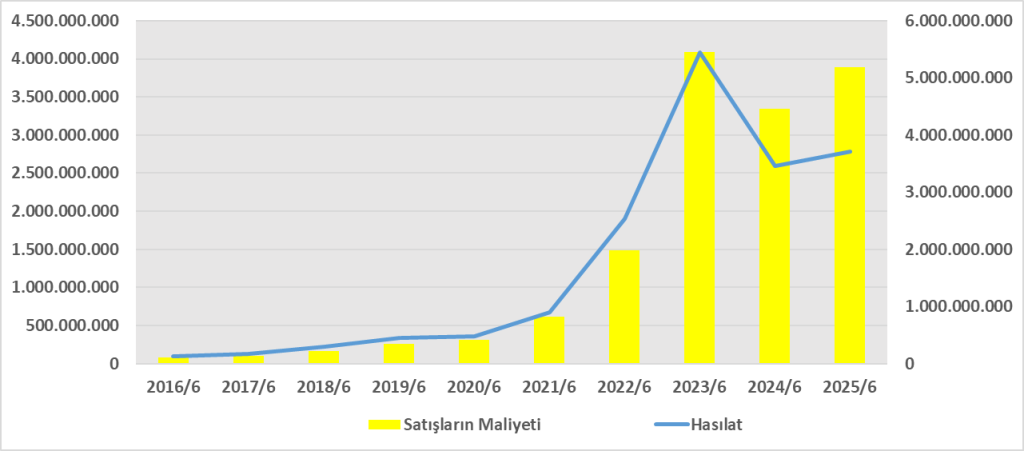
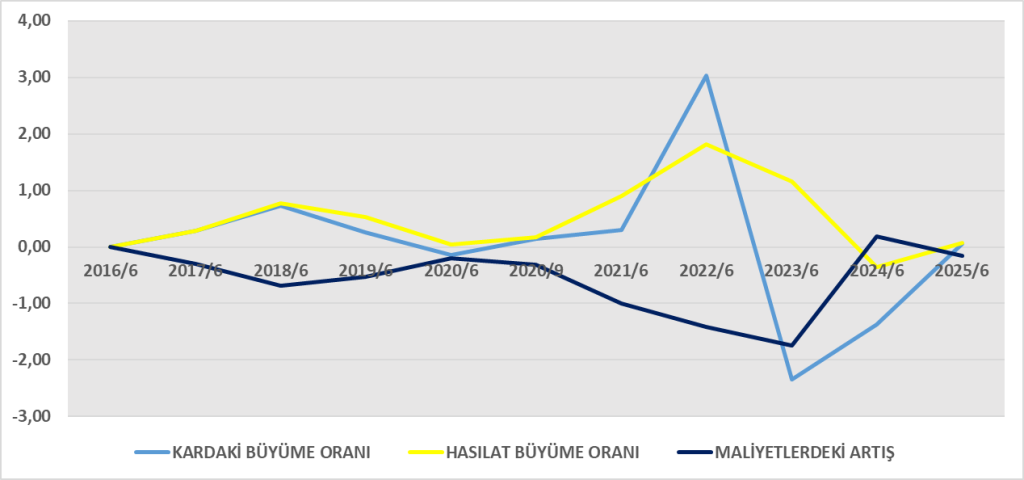
- Hasılat: 3,7 milyar TL (önceki yıl aynı dönem: 3,46 milyar TL) → %7 artış.
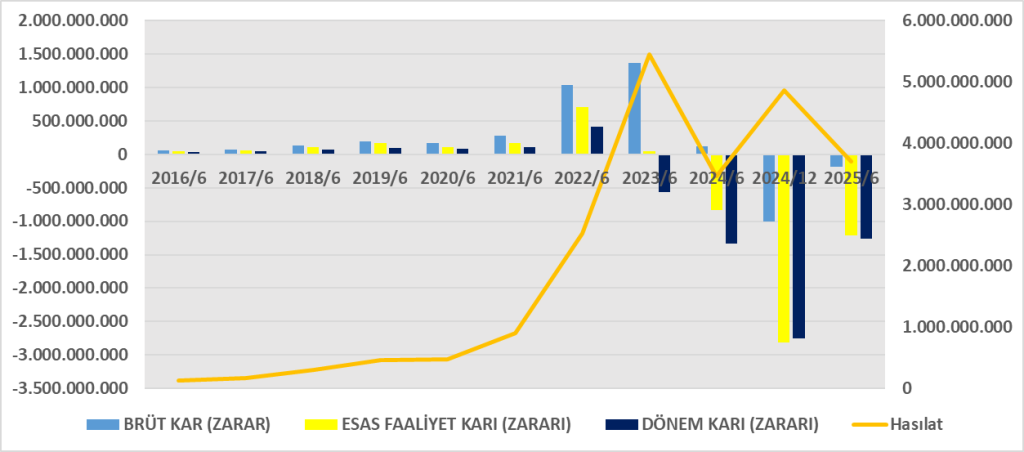
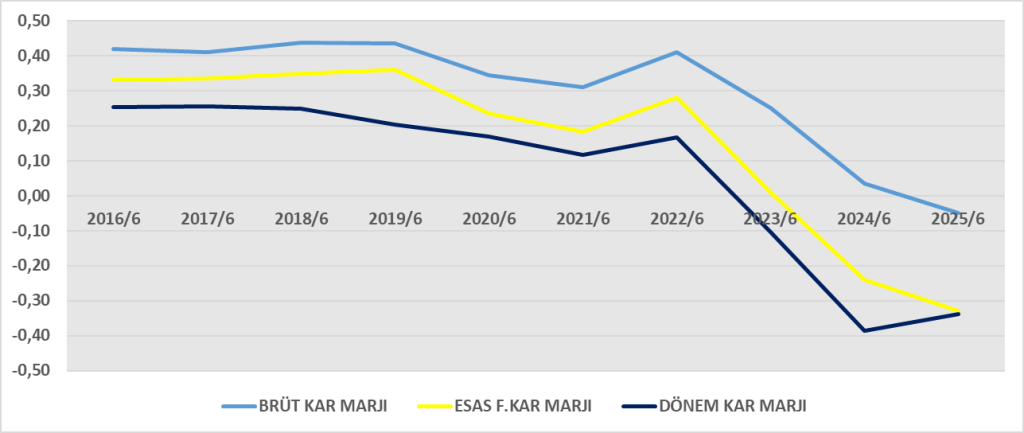
- Brüt Kar: -184 milyon TL (önceki yıl +118 milyon TL) → satış maliyetleri satışların üstüne çıkmış, negatif marj oluşmuş.
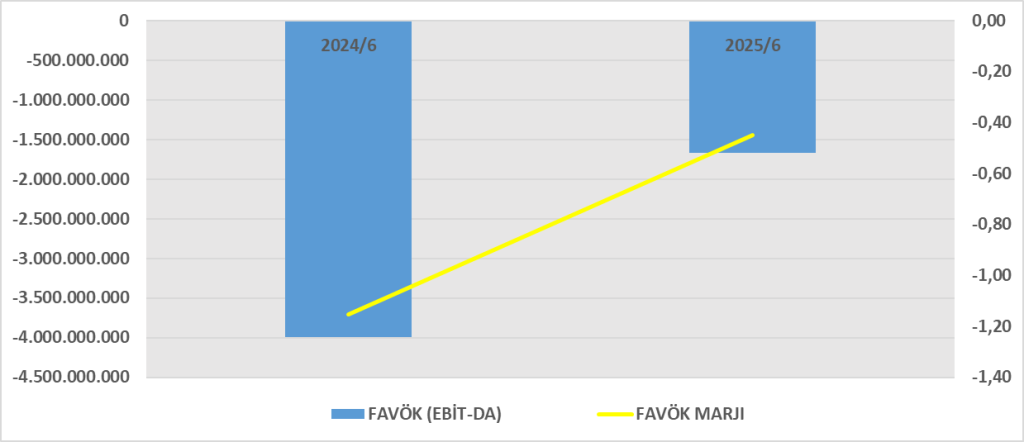
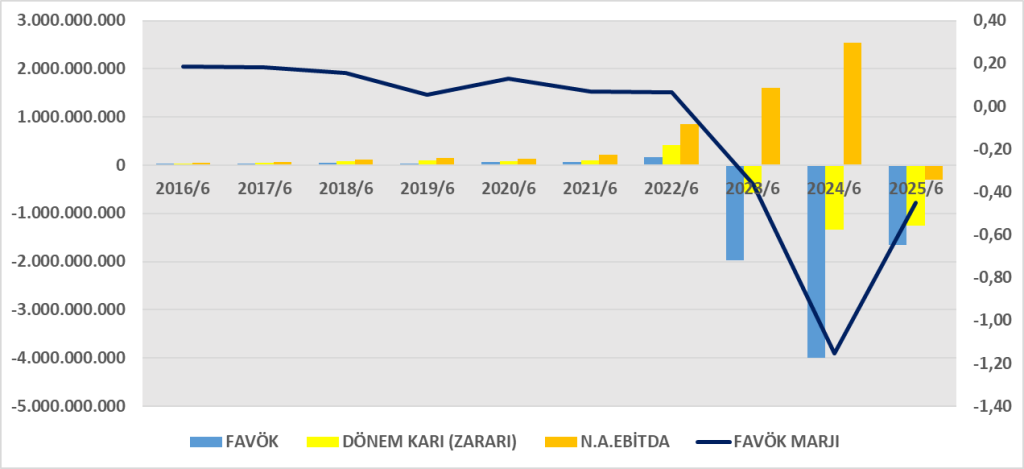
- Esas Faaliyet Zararı: -1,2 milyar TL (önceki yıl -831 milyon TL).
- Finansman Giderleri: -1,8 milyar TL (önceki yıl -4,7 milyar TL).
- Vergi Öncesi Zarar: -1,76 milyar TL.
- Net Dönem Zararı: -1,26 milyar TL (önceki yıl -1,34 milyar TL).
Yorum:
Satışlar artmasına rağmen maliyet kontrolü sağlanamamış, brüt kârlılık negatife dönmüş. Esas faaliyetlerde yüksek zarar var. Finansman giderleri azalmış olsa da hâlâ çok yüksek. Şirket kârlılık açısından zorlanıyor.
3. Nakit Akış Tablosu Analizi
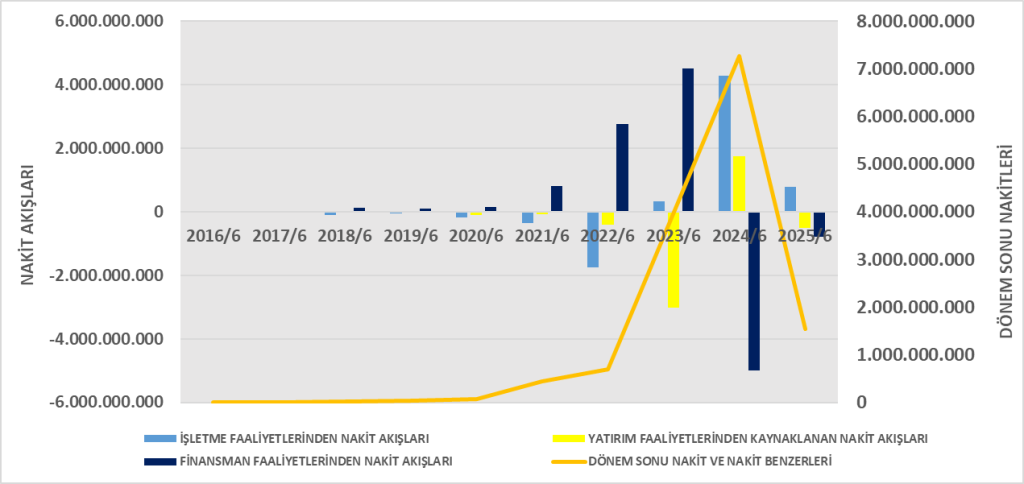
- İşletme Faaliyetlerinden Nakit Akışı: +775 milyon TL (önceki yıl +4,28 milyar TL) → ciddi düşüş.
- Yatırım Faaliyetleri: -509 milyon TL → yatırım harcamaları devam ediyor.
- Finansman Faaliyetleri: -788 milyon TL → borç ödemeleri ve faiz giderleri nakit çıkışı yaratmış.
- Dönem Sonu Nakit: 1,55 milyar TL (önceki yıl 7,27 milyar TL) → nakit rezervleri erimiş.
Yorum:
Şirket nakit yaratma kapasitesinde ciddi düşüş yaşamış. Borç geri ödemeleri ve faizler nakit çıkışını hızlandırıyor. Nakit pozisyonu geçen yıla göre çok zayıflamış.
4. DuPont Analizi
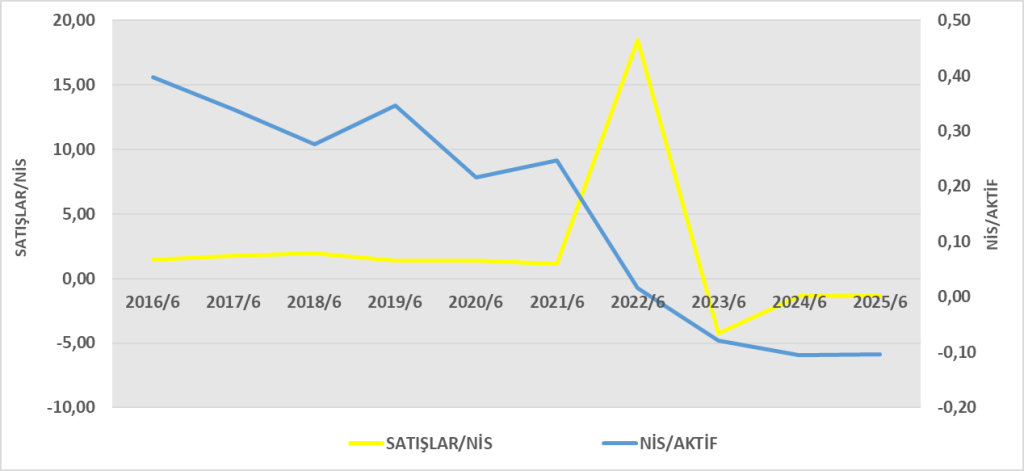
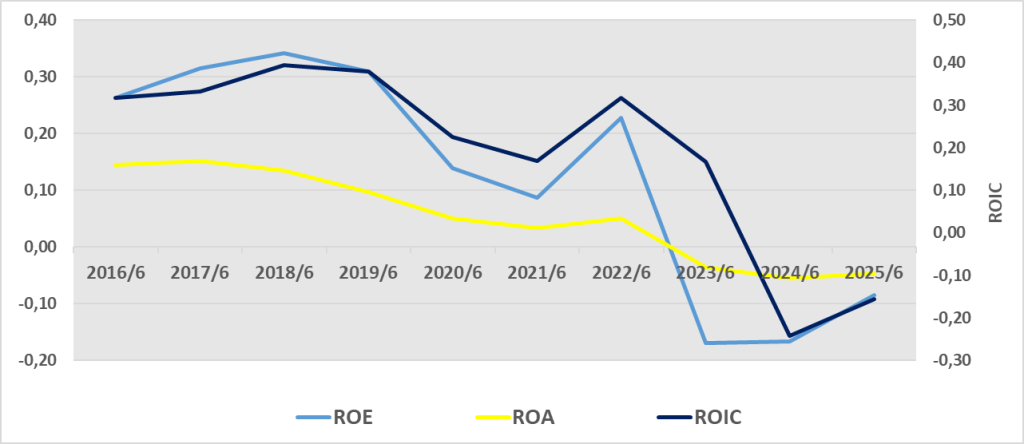
- Net kar marjı aşırı negatif → esas problem kârlılıkta.
- Aktiflerin satış üretme hızı düşük (0,14) → varlık verimliliği zayıf.
- Kaldıraç 1,8 ile orta seviyede, ancak zarar olduğundan kaldıraç olumsuz etkiyi büyütüyor.
- Sonuç: Şirket özkaynak kârlılığı negatif ve yatırımcı açısından değer kaybettiriyor.
Genel Değerlendirme:
HEKTAŞ 2025 ilk yarısında satışlarını artırsa da maliyetlerin yükselmesi brüt kârı negatife çevirmiş. Esas faaliyet zararı büyümüş, finansman yükü ağır. Nakit akışları ciddi azalmış, özkaynaklarda erime var. Şirketin sürdürülebilirliği için:
- Maliyet kontrolü ve operasyonel verimlilik artırılmalı,
- Borç vadesi uzatılmalı,
- Nakit yönetimi güçlendirilmeli.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480331
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480330