
GİMAT MAĞAZACILIK SANAYİ VE TİCARET A.Ş.
Bilanço Analizi
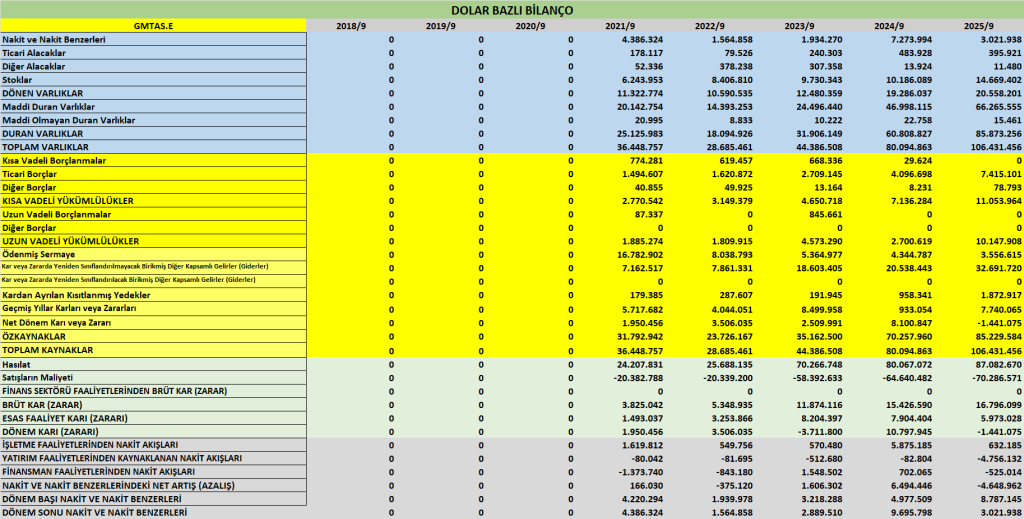
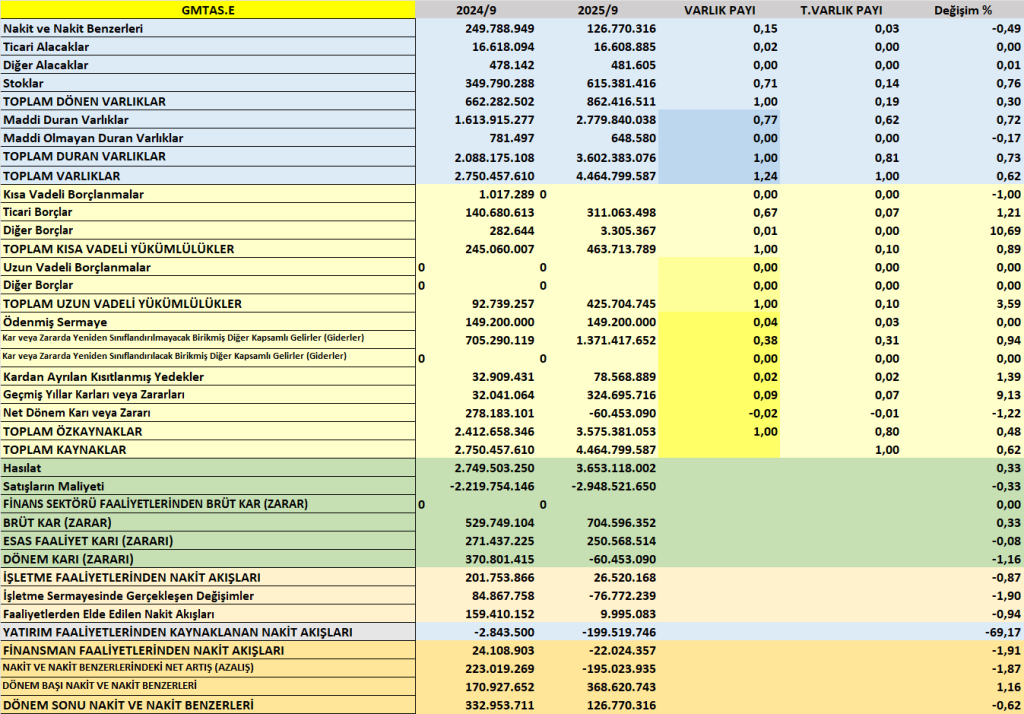
| Kalem | 30.09.2025 (TL) | 31.12.2024 (TL) | Değişim | Yorum |
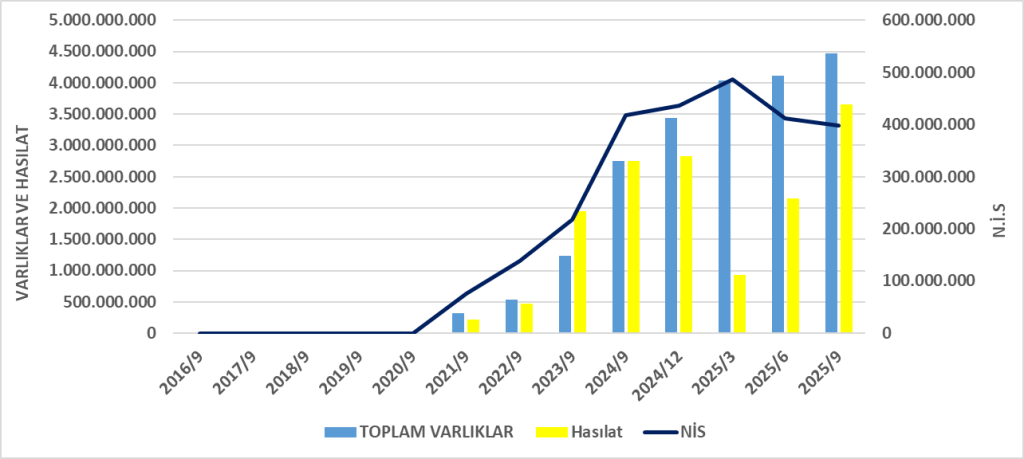
| Toplam Varlıklar | 4.464.799.587 | 4.319.710.575 | +%3,3 | Varlıklar küçük oranda artmış. Duran varlıklardaki artış ana etken. |
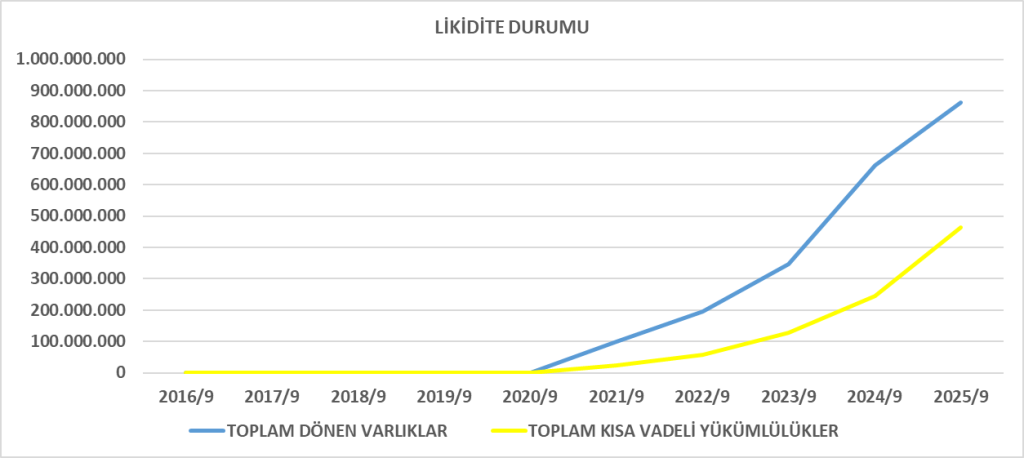
| Dönen Varlıklar | 862.416.511 | 855.438.613 | +%0,8 | Stoklardaki artış dönen varlıkları taşımış. Nakit önemli ölçüde azalmış. |
| Duran Varlıklar | 3.602.383.076 | 3.464.271.962 | +%4,0 | Maddi duran varlıklar ve kullanım hakkı varlıkları artmış. Yeni yatırım yapılmış. |
| Toplam Yükümlülükler | 889.418.534 | 592.345.372 | +%50,1 | Borç yükü önemli ölçüde artmış; özellikle kısa vadeli yükümlülüklerde sıçrama var. |
| Kısa Vadeli Yükümlülükler | 463.713.789 | 308.509.970 | +%50,3 | Ticari borçlar ve ertelenmiş gelirlerdeki artış dikkat çekiyor. |
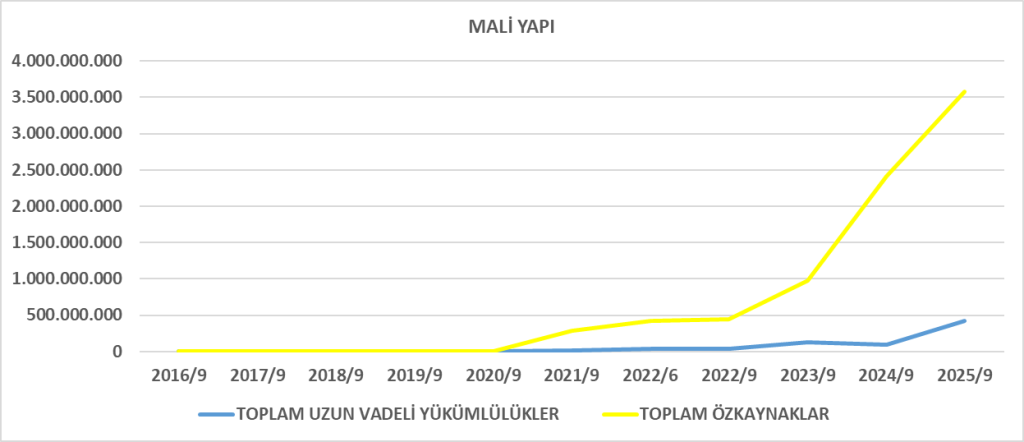
| Uzun Vadeli Yükümlülükler | 425.704.745 | 283.835.402 | +%50,0 | Ertelenmiş vergi yükümlülüğü ciddi artmış. |
| Özkaynaklar | 3.575.381.053 | 3.727.365.203 | -%4,1 | Dönem zararı nedeniyle özkaynaklar azalmış. |
Bilanço yorumu:
GİMAT’ın bilançosu aktif bazda istikrarlı, ancak nakit azalması ve borçluluk artışı dikkat çekici. Stok artışı (410,9 milyon TL → 615,4 milyon TL) ve peşin ödenmiş giderlerdeki azalış, işletmenin stoklara yöneldiğini, kısa vadeli likiditeyi ise tükettiğini gösteriyor.
Gelir Tablosu Analizi
| Kalem | 9A25 (TL) | 9A24 (TL) | Değişim | Yorum |
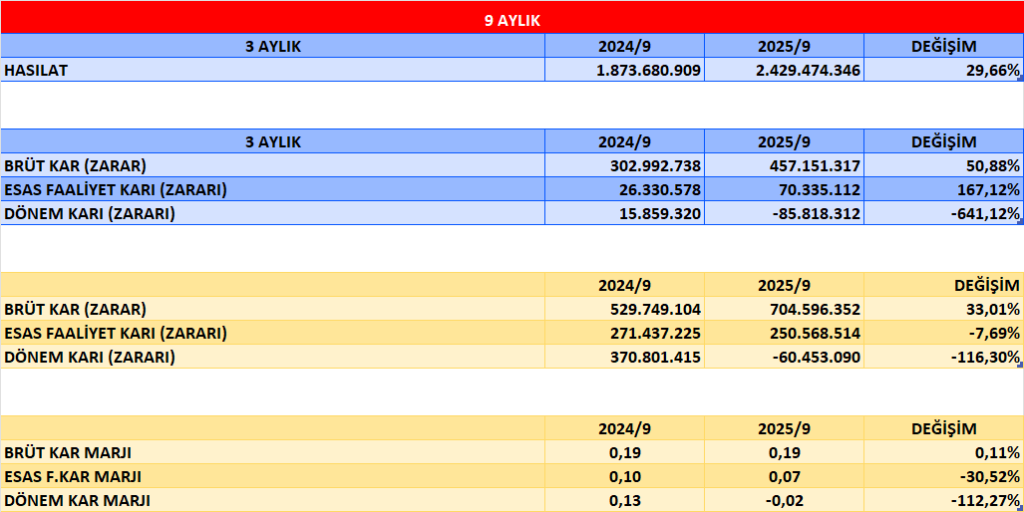
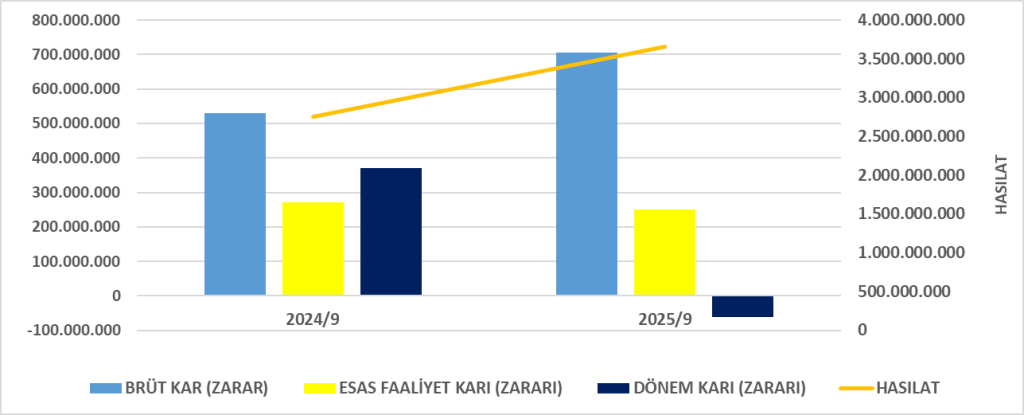
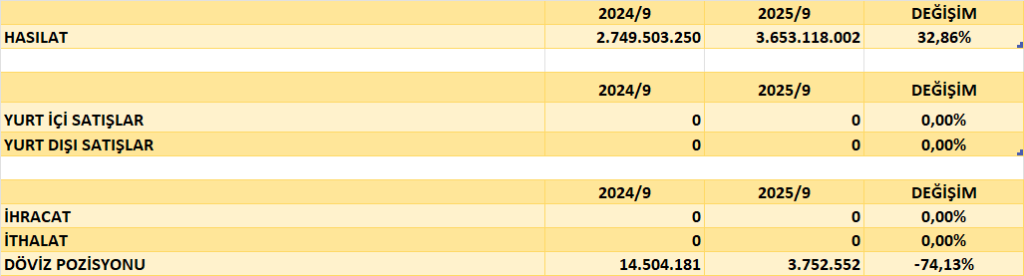
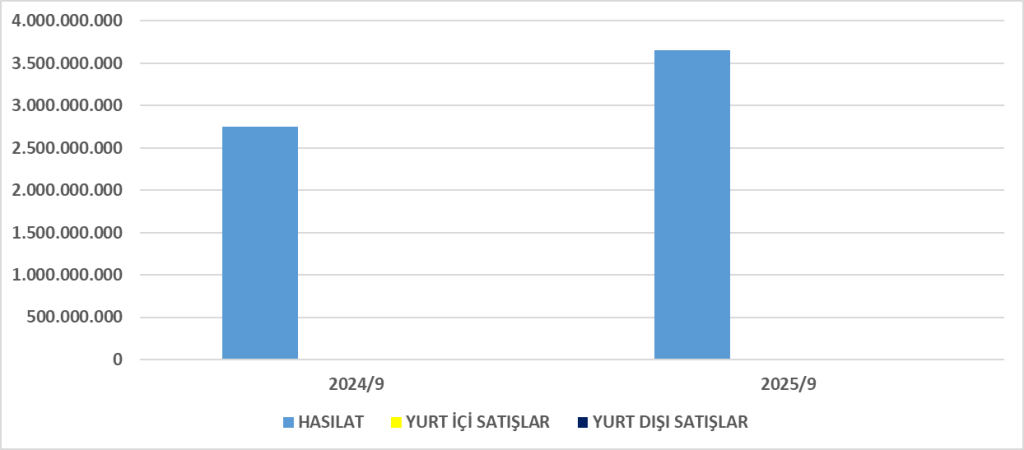
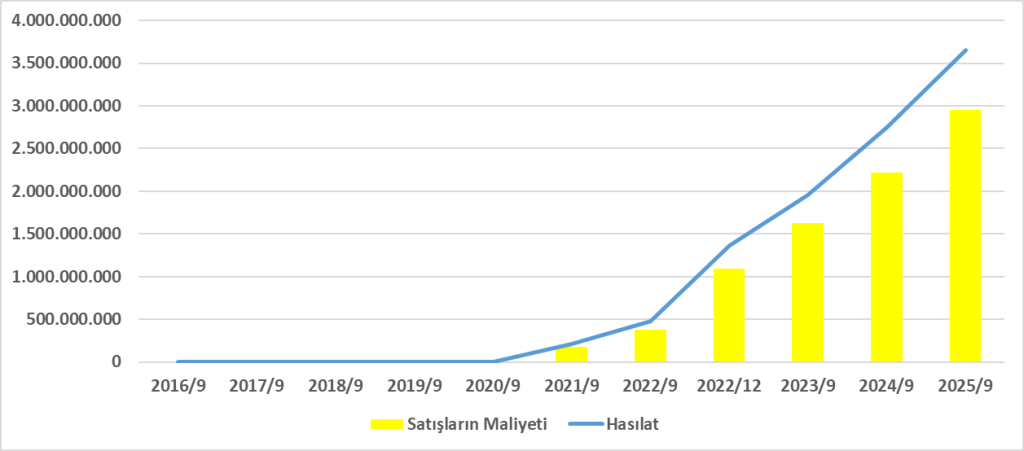
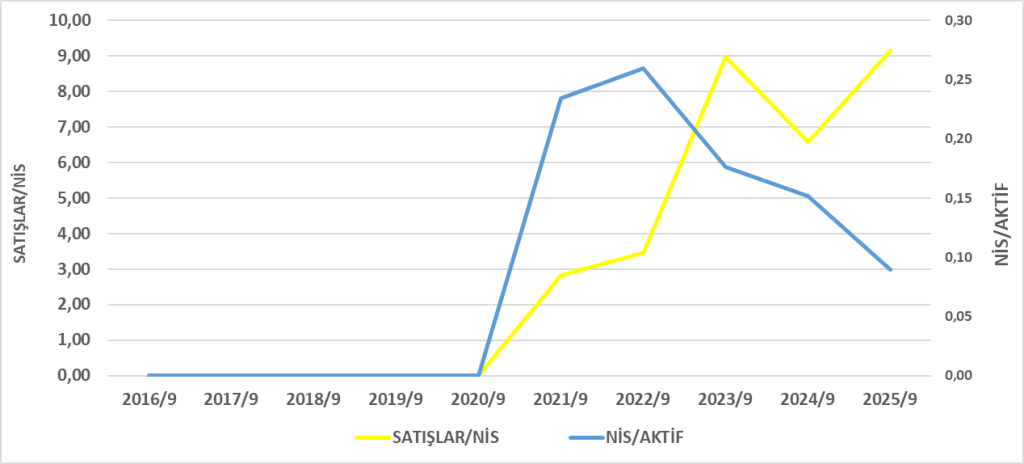
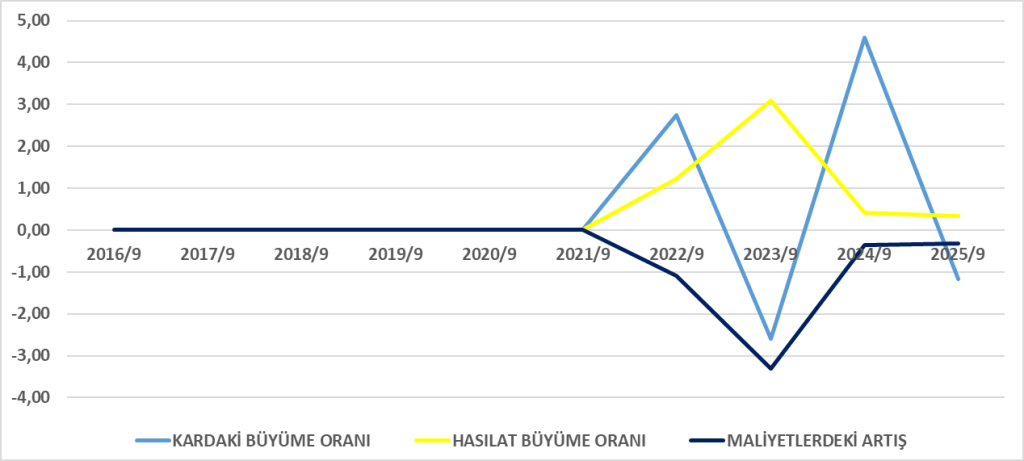
| Hasılat | 3.653.118.002 | 2.749.503.250 | +%32,8 | Satış gelirleri güçlü artmış. |
| Satışların Maliyeti | -2.948.521.650 | -2.219.754.146 | +%32,8 | Maliyet artışı satış artışına paralel. |
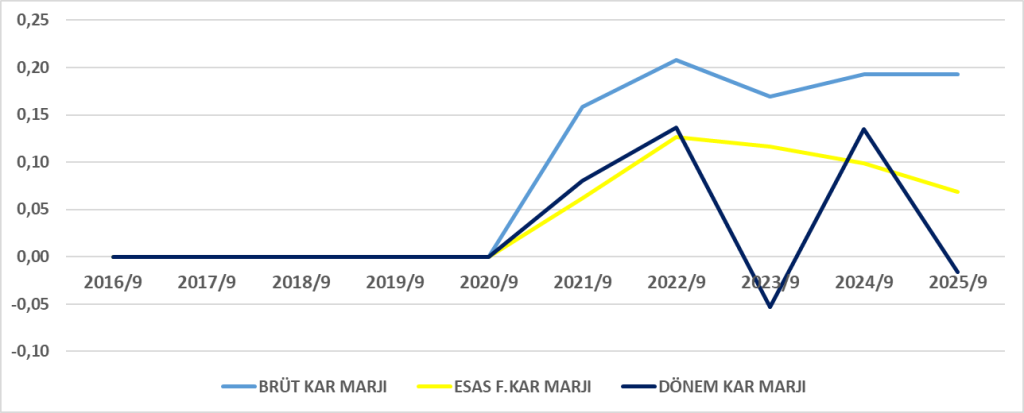
| Brüt Kar | 704.596.352 | 529.749.104 | +%33 | Brüt marj %19,3 seviyesinde, 2024 ile benzer. |
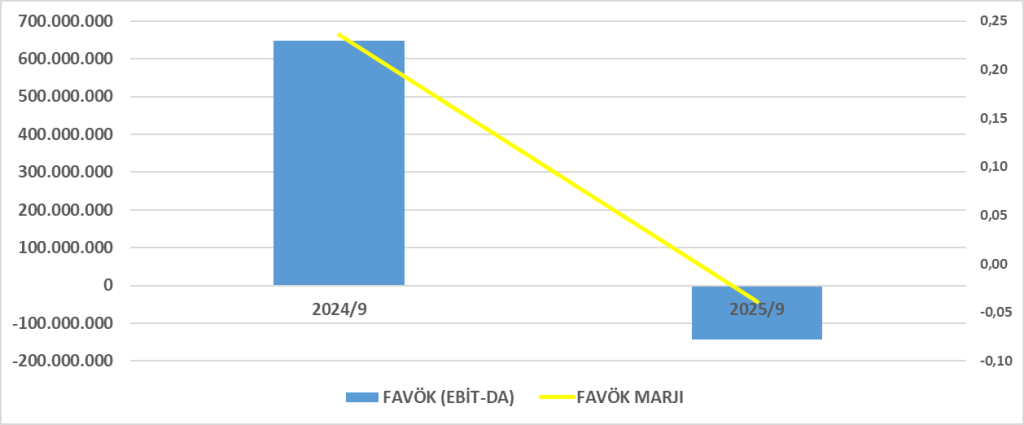
| Faaliyet Giderleri (Paz.+Yönetim) | -462.917.094 | -252.495.455 | +%83 | Pazarlama giderlerindeki hızlı artış kârlılığı baskılıyor. |
| Esas Faaliyet Karı | 250.568.514 | 271.437.225 | -%7,7 | Operasyonel verimlilik düşmüş. |
| Finansman Giderleri | -72.806.920 | -45.541.784 | +%60 | Borçlanmanın maliyeti artmış. |
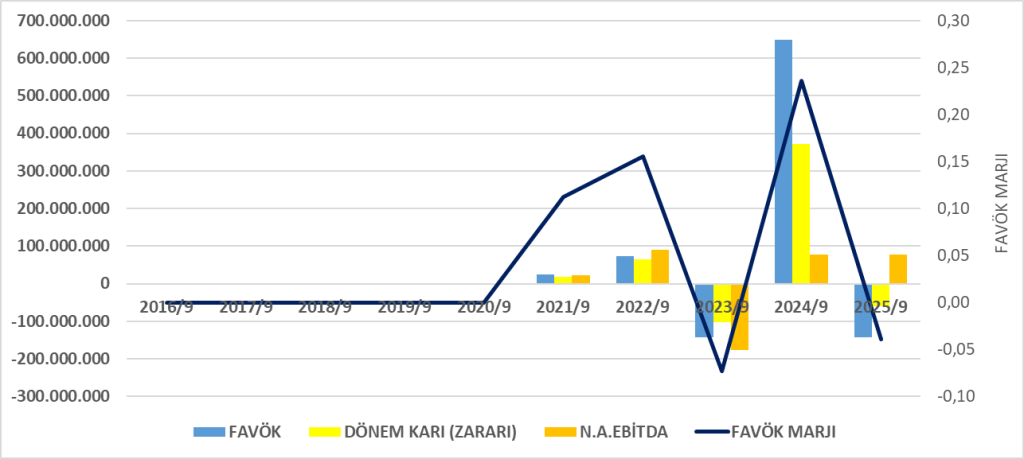
| Net Dönem Karı/Zararı | -60.453.090 | 370.801.415 | -%116 | Şirket 2024’te kâr ederken 2025’te zarara dönmüş. |
Gelir tablosu yorumu:
Satışlar artmasına rağmen kâr düşüşü, maliyet ve gider artışlarının hasılatı aşmasından kaynaklanıyor.
- Özellikle pazarlama giderlerindeki sert artış (%83) kârlılığı zedelemiş.
- Ertelenmiş vergi gideri (-84 milyon TL) net kârı negatif yapmış.
- Faaliyet dışı finansman giderleri de önemli oranda büyümüş.
Nakit Akış Analizi
| Kalem | 9A25 (TL) | 9A24 (TL) | Değişim | Yorum |
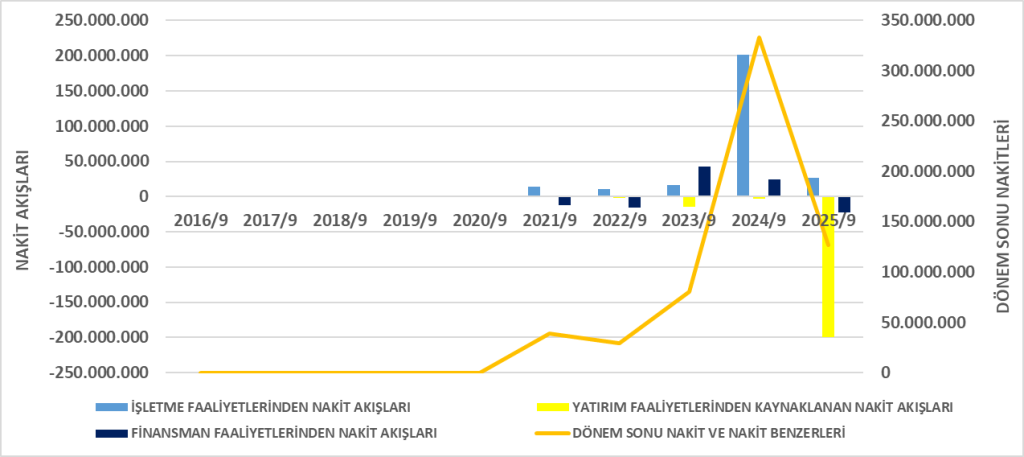
| İşletme Faaliyetlerinden Nakit Akışı | 26.520.168 | 201.753.866 | -%86,9 | Nakit yaratma kabiliyeti zayıflamış. |
| Yatırım Faaliyetlerinden Nakit Akışı | -199.519.746 | -2.843.500 | – | Büyük yatırım harcaması yapılmış. |
| Finansman Faaliyetlerinden Nakit Akışı | -22.024.357 | +24.108.903 | – | Temettü ödemesi (-97,3 milyon TL) nakit çıkışına neden olmuş. |
| Net Nakit Değişimi | -195.023.935 | +223.019.269 | – | Nakit mevcudu ciddi azalmış (368,6 milyon TL → 126,7 milyon TL). |
Nakit akış yorumu:
- 2025’te yüksek yatırım harcaması (yaklaşık 200 milyon TL) ve temettü ödemesi, nakit azalışını tetiklemiş.
- İşletme faaliyetlerinden nakit akışının düşmesi, faaliyet kârlılığındaki azalma ile tutarlı.
- Yatırım faaliyetleri büyük ölçüde maddi duran varlık alımlarına yönelmiş.
Genel Değerlendirme
| Başlık | Durum | Yorum |
| Büyüme | ✅ Güçlü | Hasılat %33 arttı. |
| Kârlılık | ❌ Zayıf | 60 milyon TL zarar. |
| Likidite | ⚠️ Gerileme | Nakit %65 azaldı. |
| Borçluluk | ⚠️ Artış | Toplam yükümlülükler %50 arttı. |
| Yatırım Eğilimi | ✅ Aktif | 200 milyon TL’lik duran varlık yatırımı. |
Sonuç ve Yorum
- GİMAT 2025’in ilk 9 ayında cirosunu artırsa da, kârını koruyamamış; hatta zarar açıklamıştır.
- Bunun temel nedenleri:
- Faaliyet giderleri ve finansman maliyetlerinin artması,
- Yüksek yatırım harcamaları,
- Ertelenmiş vergi yükünün kârlılığı baskılaması.
- Nakit pozisyonu ve özkaynaklar zayıflamıştır.
- Ancak duran varlık yatırımları şirketin uzun vadede kapasite ve gelir potansiyelini artırabilir.
ROA – Aktif Karlılığı
2024’te pozitif olan aktif kârlılığı, 2025’te -%1,4’e düşmüştür.
Bu, şirketin varlıklarını kâra dönüştürme gücünü kaybettiğini gösterir.
ROE – Özsermaye Karlılığı
Ortakların yatırdığı sermaye 2025 döneminde -%1,7 oranında zarar üretmiştir.
2024’teki %10-12 bandındaki güçlü kârlılık tersine dönmüştür.
ROIC – Yatırılan Sermaye Getirisi
Yatırılan sermayenin getirisi yalnızca %2,2 seviyesindedir.
Bu oran, enflasyonun ve sermaye maliyetinin oldukça altındadır → ekonomik değer yaratımı (EVA) negatiftir.
Oran Özeti
| Oran | 2024 | 2025 | Değerlendirme |
| ROA | %8-9 (tahmini) | -%1,4 | Düşüş, zarara dönüş. |
| ROE | %10-12 (tahmini) | -%1,7 | Sermaye getirisi negatif. |
| ROIC | %7-8 (tahmini) | %2,2 | Sermaye maliyetinin altında. |
Genel Yorum
- GİMAT 2025 döneminde aktif ve özkaynak kârlılığında ciddi gerileme yaşamıştır.
- Operasyonel faaliyetlerde kârlılık zayıflamış, finansman giderleri artmış ve net zarar oluşmuştur.
- ROIC’in WACC’in (yaklaşık %20 civarı) çok altında kalması, şirketin bu dönemde ekonomik değer kaybı yaşadığını gösterir.
- Ancak yapılan 200 milyon TL’lik yatırım gelecekte kapasite artışı sağlayabilir; bu yatırımların getirisi 2026 döneminde ROA ve ROIC oranlarını yükseltebilir.
C – Sermaye Yeterliliği
| Gösterge | 2024 | 2025 | Değerlendirme |
| Özkaynak / Toplam Aktif | %86,3 | %80,1 | Sermaye payı güçlü ama düşüşte. |
| Toplam Borç / Özkaynak | 0,16 | 0,25 | Borç yükü artış eğiliminde. |
| Toplam Özkaynak | 3,73 milyar TL | 3,58 milyar TL | 150 milyon TL düşüş (zarar kaynaklı). |
Yorum:
GİMAT’ın sermaye yapısı hâlen çok güçlü — varlıkların %80’i özkaynakla finanse ediliyor.
Ancak kısa sürede borç oranındaki artış (%50’ye yakın) ve zarar nedeniyle özkaynakların azalması, sermaye yeterliliğinde zayıflama trendi başlatmıştır.
Sonuç: Güçlü fakat gerileyen sermaye yapısı (not: A-)
A – Aktif Kalitesi
| Kalem | 2024 | 2025 | Değişim | Yorum |
| Ticari Alacaklar | 19,4 milyon TL | 16,6 milyon TL | ↓ | Tahsilat verimliliği artmış. |
| Stoklar | 410,9 milyon TL | 615,4 milyon TL | ↑ +%50 | Stok birikimi yüksek. |
| Duran Varlıklar | 3,46 milyar TL | 3,60 milyar TL | ↑ | Yatırım amaçlı artış. |
Yorum:
- Alacak yönetimi etkin görünüyor (küçülme).
- Fakat stok artışı (yaklaşık +204 milyon TL) işletme sermayesini baskılıyor ve likidite riskini artırıyor.
- Duran varlık artışı, yatırımlara işaret ediyor; kısa vadede nakit akışını zayıflatabilir.
Sonuç: Aktif kalitesi orta düzey; stok artışı dikkat gerektiriyor. (not: B)
M – Yönetim Kalitesi
Göstergeler ve Yorum:
- Şirket, hasılatını %33 artırmış; bu stratejik büyümeyi yönetme kabiliyetini gösterir.
- Ancak gider kontrolü zayıf: pazarlama giderleri %83 artarak kârlılığı bastırmış.
- Finansman yönetimi zayıflamış; faiz giderleri %60 artmış.
- Yatırım kararları (yaklaşık 200 milyon TL duran varlık alımı) uzun vadeli büyüme vizyonunu destekliyor, fakat kısa vadeli nakit dengesini bozmuş.
Sonuç: Yönetim stratejik yönden aktif, fakat mali disiplin ve gider kontrolü zayıf. (not: B-)
E –Kârlılık
| Gösterge | 2024 | 2025 | Değerlendirme |
| Net Kâr (Zarar) | +370,8 milyon TL | -60,5 milyon TL | Büyük düşüş. |
| ROA | ~%8,5 | -%1,4 | Aktif verimsizleşti. |
| ROE | ~%10-12 | -%1,7 | Özsermaye zarar üretmiş. |
| ROIC | %7-8 | %2,2 | Sermaye maliyetinin altında. |
Yorum:
2024’te oldukça kârlı olan GİMAT, 2025’te zarar açıklamıştır.
Satış artışı olmasına rağmen gider enflasyonu, finansman maliyeti ve ertelenmiş vergi yükü net kârı eritmiştir.
Sonuç: Kârlılık ciddi zayıflama göstermiştir. (not: C)
L – Likidite
| Gösterge | 2024 | 2025 | Değerlendirme |
| Nakit ve Benzerleri | 368,6 milyon TL | 126,8 milyon TL | -%65 düşüş |
| Kısa Vadeli Borçlar | 308,5 milyon TL | 463,7 milyon TL | +%50 artış |
| Cari Oran (yaklaşık) | 855 / 308 ≈ 2,77 | 862 / 464 ≈ 1,86 | Gerileme var |
Yorum:
Likidite oranı hâlâ 1,5’in üzerinde olsa da ciddi düşüş yaşanmıştır.
Nakit akışındaki azalma ve yüksek yatırım harcaması kısa vadeli ödeme gücünü zayıflatmış.
Sonuç: Likidite riski artmış, ama kriz düzeyinde değil. (not: B-)
S – (Duyarlılık / Risklere Hassasiyet)
Risk Unsurları:
- Finansman giderlerindeki artış → faiz oranlarına duyarlılık yüksek.
- Stok birikimi → talep düşüşlerinde değer düşüklüğü riski.
- Yüksek duran varlık yatırımı → sabit gider yükünü artırır.
- Vergi gideri ve enflasyon etkisi → kârı dalgalandırıyor.
Pozitif taraf:
- Borç/özsermaye oranı düşük olduğundan finansal kaldıraç riski sınırlı.
Sonuç: Orta düzeyde risk duyarlılığı. (not: B)
Genel CAMELS Skoru
| Bileşen | Not | Durum |
| C – Sermaye Yeterliliği | A- | Güçlü ama düşüşte |
| A – Aktif Kalitesi | B | Orta |
| M – Yönetim Kalitesi | B- | Gider kontrolü zayıf |
| E – Kârlılık | C | Negatif sonuç |
| L – Likidite | B- | Azalan nakit, artan borç |
| S – Duyarlılık | B | Orta risk düzeyi |
Genel CAMELS Notu: “B-” (Orta Riskli, Dikkat Gerektiren Dönem)
Genel Değerlendirme
- GİMAT 2025 döneminde operasyonel olarak büyüyen, ancak finansal verimlilikte zorlanan bir görüntü sergiliyor.
- Kârlılıktaki düşüş ve nakit erimesi kısa vadeli risk oluştururken, yüksek duran varlık yatırımları uzun vadede potansiyel değer yaratabilir.
- Şirketin 2026’da toparlanması için:
- Pazarlama ve genel giderlerde sıkı kontrol,
- Yatırımların gelir yaratıcı hale getirilmesi,
- Nakit yönetiminin güçlendirilmesi,
- Finansman maliyetlerinin optimize edilmesi,
gereklidir.


Faaliyet raporu:https://kap.org.tr/tr/Bildirim/1508686
Finansal rapor:https://kap.org.tr/tr/Bildirim/1508685