

ESENBOĞA ELEKTRİK ÜRETİM A.Ş.
Bilanço Analizi
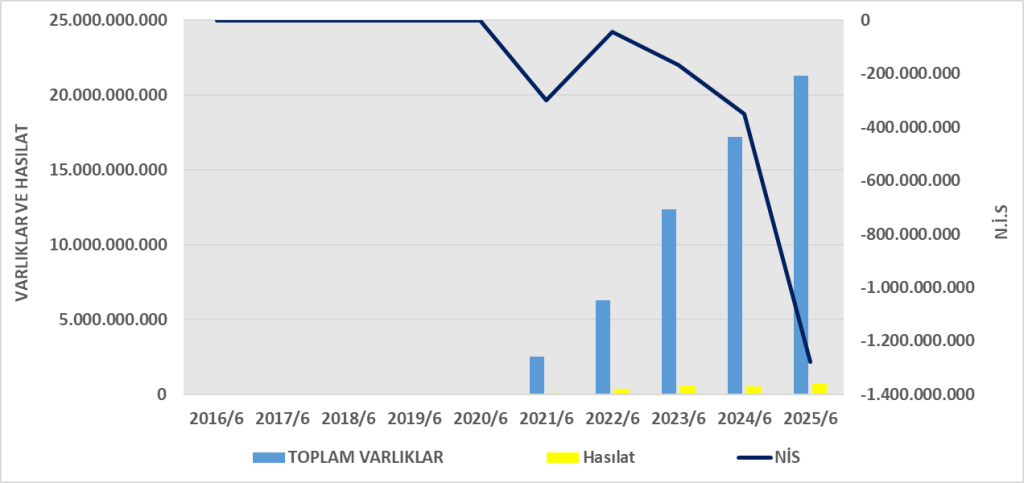
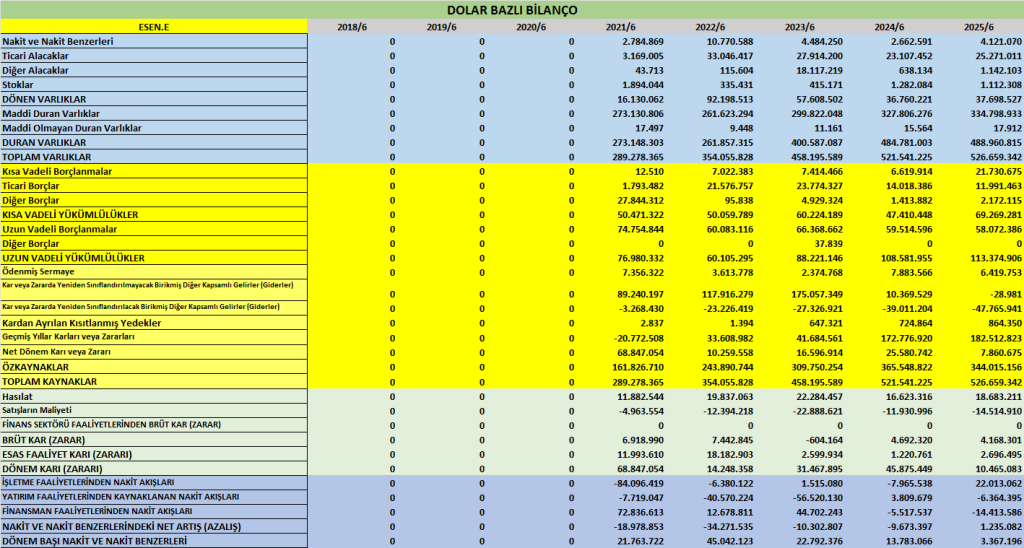
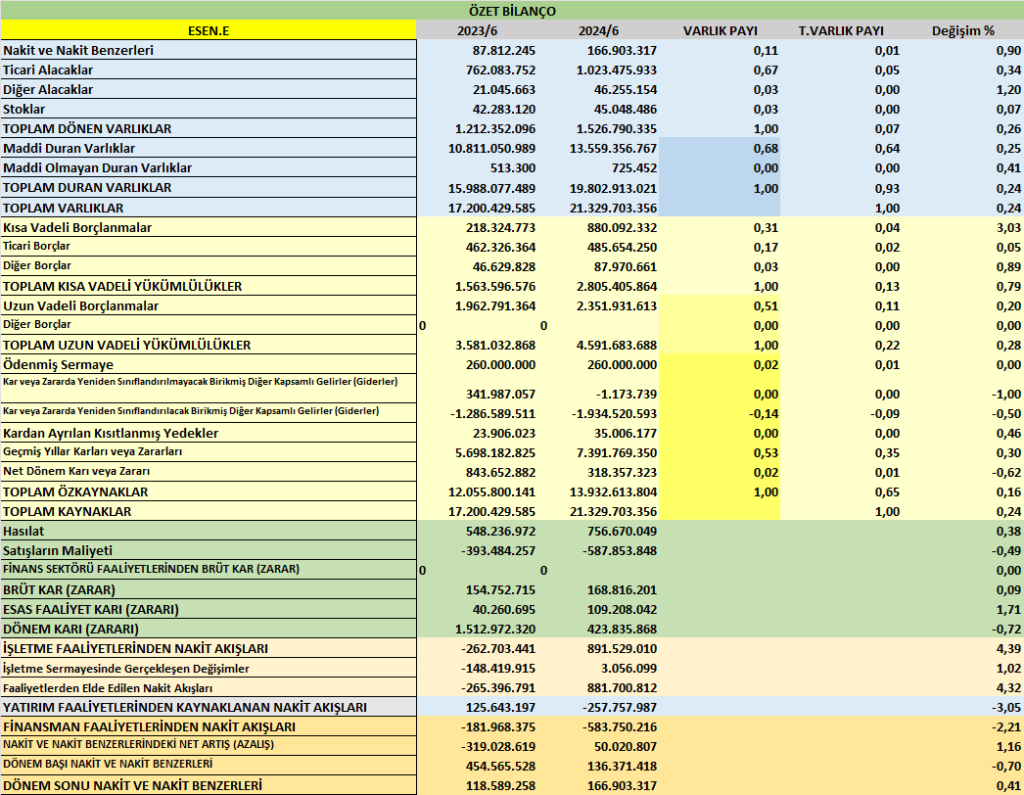
- Toplam Varlıklar: 21,33 milyar TL (2024 sonu: 20,06 milyar TL) → %6,3 artış
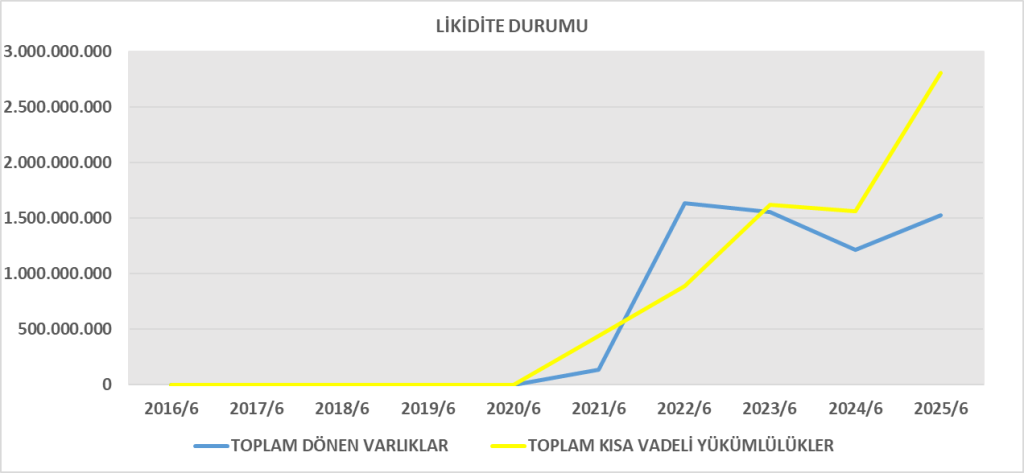
- Dönen Varlıklar: 1,53 milyar TL (önceki döneme göre %11 düşüş) → Nakit ve ticari alacaklarda gerileme var.
- Duran Varlıklar: 19,8 milyar TL → esas büyüme buradan geliyor (özellikle maddi duran varlık artışı: 13,56 milyar TL).
- Kısa Vadeli Yükümlülükler: 2,81 milyar TL → borç yükü artmış (%16 artış).
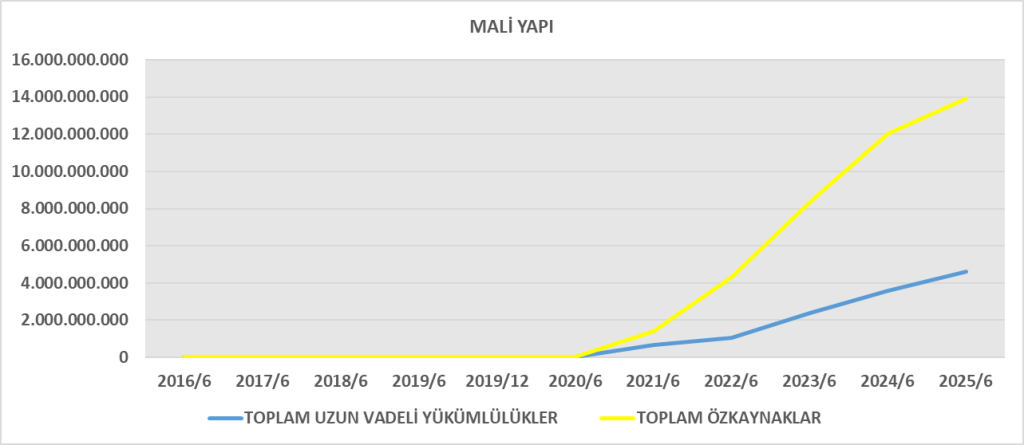
- Uzun Vadeli Yükümlülükler: 4,59 milyar TL → özellikle ertelenmiş vergi yükümlülüğü (2,23 milyar TL) ciddi.
- Özkaynaklar: 13,93 milyar TL → güçlü özkaynak yapısı korunmuş.
Yorum: Şirketin varlıklarının %93’ü duran varlık. Sermaye yoğun (enerji sektörüne uygun). Borçluluk artmış olsa da özkaynak payı hâlâ güçlü (%65). Likidite tarafında dönen varlıkların azalması risk unsuru.
Gelir Tablosu Analizi
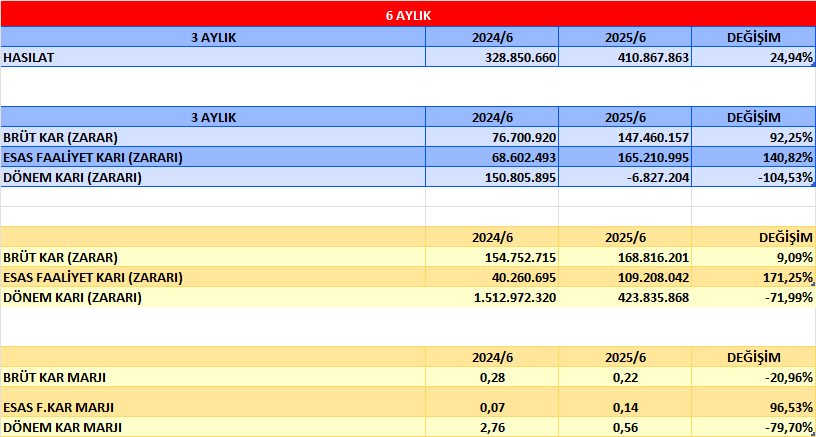
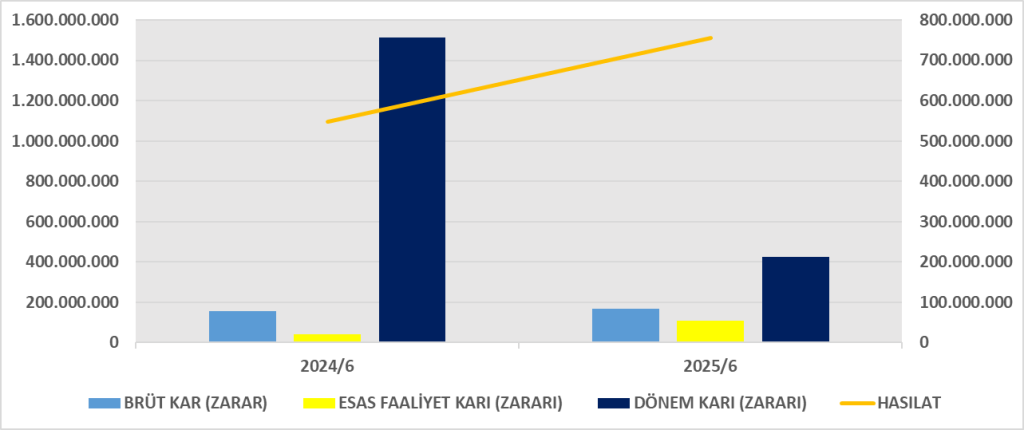
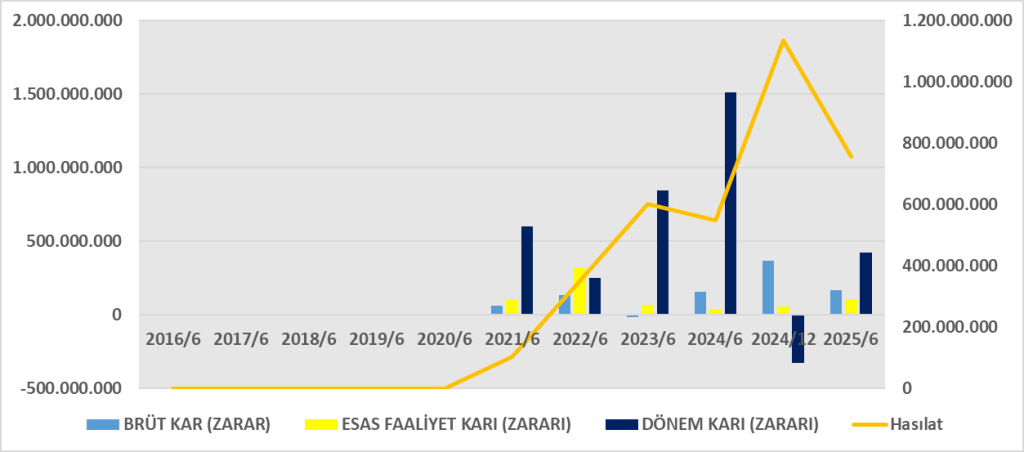
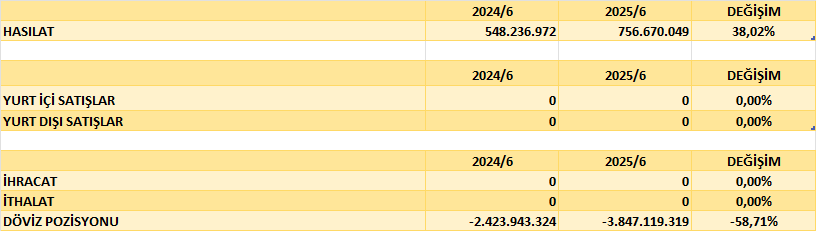
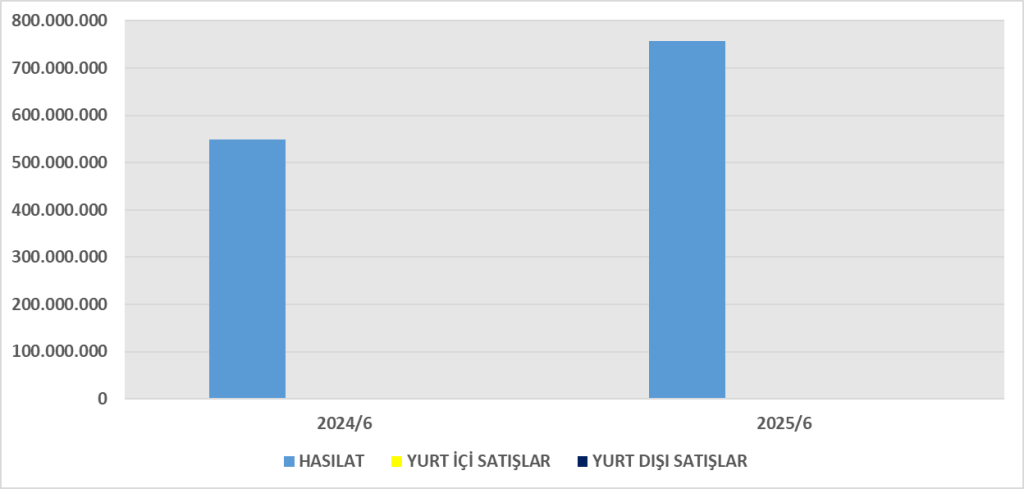
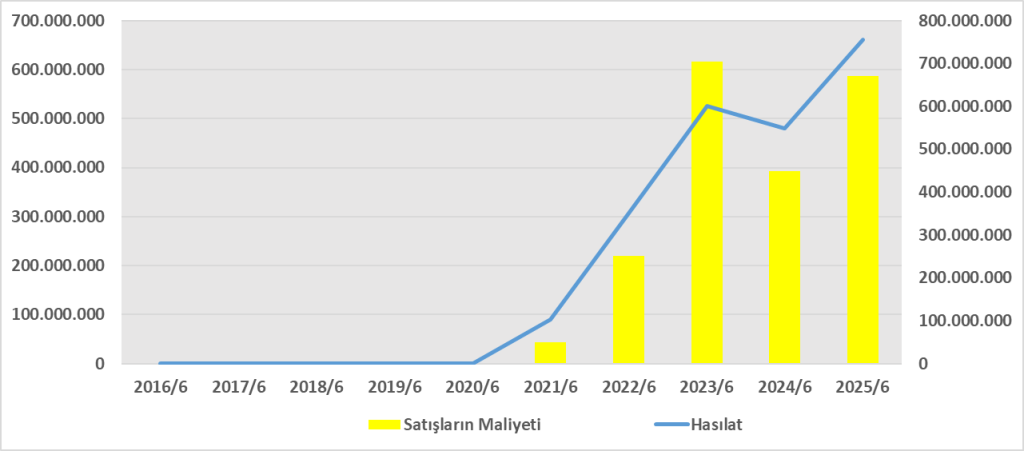
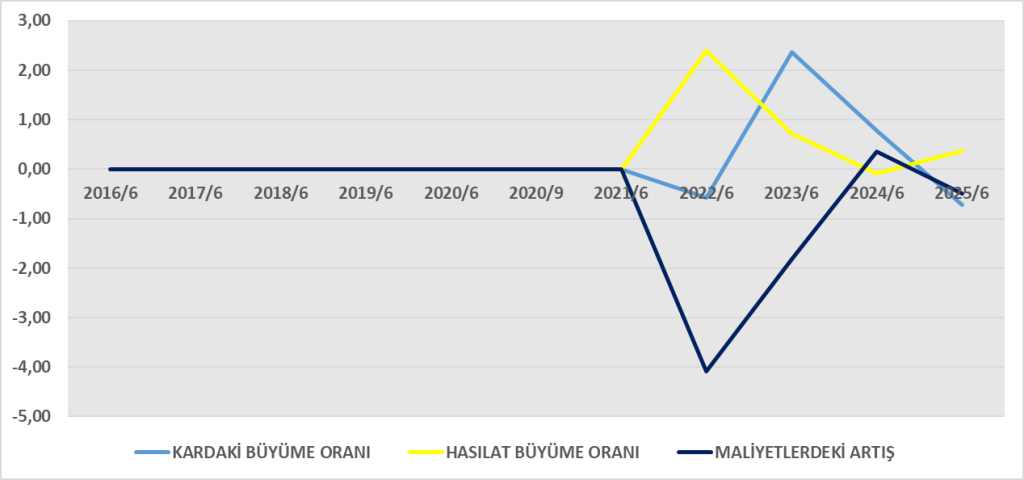
- Hasılat: 756,7 milyon TL (2024/06: 548,2 milyon TL) → %38 artış
- Brüt Kar: 168,8 milyon TL (hafif artış)
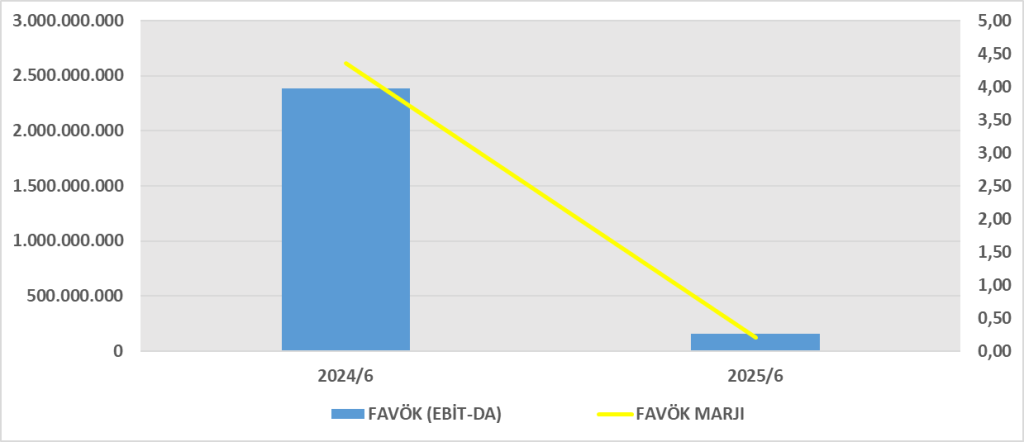
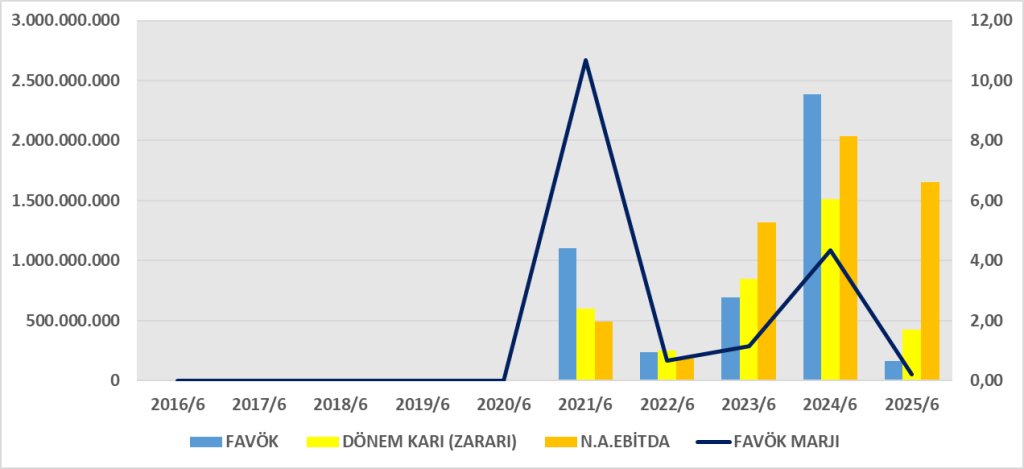
- Esas Faaliyet Karı: 109,2 milyon TL → operasyonel karlılık devam ediyor.
- Yatırım Faaliyet Gelirleri: 942,3 milyon TL → dönem karını esasen bu kalem yükseltmiş.
- Finansman Giderleri: -762,1 milyon TL → borç yükünün maliyeti çok yüksek.
- Vergi Öncesi Kar: 1,08 milyar TL
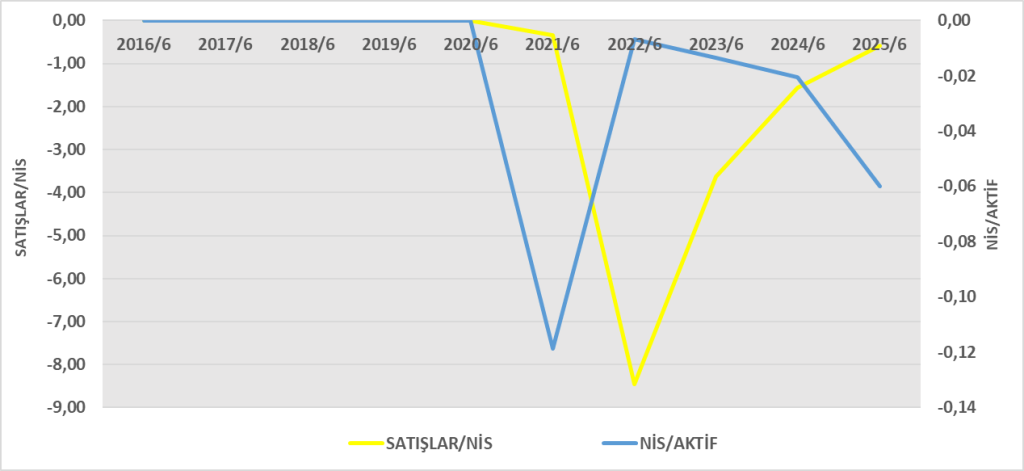
- Net Dönem Karı: 423,8 milyon TL (2024/06’da 1,51 milyar TL idi) → %72 düşüş.
Yorum: Operasyonel kârlılık var, fakat esas katkı yatırım faaliyetlerinden geliyor. Finansman giderlerinin yüksekliği ve ertelenmiş vergi yükü net kârı baskılamış.
Nakit Akış Tablosu Analizi
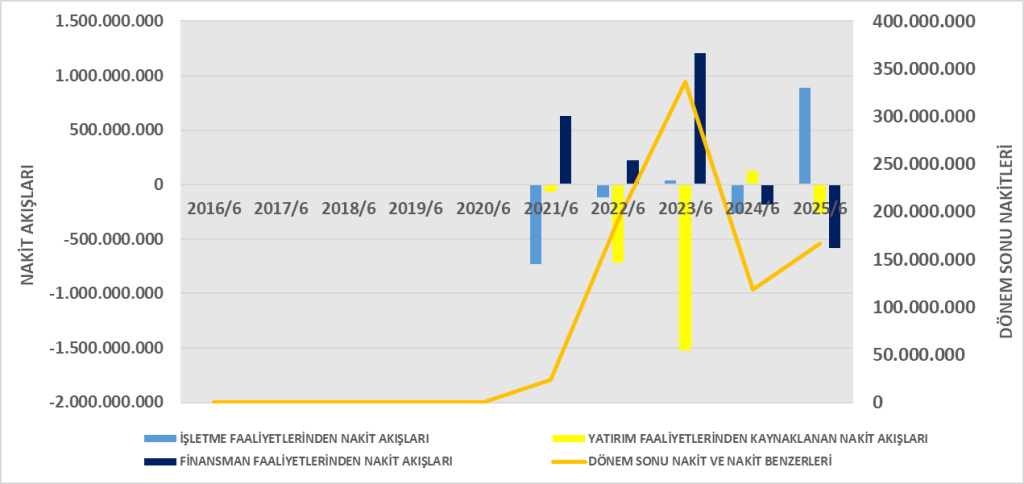
- İşletme Faaliyetlerinden Nakit: +891,5 milyon TL (2024/06’da -262,7 milyon TL) → çok güçlü toparlanma.
- Yatırım Faaliyetlerinden Nakit: -257,8 milyon TL → sabit varlık yatırımları sürüyor.
- Finansman Faaliyetlerinden Nakit: -583,7 milyon TL → borç geri ödemeleri ve faiz ödemeleri yüksek.
- Dönem Sonu Nakit: 166,9 milyon TL (2024 sonu: 136,4 milyon TL).
Yorum: Şirket operasyonlardan ciddi nakit yaratmış, bu olumlu. Ancak borç geri ödemeleri ve faizler nakdin büyük kısmını götürüyor. Yatırımlar da nakit çıkışına yol açıyor.
DuPont Analizi
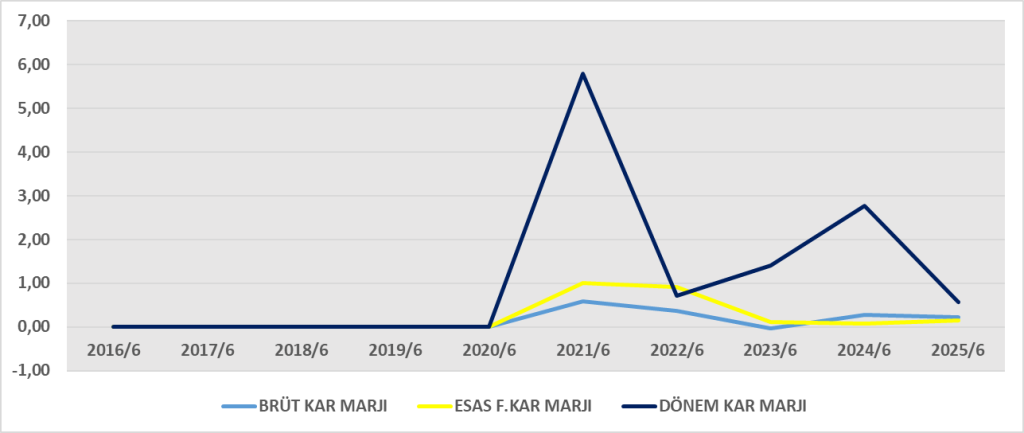
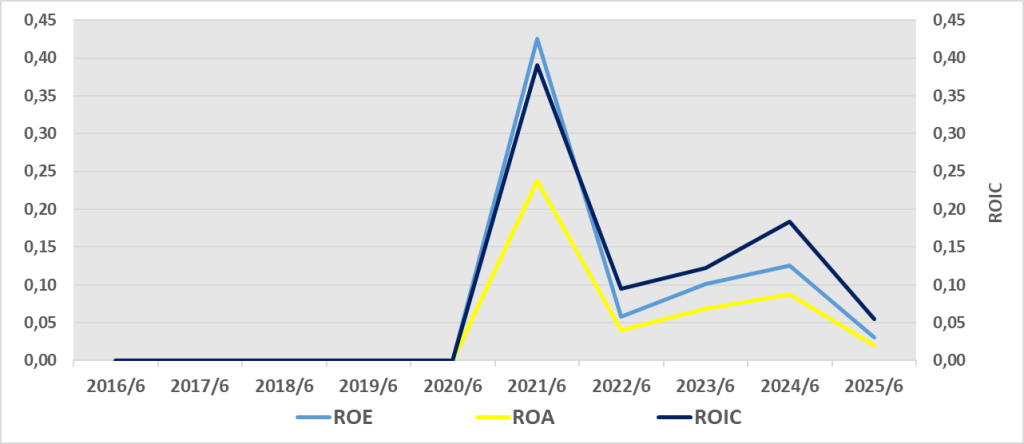
- Karlılık görünürde yüksek marjdan kaynaklı olsa da aslında düşük varlık devir hızı ve yüksek finansman giderleri ROE’yi sınırlıyor.
- 2024/06 döneminde ROE çok daha yüksekti (yüksek net kâr sayesinde).
- 2025’te operasyonel kârlılık sürüyor ama vergi ve finansman yükü performansı aşağı çekmiş.
Genel Değerlendirme:
- Güçlü yönler: Sağlam özkaynak yapısı, güçlü nakit yaratımı, artan satışlar.
- Zayıf yönler: Yüksek finansman giderleri, düşük varlık devir hızı, net kârda ciddi düşüş.
- Riskler: Borçların artışı ve ertelenmiş vergi yükü.
- Fırsatlar: Yatırımlar tamamlandığında kapasite artışı → uzun vadede satış büyümesi.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1481023
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1481022