EFOR YATIRIM SANAYİ TİCARET A.Ş.
Varlıklar
Dönen Varlıklar
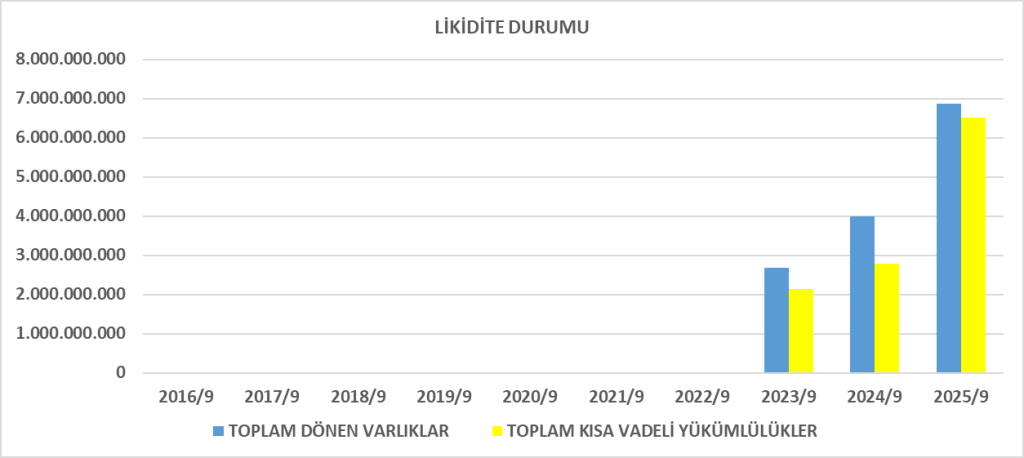
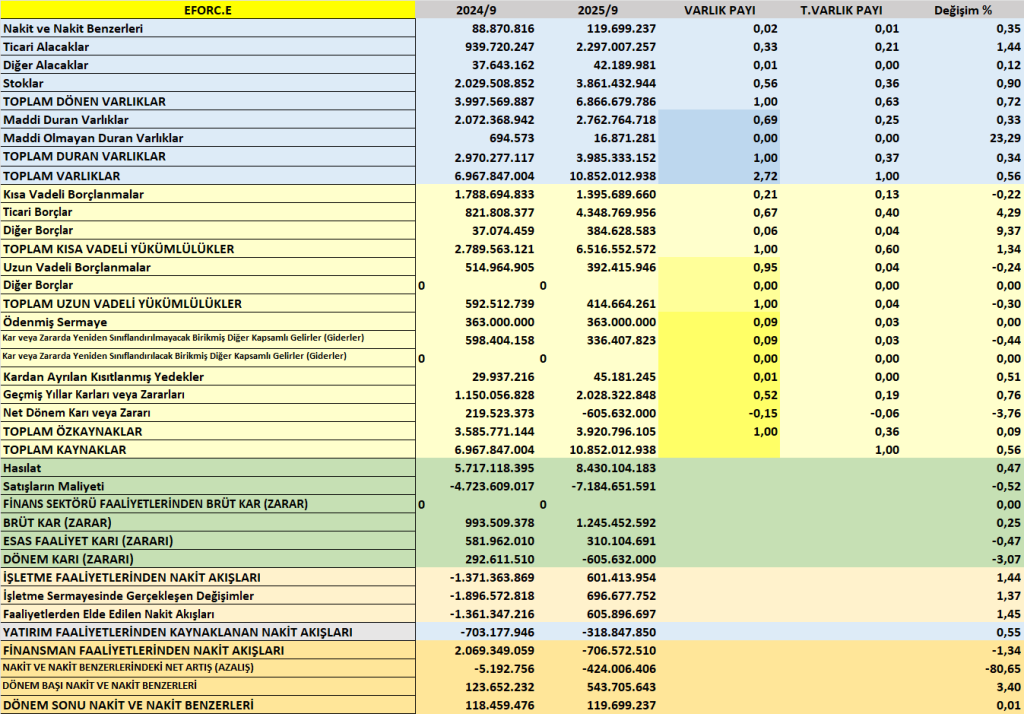
- 6.50 mlr TL → 6.86 mlr TL’ye yükselmiş.
- En dikkat çeken kalemler:
- Nakit ve nakit benzerleri: 543.7 mn → 119.7 mn TL’ye sert düşüş
Likidite baskısı artmış. - Ticari alacaklar: 1.54 mlr → 2.30 mlr TL, %49 artış
Şirket gelir büyümesine rağmen tahsilat döngüsü zorlanıyor. - Stoklar: 3.30 mlr → 3.86 mlr TL, %17 artış
Talep beklentisi / proje büyümesi, fakat stok bağlama riski yükseliyor. - Peşin ödenmiş giderler: 849 mn → 242 mn TL’ye sert düşüş
Önceki dönemin büyük peşin ödemeleri çözülmüş.
- Nakit ve nakit benzerleri: 543.7 mn → 119.7 mn TL’ye sert düşüş
Genel yorum: Dönen varlıklar artıyor fakat nakit ciddi şekilde azalıyor, işletme sermayesi daha çok alacak ve stoklarda tutuluyor. Bu, finansman ihtiyacının arttığı bir yapıya işaret eder.
Duran Varlıklar
- 4.23 mlr → 3.99 mlr TL, sınırlı düşüş.
- Maddi duran varlıklar: 2.98 mlr → 2.76 mlr TL
Amortisman ve olası satışlarla hafif gerileme. - Yatırım amaçlı gayrimenkuller: 1.05 mlr → 913 mn TL
Değer düşüklüğü giderleri (Nakit akış tablosunda 142 mn görülen değer düşüklüğü düzeltmesi bunu doğrular).
Yükümlülükler
Kısa Vadeli Yükümlülükler
- 5.34 mlr → 6.51 mlr TL, %22 artış → Riskli.
- Ticari borçlar: 2.83 mlr → 4.34 mlr TL
Tedarikçi finansmanına bağımlılık artıyor. - Kısa vadeli borçlanmalar: 1.71 mlr → 1.39 mlr TL, azalma
Ancak ihraç edilen borçlanma aracı (tahvil) 530 mn TL ek yükümlülük yaratmış. - Diğer kısa vadeli borçlar: 141 mn → 384 mn TL
Özet: EFORC kısa vadede finansal baskı altında.
Uzun Vadeli Yükümlülükler
- 497 mn → 414 mn TL, düşüş.
- Uzun vadeli borç azalıyor → borçlar daha kısa vadeye kaymış olabilir.
Özkaynaklar
- 4.89 mlr → 3.92 mlr TL, 1 milyar TL’ye yakın erime.
- Net dönem zararı: -606 mn TL
- Yeniden değerleme fonu düşüşü: -320 mn TL
Özet:
Şirketin sermaye yapısı zayıflamış, borç/özkaynak oranı artmıştır.
Gelir Tablosu Analizi
Gelir & Karlılık
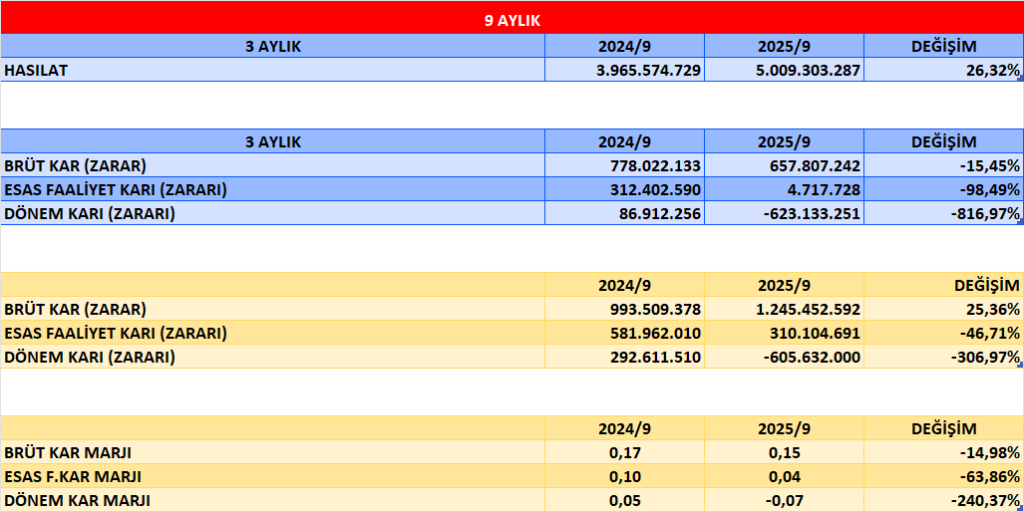
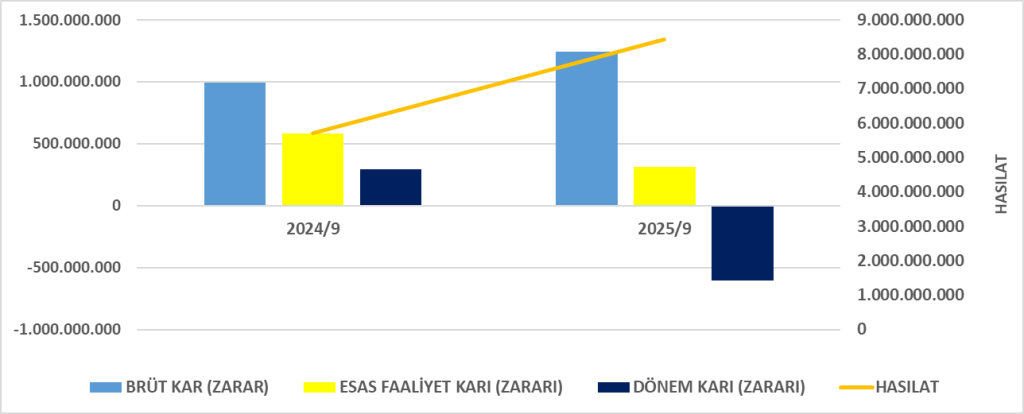
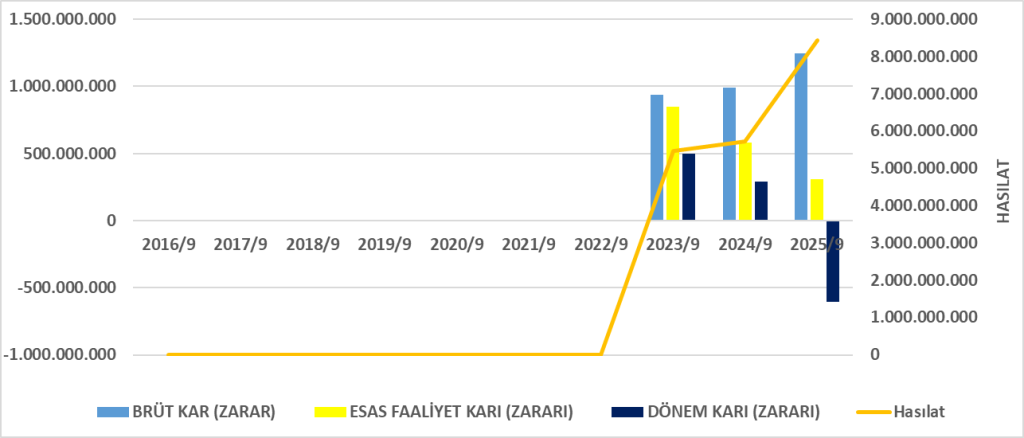
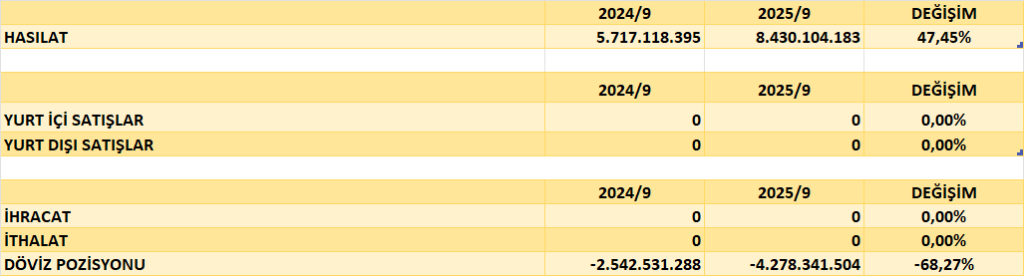
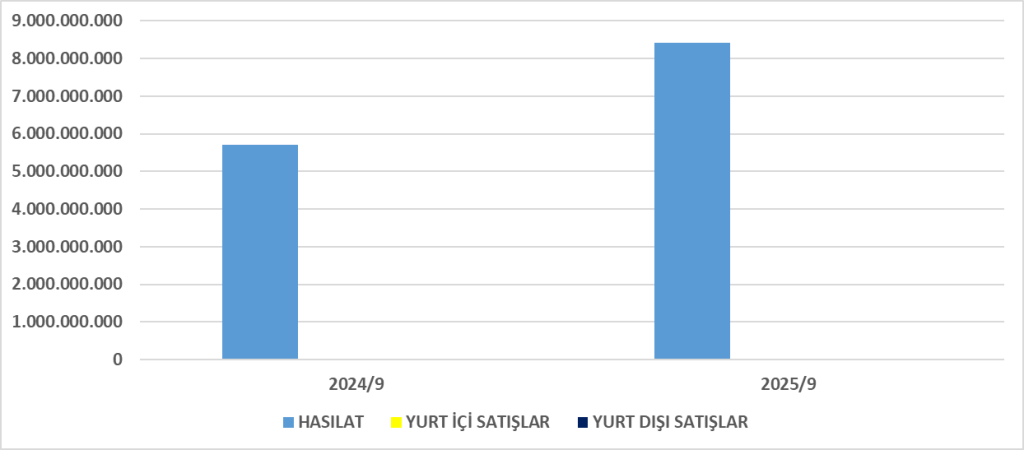
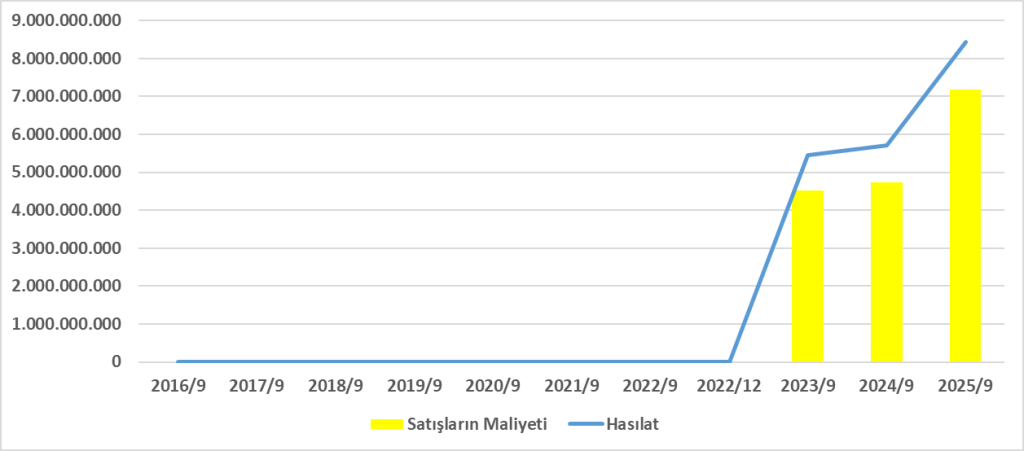
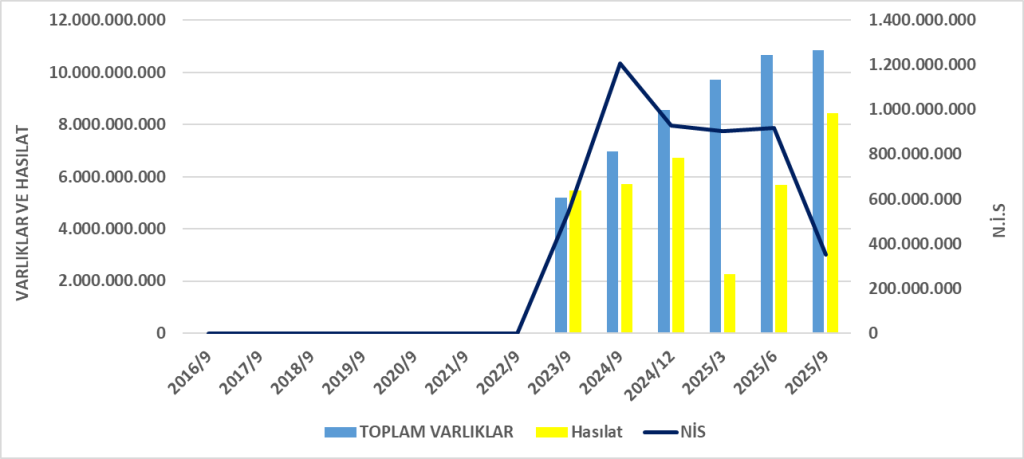
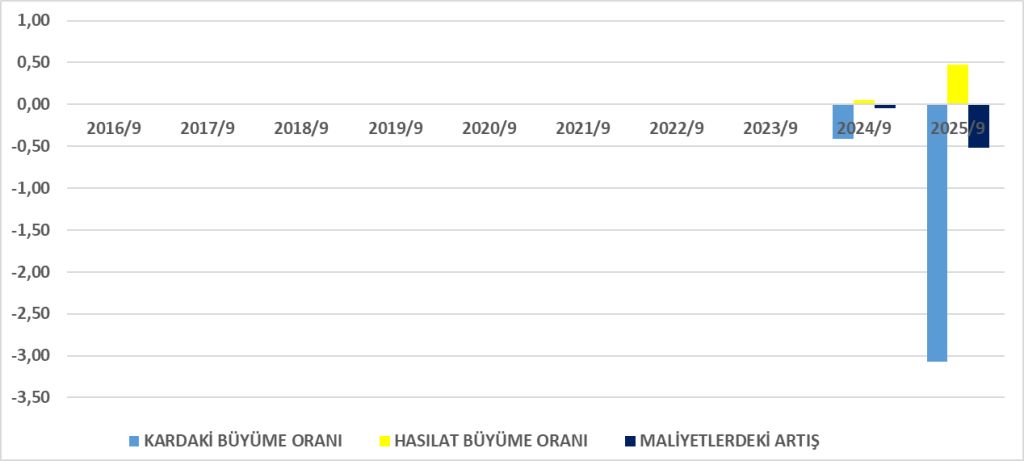
- Hasılat: 5.71 mlr → 8.43 mlr TL, %47 artış.
- Brüt kâr: 993 mn → 1.245 mlr TL, artış var.
Ancak:
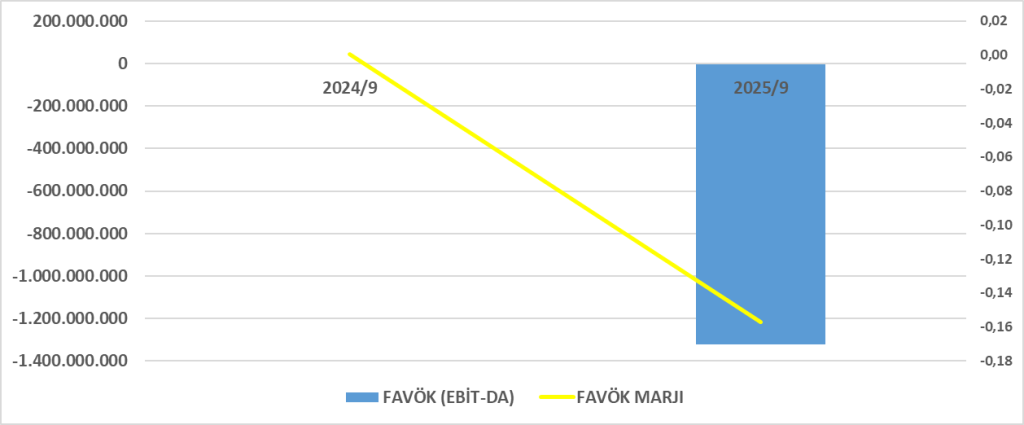
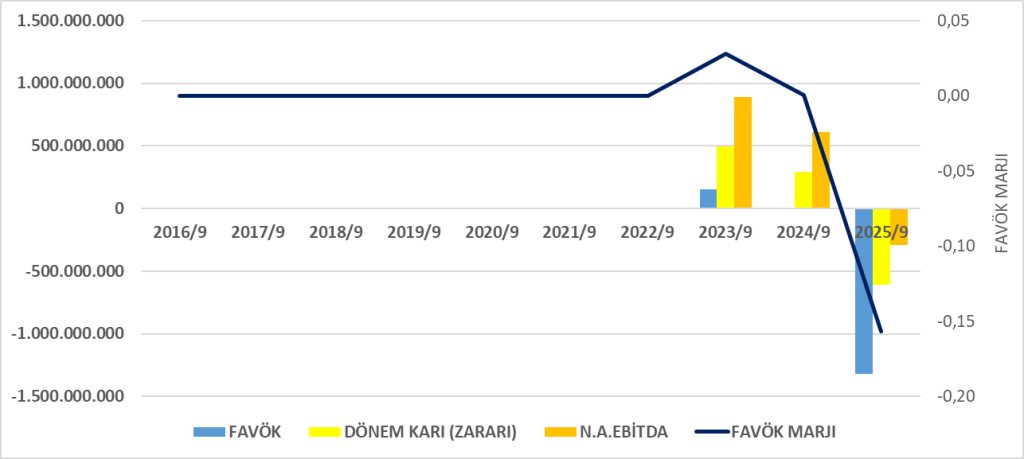
Esas faaliyet kârı sert düşmüş
- 582 mn → 310 mn TL
-
- Çeyrekte esas faaliyet zararı: -18 mn TL
Temel nedenler:
- Esas faaliyetlerden diğer giderler: 716 mn TL (önceki yıl 214 mn TL)
- Genel yönetim & pazarlama giderleri sert artmış.
Finansman yükü çok ağır
- Finansman giderleri: 471 mn → 834 mn TL
- Net parasal pozisyon kaybı: 113.8 mn TL
Sonuç:
- Vergi öncesi zarar: -681 mn TL
- Net dönem zararı: -606 mn TL
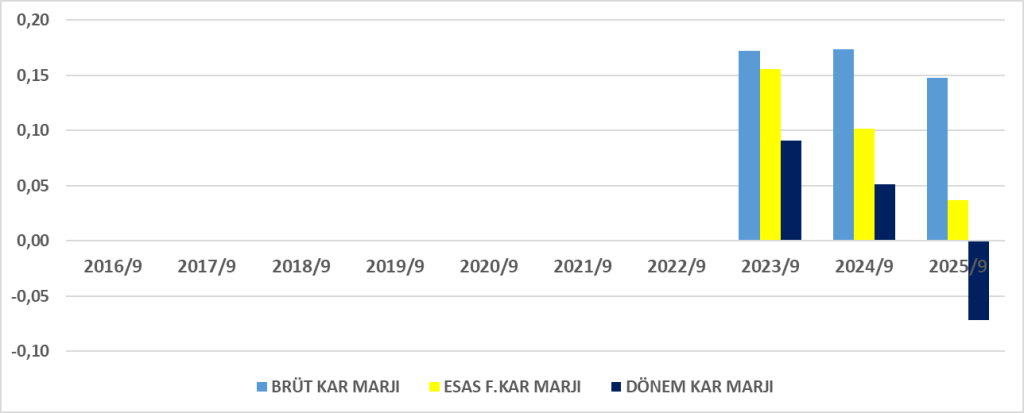
Kârlılık bozulmuş, finansman giderleri kârı tamamen silmiş.
Nakit Akış Tablosu Analizi
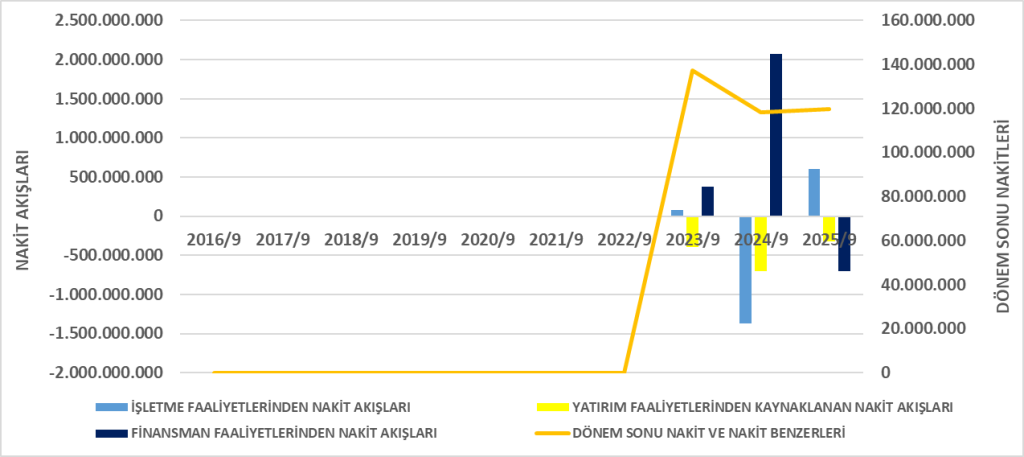
İşletme faaliyetlerinden nakit akışı
- -1.37 mlr → +601 mn TL
İşletme nakdi bu dönem olumlu, fakat dikkat edilmesi gereken nokta var:
Bu nakdin kaynağı:
- Ticari borç artışı: +1.51 mlr TL
- Peşin ödenmiş gider dönüşü: +594 mn TL
Yani nakit yaratımı operasyonel verimlilikten değil,
borçlanma & peşin gider çözülmesinden geliyor.
Yatırım faaliyetlerinden nakit akışı
- -703 mn → -318 mn TL
- MDV alımı 279 mn TL
- Gayrimenkul alımı yok
- 20.5 mn TL varlık satışı
Finansman faaliyetleri
- 2.07 mlr nakit girişi → 706 mn TL çıkış
- Bu yıl:
- Yeni özkaynak girişi yok
- Krediler geri ödemesi 405 mn TL
- Faiz ödemesi 341 mn TL
- Yeni borçlanma yok denecek kadar az
Sonuç:
- Dönem sonu nakit: 543 mn → 119 mn TL
Nakit pozisyonu ciddi şekilde zayıflamış.
Genel Değerlendirme ve Sonuç
Olumlu Taraflar
Gelirler güçlü arttı (+%47).
Brüt kâr artıyor.
İşletme nakit akışı pozitif.
Riskli / Olumsuz Taraflar
Net zarar -606 mn TL
Finansman giderleri çok yüksek (834 mn TL)
Ticari borçlar +1.5 mlr TL artmış → tedarikçi riskini artırır
Nakit 543 mn → 119 mn TL’ye düşmüş
Özkaynaklar 1 milyar TL erimiş
Stoklar ve alacaklarda artış işletme sermayesi baskısı yaratıyor
Nakit akışı ağırlıklı olarak borç erteleme – gider çözülmesi kaynaklı
Yorum
EFORC, büyüyen bir gelir yapısına rağmen, finansal yapısında belirgin bir bozulma yaşamış durumda.
- Kârlılık düşüyor
- Finansman yükü çok ağır
- Nakit pozisyonu zayıflıyor
- Çalışma sermayesi baskısı artıyor
- Özkaynaklar eriyor
- Kısa vadeli yükümlülükler hızla artıyor
Bu yapı, yeniden finansman, nakit yönetimi ve mümkünse sermaye güçlendirme ihtiyacını ortaya koyuyor.
ROA – Aktif Karlılığı
- Şirket aktiflerini bu dönemde verimli kullanamamış,
- Faaliyet kârı pozitif olmasına rağmen finansman giderleri ve parasal kayıplar kârlılığı tamamen silmiş.
- Negatif ROA, operasyonların finansman yükünü taşıyamadığını gösteriyor.
ROIC – Yatırılan Sermaye Karlılığı
- %3.2 ROIC, enflasyon ve sermaye maliyeti düşünüldüğünde oldukça düşüktür.
- Şirket borçlanma maliyetinin üzerinde getiri üretememektedir.
- Yatırılan her 100 TL sermaye sadece 3.2 TL değer yaratmaktadır.
- Bu, şirketin sermaye verimliliğinin zayıf olduğunu gösterir.
DuPont Analizi
Net Kâr Marjı = –7.2% (Ana problem)
- Esas faaliyet kârı pozitif olmasına rağmen
finansman giderleri (834 mn TL) + parasal pozisyon kaybı kârlılığı eritiyor.
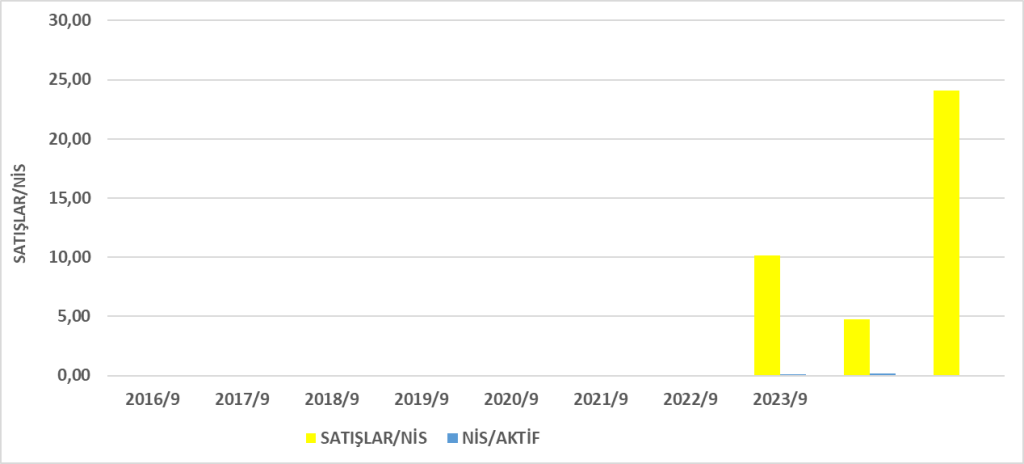
Aktif Devir Hızı = 0.78 (Normal)
- Şirket varlıklarını kullanarak makul seviyede satış yaratıyor.
- Gelir büyümesi güçlü.
Finansal Kaldıraç = 2.77 (Yüksek)
- Borçluluk seviyesi oldukça yüksek.
- Bu kaldıraç, kâr negatif olduğu için ROE’yi daha da aşağı çekmektedir.
Genel Sonuçlar
ROA = –5.6%
Aktifler zarar üretmiş.
ROIC = +3.2%
Sermaye getirisi zayıf, sermaye maliyetinin (WACC) altında.
DuPont: ROE = –15.5%
Kârlılık, yüksek kaldıraç ve düşük marj nedeniyle negatife dönmüş.
Yorum
- Şirket satışlarını artırmış, fakat bu artış kârlılığa yansımamış.
- Faaliyet kârı pozitif olmasına rağmen aşırı finansman giderleri şirketi zarara itmiş.
- ROIC düşük → Sermaye verimli kullanılmıyor.
- ROE negatif → Özkaynak sahipleri için değer kaybı var.
- DuPont’a göre ana sorun kâr marjı ve aşırı borçlanma.
- Nakit döngüsü pozitif ama yönetilebilir düzeyde.
- Fakat stok seviyeleri risk yaratıyor.
- Şirket kısa vadeli yükümlülüklerini karşılayacak nakde sahip değil.
- Finansal yapı yüksek riskli, kısa vadeli ödeme baskısı altında.