

DOĞUŞ OTOMOTİV SERVİS VE TİCARET A.Ş. (1.000TL)
1. Bilanço Analizi
Varlıklar:
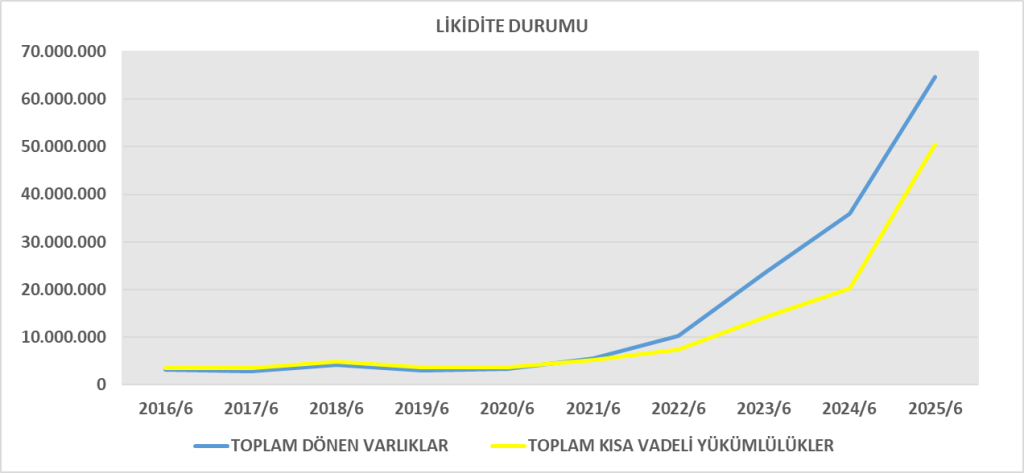
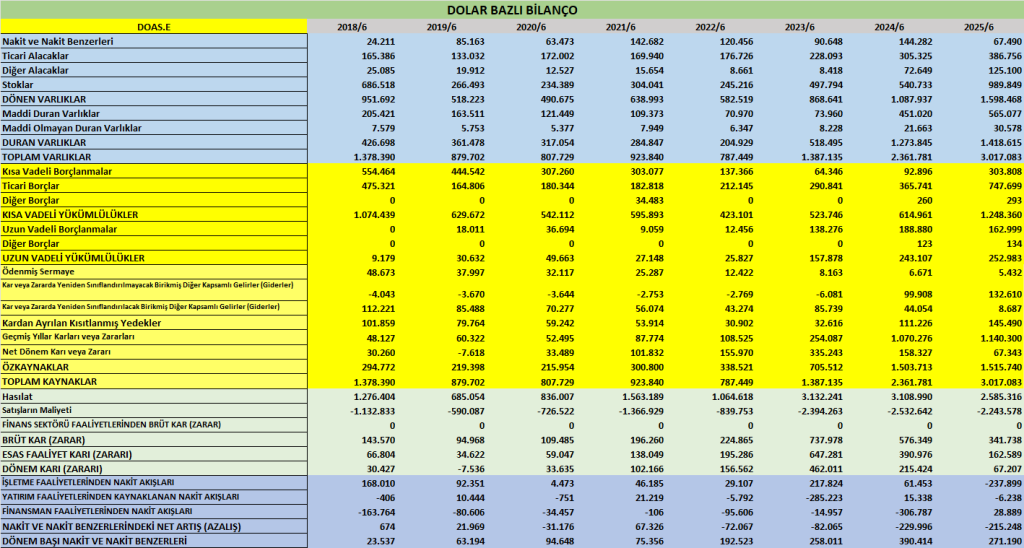
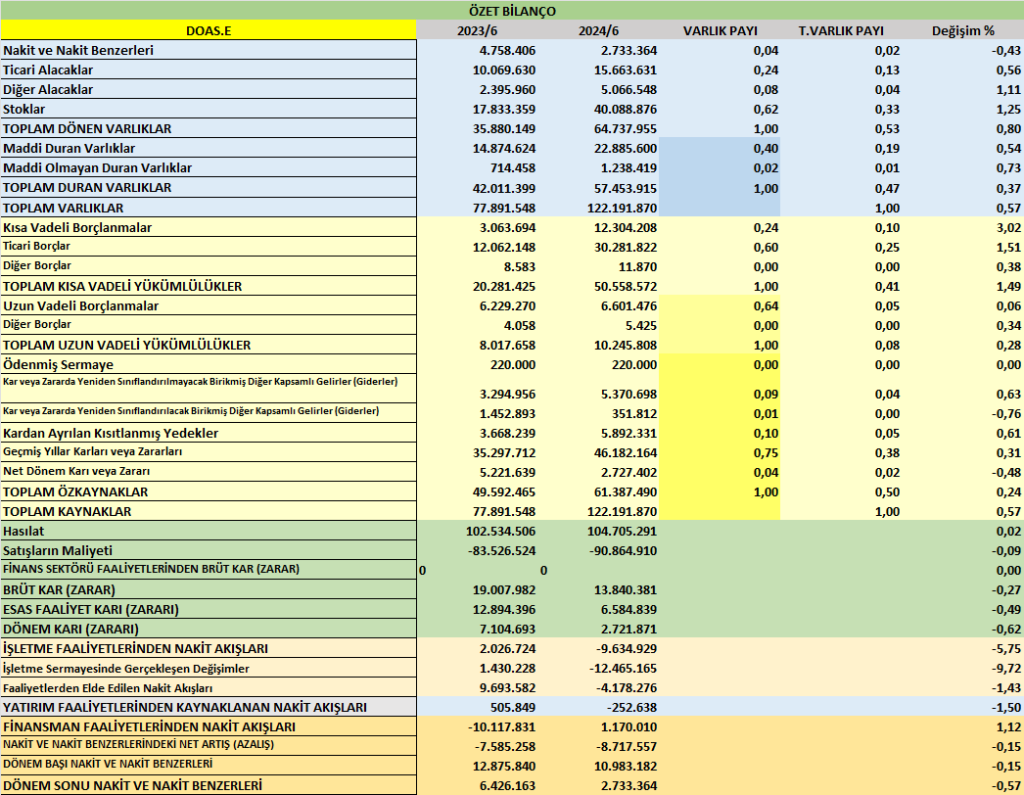
- Dönen Varlıklar: 64,7 milyar TL (2024 sonu: 49,7 milyar TL)
- En büyük artış stoklarda → 40,1 milyar TL (2024 sonu: 18,0 milyar TL).
- Nakit ve nakit benzerleri ciddi şekilde düştü → 2,7 milyar TL (2024 sonu: 2,7 milyar TL).
- Duran Varlıklar: 57,5 milyar TL (2024 sonu: 57,9 milyar TL).
- Yatırım amaçlı gayrimenkul, iştirakler ve maddi duran varlıklarda önemli bir değişim yok.
Kaynaklar:
- Kısa Vadeli Yükümlülükler: 50,6 milyar TL (2024 sonu: 31,5 milyar TL).
- Özellikle ticari borçlar (30,3 milyar TL) ve kısa vadeli finansal borçlar (12,3 milyar TL) yükseldi.
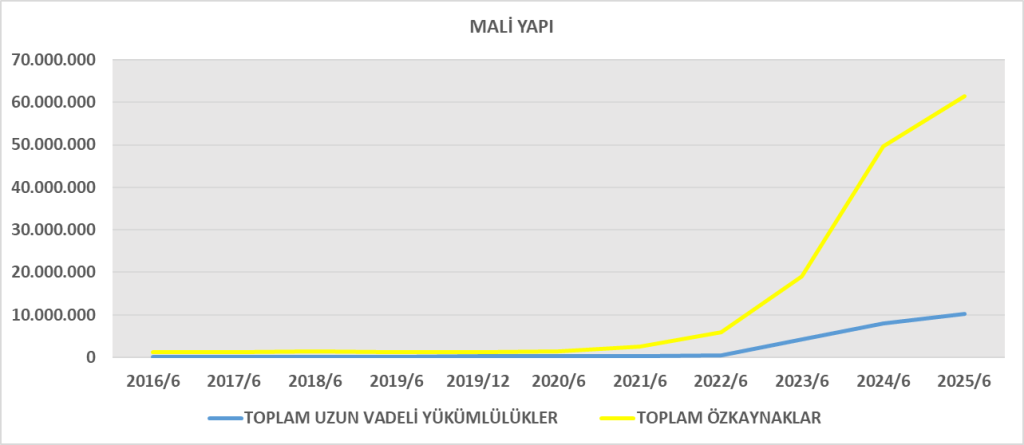
- Uzun Vadeli Yükümlülükler: 10,2 milyar TL (hafif düşüş var).
- Özkaynaklar: 61,4 milyar TL (2024 sonu: 65,0 milyar TL).
- Net dönem kârı 2,7 milyar TL olmasına rağmen, temettü ödemeleri (6,36 milyar TL) özkaynakları azalttı.
Yorum:
- Dönen varlık artışının ana nedeni stok birikimi, bu da nakdin hızla azalmasına yol açmış.
- Borçlanma ve ticari borçlarda ciddi artış mevcut.
- Özkaynak güçlü görünse de şirketin likidite tarafında baskı oluşmuş.
2. Gelir Tablosu Analizi
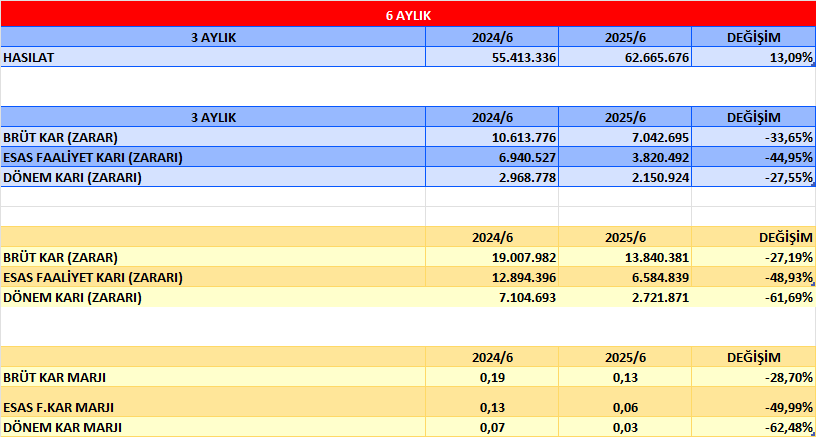
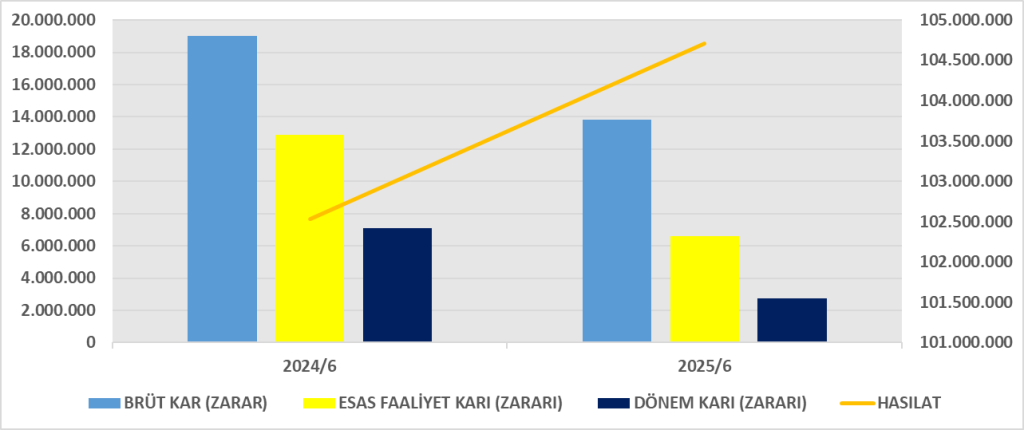
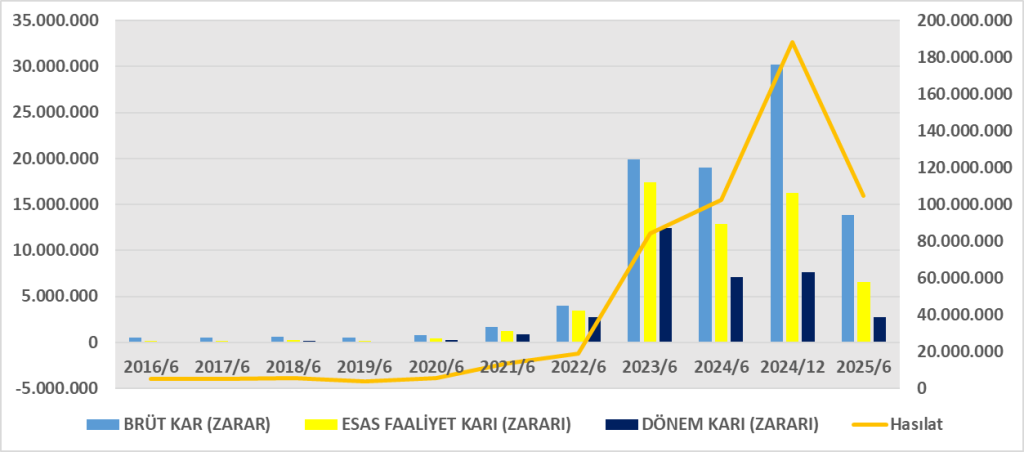
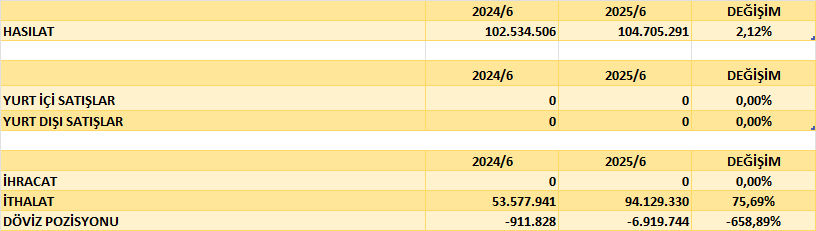
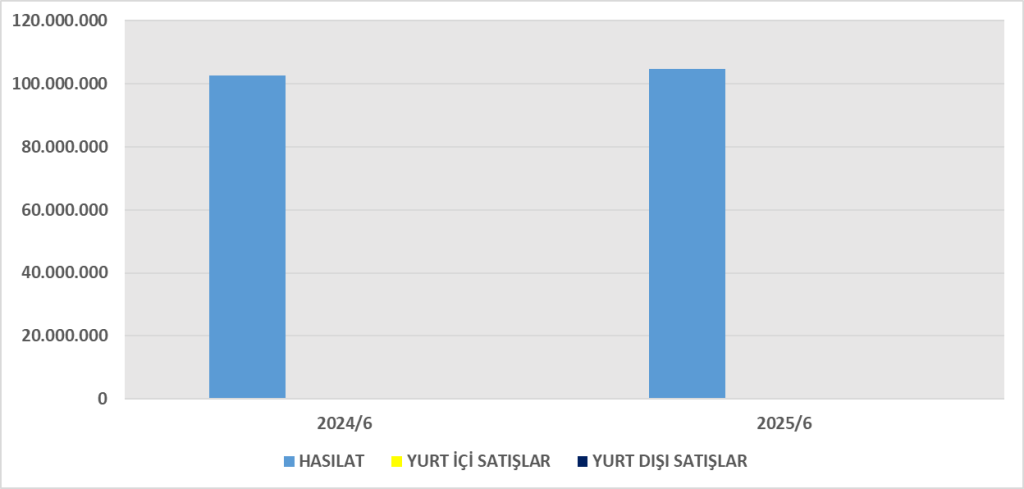
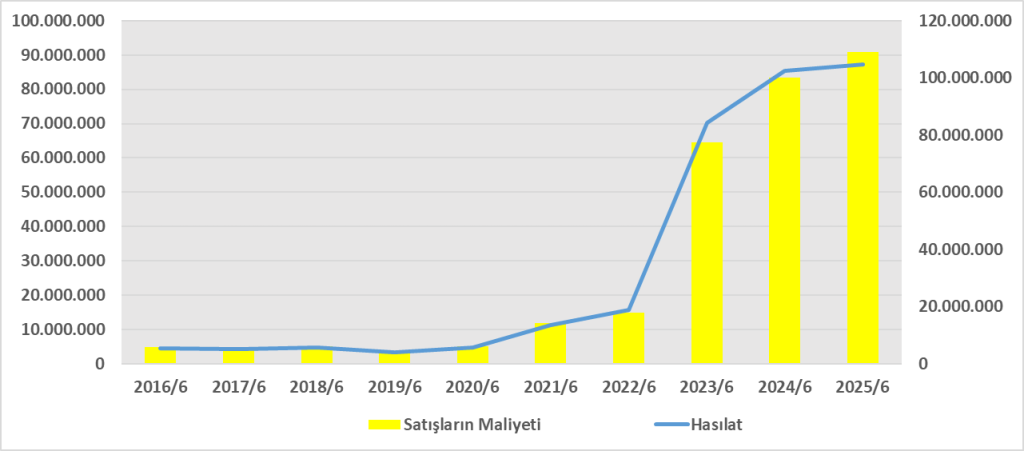
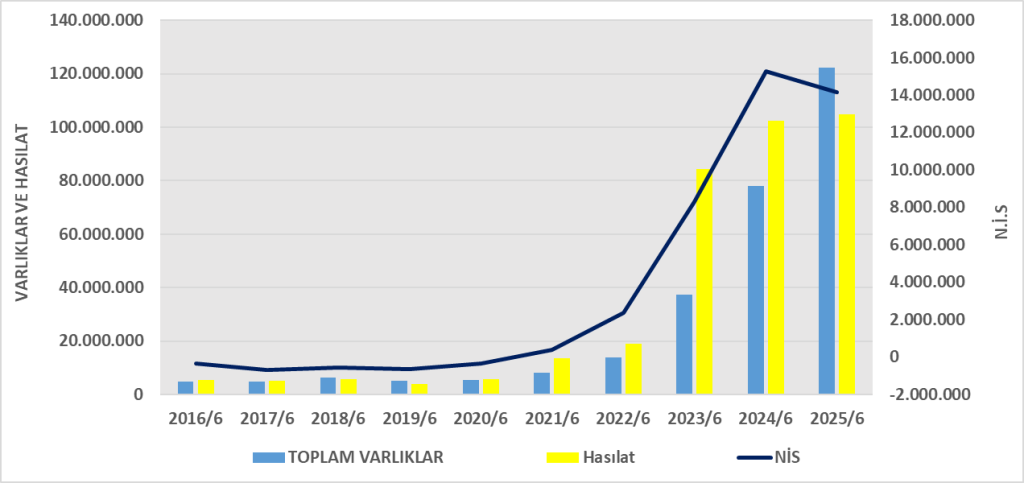
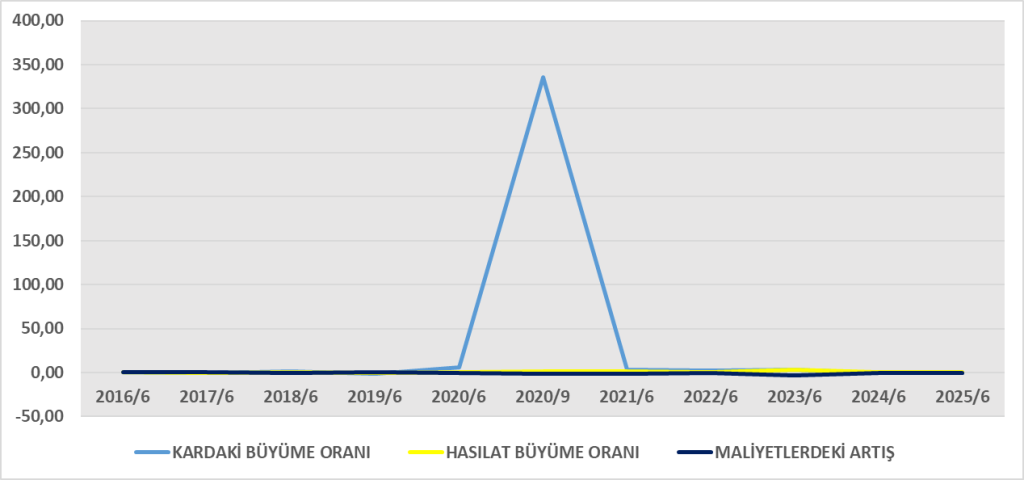
- Hasılat: 104,7 milyar TL (2024/6: 102,5 milyar TL) → %2 artış.
- Brüt Kâr: 13,8 milyar TL (2024/6: 19,0 milyar TL) → %27 düşüş.
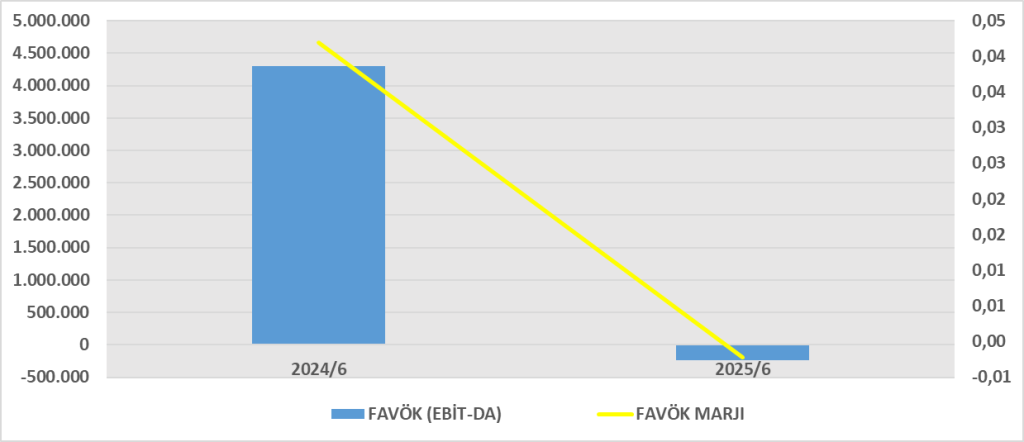
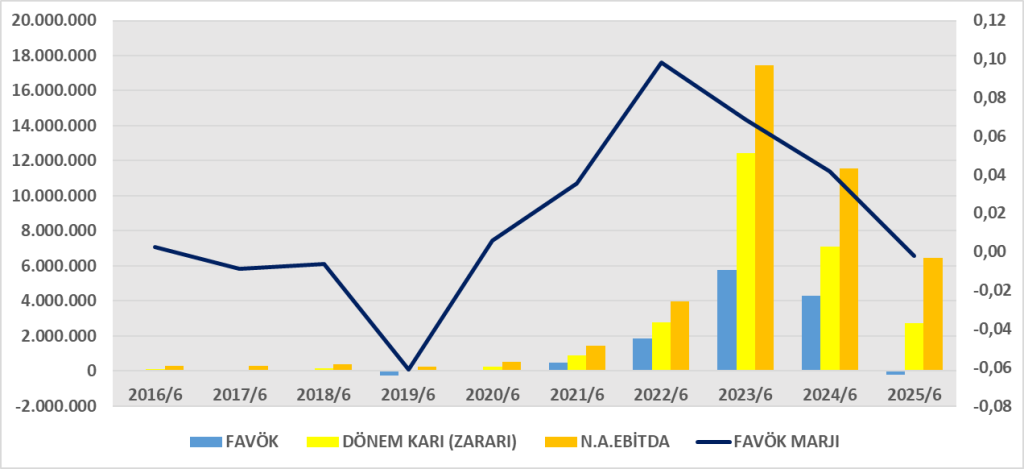
- Esas Faaliyet Kârı: 6,6 milyar TL (2024/6: 12,9 milyar TL) → %49 düşüş.
- Vergi Öncesi Kâr: 4,0 milyar TL (2024/6: 10,5 milyar TL).
- Net Dönem Kârı: 2,7 milyar TL (2024/6: 7,1 milyar TL) → %62 düşüş.
- Ana Ortaklık Payı: 2,73 milyar TL.
Yorum:
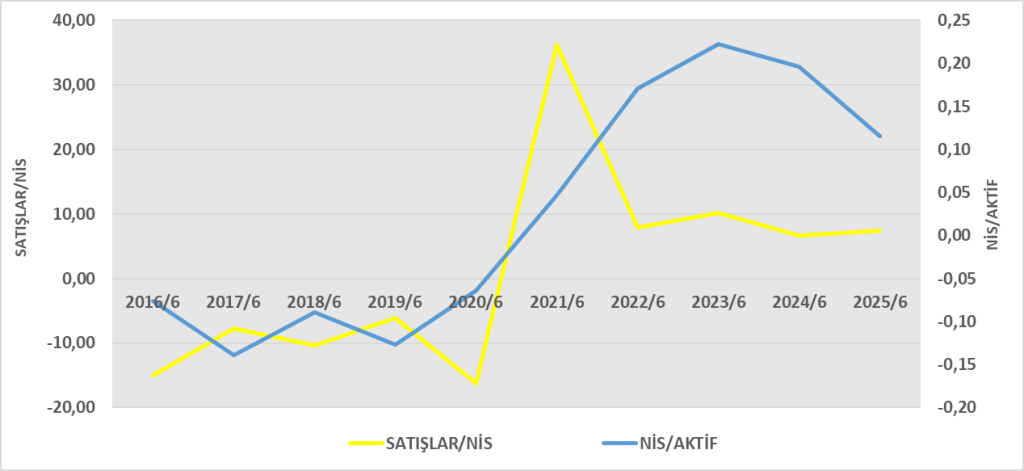
- Satışlar yatay seyrederken, maliyetler ve giderler arttığı için brüt kâr ve net kâr sert düştü.
- Finansman giderleri (4,7 milyar TL) kârlılığı ciddi baskıladı.
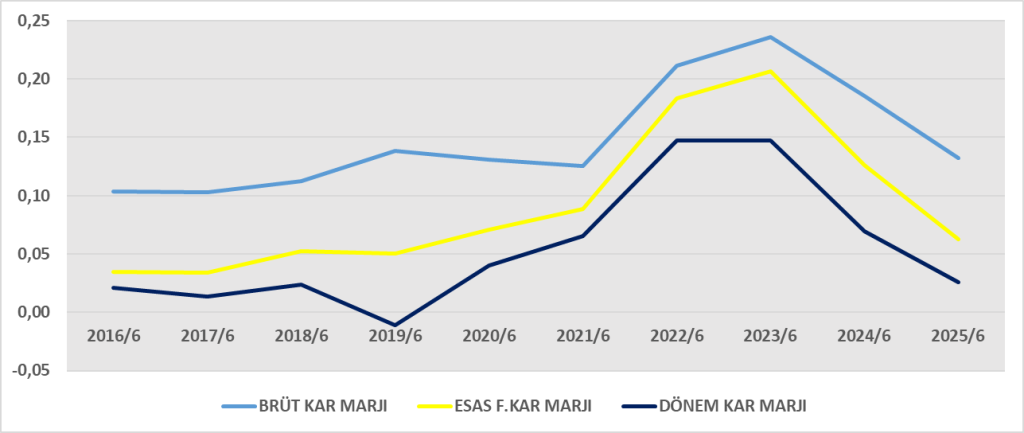
- Net kâr marjı %2,6’ya kadar düştü (2024/6’da %6,9 idi).
3. Nakit Akış Tablosu Analizi
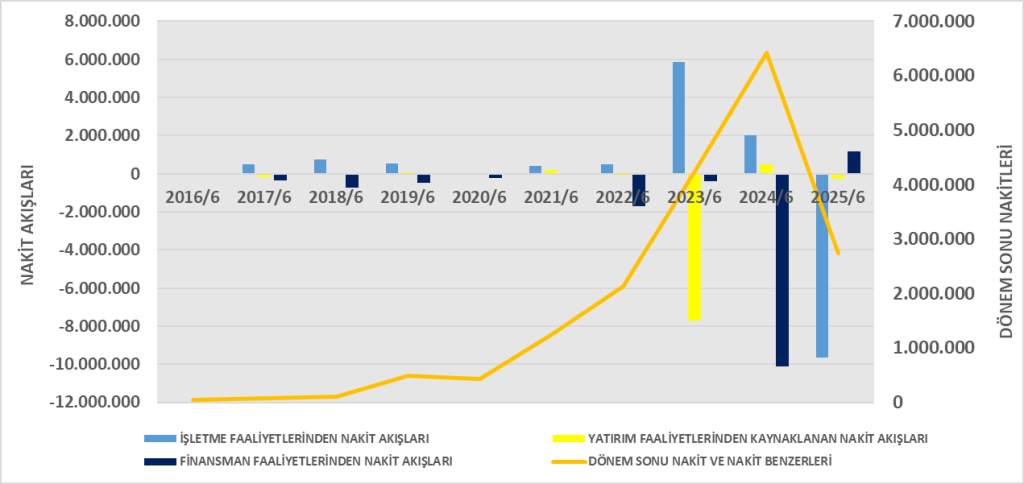
- İşletme Faaliyetleri: -9,6 milyar TL nakit çıkışı (2024/6’da +2,0 milyar TL giriş).
- Stoklardaki artış (22,1 milyar TL) ve alacaklardaki düşüşlere rağmen nakit çıkışı yaratmış.
- Yatırım Faaliyetleri: –0.25 milyar TL net çıkış (2024/6’da +0,5 milyar TL).
- Maddi duran varlık alımları sürmüş.
- Finansman Faaliyetleri:+1,17 milyar TL (2024/6’da-10,1 milyar TL).
- Borçlanma ile nakit girişi olmuş, fakat temettü ödemeleri (-6.36 milyar TL) nakdi azaltmış.
- Dönem Sonu Nakit: 2,7 milyar TL (2024 sonu: 11,0 milyar TL).
Yorum:
- İşletme faaliyetlerinden nakit üretilememesi en kritik sorun.
- Nakit çıkışı stok ve borç yönetiminden kaynaklı.
- Finansman tarafında yeni borçlanma ile kısmen rahatlama sağlanmış.
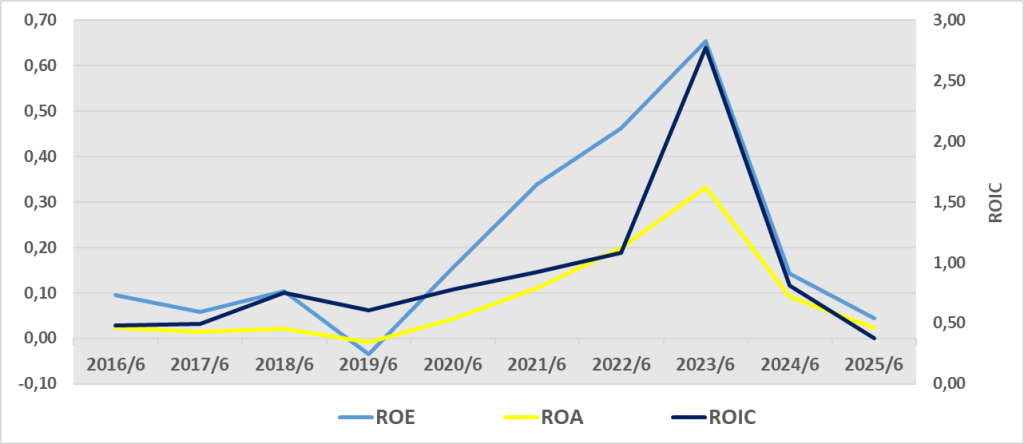
ROE ≈ %4,5 (yıllıklandırıldığında ~%9 civarı).
(2024’te daha yüksek: Net marj %6,9, ROE yaklaşık %12-13 idi).
Yorum:
- ROE ciddi biçimde düşmüş.
- Düşüşün ana nedeni net kâr marjındaki daralma (%6,9 → %2,6).
- Şirketin varlık devir hızı aynı kaldı, kaldıraç da yüksek. Yani sorun esasen kârlılık tarafında.
Genel Değerlendirme:
- DOAS 2025 ilk yarıda satışlarını korusa da maliyetler ve finansman giderleri nedeniyle kârlılığı düşmüş.
- Stok artışı ve nakit çıkışı ciddi risk oluşturuyor.
- Temettü dağıtımı nakit ve özkaynakları zayıflatmış.
- Şirketin operasyonel verimlilik ve nakit yönetimini güçlendirmesi gerekiyor.

Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1480811
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1480802