

BİZİM TOPTAN SATIŞ MAĞAZALARI A.Ş.
1. Bilanço Analizi
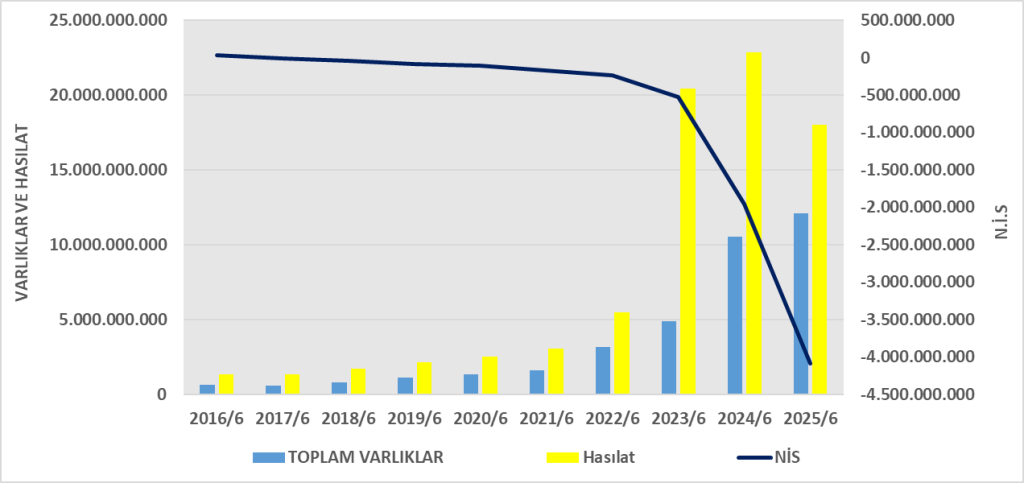
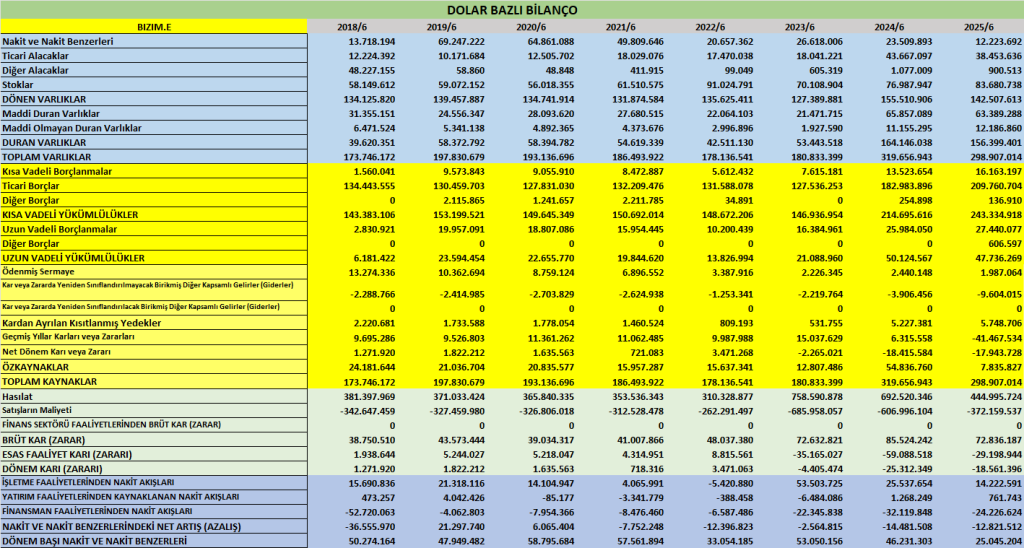
- Toplam Varlıklar: 12,1 milyar TL (2024 sonu: 13,5 milyar TL) → %10 düşüş.
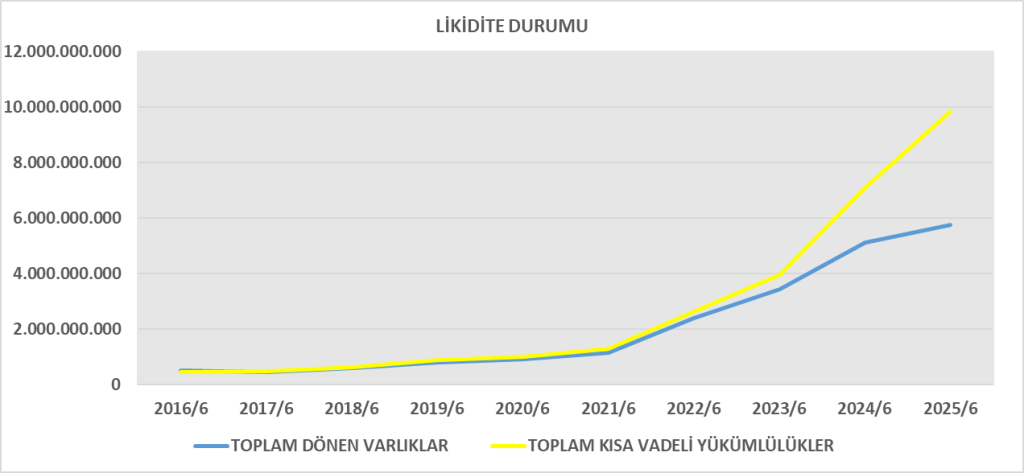
- Dönen Varlıklar: 5,77 milyar TL → stoklarda azalma (3,8 milyardan 3,39 milyara).
- Duran Varlıklar: 6,33 milyar TL → nispeten sabit, maddi duran varlık ve kullanım hakkı varlıklarında sınırlı azalma.
- Kısa Vadeli Yükümlülükler: 9,85 milyar TL (önceki 10,5 milyar) → ticari borçlarda azalış.
- Uzun Vadeli Yükümlülükler: 1,93 milyar TL → hafif artış.
- Özkaynaklar: 317 milyon TL (önceki 1,16 milyar TL) → dönem zararı sebebiyle ciddi erime.
Yorum: Şirketin özkaynakları erimiş ve borçluluk oranı yükselmiş. Toplam borçlar / aktifler %97,4 seviyesinde. Finansal risk artıyor.
2. Gelir Tablosu Analizi
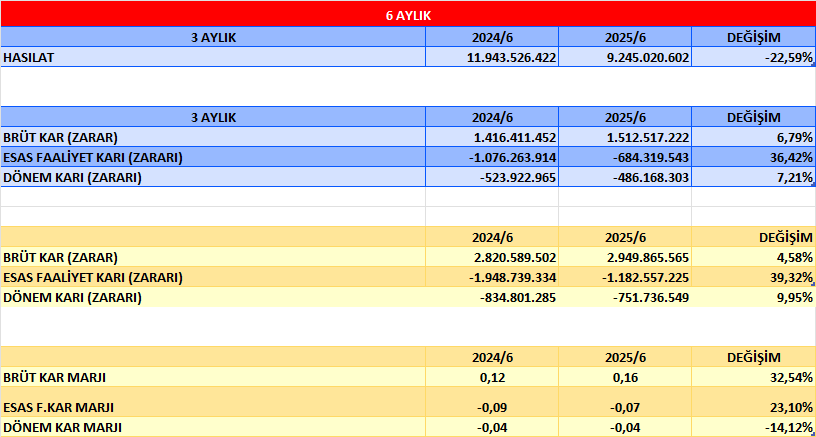
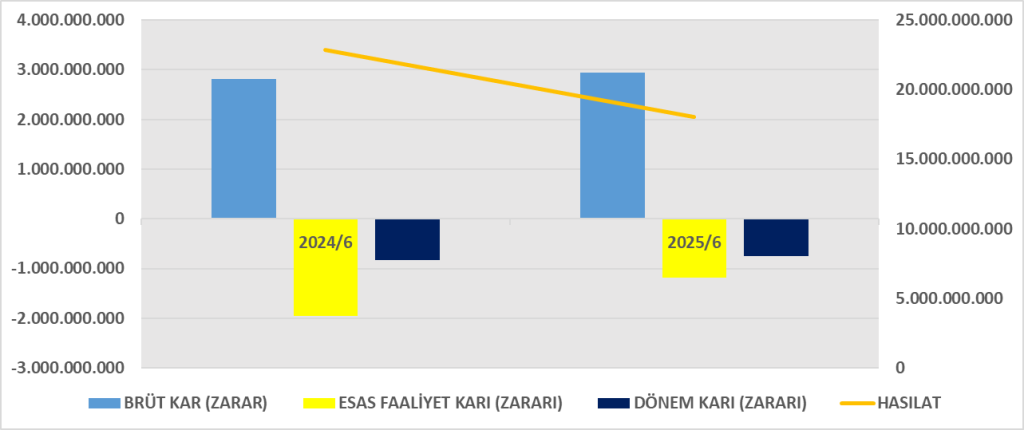
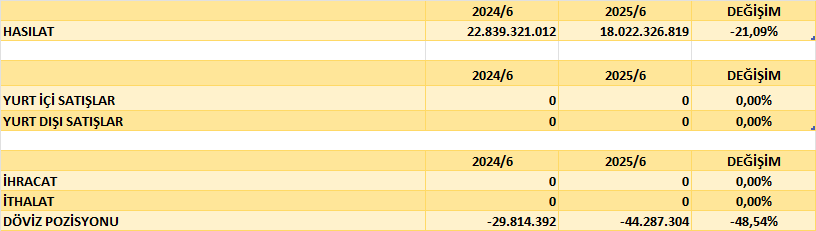
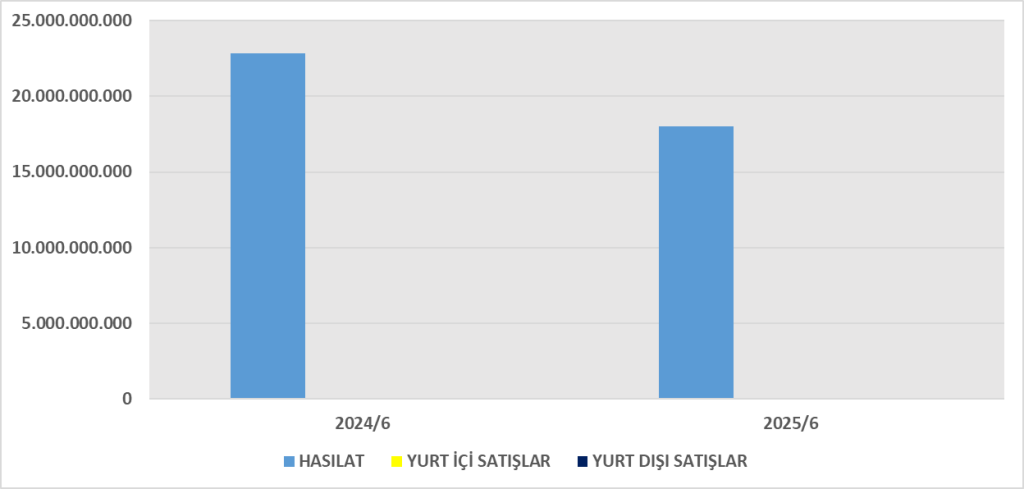
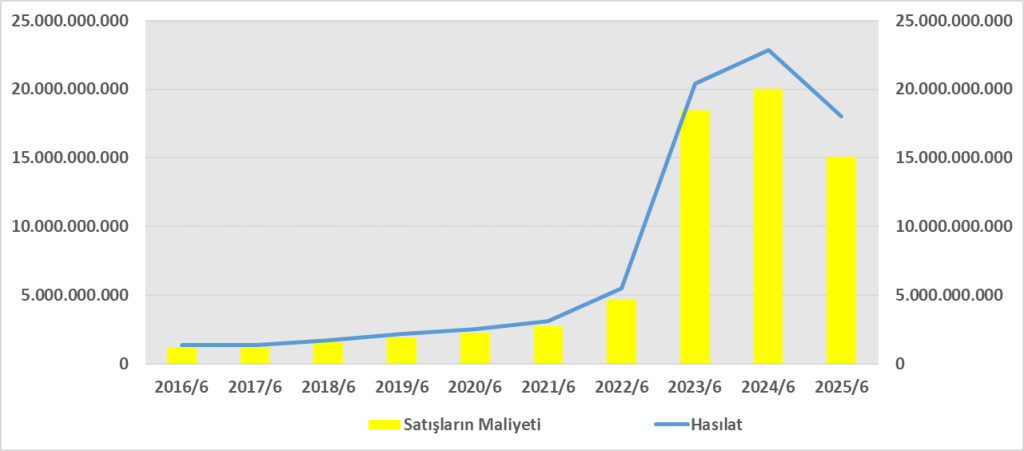
- Hasılat: 18,0 milyar TL (2024 aynı dönem: 22,8 milyar TL) → %21 düşüş.
- Brüt Kar: 2,95 milyar TL → önceki yılın biraz üzerinde (%+4).
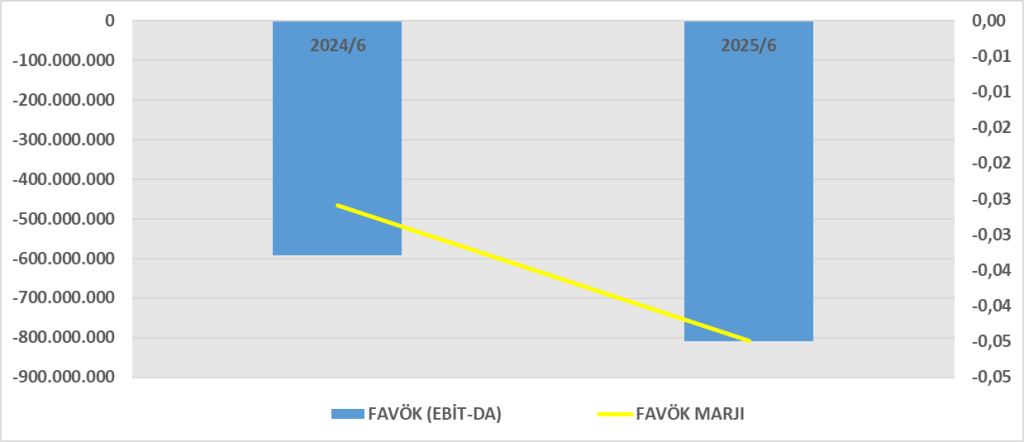
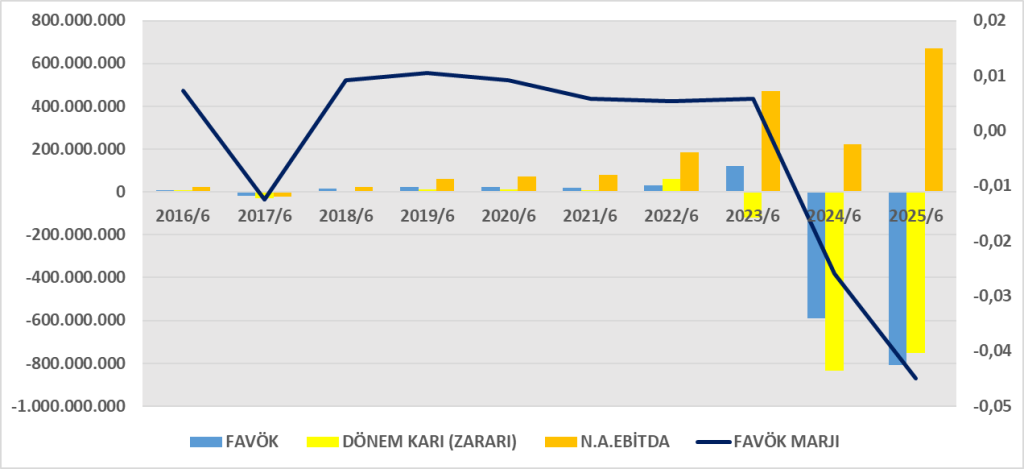
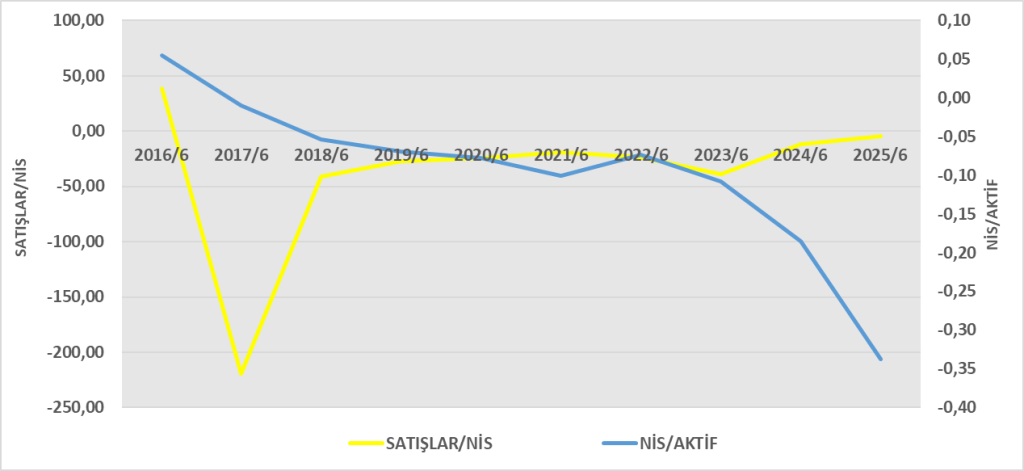
- Esas Faaliyet Zararı: -1,18 milyar TL (2024/6A: -1,94 milyar TL) → zarar azalmış ama hala negatif.
- Vergi Öncesi Zarar: -674 milyon TL.
- Net Dönem Zararı: -752 milyon TL (önceki yıl: -835 milyon TL).
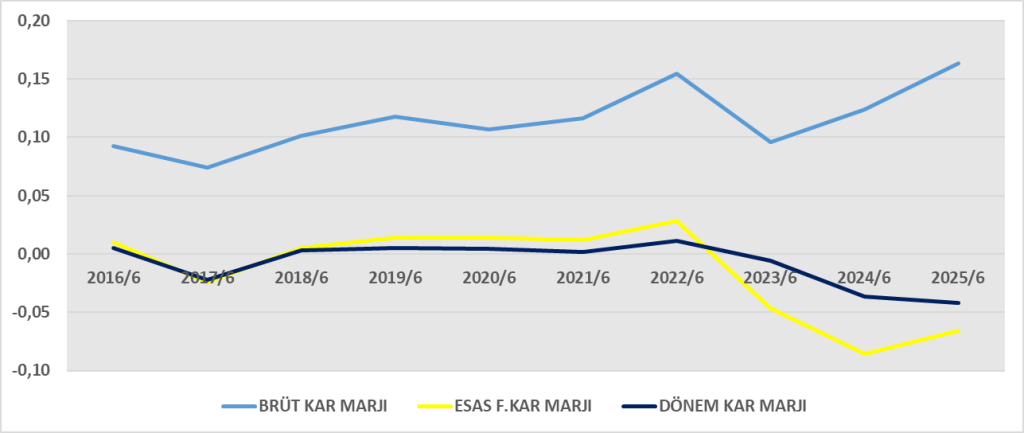
Yorum: Satışlar düşmesine rağmen maliyet kontrolüyle brüt kar korunmuş. Ancak pazarlama ve genel yönetim giderleri, finansman giderleri ve yüksek faiz yükü şirketi zararda tutuyor.
3. Nakit Akış Tablosu Analizi
- İşletme Faaliyetleri Nakit Akışı: +576 milyon TL (2024/6A: +842 milyon TL).
- Yatırım Faaliyetleri: +30,8 milyon TL → duran varlık satışları ve faiz gelirleri sayesinde pozitif.
- Finansman Faaliyetleri: -981 milyon TL → ağırlıklı olarak borç geri ödemeleri, faiz ve kira ödemeleri.
- Dönem Sonu Nakit: 495 milyon TL (2024 sonu: 1,01 milyar TL).
Yorum: Şirket operasyonlarından nakit yaratabiliyor fakat finansman giderleri ve borç ödemeleri nakit rezervlerini ciddi biçimde azaltıyor.
4. DuPont Analizi
- Şirketin özkaynak kârlılığı çok sert negatif.
- Zarar nedeniyle net marj eksi, özkaynakların küçülmesi sebebiyle finansal kaldıraç çok yükselmiş.
- Bu yapı sürdürülebilir değil, acil sermaye artırımı veya borçların yeniden yapılandırılması gerekiyor.
5. Genel Değerlendirme
- Bilanço: Yüksek borçluluk, özkaynakların erimesi.
- Gelir Tablosu: Satış düşüşü ve zarar devam ediyor.
- Nakit Akışı: Operasyonlar güçlü nakit yaratıyor ama finansman yükü bunu eritiyor.
- DuPont: ROE negatif ve çok yüksek zarar gösteriyor → şirket sermaye açısından baskı altında.
1. ROA (Aktif Karlılığı)
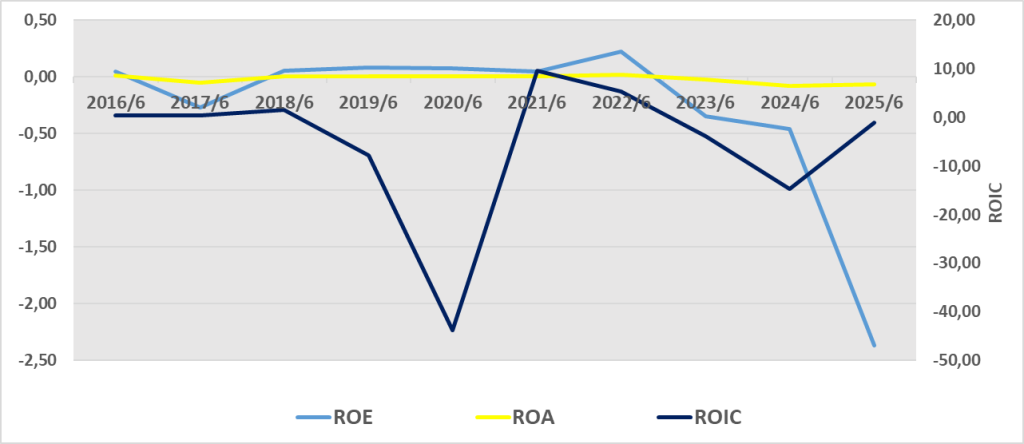
Yorum: Şirket varlıklarını kullanarak kâr yaratamıyor, aksine zararda. Varlıkların her 100 TL’si yaklaşık 6 TL zarar üretiyor.
2. ROE (Özkaynak Karlılığı)
Yorum: Çok sert negatif. Özkaynak kârlılığı, borç yükü ve zarar nedeniyle tamamen bozulmuş. Hissedar sermayesinin erime riski yüksek.
3. ROIC (Yatırılan Sermayenin Getirisi)
Yorum: Sermaye maliyetinin çok altında, negatif. Yatırımlar zarar üretmekte, finansal yapı sürdürülebilir değil.
Genel Sonuç
- ROA: -6,2% → varlıklar kâr yerine zarar getiriyor.
- ROE: -237% → özkaynaklar hızla eriyor.
- ROIC: -28,7% → yatırılan sermaye ciddi zarar yazıyor.
Şirketin operasyonel verimliliği düşük, finansal kaldıraç çok yüksek, özkaynaklar kritik seviyede. Sermaye artırımı veya borç yapılandırması olmadan uzun vadede sağlıklı bir finansal görünüm zor.





Faaliyet raporu:https://www.kap.org.tr/tr/Bildirim/1478640
Finansal rapor:https://www.kap.org.tr/tr/Bildirim/1478639